Svenska Dokumentmallar
Lopeta kirjanpitotoimiston oikeudet – veroilmoitusvaltuutus, SKV 4804 ja pääsyn todistus | Word/PDF/Excel
Lopeta kirjanpitotoimiston oikeudet – veroilmoitusvaltuutus, SKV 4804 ja pääsyn todistus | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista työkaavaa ruotsalainen opas englanninkielinen käyttäjien opas; Excel ruotsiksi
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Onko yrityksen irtisanoutunut kirjanpitotoimistostaan – mutta tiedetäänko, että edellisen konsultin veroilmoitusvaltuutus, pääsy verotilille, pankkitodistus ja järjestelmäkirjautumiset ovat todellisuudessa päättyneet? Tehtävän päättyminen ei automaattisesti poista kaikkia rekisteröityjä oikeuksia. Tämä ruotsinkielisille yrityksille tarkoitettu dokumenttipakkaus auttaa talousvastuullisia tarkistamaan jokaisen oikeuden, valitsemaan oikean peruuttamistavan, dokumentoimaan todelliset kuittaukset ja pitämään avoimina pääsyongelmat, kunnes ne on vahvistettu.
15 asiakasasiakirjaa Word/PDF/Excel-muodossa: viisi ruotsinkielistä työasiakirjaa, yksi ruotsinkielinen käyttäjien opas ja yksi englanninkielinen käyttäjien opas – kaikki seitsemänä muokattavana DOCX- ja seitsemänä haettavana, tulostettavana PDF-tiedostona – lisäksi yksi XLSX-tiedosto yhdeksällä välilehdellä. PDF-tiedostot eivät ole interaktiivisesti täytettävissä. Työmallit ja Excel ovat ruotsinkielisiä; englanninkielinen opas on ohjeistus, ei täydellinen englanninkielinen sopimusnimike. DOCX-, PDF- ja XLSX-ohjelmistot ovat vaadittavia.
01 · Pakkauksen sisältö
Oikeuksien tarkistus; Veroviraston peruuttamispohja oikeaan e-palveluun tai viralliseen lomakkeeseen; pääsy pankki- ja talousjärjestelmiin; GDPR/palautus/arkistointi; lopullinen kuittaus poikkeamapöytäkirjalla; ruotsinkielinen opas ja englanninkielinen käyttäjien opas. 7 DOCX + 7 PDF + 1 Excel = 15 tiedostoa. Lisäksi yhdeksän Excel-välilehteä Veroviraston, pankin, ohjelmistopääsyn, henkilötietojen ja arkiston seurantaan.
02 · Mitä tiedostot sisältävät
Kentät organisaatiomuodolle, poistuvalla kirjanpitotoimistolle, valtuutustehtävälle, portaalille, todelliselle peruuttamismenetelmälle, lähetyskuittaukselle, rekisteröitystilan jälkitarkistukselle, pankki- ja todistusoikeuksille, palkkajärjestelmälle, API-integraatioille, henkilötietojen käsittelijän palautusvastuulle, säilytysvaatimuksille ja erillisille todistusviitteille. Kaikki tilat on täytettävä todellisen tarkistuksen jälkeen; ”lähetä”-painiksen painaminen ei ole sama asia kuin päättynyt oikeus.
Kenelle tämä on hyödyllistä?
Esimerkki A – osakeyhtiö vaihtaa kirjanpitotoimistoa: vanha kirjanpitoasiantuntija voi edelleen jättää tai tarkastella yrityksen tietoja Verovirastossa. Kerää ajantasainen valtuutettujen lista ja tarkista peruuttaminen erikseen sopimuksen irtisanomisesta. Esimerkki B – useita pankki-/järjestelmärooleja: viranomaisvaltuutus on poistettu, mutta vanha pankkitodistus tai talousjärjestelmän käyttäjä on jäänyt jäljelle. Seuraa pankin ja toimittajan omia rutiineja ja vahvista poistaminen. Esimerkki C – kirjanpito- ja palkkatiedot: tarkista palautus, poistaminen ja lainmukainen säilytys ennen kuin mikään osapuoli poistaa vanhoja tiedostoja.
Pakkaus ei ole valtuuskirja tai virallinen SKV 4804 -lomake, ei irtisanominen tehtäväsopimuksesta, ei automaattinen viranomais- tai pankkitoimenpide, ei todellinen pääsyn esto, ei SIE-export ja ei takuuta siitä, että kirjanpitomateriaali on oikein. Se ei sisällä BankID-koodeja, salasanoja, API-avaimia tai todellisia asiakastietoja.
Täydellinen sisällysluettelo
| Asiakirja | Todellinen toiminto | Muoto |
|---|---|---|
| 01 Oikeuksien tarkistus | Erillinen tarkistus Veroviraston valtuutetuista, pankkitodistuksista, talousjärjestelmistä ja valtuutuksista | DOCX/PDF |
| 02 SKV-rekisteröitymisen peruuttamispohja | Valmistele e-palvelu tai virallinen SKV 4804, dokumentoi todellinen palautus | DOCX/PDF |
| 03 Pääsy pankki- ja järjestelmiin | Toimenpidesuunnitelma ja jälkitarkistus pankeille, oikeuksille, API:lle sekä talous-/palkkajärjestelmille | DOCX/PDF |
| 04 GDPR ja arkistointi | Palautus/poistaminen roolin ja sopimuksen mukaisesti, erillinen tarkistus lainmukaisesta säilytyksestä | DOCX/PDF |
| 05 Lopullinen kuittaus ja poikkeamat | Todiste todellisuudessa poistetuista oikeuksista, avoimista riskeistä ja vastuullisesta päätöksestä | DOCX/PDF |
| 06 Ruotsinkielinen käyttäjien opas | Viranomaismuutokset, vaiheittainen käsittely ja käytännön skenaarioiden tarkistus | DOCX/PDF |
| 07 English User Guide | Ohje englanniksi; päämallit ovat ruotsinkielisiä | DOCX/PDF |
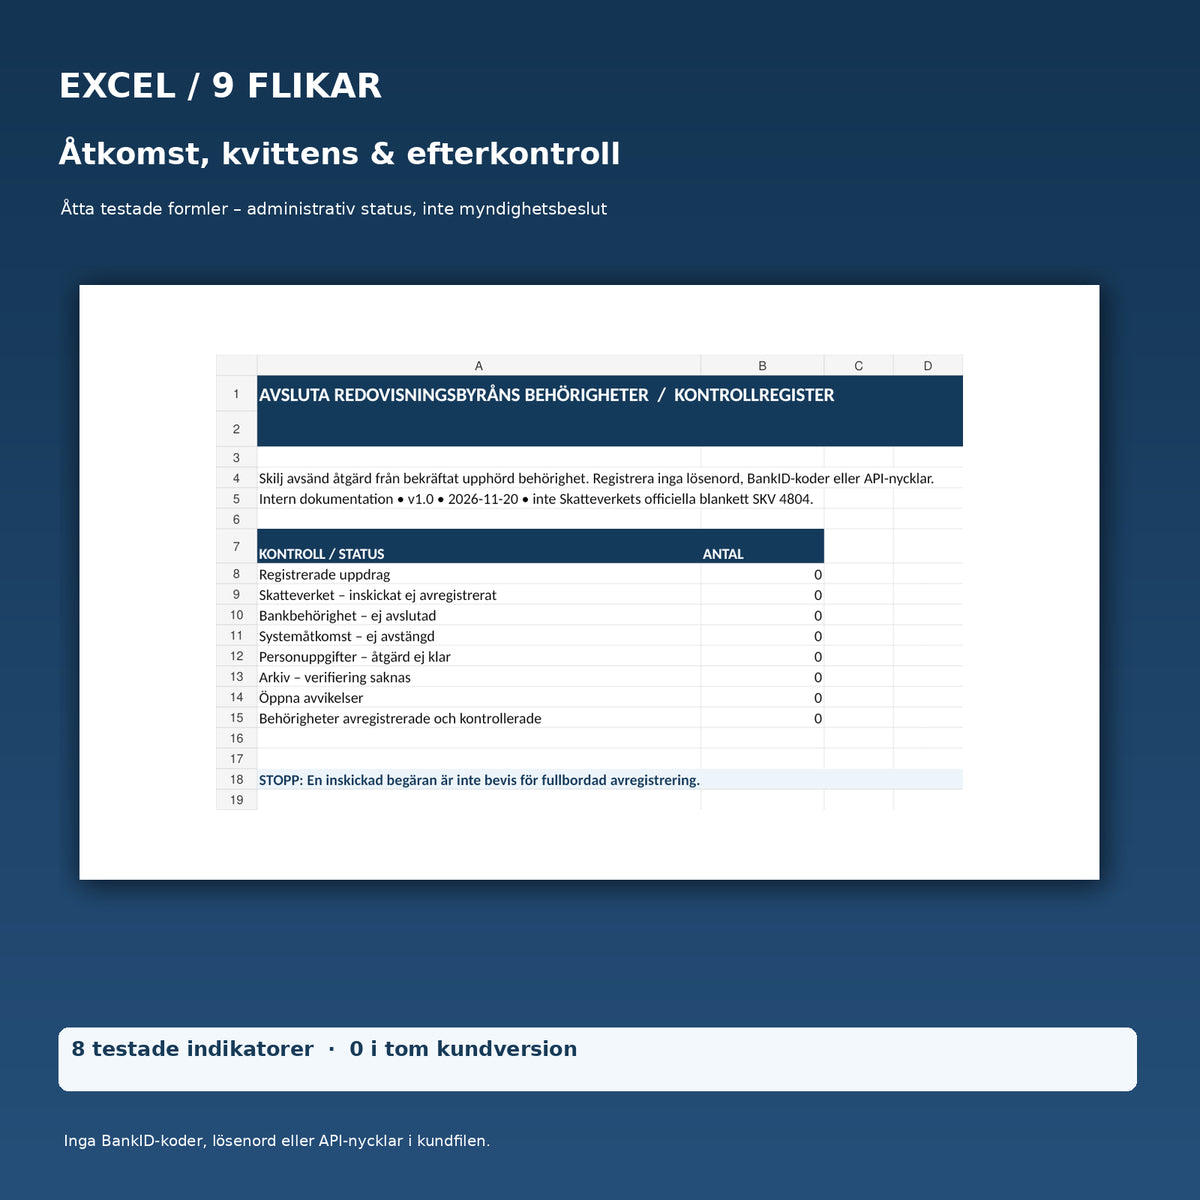
| 08 Excel-pääsyrekisteri | Yhdeksän välilehteä, kahdeksan testattua kaavaindikaattoria ja datavalidoituja tilakenttiä | XLSX |
Työnkulku vaihe vaiheelta
- Tarkista tehtäväsopimus: määrittele viimeinen työpäivä, jo valmiiksi sovellut oikeudet ja kuka hoitaa arvonlisäveron, AGI:n, palkat ja veroilmoituksen siirtymisen aikana.
- Tarkista erikseen: veroilmoitusvaltuutus, pääsy oikeuksien lukemiseen verotilille, arvonlisävero-/työnantajaveroilmoitukset, pankkitodistukset, palkkajärjestelmät, talousjärjestelmät, API ja ulkoiset integraatiot.
- Valitse oikea viranomaispolku: Veroviraston valtuutetut ja oikeudet tai virallinen SKV 4804 -lomake siinä missä se on soveltuva. Tarkista erityisohjeet yksittäisille yrittäjille ja yksityishenkilöille.
- Suorita itse oikeassa portaalissa: Word-mallimme valmistelee tarkistuspisteet, mutta se ei koskaan korvaa viranomaisen tekemää ilmoitusta.
- Poista muut oikeudet: käytä pankin ja jokaisen järjestelmätoimittajan omia rekisteröitymisen peruuttamisen/estämisen rutiineja. Älä jaa BankID- tai salasana-tietoja.
- Tarkista henkilötiedot ja kirjanpito: arvioi todellinen rooli, avustajasopimus, palautus/poistaminen ja kirjanpito-tietojen säilyttäminen.
- Vahvista jälkikäteen: dokumentoi todellinen rekisteröitymisen peruuttamistila ja varmista uusi valtuutettu konsultti seuraavaa viranomaisraportointia varten. Pidä poikkeamat avoimina, kunnes tarkistus todisteet ovat saatavilla.
Excel yhdeksällä välilehdellä – mitä toimii?
Työkirja sisältää Yleiskatsauksen, Tehtävän, Veroviraston, Pankin, Järjestelmät, Henkilötiedot, Arkiston, Poikkeamat ja Lue minua. Kahdeksan kaavaindikaattori näyttää: rekisteröityjen tehtävien määrän, lähetettyjen mutta ei vahvistetun päättyneiden Veroviraston oikeuksien, aktiiviset pankki-oikeudet, aktiiviset järjestelmäpisteet, avoimet henkilötietotoimenpiteet, vielä vahvistamattomat arkistot, avoimet poikkeamat ja vahvistetusti poistetut Veroviraston oikeudet.
Jokainen indikaattori on testattu realistisia fiktiivisiä hallinnollisia tilanteita vastaan ja se näytti odotettua arvoa 1. Kaikkien testitapausten tyhjennettyä jäljelle jäävät kahdeksan indikaattoria näyttivät 0. Kaavat antavat hallinnollisia laskelmia, eivät viranomaispäätöksiä, automaattisia pankkilukkoja tai oikeudellista todistetta päättymisestä. Älä koskaan syötä salasanoja, tarpeettomasti henkilötunnuksia tai tunnistautumisen avaimia.
Oikeudelliset ja käytännön rajat
Verovirasto: Yritys voi poistaa valtuutetun e-palvelun Valtuutetut ja oikeudet kautta tai SKV 4804 -lomakkeella, kun lomake on soveltuva. Verovirasto ilmoittaa nimenomaisesti, että yksittäisten yrittäjien ja yksityishenkilöiden tulee käyttää e-palvelua lomakkeen sijaan tietyissä veroilmoitusvaltuutusten ja lukuoikeuksien poistamisissa. Ajankohtainen lomake tulee aina hakea suoraan viranomaiselta. Oikeuksilla on eri laajuus – peruutetun veroilmoitusroolin peruuttaminen ei tarkoita, että pankki tai kirjanpitosysteemi on lukittu.
GDPR: IMY:n opas henkilötietojen käsittelijäsopimuksista käsittelee GDPR:n artikkelia 28.3 g, jossa poistaminen tai palautus käsittelijäsopimuksen päättymisen jälkeen perustuu henkilötietojen käsittelijän valintaan, lainmukaisin poikkeuksin. Kirjanpitotoimisto ei automaattisesti ole käsittelijä jokaiselle tiedolle; esimerkiksi oma asiakastuntemus voi perustua toiseen oikeudelliseen perusteeseen.
Arkistointi: Kirjanpitolaki (1999:1078) sisältää velvollisuudet säilyttää kirjanpito- ja järjestelmä-tietoja, joita tarvitaan luettavuuden varmistamiseksi. Perussääntö on, että materiaali säilytetään seitsemän vuoteen siihen kalenterivuoteen asti, jolloin kirjanpitovuosi päättyi. Jatkettu toimistovaihto tai yleinen poistopyyntö ei peruuta näitä velvollisuuksia.
Usein kysyttyä
Poistuuko veroilmoitusvaltuutus automaattisesti, kun irtisanon kirjanpitotoimiston?
Ei, älä oleta niin. Tarkista ja peruuta erikseen Verovirastossa ja säilytä todellinen todiste siitä, että valtuutus on päättynyt.
Voinko lähettää pakkausta Word-mallin SKV 4804 -lomakkeena?
Ei. Pakkauksen työmaa ei ole Veroviraston virallinen lomake, eikä sitä koskaan saa kuvata sellaiseksi. Käytä Veroviraston ajankohtaista e-palvelua tai virallista lomaketta, kun se on soveltuva.
Mitä jos yritys on yksityinen yrittäjä?
Verovirasto ilmoittaa erityisesti, että yksittäisten yrittäjien ja yksityishenkilöiden tulee käyttää e-palvelua tietyissä rekisteröitymisen peruuttamissa SKV 4804:n sijaan. Tarkista ajankohtainen asia ja oikeustyyppi.
Rikoiko riittää, että Verovirasto on peruuttanut konsultin?
Ei. Se ei kerro varmasti pankkitodistuksista, talous- ja palkkajärjestelmistä, yksityisistä valtuutuksista tai niihin liitetyistä API-tileistä.
Voinko pyytää poistettavaa toimistoa poistamaan kaikki tiedostot?
Ei ilman oikeudellista tarkistusta. Henkilötietojen käsittelijän palautus-/poistovelvollisuudet, toimiston mahdolliset omat velvollisuudet sekä kirjanpitolain säilytysvaatimukset on eroteltava.
Voiko Excel näyttää, että oikeus on päättynyt?
Excel voi vain näyttää tilan, jonka joku on syöttänyt. Todellisuudessa peruutetun ja vahvistetun oikeuden vaatii todiste oikeasta portaalista tai vastuulliselta osapuolelta.
Ovatko englanninkieliset asiakirjat täydellisiä työmaaleja?
Ei. Viisi työasiakirjaa ja Excel ovat ruotsinkielisiä; erillinen englanninkielinen käyttäjien opas sisältyy pakkaus.
Ovatko PDF-versiot interaktiivisesti täytettävissä?
Ei. Käytä DOCX-muotoa muokkaamiseen. PDF on haettavissa ja tulostettavissa.
Liittyvät tuotteet – valitse oikea vaihe
Tarvitsetteko laajemman siirtosuunnitelman koko tehtävälle, mukaan lukien SIE ja sovitukset, katso Kirjanpitotoimiston vaihto & siirtosuunnitelma. Jos tehtävä koskee itse kirjanpitosuunnitelman vaihtoa, katso Kirjanpitosuunnitelman vaihto – SIE-export ja saldotarkastus. Uutta sopimusta kirjanpitoasiantuntijan kanssa varten, katso Talouspalveluiden tehtäväsopimus. Tämä tuote koskee itse oikeuksien päättymistä ja sen vahvistettavia jälkiä.
Versio, lähteet ja läpinäkyvä tarkistustila
Julkaisu 1.0, AI-avusteinen oikeudellinen lähdetarkistus ja tekniset tiedostotestit 20. marraskuuta 2026. Ensisijaiset lähteet: Veroviraston valtuutettujen opas, virallinen SKV 4804, IMY henkilötietojen käsittelijäsopimuksista ja kirjanpitolaki. Ei ulkopuolista lakimiesarviointia, tilintarkastajan valvontaa, pankkitodistusta, automaattista pääsyn peruuttamista tai suoritettua viranomaisilmoitusta.