Svenska Dokumentmallar
Kaksoistasku ja kaksoismaksu B2B – kiistämisperusteet, hyvitysehdot ja todisterekisteri | Word/PDF/Excel
Kaksoistasku ja kaksoismaksu B2B – kiistämisperusteet, hyvitysehdot ja todisterekisteri | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista työkirjaa ruotsalainen opas englanninkielinen käyttöopas; Excel ruotsiksi
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Onko yritys saanut saman laskun kahdesti vai onko samaa toimittajan laskua vahingossa maksettu kahdesti? Tämä ruotsinkielinen B2B-paketti auttaa talousvastuullisia, pienyrittäjiä ja kirjanpitosuorituksia selvittämään, onko kyseessä todellinen kaksoislasku, kiistämään maksamattomasta kaksoislaskusta, vaatimaan hyvitystä, kun oikea lasku on maksettu kahdesti, sekä dokumentoimaan lopputuloksen. Tärkeää: epäilty kaksoislasku ei ole automaattisesti virheellinen vaatimus, eikä väärinmaksu anna aina ehdotonta oikeutta hyvitykseen.
Pikafaktoja: 15 asiakasasiakirjaa · 7 itsenäistä asiakirjaa muokattavina DOCX-tiedostoina ja vastaavina hakukelpoisina PDF-tiedostoina sekä XLSX-työkirja yhdeksällä välilehdellä. Viisi ruotsinkielistä työkaavaa, yksi ruotsinkielinen opas, yksi englanninkielinen käyttöopas. PDF-tiedostoissa ei ole interaktiivisia täytettäviä kenttiä. Vaatii DOCX-, PDF- ja XLSX-tiedostoja tukevan ohjelman. Digitaalinen toimitus ZIP-muodossa.
01 · Pakkauksen sisältö
Viisi itsenäistä ruotsinkielistä työasiakirjaa (arviointi, kiistokirje, hyvityksen vaatimus, laskun korjaus ja loppuselvitys), ruotsinkielinen käyttöopas ja englanninkielinen käyttöopas. Kaikki seitsemän ovat saatavilla sekä Word- että PDF-muodossa, eli yhteensä 14 tiedostoa. Lisäksi Excel-työkirja (1 tiedosto).
02 · Mitä tiedostot sisältävät
Erilliset polut maksamattomalle kaksoislaskulle, todellisesti toteutuneelle kaksoismaksulle ja virheelliselle laskupohjalle. Asiakasarvot näyttävät laskuviitteet, transaktio-ID:n, sopimuksen perusteet, pankkitodisteet, laskun korjauksen, kirjanpitoselvityksen ja todellisen loppuselvityksen hyväksynnän. Excel antaa tarkistusmerkkejä, ei oikeudellisia tuomioita.
Kenelle paketti sopii – ja kenen tulisi valita jotain muuta?
Tilanne A: Yritys saa kaksi laskua samasta ostotilauksesta, joista toista ei ole vielä maksettu. Käytä asiakirjapöytäkirjaa ja kiistokirjettä. Tilanne B: Toimittaja on vastaanottanut kaksi pankkimaksua samasta oikeasta laskusta. Käytä selvitystä, pankkitodisteita ja erillistä hyvityksen vaatimusta – ei automaattista hyvityslaskun vaatimista.
Ei sovi yleiseksi prosessipakkaukseksi oikeusistuin, Kronofogden virallisiin vastauksiin, kuluttajakiistoihin, kirjanpitosysteemeihin, verokonsultointiin tai pankin peruuttamiskäytäntöihin. Tavalliseen hinta-, toimitus- tai reklamaatioon liittyvään kiistaan ilman kaksoistilannetta sopii paremmin yleinen B2B-laskukiistokaava.
Tarkka tiedosto kohti
| Asiakirja | Toiminto | Kieli | Muoto |
|---|---|---|---|
| 01 Arviointipöytäkirja | Kaksoislaskut, maksut, tilausviitteet ja todellinen tapahtuma | Ruotsi | DOCX/PDF |
| 02 Kiistokirje | Kiista maksamattomasta kaksoislaskusta | Ruotsi | DOCX/PDF |
| 03 Hyvityksen vaatimus | Kaksi todellista maksua ja pyyntö vastaanottajan hyvityksestä | Ruotsi | DOCX/PDF |
| 04 Laskun korjaus | Vaadi korjattua laskua vain, jos laskupohja on virheellinen | Ruotsi | DOCX/PDF |
| 05 Loppuselvitys | Vahvista vastaanotettu hyvitys, mahdolliset korjaukset ja arkistointi | Ruotsi | DOCX/PDF |
| 06 Ruotsinkielinen opas | Viimeistely, laukaisevat tapahtumat, riskirajat | Ruotsi | DOCX/PDF |
| 07 English User Guide | Ohjeet ruotsinkielisille lomakkeille, ei englanninkielisiä oikeudellisia lomakkeita | Englanti | DOCX/PDF |
| 08 Excel-rekisteri | Yhdeksän välilehteä tarkistusmerkkeille, seurannalle ja todisteille | Ruotsi | XLSX |
DOCX-tiedostot ovat muokattavissa. PDF-tiedostot ovat hakukelpoisia ja tulostettavissa, mutta niistä puuttuvat interaktiiviset kentät. Pääasiakirjat ja Excel ovat ruotsinkielisiä; englanninkielinen opas ei ole asiakirjojen oikeudellinen käännös.
Excel-rekisteri ja käytännön toiminto
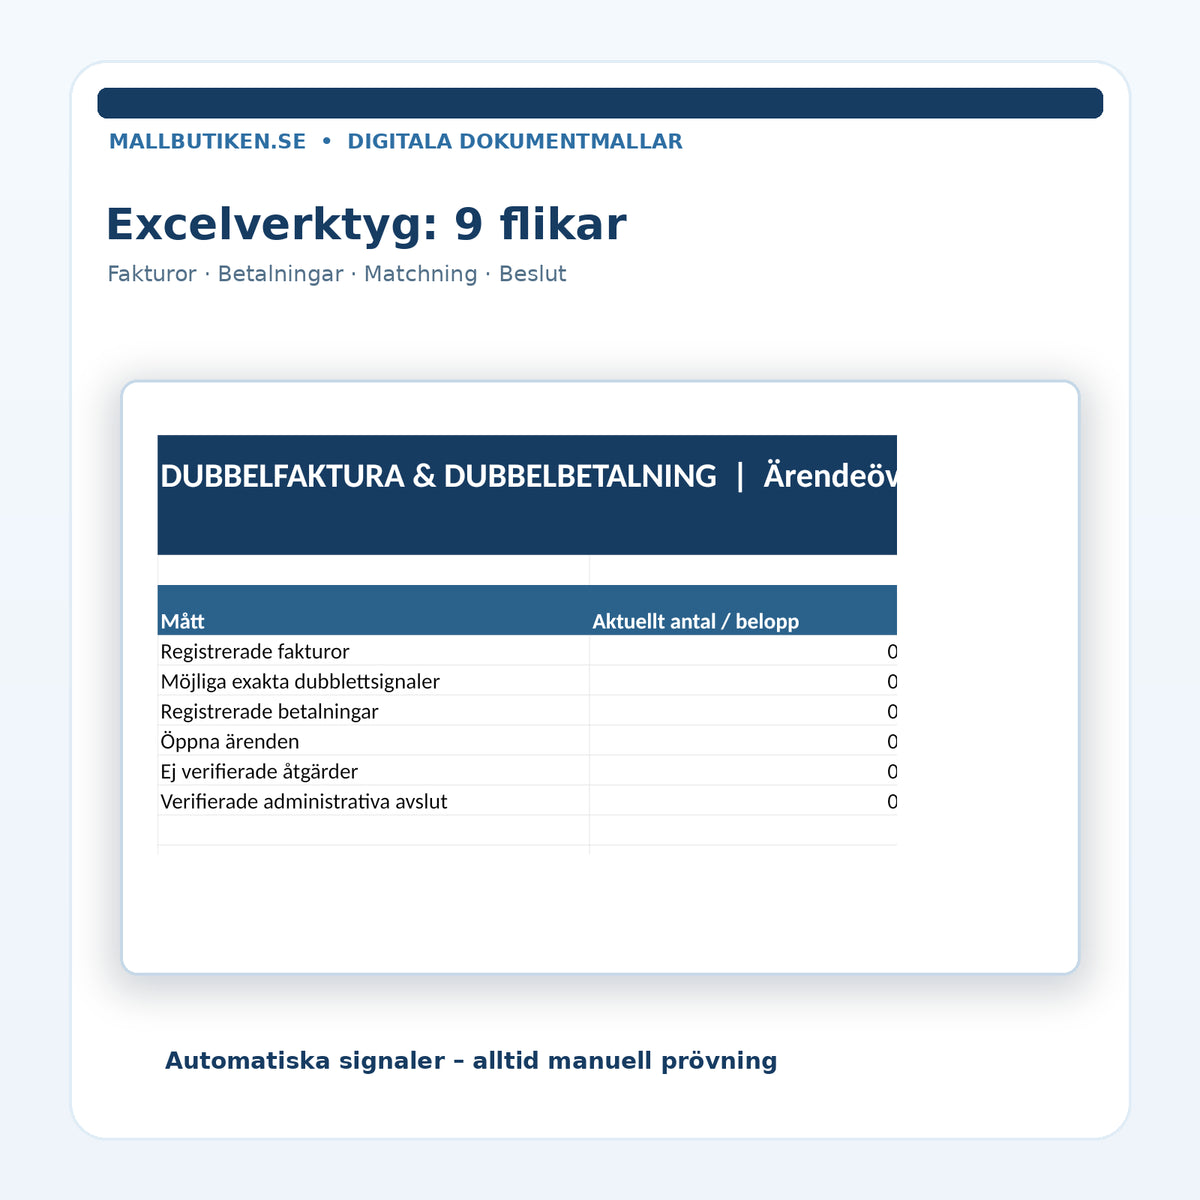
Työkirjassa on välilehdet Yleiskatsaus, Laskut, Maksut, Vastaavuus, Asiat, Toimenpiteet, Todisteet, Päätökset ja Lue minua. Kaava merkitsee mahdollisen tarkan kaksoislaskun, kun toimittaja, laskun numero ja bruttomaksu täsmäävät useamman rivin kohdalla. Toinen laskee todelliset syötetyt maksut lasku-ID:n mukaan ja merkitsee mahdollisen yl最大限maksun. Kuvitteelliset testitiedot on tarkistettu ja poistettu. Esimerkki: 12 500 kruunun lasku, jolle on kirjattu kaksi 12 500 kruunun maksua, näyttää mahdollisen 12 500 kruunun yl最大限maksun – ei vahvistettua hyvitystä.
Excel ei arvioi, onko kahdella laskulla eri oikeudelliset perusteet, pitääkö vastapuolen hyvittää, arvonlisäveron vähennys, vanhentuminen, oikeudelliset määräajat tai todellinen kirjanpitoselvitys. Negatiiviset laskumäärät merkitään tarkistustarpeeksi.
Vaihe vaiheelta
- Kerää molemmat laskut, sopimukset, ostotilat, toimitustodisteet ja pankkitapahtumat.
- Tarkista, onko kyseessä kaksoislaskut, kaksoispankkimaksut vai molemmat.
- Käytä oikeaa kirjetta: kiistokirje, hyvityksen vaatimus tai laskun korjaus.
- Vaadi vastausta, dokumentoi hyvitys ja säilytä alkuperäisten todisteiden kopiot.
- Tarkista fyysinen hyvitys ja mahdollinen korjauslasku oikeissa järjestelmissä.
- Vahvista loppuselvitys manuaalisesti ja allekirjoita sisäinen lopputarkastus.
Oikeudelliset edellytykset
Kirjanpitosäädös (1999:1078) edellyttää jäljitettäviä kirjanpitosaldoja ja vahvistuksia, myös korjauksissa. Veroviraston laskutukseksi antamat ohjeet selittävät, milloin korjauslasku ja arvonlisäveron korjaus ovat voimassa. Korkeimman oikeuden päätös T 409-22 osoittaa, että virheellisesti tehdyllä maksulla voi olla oikeudellinen peruste ja että hyvitysoikeutta on arvioitava olosuhteiden perusteella. Kronofogden ohjeet yrittäjille kuvaavat virheellisten vaatimusten ja maksusuoritusmääräysten erillistä käsittelyä.
Erityisen tärkeää: oikean laskun kaksoismaksu ei automaattisesti johda hyvityslaskun vaatimukseen. Laskusta esitetty kiista ei automaattisesti lopeta mahdollista perintä- tai oikeusprosessia. Oikeudellisesta perusteesta tai monimutkaisesta arvonlisäverokysymyksestä riippumattomuuden vuoksi on syytä ottaa apuun erityistä kirjanpito- tai oikeustaitoa.
Usein kysyttyä
Mitä teen, jos lasku on maksamaton, mutta olen saanut sen kahdesti?
Selvitä, viittaavatko molemmat samaan suoritukseen, ilmoita tarkalleen, mikä lasku kiistataan ja miksi, sekä liitä mukaan vahvistettavia todisteita. Kirje ei yksinään vahvista vaatimuksen olemassaoloa.
Onko kaksoismaksu automaattisesti oikeus hyvitykseen?
Ei. Vaadi kirjallista loppuselvitystä ja hyvitystä, jos tunnistettavaa oikeudellista perustetta ei ole, mutta vastaanottajan oikeudellista perustaa ja muita olosuhteita on arvioitava.
Onko toimittajan pakko myöntää hyvityslasku, jos olen maksanut kahdesti?
Ei pelkästään kaksoispankkimaksun vuoksi. Korjauslasku voi kuitenkin olla relevantti, jos itse lasku on virheellinen.
Voiko Excel määrittää, onko toimittajalla hyvitysoikeus?
Ei. Työkirja näyttää syötettyjen tietojen poikkeamat ja hallinnolliset tilat. Se ei tee oikeudellista arviointia tai kirjanpitoa.
Ovatko PDF-tiedostot täytettävissä digitaalisesti?
Eivät. Ne ovat hakukelpoisia ja tulostettavissa. Käytä muokattavia Word-tiedostoja.
Ovatko työkaavat englanniksi?
Eivät. Vain English User Guide on englanniksi ja se selittää ruotsinkielisten asiakirjojen käytön.
Aiheeseen liittyvät resurssit
Katso myös yleistä laskukiistämistä yrityksille ja kirjanpitosäädöksen vahvistusvaatimuksia.
Lähdeversio ja tarkistustila
Versio 1.0 · AI-avusteinen oikeudellinen lähdetarkistus ja tiedostotesti 20. marraskuuta 2026. Ei ulkopuolista lakimiesarviointia tai viranomaisesimoleimaa.