Svenska Dokumentmallar
IFRS 18 2027 – FI:n moduulivalinta, FINREP-rajoitus ja Fidac-tarkastus | Word/PDF/Excel
IFRS 18 2027 – FI:n moduulivalinta, FINREP-rajoitus ja Fidac-tarkastus | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista käyttökaavaa ja ruotsalainen opas DOCX/PDF-muodossa; erillinen englanninkielinen käyttöopas DOCX/PDF-muodossa. Ruotsinkielinen Excel-työkirja jossa on 10 välilehteä. Ei englanninkielisiä käyttökaavoja.
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Onko Finanssivalvonta pyytänyt yritystänne valitsemaan raportointitavan IFRS 18:lle vuodelle 2027? Tällä erikoistuneella dokumenttipaketilla pankit ja muut suoraan koskevat FI-raportointi-ilmoittajat voivat dokumentoida sisäisen päätöksensä, vastata viranomaiselle, kartoittaa vastaavat FINREP- ja IFRS 18 -mallit sekä tarkistaa todelliset Fidac-kuittaukset. Paketti auttaa välttämään tiettyä riskiä: että samaa vastaavaa raportointimallia jätetään lähetettynä kahdesti siirtymisen aikana.
Tärkeä määräaika: 30. marraskuuta 2026
Finanssivalvonnan 9. marraskuuta 2026 julkaisema päivitys korvaa viranomaisen aiemman 14. lokakuuta annetun ilmoituksen. Koskevat yritykset voivat vuoden 2027 ensimmäisen, toisen ja kolmannen neljänneksen aikana jatkaa FINREP-raportointia tai raportoida Fidacissa erityisellä IFRS 18 -moduulilla vastaavien FINREP-mallien sijaan. FI ilmoittaa, että yritysten on vastattava viranomaisen yksilölliseen pyyntöön uusinta 30. marraskuuta 2026. FI odottaa, että muutokset FINREP-sääntöihin ja väliaikaisen moduulin poistaminen tapahtuvat vuoden 2027 neljännen neljänneksen alkaessa. Tarkistakaa aina mahdolliset myöhemmät muutokset ennen varsinaista raportointia.
01 – Paketin sisältö
Viisi suomenkielistä käyttöohjetta, suomenkielinen opas ja englanninkielinen User Guide, kaikki muokattavissa Word-muodossa (DOCX) ja hakukelpoisessa PDF-muodossa: 14 dokumenttitiedostoa. Lisäksi suomenkielinen Excel-rekisteri kymmenellä välilehdellä (XLSX). Yhteensä 15 asiakastiedostoa ZIP-pakassa. Käyttöohjeet ovat suomeksi; englanninkielinen opas ei ole täydellinen englanninkielinen käyttöohjeiden versio.
02 – Mitä tiedostot sisältävät
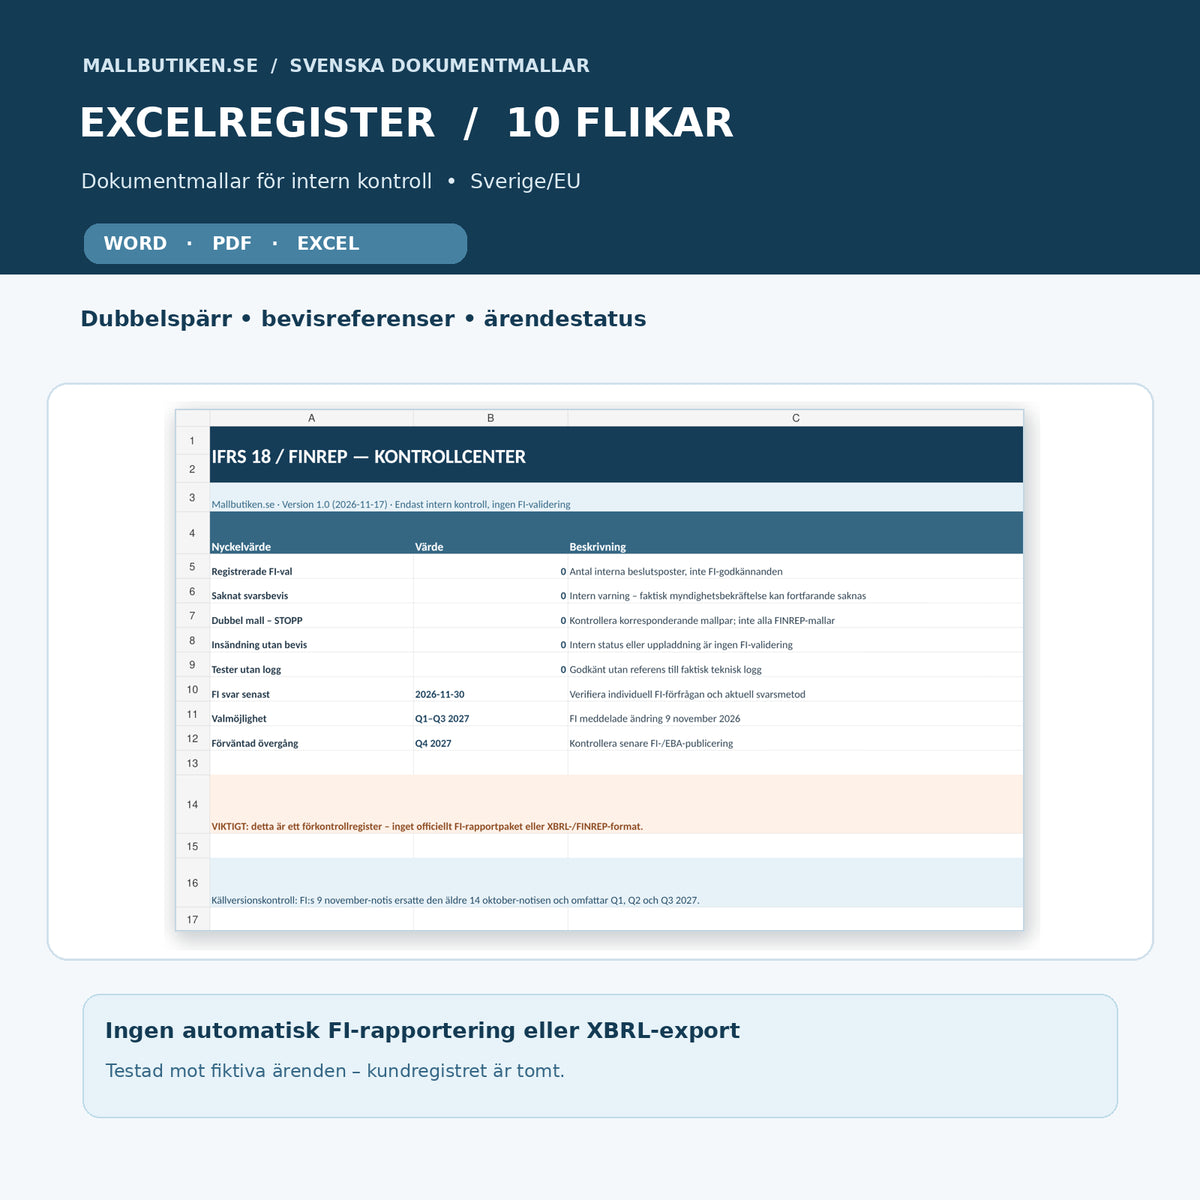
Päätöspöytäkirja valitulle raportointitavalle, vastauksen luonnos FI:lle, vastaavien malliparien tarkistus, Fidac-testipöytäkirja, tekniset poikkeamat ja korjaukset sekä kaavaohjattu Excel-rekisteri, joka merkitsee kaksoisraportoinnin, puuttuvat vastauskuittaukset ja ilmoitetun lähettämisen ilman tiedosto- tai kuittausvahvistusta. Excel ei ole FI:n raportointijärjestelmä eikä se luo voimassa olevaa XBRL-raporttia.
Mille yrityksille malli on tarkoitettu?
Rahoituslaitoksille ja niiden raportointi-, kirjanpito-, compliance- ja IT-tiimeille jotka todellisuudessa kuuluvat FI:n yksilölliseen raportointipyyntöön koskien IFRS 18:aa ja FINREP:iä. Tuotetta ei ole tarkoitettu pakolliseksi rekisteröintimalliksi kaikille suomalaisille yrityksille eikä yleiseksi IFRS-kirjanpito-kurssiksi. Etkö ole tullut yhteyteen? Vahvistakaa ensin, kuuluuko raportointinne FI:n tarjoamaan valintavaihtoehtoon.
Tiedostot ja toiminnot
| Dokumentti | Käytännön tarkoitus | Muoto | Kieli |
|---|---|---|---|
| 01 Päätöspöytäkirja IFRS 18:lle tai FINREP:ille | Raportointi, tavan valinta Q1–Q3, perustelu, sisäinen vahvistus ja FI:lle annettava vastaus | DOCX + PDF | Suomi |
| 02 Vastaus Finanssivalvonnalle | Mukautettava vastaus FI:n yksilölliseen pyyntöön, oikea vastaustapa ja todiste | DOCX + PDF | Suomi |
| 03 FINREP–IFRS 18 -mallikartoitus | Vastaavien malliparien, järjestelmäversioiden ja kaksoisjättämisen riskin tarkistus | DOCX + PDF | Suomi |
| 04 Fidac-tekninen hyväksymistesti | Testitapaukset, validointipäiväkirja, tekniset kuittaukset ja todelliset lopputulokset | DOCX + PDF | Suomi |
| 05 Poikkeama ja korjaus | Raportointivirhe, puutteellinen peruste, korjaus ja jäljitettävä arkistointi | DOCX + PDF | Suomi |
| 06 Suomenkielinen käyttöohje | Käyttö, uusimmat FI:n ilmoitukset, viisi skenaariota ja lähteet | DOCX + PDF | Suomi |
| 07 English User Guide | Englanninkieliset ohjeet suomenkielisiin käyttöohjeisiin | DOCX + PDF | Englanti |
| 08 Excel-ohjelma tarkistukseen ja seurantaan | 10 välilehteä: FI-valinta, mallikartoitus, testi, Fidac, poikkeamat ja toimenpiteet | XLSX | Suomi |
Ero IFRS 18:n ja väliaikaisen Fidac-moduulin välillä
IFRS 18 on standardi talousraportoinnin esityksestä ja tiedottamisesta, joka korvaa IAS 1:n ja tulee voimaan sovellettavaksi relevantteihin tilikausiin 1. tammikuuta 2027 alkaen. Se tuo muun muassa muutoksia tulosraportoinnin rakenteeseen, osatietoihin ja tiettyihin määriteltyihin suoritusmittareihin. Valinta FI:n väliaikaiseen IFRS 18 -moduuliin ja jatkuvaan FINREP-raportointiin on sen sijaan valinta valvontaraportointitavasta. Se ei korvaa tärkeitä kirjanpito-velvoitteita.
Valitkaa tekninen polku vastaaville mallipareille: jatkakaa näille pelkästään FINREP:illä tai käyttäkää niihin erillistä IFRS 18 -moduulia. Muut FINREP-raportit, joita ei korvata kyseisillä malleilla, saattavat silti edelleen vaatia jättämistä. Käyttäkää FI:n ja EBA:n ajankohtaisia malli- ja taksonomiiversioita – mallien tunnisteita ei tule löytää.
Excel – kymmenen välilehteä testatuilla valvontaviesteillä
Aloitus tilastolaskurin ja selitysten kanssa; Raportointi sisäisellä LEI-/FI-tarkistuksella; FI-valinta päätöksen ja todellisen vastausviitteen kanssa; Ajanjaksot Q1–Q4; Mallikartoitus varoituksella kaksoisista vastaavista malleista; Testitapaukset lokitustiedolla; Fidac erillisellä tiedostohashilla ja kuittauksella; Poikkeamat; Toimenpiteet ja Lähteet.
Rekisteri on testattu skenaarioissa fiktiivisillä raportointi-ilmoittajilla, jotka on poistettu asiakasversiosta. Testitulokset sisältävät ”STOP: KAKSOISMALLI”, ”PUUTTEELLINEN VASTAUSTODISTE”, ”PUUTTEELLINEN TIEDOSTO/KUITTAUS” ja ”PUUTTEELLINEN TESTILOKI”. Kirjoitettu kuittausviite ei automaattisesti vahvista, että viite on aito tai että FI on validoinut raportoinnin.
Vaihe vaiheelta
- Tarkistakaa kattavuus: onko oikea henkilö FI:n todellinen raportointi-ilmoittaja, joka on saanut pyynnön?
- Kerätkää FI:n ilmoitus: vahvistakaa päätös, oikea määräaika ja FI:n erityisesti ohjeistama vastaustapa.
- Valitkaa raportointitapa: dokumentoikaa valinta ja siihen liittyvä tekninen tuki päätöspöytäkirjaan.
- Vastakaa FI:lle ajoissa: mukautakaa seurantaasi ja tallentakaa todellinen lähetyskuittaus.
- Kartoittakaa vastaavat mallit: erottakaa IFRS 18 -moduulin korvaamat FINREP-mallit muista pakollisista malleista.
- Testatkaa teknisesti: soveltamalla voimassa olevaa EBA-taksonomia ja FI:n julkaisemia Fidac-ohjeita sekä arkistoimalla todelliset validointipäiväkirjat.
- Seuratkaa ja korjatkaa: tarkistakaa todellinen vastaanottokuittaus, hylkääminen, korjaus tai uudelleenlähetys.
- Seuratkaa Q4 2027:ää: vahvistakaa, tapahtuuko ja milloin odotettu siirtyminen muutettuun FINREP:iin todellisuudessa.
Usein kysyttyä
Koskeeko se vuoden 2027 ensimmäisiä kahta tai kolmea neljännestä?
FI:n uusimman 9. marraskuuta 2026 annetun ilmoituksen mukaan valintamahdollisuus koskee ensimmäisiä kolmea neljännestä. Vanhempi kaksi neljännestä koskeva ilmoitus on korvattu.
Voinko lähettää mukana tulevan Excel-tiedoston suoraan Fidaciin?
Ei. Excel on sisäinen tarkistus- ja seuranta-rekisteri. Virallinen taksonomia, tekninen tiedostojen luominen ja validointi tapahtuvat yrityksen raportointiratkaisussa FI:n/EBA:n ohjeiden mukaisesti.
Tarvitsevatko kaikki pankit uutta IFRS 18 -moduulia?
Ei FI:n ilmoituksen mukaan. Koskevat raportointi-ilmoittajat voivat valita FINREP-raportoinnin jatkamisen siirtymisen aikana. Dokumentoikaa oikea vaihtoehto ja FI:n yksilöllinen pyyntö.
Voimmeko lähettää sekä IFRS 18 -moduulin että FINREP:in?
Älkää lähettäkää vastaavia malleja kahdesti. Muut edelleen pakolliset FINREP-mallit saattavat vaatia jättämistä; päätätkää, mitkä vastaavat toisiaan FI:n ja EBA:n ajankohtaisen teknisen dokumentaation perusteella.
Onko 30. marraskuuta yleinen viranomaisen määräaika kaikille yrityksille?
Ei. Se on vastausaika yrityksille, joille FI on ottanut yhteyttä koskien tätä erityistä raportointivalintaa vuonna 2026. Se ei ole yleinen IFRS 18 -rekisteröintivelvollisuus.
Onko tuote FI:n tai tilintarkastusyrityksen sertifioima?
Ei. AI:n avustama oikeudellinen ja tekninen lähdetarkistus on tehty 17. marraskuuta 2026 mennessä. Ulkopuolinen lakimies-, tilintarkastaja- tai viranomaisarviointi, hyväksytty tekninen FINREP-vienti tai todellinen lähetys ei sisälly tähän.
Täydentävät dokumentit
Jos tarvitsette sen sijaan laatia vuosittaista DORA-rekisteriä IT-sopimuksista, löydätte DORA RoI 2027 – FI:n tietorekisteri. Tämä IFRS 18 -paketti on toinen ja tarkempi raportointiprosessi.
Oikeuslähteet, päivitystila ja versio
FI, 9. marraskuuta 2026 – uusimmat IFRS 18 -ohjeet; FI, 14. lokakuuta 2026 – korvaa aiemman ilmoituksen; EBA – tekninen raportointipaketti 4.4 vaihe 1; EBA – lausunto siirtymisestä; IFRS Foundation – IFRS 18. Versio 1.0, lähdetarkistus 2026-11-17. Uudemmat viralliset ohjeet ovat aina ensisijaisia.