Asiakirjamallista
Asiakaskannattavuusanalyysi & Asiakaskate 2026/2027 on täydellinen mallipaketti yrityksille, jotka haluavat nähdä, mitkä asiakkaat ja asiakassegmentit todella tuottavat voittoa – eivät vain liikevaihtoa.
Paketti yhdistää muokattavat Word- ja PDF-mallit edistykselliseen Excel-työkaluun, joka on tarkoitettu jopa 200 asiakkaalle ja 1 000 asiakaskohtaiselle kustannuserälle.
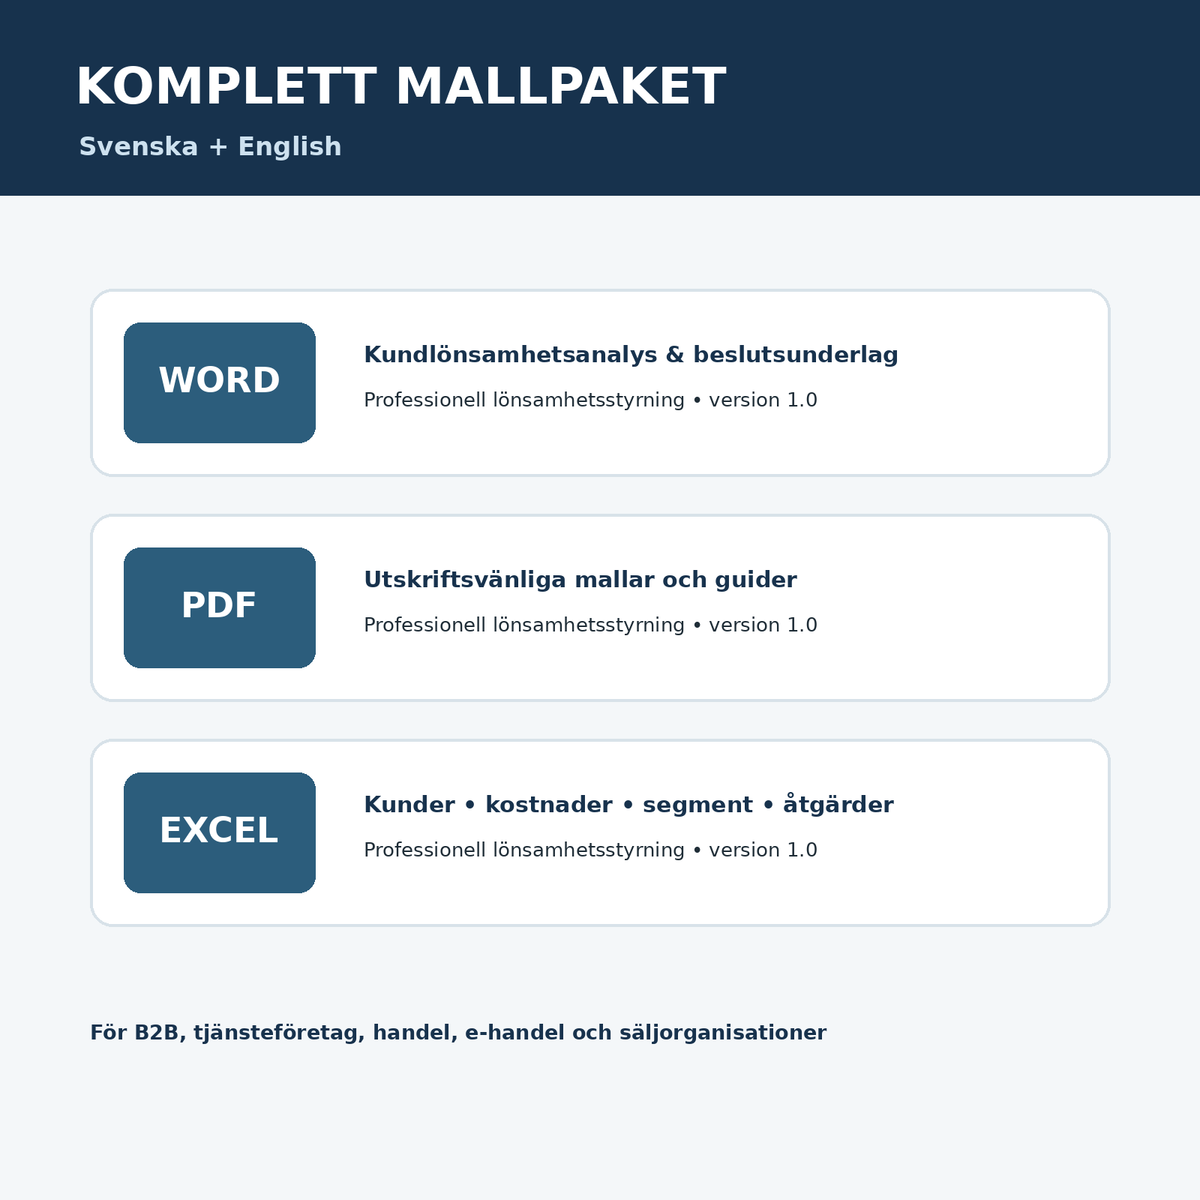
Tämä sisältyy
- Ruotsinkielinen asiakaskannattavuusanalyysi Word- ja PDF-muodossa
- English Customer Profitability Analysis Word- ja PDF-muodossa
- Ruotsinkielinen käyttöopas Word- ja PDF-muodossa
- English User Guide Word- ja PDF-muodossa
- Excel-työkalu asiakkaille, palvelukustannuksille (cost-to-serve), asiakaskatteelle, segmenteille ja toimenpiteiden seurannalle
Excel-työkalu analysoi
- liikevaihdon sekä suorat/muuttuvat kustannukset
- myyntikatteen ennen asiakaskohtaisia kustannuksia
- alennukset, myyntiajan, perehdytyksen, tuen ja erikoisräätälöinnin
- rahdit, palautukset, luottokustannukset ja muut palvelukustannukset (cost-to-serve)
- asiakaskatteen ja asiakaskatemarginaalin
- asiakaskustannusasteen
- asiakasluokat A–D automaattisilla toimenpidesignaaleilla
- segmenttien kannattavuuden
- liikevaihdon keskittymisen ja kannattamattomat asiakkaat
Kenelle?
Sopii muun muassa B2B-yrityksille, konsulttiyrityksille, palveluyrityksille, tukkukaupoille, verkkokaupoille ja muille liiketoiminnoille, joissa asiakkaat eroavat toisistaan alennusten, palvelutarpeen, tuen, logistiikan tai myyntikustannusten suhteen.
Tärkeää mallista
Asiakaskate on sisäinen ohjausmittari, ei virallinen kirjanpidon erä. Yhteisiä kustannuksia tulisi jakaa vain silloin, kun on olemassa relevantti ja dokumentoitu jakoperuste. Vältä sellaisten kustannusten kaksinkertaista laskentaa, jotka sisältyvät jo tuotteen suoriin kustannuksiin.
Muoto: DOCX, PDF ja XLSX. Kieli: ruotsi + English. Tarkistettu: 8. lokakuuta 2026.