Asiakirjamallista
Toimittajakoodi & ESG Due Diligence 2026/2027 – täydellinen 2-in-1-paketti ruotsiksi + englanniksi
Täydellinen työ- ja dokumenttipaketti yrityksille, jotka haluavat rakentaa ammattimaisen, riskipohjaisen prosessin seuraaville osa-alueille: Supplier Code of Conduct, toimittajien due diligence, ihmisoikeudet, ympäristöriskit, pakkotyöriskit, DDQ, CAP, auditoinnit ja reklamaatiot.
Paketti on suunniteltu erityisesti hankinta-, compliance-, ESG-, laki-, laatu- ja johtotehtäviin. Se toimii sekä käytännön työkaluna yrityksille, jotka kohtaavat jo asiakkaiden tai konsernin asettamia toimittajien due diligence -vaatimuksia, että CSDDD-valmiuden varmistamiseen tulevaa kansallista soveltamista varten.
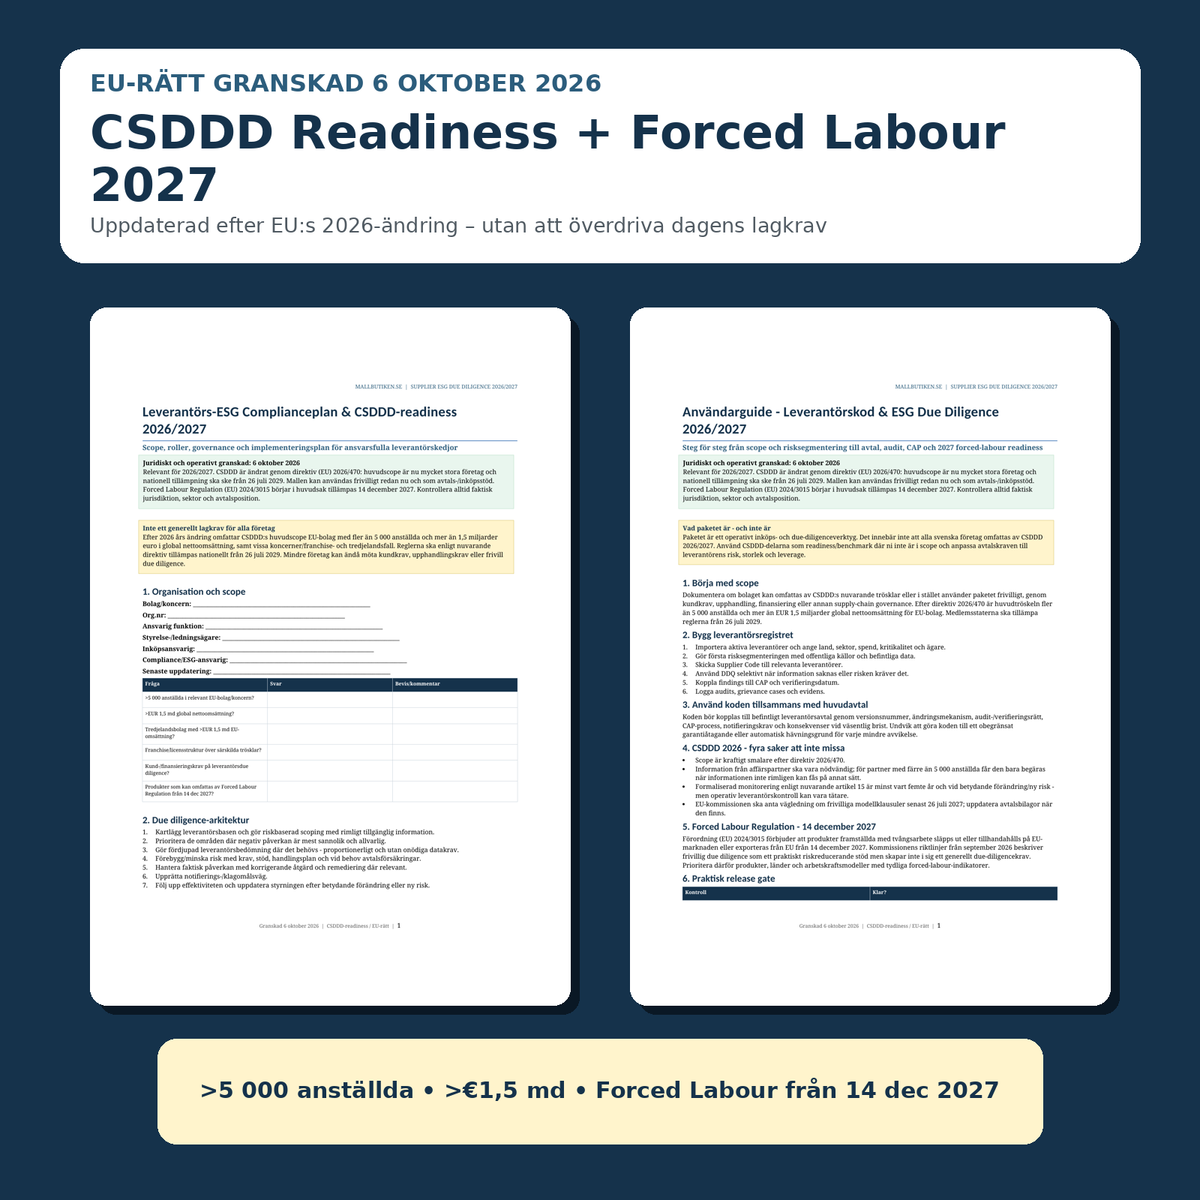
2-in-1: kaikki seitsemän dokumenttia ovat saatavilla erillisinä ruotsin- ja englanninkielisinä versioina. Saat 14 Word- + PDF-dokumenttipohjaa sekä edistyneen Excel-rekisterin – yhteensä 29 tiedostoa.
Paketti on päivitetty direktiivin (EU) 2026/470 mukaiseksi, joka muutti CSDDD:n soveltamisalaa, tiedonkeruuperiaatteita, seurantaa ja soveltamispäivämääriä. Se huomioi myös asetuksen (EU) 2024/3015 pakkotyöllä valmistetuista tuotteista sekä EU-komission syyskuussa 2026 julkaisemat suuntaviivat. Paketti on relevantti vuosille 2026/2027, mutta se tulee aina mukauttaa todellisen lainkäyttöalueen, sektorin, sopimussuhteen ja riskin mukaan.
Tämä sisältyy pakettiin
| Dokumentti | Ruotsi | Englanti | Käyttö |
|---|---|---|---|
| Compliance-suunnitelma & CSDDD-valmius | Kyllä | Kyllä | Soveltamisala, hallintomalli, roolit, toteutus ja 2027-valmius. |
| Supplier Code of Conduct / Toimittajakoodi | Kyllä | Kyllä | Ihmisoikeudet, työolosuhteet, ympäristö, etiikka, ilmoitusvelvollisuus ja CAP. |
| Supplier Due Diligence Questionnaire – DDQ | Kyllä | Kyllä | Riskipohjainen toimittajakyselylomake näyttökentillä. |
| Riskien arviointi & segmentointi | Kyllä | Kyllä | Maa, sektori, työvoima, monimutkaisuus, näyttö ja kriittisyys. |
| Corrective Action Plan – CAP & korjaavat toimenpiteet | Kyllä | Kyllä | Juurisyy, toimenpide, määräaika, todentaminen, korjaus ja eskalointi. |
| Auditointi, seuranta & reklamaatiomenettely | Kyllä | Kyllä | Auditointiohjelma, havainnot, valitukset ja tarkistustiheys. |
| Yksityiskohtainen käyttöopas | Kyllä | Kyllä | Vaiheittaiset ohjeet soveltamisalasta toimittajarekisteriin, CAP-prosessiin ja 2027-valmiuteen. |
| Supplier ESG Due Diligence Register | Excel (XLSX) | Kojelauta, toimittajarekisteri, pisteytys, DDQ, CAP, auditointi, reklamaatiot ja pakkotyövalmius. | |
Paketti alkaa toimittajarekisterillä ja riskien segmentoinnilla. Kattavampia DDQ-, auditointi- ja näyttövaatimuksia käytetään vain silloin, kun riskikuva sitä edellyttää. Tämä on erityisen tärkeää EU:n vuoden 2026 CSDDD-muutoksen jälkeen, joka nimenomaisesti rajoittaa tarpeettomia tietovaatimuksia pienempiä liikekumppaneita kohtaan.
Erillään tavallisesta toimittajasopimuksesta
Mallimyymälässämme on jo erillinen toimittajasopimus kaupallisia ehtoja, kuten hintaa, toimitusta, takuuta, SLA:ta, vastuuta ja tilausprosessia varten. Tämä tuote täyttää toisenlaisen tehtävän: vastuulliset hankinnat ja dokumentoitu toimittajien due diligence.
Supplier Code voidaan liittää olemassa olevaan toimittajasopimukseen tai hyväksyttää erikseen. Käyttöoppaassa kuvataan, kuinka versionumerot, auditointi-/todentamisoikeus, CAP-prosessi, ilmoitusvelvollisuus ja seuraamukset olennaisissa puutteissa voidaan linkittää pääsopimukseen ilman, että jokainen pieni poikkeama johtaa automaattiseen irtisanomisoikeuteen.
CSDDD EU:n vuoden 2026 muutoksen jälkeen – oikea aikajana ja soveltamisala
CSDDD – direktiivi (EU) 2024/1760 – koki olennaisia muutoksia direktiivin (EU) 2026/470 myötä. EU-yhtiöille pääkynnysarvona on nyt yritykset, joilla on yli 5 000 työntekijää ja yli 1,5 miljardia euroa maailmanlaajuista liikevaihtoa. Erityissäännöksiä sovelletaan muun muassa konserneihin, kolmansien maiden yhtiöihin ja tiettyihin franchise-/lisenssimalleihin.
Nykyisen direktiivitekstin mukaan jäsenvaltioiden on annettava täytäntöönpanosäännöt viimeistään 26. heinäkuuta 2028 ja sovellettava niitä 26. heinäkuuta 2029 alkaen. Tuotetta markkinoidaan siksi tietoisesti CSDDD-valmiutena vuosille 2026/2027 – ei niin, että jokaisella ruotsalaisella (tai suomalaisella) yrityksellä olisi jo lakisääteinen CSDDD-vaatimus.
Tietovaatimukset pienempiä toimittajia kohtaan
Direktiivi (EU) 2026/470 rajoittaa trickle-down-vaikutusta. Syvällisessä arvioinnissa tietoja liikekumppaneilta tulee pyytää vain, kun se on tarpeen. Liikekumppaneilta, joilla on alle 5 000 työntekijää, tietoja saa uuden mallin mukaan pyytää vain, kun niitä ei kohtuudella voida saada muulla tavoin.
Tämä on sisäänrakennettu paketin toimintatapaan: käytä ensin julkisia lähteitä, olemassa olevia todisteita ja sertifikaatteja, ja lähetä kohdennettu DDQ vasta, kun riski tai tiedon puute sitä todella edellyttää.
Seuranta
Vuoden 2026 muutoksen jälkeen CSDDD:n 15 artiklassa todetaan, että muodolliset määräaikaistarkastukset on tehtävä merkittävien muutosten jälkeen, uusien riskien ilmetessä ja vähintään joka viides vuosi. Operatiivinen hankintatyö saattaa kuitenkin vaatia tiheämpää korkean riskin toimittajien seurantaa. Tämän vuoksi Excel-rekisterissä käyttäjä voi asettaa yksilöllisen tarkistustiheyden.
Vapaaehtoiset mallilausekkeet
EU-komission tulee muutetun CSDDD:n mukaan antaa ohjeistus vapaaehtoisista mallilausekkeista viimeistään 26. heinäkuuta 2027. Paketti on siksi versionhallittu, jotta sopimusliitteet voidaan päivittää, kun tämä ohjeistus on saatavilla.
Forced Labour Regulation – tärkeä jo vuonna 2027
Asetus (EU) 2024/3015 kieltää pakkotyöllä valmistettujen tuotteiden saattamisen EU-markkinoille tai niiden viennin EU:sta. Asetusta aletaan soveltaa pääosin 14. joulukuuta 2027.
EU-komission syyskuun 2026 suuntaviivat sisältävät käytännön ohjeita pakkotyöhön liittyvästä vapaaehtoisesta due diligence -prosessista. Suuntaviivat eivät itsessään luo yleistä due diligence -vaatimusta, mutta kuvaavat, miten yritykset voivat vähentää riskiä esimerkiksi toimittajakäytäntöjen, riskipohjaisen seulonnan, sopimusvaatimusten, työntekijöiden äänen kuulemisen, auditointien ja korjaavien toimenpiteiden avulla.
Excel-rekisteri sisältää siksi erillisen välilehden Forced Labour Readiness -valmiudelle, joka kattaa mm. rekrytointimaksut, siirtotyöläisten riskit, valtion määräämän työn, jäljitettävyyden ja korkean riskin indikaattorit.
Supplier Code of Conduct – valmis toimittajakoodi
Toimittajakoodi kattaa muun muassa:
- pakkotyön, ihmiskaupan ja kohtuuttomien rekrytointimaksujen kiellon,
- lapsityövoiman kiellon ja nuorten työntekijöiden suojelun,
- syrjinnän, häirinnän ja vastatoimien kiellon,
- yhdistymisvapauden ja työehtosopimusneuvottelut,
- työajan, lepoajat, palkan ja ylityöt,
- työympäristön ja turvallisuuden,
- ympäristöluvat, kemikaalit, jätteet, päästöt ja resurssiriskit,
- lahjonnan, petokset, eturistiriidat ja liiketoimintaetiikan,
- pakotteet, vientivalvonnan ja kilpailuoikeuden,
- alihankkijat ja riskipohjaisen ketjutuksen,
- ilmoitusvelvollisuuden, auditoinnin, CAP:n ja korjaavat toimenpiteet.
Supplier DDQ – kysymykset silloin, kun riskikuva vaatii enemmän
DDQ-pohja sisältää kentät yhtiöprofiilille, tuotantomaille, omistusrakenteelle, työvoimalle, rekrytoinnille, siirtotyöläisille, rekrytointimaksuille, henkilöllisyystodistuksille, työajoille, palkoille, lapsityövoimalle, työympäristölle, ympäristöluville, alihankkijoille, väärinkäytösten ilmoittamiselle, korruptiontorjunnalle ja riskienhallinnalle.
Tarkoituksena ei ole kerätä maksimimäärää dataa. Käyttöopas näyttää, kuinka DDQ:ta käytetään valikoiden keski- tai korkean riskin toimittajien kohdalla tai silloin, kun julkiset ja olemassa olevat lähteet eivät riitä.
Riskien arviointi käytännön 1–5-mallilla
Erillinen riskimalli ja Excel-tiedosto arvioivat kuutta päätekijää:
- maa/alue,
- sektori/raaka-aine,
- työvoimamalli,
- toimitusketjun monimutkaisuus,
- näytön laatu,
- kriittisyys ja vaikuttavuus.
Excel laskee automaattisesti kokonaispisteet ja riskiluokan Low / Medium / High / Critical, samalla kun ammattimainen arvio dokumentoidaan vapaaseen tekstikenttään.
CAP, korjaavat toimenpiteet, auditointi ja reklamaatiot
- Corrective Action Plan sisältää juurisyyn, toimenpiteen, vastuullisen, määräajan, todentamismenetelmän, jäännösriskin ja korjausarvion. Se tukee myös päätöksentekoa jatkotoimenpiteistä: yhteistyön jatkaminen, tilauskielto, keskeyttäminen tai valvottu lopettaminen.
- Auditointi-/seurantapohja sisältää desktop-, remote-, on-site- ja riippumattomat auditoinnit, työntekijähaastattelut, näyttöpöytäkirjat, havainnot, vakavuusasteen ja reklamaatiolokin.
Edistynyt Excel-rekisteri koko toimittajaprosessille
Excel-työkirja sisältää:
- Kojelauta (Dashboard) – KPI-mittarit toimittajille, riskit, DDQ, CAP, auditoinnit, reklamaatiot ja pakkotyövalmius.
- Toimittajarekisteri – maa, kategoria, hankintavolyymi, kriittisyys, koodin hyväksyntä ja vastuuhenkilö.
- Riskien arviointi – kuusi riskitekijää automaattisella pisteytyksellä ja riskiluokituksella.
- DDQ Tracker – lähetetty/vastaanotettu DDQ, tulokset, näytön laatu ja seuranta.
- Koodin hyväksyntä – versionhallinta ja linkitys pääsopimuksiin.
- Havainnot & CAP – poikkeamat, juurisyyt, toimenpiteet, määräajat ja korjaukset.
- Auditointirekisteri – suunnitellut/suoritetut auditoinnit ja seuraava tarkistus.
- Reklamaatiot (Grievances) – ilmoitukset, työntekijöiden ääni ja käsittelyn tila.
- Forced Labour Readiness – erityinen 2027-valmistautuminen.
- Näyttöjen tarkistuslista (Evidence Checklist) ja lähteet.
Usein kysytyt kysymykset
Koskeeko CSDDD jo vuonna 2026 kaikkia yrityksiä?
Ei. Vuoden 2026 muutoksen jälkeen CSDDD:n pääasiallinen soveltamisala on hyvin kapea ja jäsenvaltioiden täytäntöönpanosääntöjen tulee EU-direktiivin mukaan tulla sovellettaviksi vasta 26. heinäkuuta 2029 alkaen. Paketti on siksi selkeästi merkitty CSDDD-valmiudeksi, kun yrityksellä ei ole jo muita sopimukseen tai asiakkaisiin perustuvia velvoitteita.
Voiko pieni yritys käyttää pakettia?
Kyllä. Paketti on nimenomaisesti rakennettu oikeasuhtaista käyttöä varten. Pienemmät yritykset voivat käyttää toimittajakoodia, riskirekisteriä, DDQ:ta ja CAP:ia oman todellisen riskitasonsa ja resurssiensa mukaan.
Korvaako Supplier Code toimittajasopimuksen?
Ei. Supplier Code säätelee ensisijaisesti käyttäytymistä, due diligencea ja riskejä. Kaupalliset ehdot tulee sisällyttää erilliseen toimittajasopimukseen.
Sisältyvätkö ruotsi ja englanti?
Kyllä. Kaikki seitsemän dokumenttia ovat saatavilla erillisinä ruotsin- ja englanninkielisinä versioina.
Sisältyykö Excel?
Kyllä. Täydellinen XLSX-rekisteri kojelaudalla ja operatiivisella seurannalla sisältyy.
Onko Forced Labour Regulation yleinen due diligence -vaatimus?
Asetus kieltää pakkotyöllä valmistetut tuotteet EU-markkinoilta/viennistä. Komission vuoden 2026 suuntaviivat due diligencestä ovat ohjeellisia ja vapaaehtoisia. Paketti käyttää niitä käytännön riskinvähennystukena.
Muoto ja toimitus
- 14 dokumenttipohjaa – 7 ruotsiksi + 7 englanniksi.
- 14 DOCX + 14 PDF + 1 XLSX = yhteensä 29 tiedostoa.
- Word (DOCX) + PDF + Excel (XLSX).
- Yhteensä 30 A4-sivua per Word/PDF-formaattisarja ruotsiksi + englanniksi.
- Digitaalinen tuote – fyysistä tuotetta ei lähetetä.
Oikeudellinen perusta ja viranomaislähteet
- CSDDD – konsolidoitu direktiiviteksti, 18. maaliskuuta 2026
- Direktiivi (EU) 2026/470
- EU:n neuvosto – kestävyysraportoinnin ja due diligencen yksinkertaistaminen 2026
- Asetus (EU) 2024/3015 – Forced Labour Regulation
- EU-komission Forced Labour Guidelines, syyskuu 2026
- OECD Due Diligence Guidance for Responsible Business Conduct