Svenska Dokumentmallar
Velkakirja yrityksen haltuunotossa – Word/PDF + englanti + opas
Velkakirja yrityksen haltuunotossa – Word/PDF + englanti + opas
- Tiedostomuoto
- DOCX, PDF
- Asiakirjan kieli
- Ruotsi englanti
- Tiedostojen määrä
- 8
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Velkakirja yrityksen haltuunoton yhteydessä – päivitetty 2026/2027-paketti kauppahintavelan dokumentointiin, kun koko liiketoiminta tai osa siitä luovutetaan, esimerkiksi toiminimestä osakeyhtiöksi. Paketti sisältää ruotsinkielisen päämallin Word/PDF-muodossa, English reference -asiakirjan sekä käyttöoppaat ruotsiksi ja englanniksi.
Juridisesti tarkistettu: 6. lokakuuta 2026
Malli on laadittu ruotsalaisen lain mukaiseksi yksinkertaiseksi velkakirjaksi, ja se kattaa muun muassa kauppahintavelan, koron, lyhennykset, maksuviivästykset, ennenaikaisen maksun, kuittauksen, luovutuksen, vanhentumisen sekä mahdolliset vakuudet.
Tämä sisältyy
| Skuldebrev – DOCX | Muokattava ruotsinkielinen päämalli kauppahintavelkaa varten. |
| Skuldebrev – PDF | Tulostusvalmis ruotsinkielinen versio. |
| Svensk användarguide – DOCX + PDF | Selittää koron, maksuaikataulun, kuittauksen, vakuuden, luovutuksen ja vanhentumisen. |
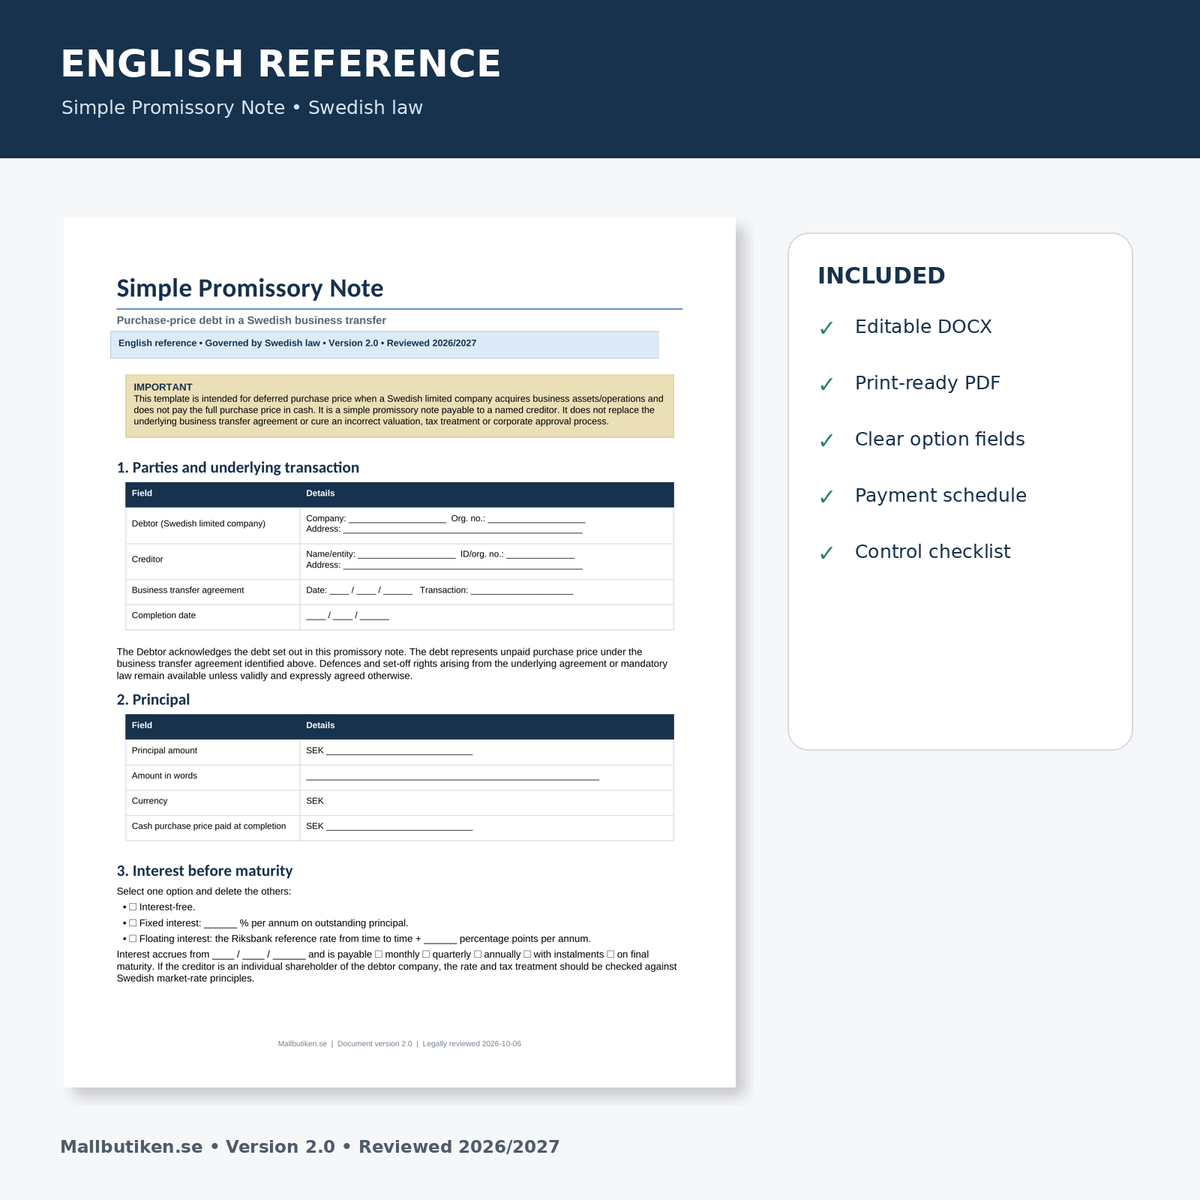
| English reference – DOCX + PDF | Simple Promissory Note governed by Swedish law. |
| English user guide – DOCX + PDF | Englanninkielinen opastus samaan ruotsalaiseen sääntelyyn. |
Tärkeä oikaisu: yksinkertainen velkakirja voidaan luovuttaa
Aiemmassa tuotetekstissä todettiin, ettei yksinkertaista velkakirjaa voi luovuttaa ilman velallisen suostumusta. Tämä on liian kategorinen väite ja on nyt korjattu.
Yksinkertainen velkakirja on asetettu tietylle velkojalle ja se voidaan luovuttaa. Uusi velkoja ei pääsääntöisesti saa velallista kohtaan parempaa oikeutta kuin edellinen velkoja, ja velallisen vastaväitteet sekä tietyt kuittausoikeudet voivat säilyä. Lisäksi ilmoitus velalliselle on tärkeä sekä käytännön että esineoikeudellisista syistä.
Mukautettu kauppahintavelalle – ei vain yleinen yksityislaina
Malli sitoo velan nimenomaisesti taustalla olevaan luovutussopimukseen. Siinä määritellään muun muassa liiketoiminnan luovutuspäivä, alkuperäinen kauppahinta, mahdollinen käteisosuus sekä se kauppahinnan osa, joka jää velaksi.
Tämä helpottaa myyjän velkakirjan erottamista muista osapuolten välisistä veloista sekä kauppahinnan, lopputilityksen ja mahdollisten myöhempien oikaisujen välisen yhteyden dokumentointia.
Yksinkertainen velkakirja
Tämä malli on tarkoitettu yksinkertaiseksi velkakirjaksi nimetylle velkojalle. Sitä ei tule käyttää haltijavelkakirjana tai määrävelkakirjana ilman, että oikeusvaikutukset arvioidaan erikseen.
Velkasumma ja maksuaikataulu
Osapuolet voivat valita loppumaksun tiettynä päivänä tai lyhennykset erillisen maksuaikataulun mukaisesti. Malli sisältää taulukon lyhennyksille, korolle ja jäljellä olevalle pääomalle sekä erityisen historian myöhempiä saldovahvistuksia varten.
Korko
Malli sisältää erilliset vaihtoehdot:
- korottomalle kauppahintavelalle,
- kiinteälle vuosikorolle, tai
- vaihtuvalle korolle, joka perustuu Ruotsin keskuspankin (Riksbanken) viitekorkoon lisättynä sovitulla marginaalilla.
Korko ja laskentaperuste tulee ilmoittaa selkeästi. Jos velkoja on samalla osakeyhtiön omistaja tai lähipiiriä, markkinaehtoisen koron verotuksellinen arviointi saattaa olla tarpeen.
Viivästyskorko
Ruotsin korkolaki (räntelagen) säätelee viivästyskoron alkamista. Ennalta määrätyssä eräpäivässä korko juoksee pääsääntöisesti eräpäivästä alkaen. Korkolain 6 §:n mukainen lakisääteinen taso on Ruotsin keskuspankin viitekorko lisättynä kahdeksalla prosenttiyksiköllä, ellei osapuolilla ole pätevää sopimusta, joka johtaa muuhun käsittelyyn.
Ennenaikainen erääntyminen
Velkakirjassa on valittavissa oleva lauseke ennenaikaisesta erääntymisestä esimerkiksi olennaisen maksuviivästyksen tai maksukyvyttömyyteen liittyvien tapahtumien yhteydessä. Lauseke on muotoiltu sisältämään kirjallinen ilmoitus ja korjausaika sen sijaan, että jokainen pieni viivästys tekisi automaattisesti koko velan heti erääntyneeksi.
Ennenaikainen maksu
Malli antaa velalliselle mahdollisuuden maksaa velka kokonaan tai osittain ennenaikaisesti osapuolten tekemän valinnan mukaisesti. Jos erityistä korvausta tai rajoituksia sovelletaan, ne on dokumentoitava nimenomaisesti ja arvioitava olosuhteiden valossa.
Kuittaus ja luovutussopimuksen mukaiset vaatimukset
Koska velka on sidottu yrityskauppaan, osapuolilla voi olla samanaikaisesti toisiaan kohtaan vaatimuksia luovutussopimuksen perusteella – esimerkiksi takuiden, lopputilityksen tai hinnan oikaisujen vuoksi.
Malli sisältää siksi erityisen osion siitä, miten kuittaus tulee käsitellä, pyrkimättä kumoamaan pakottavia tai muuten sovellettavia kuittaussääntöjä.
Velkakirjan luovutus
Yksinkertaista velkakirjaa luovutettaessa uusi velkoja ei normaalisti saa velallista kohtaan parempaa oikeutta kuin edellisellä velkojalla oli. Velalliselle tulisi ilmoittaa luovutuksesta, jotta tulevat maksut suoritetaan oikealle vastaanottajalle ja jotta luovutuksella on haluttu vaikutus luovuttajan velkojia kohtaan.
Vanhentuminen – normaalisti kymmenen vuotta
Tyypillisen liikesaamisen, johon tämä malli on tarkoitettu, yleinen vanhentumisaika on normaalisti kymmenen vuotta, ellei vanhentumista keskeytetä.
Vanhentumisen keskeytyminen voi tapahtua muun muassa velallisen tunnustaessa velan, maksaessa korkoa tai lyhennyksiä, kirjallisen vaatimuksen/muistutuksen kautta tai oikeudellisin toimin. Vanhentumisen keskeytymisen jälkeen alkaa kulua uusi vanhentumisaika.
Vakuudet ja takaukset
Malli sisältää vaihtoehdot vakuudettomalle velalle tai erilliselle vakuudelle. Jos käytetään panttia, yrityskiinnitystä, henkilötakausta tai muuta vakuutta, tarvitaan usein erillistä dokumentaatiota ja joskus lisätoimenpiteitä, jotta vakuudella on haluttu esineoikeudellinen vaikutus.
Kun velkoja on myös osakkeenomistaja tai hallituksen jäsen
Jos osakeyhtiö on velallisena ja velkoja on samalla osakkeenomistaja, hallituksen jäsen tai lähipiiriä, yhtiön päätökset on dokumentoitava asianmukaisesti. Osakeyhtiölaki sisältää hallitusta koskevat esteellisyyssäännöt sekä säännöt hallituksen pöytäkirjoista.
Yhden osakkeenomistajan yhtiössä sopimukset osakkeenomistajan ja yhtiön välillä, jotka eivät koske tavanomaisia liiketoimia, on kirjattava hallituksen pöytäkirjaan tai liitettävä siihen.
Verokysymykset omistajalainoissa ja koroissa
Kun velkoja on listaamattoman yhtiön omistaja, korko ja muut ehdot tulee tarkistaa verotuksellisesti. Ruotsin veroviranomaisen ohjeistus omistajien listaamattomille yhtiöille antamista lainoista perustuu markkinaehtoiseen korkoon ja yksilölliseen arviointiin, joka huomioi muun muassa riskin ja ulkoiset rahoituskustannukset.
Yrityskaupan jälkeinen myyjän velkakirja ei välttämättä ole identtinen tavallisen rahallisen omistajalainan kanssa, joten verotuksellinen arviointi tulee tehdä tosiasiallisen järjestelyn perusteella.
Maksuvaatimus ja tuomioistuin
Velkakirja on tärkeä todiste saatavasta ja sen ehdoista, mutta asiakirja ei sellaisenaan ole sama asia kuin tuomio tai päätös. Jos velallinen ei maksa, velkoja voi joutua hakemaan maksuvaatimusta ulosottovirastolta (Kronofogden) tai nostamaan kanteen tuomioistuimessa tilanteesta riippuen.
Riidanratkaisu
Vanha malli käytti välimiesmenettelyä yleisenä standardina. Se on poistettu. Tavalliselle myyjän velkakirjalle yleinen tuomioistuin on neutraalimpi standardiratkaisu, kun taas välimiesmenettelystä voidaan sopia erikseen, kun velan suuruus ja osapuolten kaupalliset tarpeet sitä puoltavat.
English reference sisältyy
Paketti sisältää myös täydellisen Simple Promissory Note – Business Transfer -asiakirjan englanniksi. Englanninkielinen versio on viiteversio, ja se on nimenomaisesti governed by Swedish law.
Tiedostomuodot ja toimitus
Muoto: DOCX, PDF ja ZIP.
Kieli: Ruotsinkielinen pääversio + English reference.
Tiedostojen määrä: 8.
Yhteensä: 12 sivua neljässä asiakirjassa.
Toimitus: digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Usein kysyttyä
Voiko yksinkertaisen velkakirjan luovuttaa ilman velallisen hyväksyntää?
Kyllä, lähtökohtaisesti yksinkertainen velkakirja voidaan luovuttaa. Velallisen oikeudellista asemaa suojataan kuitenkin erityissäännöksillä, ja ilmoitus luovutuksesta on tärkeä.
Onko kymmenen vuoden vanhentumisaika aina taattu?
Ei. Kymmenen vuotta on yleinen vanhentumisaika sille liikesaamiselle, johon malli on pääasiassa tarkoitettu, mutta erityiset säännöt ja olosuhteet voivat vaikuttaa arviointiin. Vanhentumisen keskeytymisen on myös oltava todennettavissa.
Pitääkö velkakirja todistaa?
Tämän tyyppiselle yksinkertaiselle velkakirjalle ei ole yleistä todistajavaatimusta. Todistajia voidaan käyttää, jos osapuolet haluavat vahvistaa allekirjoitukseen liittyvää näyttöä.
Pitääkö velkakirjan sisältää korkoa?
Ei. Osapuolet voivat valita korottoman velan tai sopia korosta. Omistajan ja yhtiön välisten suhteiden kohdalla myös verotuksellinen käsittely tulee tarkistaa.
Onko velkakirjan pantti- tai takauslauseke aina riittävä?
Ei. Vakuuden tyypistä riippuen voidaan tarvita erillisiä asiakirjoja, ilmoituksia, rekisteröintiä tai muita toimenpiteitä.
Tämä paketti on yleinen ruotsalaisen lain mukainen dokumentaatiotuki, eikä se korvaa yksilöllistä juridista, verotuksellista tai kirjanpidollista neuvontaa.