Svenska Dokumentmallar
MiCA-asetuksen artikla 72 – eturistakiartakäytäntö, lähipiirteisten henkilöiden kaupat ja asiakastiedot | Word/PDF/Excel
MiCA-asetuksen artikla 72 – eturistakiartakäytäntö, lähipiirteisten henkilöiden kaupat ja asiakastiedot | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista operatiivista mallia ruotsalainen käyttäjäopas ja erillinen englanninkielinen käyttäjäopas kaikki DOCX- ja haettavissa olevassa PDF-muodossa. Ruotsinkielinen Excel-työkirja yhdeksällä välilehdellä. Ei täydellistä englanninkielistä käännöstä työkaavoista.
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Tarveeko kryptoyrityksen dokumentoida omintetulistat omistajien, johdon, työntekijöiden, läheisten ja asiakkaiden välillä? MiCA:n artikla 72 ja komission delegoitu asetuksena (EU) 2025/1142 edellyttävät, että kryptovarojen palveluntarjoajilla (CASP) on kirjallinen, suhteellinen käytäntö ja tehokkaat prosessit omintetulistojen tunnistamiseen, ehkäisijään, hallintaan ja ilmoittamiseen. Tämä paketti yhdistää käytännön omintetulistokäytännön, yksityisten kryptotransaktioiden tarkistuksen, kannustinjärjestelmien arvioinnin, julkisen asiakastiedotuksen ja Excel-seurannan.
Voimassa olevat säännöt: MiCA:n artikla 72 on voimassa MiCA:n sovellettavuuden ja EU:n täydentävän standardin 2025/1142 voimassaan tultua jälkeen, eli 30. kesäkuuta 2025. Säännöt koskevat kryptovarojen palveluntarjoajia, eivät kaikkia yksityisiä kryptovaluuttojen omistajia. Tarkista aina todellinen CASP- ja lupatila Finanssivalvonnan tiedoista.
Paketin sisältö
15 digitaalista tiedostoa: viisi ruotsinkielistä operatiivista dokumenttipohjaa, ruotsinkielinen käyttäjänopas ja erillinen englanninkielinen käyttäjänopas. Jokainen asiakirja on muokattavissa oleva Word-tiedosto (7 DOCX) ja vastaava haettava PDF-tiedosto (7 PDF). Lisäksi mukana on yhdeksän välilehden Excel-rekisteri (1 XLSX). PDF-tiedostot ovat tulostettavissa, mutta eivät interaktiivisesti täytettävissä. Englanninkielinen opas ei ole täydellinen käännös ruotsinkielisistä työkalupohjista.
Mitä tiedostot sisältävät
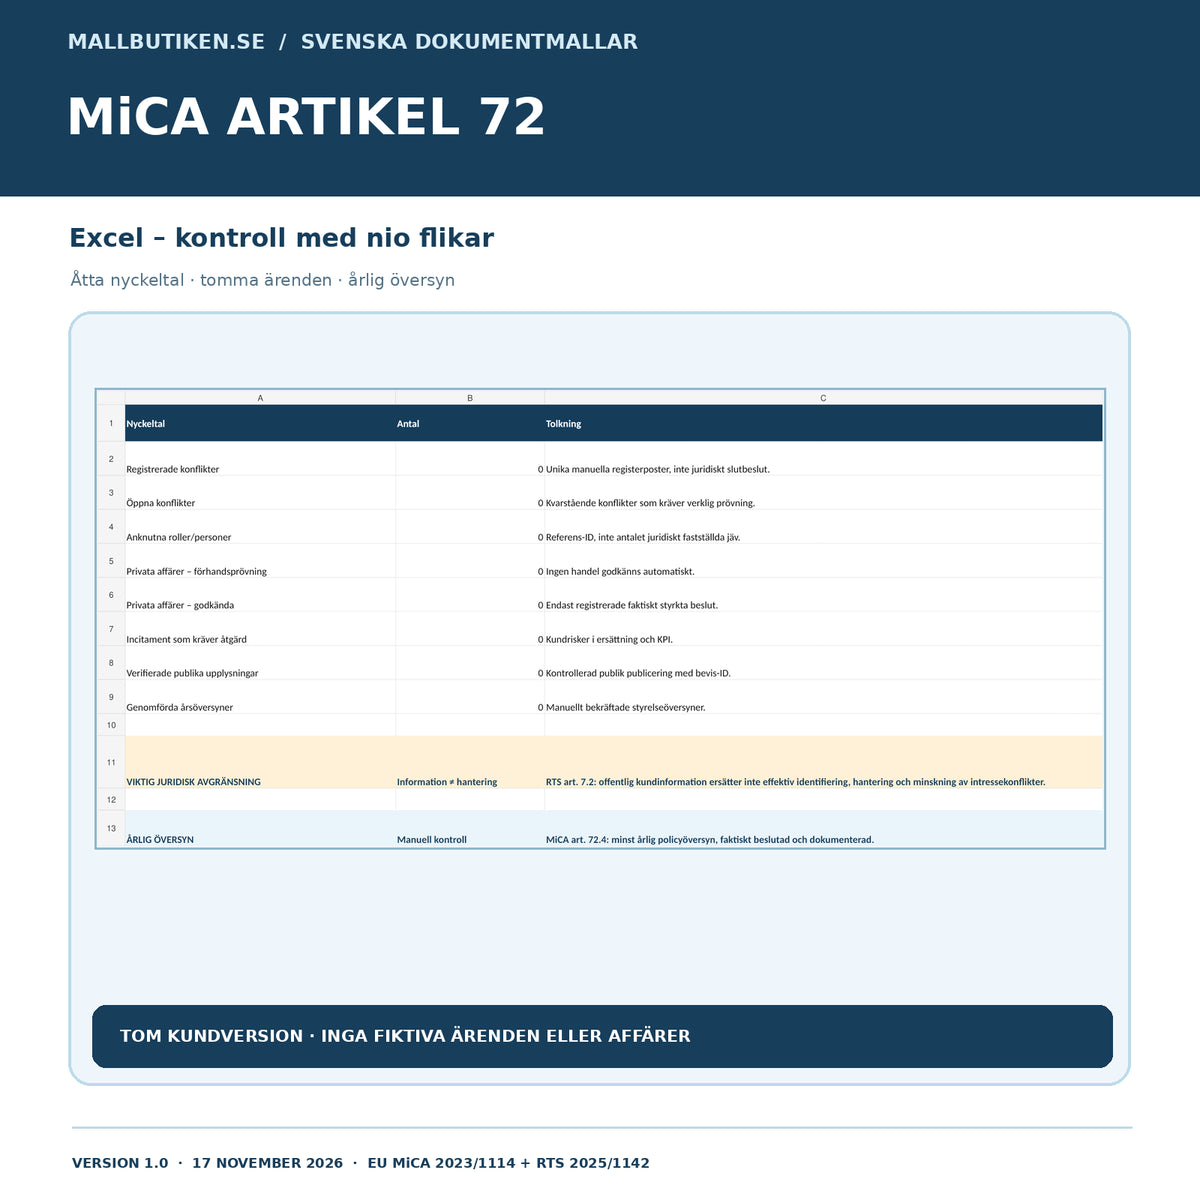
Sisäinen ristiriitakartoitus, konserni- ja läheisyyssuhteiden kartoitus, asiakasarviointi ja palkkaus kannustimet, yksityisten kryptotransaktioiden esikatselu, johdon hyväksymistä koskeva sisäinen tilavuusraja, todelliset ristiriitojen hallintatoimet, selkeä julkinen asiakastieto ja dokumentoitu vuosittainen tarkistus. Excel laskee kahdeksan hallinnollista avainluvun ja erottelee avoimen ristiriidan, todellisen toimenpiteen ja vahvistetun julkistuksen.
Minkä tyyppinen toiminta tätä tarvitsee?
Kryptopörssi tai kryptokauppapaikka: kauppatoimintavastuuhenkilöillä voi olla omia token-omistuksia samalla, kun yritys käsittelee asiakastilauksia. Varasto- ja neuvontapalvelu: neuvontaa voivat vaikuttaa konserniin liittyvät edut tai ulkoiset palkkiot. Ulkoistamista käyttävä kryptoyritys: palveluntarjoajat tai alihankkijat voivat aiheuttaa omintetulistat roolin, palkkausmallin tai tiedon saatavuuden kautta. Useita kryptopalveluita tarjoava konserni: työntekijä voi käsitellä kahden asiakkaan vastakkaisia etuja tai toimia johdossa läheisessä yrityksessä.
Tuote auttaa vaatimustenmukaisuuden, hallituksen, riskitoiminnan, HR:n ja sisäisen kontrollin vastuullisia dokumentoimaan todellisia päätöksiä. Se ei ole yleinen korruptionvastainen käytäntö tai todiste kryptotoiminnan harjoittamiseen oikeutuksesta.
Kaikki asiakastiedostot ja niiden toiminto
| Tiedosto | Mihin se auttaa | Muoto |
|---|---|---|
| Käytäntö ja hallituksen vastuu | Kirjallinen käytäntö, konsernivalvonta, sisäinen raportointi, päätösvastuu, toimet ja koulutus. | 1 DOCX + 1 tekstihakeminen PDF |
| Ristiriitojen selvittäminen ja todistaminen | Asiakasarviointi, läheisten edut, todellinen ristiriidan lähde, riippumaton arviointi ja toimenpidepäätös. | 1 DOCX + 1 tekstihakeminen PDF |
| Yksityiset kryptotransaktiot | Ennakkorekisteröinti, sisäinen tilavuusraja, johdon hyväksyntä ja todellinen transaktiojournali. | 1 DOCX + 1 tekstihakeminen PDF |
| Palkkiot ja kannustimet | KPI, provisiot, ulkoiset edut, ulkoistaminen ja erillinen valvonta. | 1 DOCX + 1 tekstihakeminen PDF |
| Julkinen tieto ja vuosittainen tarkistus | Asiakastieto verkkosivustolle ja mobiilikäyttöliittymiin, versio ja vähintään vuosittainen käytäntöjen tarkistus. | 1 DOCX + 1 tekstihakeminen PDF |
| Ruotsinkielinen käyttäjänopas | Kahdeksan vaihetta CASP-statuksesta hallituksen päätökseen, todistamiseen, sisäiseen kontrolliin ja julkiseen tietoon. | 1 DOCX + 1 tekstihakeminen PDF |
| English User Guide | Englanninkielinen käyttöopas ruotsinkielisiin työkalupohjiin ja Excel-rekisteriin. | 1 DOCX + 1 tekstihakeminen PDF |
| Yhdeksän välilehden Excel-rekisteri | Ristiriidat, läheiset, yksityiset asiat, kannustimet, toimet, julkistaminen ja vuosittainen tarkistus. | 1 XLSX |
MiCA:n artikla 72 – mitkä omintetulistat tarkalleen arvioitavaan ovat?
Artikla 72.1: palveluntarjoajan on käsiteltävä sekä yrityksen ja sen osakkaiden, hallintayhteydessä olevien henkilöiden, hallituksen/johdon, työntekijöiden ja asiakkaiden välisiä ristiriitoja että kahden tai useamman asiakkaan välisiä ristiriitoja. Käytännön laajuus riippuu toiminnan koosta, luonteesta ja tarjottavista kryptopalveluista. MiCA-asetus (EU) 2023/1114.
RTS:n artiklat 2 ja 3: arvioidaan muun muassa taloudellista hyötyä tai vältettyä tappiota, erityisiä etuja palvelun tai kaupan lopputuloksessa, henkilökohtaisia/ammattimaisia yhteyksiä, etuja kilpailevilla palveluntarjoajilla, läheisissä yrityksissä sekä palkkioita muilta kuin asiakkaalta. Joissakin henkilökohtaisissa tai ammattimaisissa suhteissa on otettava huomioon edeltävien kolmen vuoden aikana syntyneet yhteydet. Delegoitu asetuksena (EU) 2025/1142.
RTS:n artikla 4: käytännön on oltava kirjallinen, sisällettävä konsernisuhteet, jos sellaisia on, ja sisältää sopivat sisäiset raportointikanavat, tietoseinät, organisaation erottelun, omintetulistattoman valvonnan, palkkausvalvonnan, toimet sivutoimintaan sekä prosessit johdon jäsenten omintetulistojen käsittelyyn. Johtokunnan on varmistettava, toteutettava ja arvioitava käytännön tehokkuus.
Yksityiset kryptotransaktiot – ei yleistä EU-eurojen rajamääritystä
RTS:n artikla 6 määrittelee tilanteet, joissa yksityisiä transaktioita, jotka altistavat kryptovaroille ja joita hallintayhteydessä oleva henkilö suorittaa tai tilaa, on tarkistettava huolellisesti. Joissakin tapauksissa tarkistetaan läheiset perhe- ja merkittävät taloudelliset yhteydet. Aiheeseen liittyvät asiat on tunnistettava tai ilmoitettava ristiriitavastuulliselle ennen päätöstä, ja päätösten on perustuttava objektiivisiin ja armlenkkiin perustuviin ehtoihin.
Yrityksellä on oltava päätetyt transaktiotilavuusrajat, joiden ylittäminen edellyttää johdon hyväksyntää. Asetus ei määritä yhtä yleistä eurojen rajamääritystä. Siksi Exceliin tai Wordiin ei ole esitäytetty tällaista rajaa. Rekisteröi sen sijaan yrityksen itse päättämä todellinen raja sekä todelliset hyväksynnät/kieltot, ajankohdat, tilavuudet, vastapuolten ja todisteet. Tämä paketti ei automatisoi kauppalupia.
Kannustimet, bonukset ja ulkoiset tehtävät
RTS:n artikla 5 edellyttää menettelyjä, jotta palkkaus ei luo kannustimia suosia työntekijöiden, yrityksen johdon tai palveluntarjoajan omia etuja asiakkaan kustannuksella. Tarkista muuttuva palkkaus, KPI:t, provisiokytkennät, tokeniin liittyvät edut ja ulkoistamisen piirissä olevat henkilöt. RTS:n artikla 4 sisältää lisäksi vaatimuksia tiedonkulun, ristiriitaisten tietojen ja tiettyjen epäasianmukaisien palkkauskytkentöjen käsittelyyn.
Asiakastietoa verkkosivustolla ei itsessään riitä
MiCA:n artiklat 72.2–3 ja RTS:n artikla 7 edellyttävät näkyvää, sähköisesti saatavilla olevaa ja ajantasaista julkista kuvausta palvelun roolista, ristiriidan lähteestä, luonteesta, riskeistä ja todellisista lieventävistä toimenpiteistä. Sen on oltava riittävän selkeä, jotta asiakas voi tehdä tietoon perustuvan päätöksen, ja sen on toimittava relevantilla laitteilla ja kanavilla. Tiedotteen näyttävän digitaalisen laitteen on myös linkitettävä verkkosivuston tietoihin.
Ratkaiseva raja: RTS:n artikla 7.2 sanoo, että julkistamista ei tule pitää riittävänä toimenpiteenä omintetulistojen käsittelyyn ja lievittämiseen. Yritys ei siis voi korvata sisäistä kontrollia tai liiketoiminnallista erottelua yleisellä ilmoituksella verkkosivustollaan.
Excel – yhdeksän välilehteä ja kahdeksan testattua avainlukua
Lue minut, Yhteenveto, Ristiriidat, Läheiset, Transaktiot, Kannustimet, Toimet, Julkistaminen ja Vuosittainen tarkistus. Työasiakirja laskee rekisteröidyt ristiriidat, avoimet ristiriidat, läheisten viitetiedot, esikatselua odottavat yksityiset asiat, manuaalisesti vahvistetut hyväksytyt asiat, toimenpiteitä vaativat kannustimusriskit, vahvistetun julkisen tiedon ja toteutetut vuosittaiset tarkistukset.
Vuosittaisen tarkistuksen arvioinnissa on myös indikaatiivinen suunnittelukaava kahdentoista kalenterikuukauden ajaksi viimeisimmän todellisen tarkistuspäivämäärän jälkeen. Se on sisäinen muistutus, ei sitovaa määräaikaa tai todistus vaatimustenmukaisuudesta. Vain todellisuudessa toteutettu tarkistus saa olla merkitty tällaisen. Kahdeksan avainlukua on testattu fiktiivisillä skenaarioilla erillisessä kontrollikopiossa; asiakastiedosto on tyhjä.
Näin otatte hallintaan otettavan prosessin käyttöön
- Kartoita: määritä CASP-palvelut, omistajat, johtokunnat, konserni ja ulkoistettu toiminta.
- Päätä: anna johtokunnan vahvistaa kirjallinen käytäntö, vastuut ja sisäinen raportointikanava.
- Tunnista: luettele jokainen mahdollinen ristiriita, siihen liittyvät asiakkaat ja todellinen etujen lähde.
- Arvioi: määritä asiakkaan tai yrityksen etujen riski sekä se, tarvitaanko tietoseinä, roolien erottelu, pidättäytyminen tai muu toimenpide.
- Tarkista asiat: tarkista yksityiset transaktiot RTS:n artiklan 6 mukaisesti ja dokumentoi oikea sisäinen tilavuusraja ennen päätöstä.
- Tarkista kannustimet: tarkista KPI:t, palkkiot, provisiokytkennät ja läheisyyssuhteet.
- Julkaise: julkaise oikein, yksityiskohtaisesti ja mobiililaitteilla saatavissa olevaa ristiriitatietoa – lisäksi sisäisiä suojatoimenpiteitä.
- Seuraa: tarkista käytäntö vähintään vuosittain, dokumentoi puutteet ja todelliset johdon päätökset.
Usein kysyttyä
Koskeeko MiCA:n artikla 72 kaikkia, jotka ostavat bitcoineja?
Ei. Se on kryptovarojen palveluntarjoajien (CASP) organisatorinen velvollisuus, ei jokaisen yksityisen sijoittajan.
Tarvitseeko yrityksellä olla kirjallinen käytäntö?
Kyllä. RTS:n artikla 4 määrittää palveluihin, toimintaan ja konserniin sovitun kirjallisen käytännön, vastuut ja sisäiset prosessit, jotka johtokunnan on vahvistettava ja toteutettava.
Rikoiko verkkosivustolle lisättävä teksti omintetulistista?
Ei. RTS:n artikla 7.2 on selkeä: julkinen tieto ei itsessään ole riittävä toimenpide. Yrityksellä on oltava myös todellisia prosesseja, jotka tunnistavat ja lievittävät riskejä.
Koskevatko säännöt työntekijöiden yksityisiä kryptotransaktioita?
Kyllä, tilanteissa, jotka on määritelty RTS:n artiklassa 6. Näihin voivat kuulua muun muassa hallintayhteydessä olevan henkilön, tiettyjen läheisten tai muiden etuun liittyvät asiat. Arvioi jokaista transaktiota oikeudellisten kriteerien perusteella.
Onko yksityisille asioille asetettu kiinteä EU-raja 10 000 euroa?
Ei, sitä ei ole asetettu yleiseksi rajaksi RTS:n artiklan 6 mukaisesti. Palveluntarjoajan on itse määritettävä transaktiotilavuusrajat, joiden ylittäminen edellyttää johtokunnan hyväksyntää. Malli ei määritä tällaista rajaa.
Onko ulkoistamisen ja palkkausmallien sisällyttämistä tarpeellista?
Kyllä, jos toiminnot ja niihin liittyvät henkilöt voivat aiheuttaa ristiriitoja. RTS:n artiklat 4 ja 5 käsittelevät muun muassa ulkoistamista, kannustimia, palkkauskytkentöjä ja asiakkaiden etujen heikentymisen riskiä.
Kuinka usein omintetulistokäytäntöä tarkistetaan?
MiCA:n artikla 72.4 edellyttää, että palveluntarjoaja arvioi ja tarkistaa käytännön vähintään vuosittain ja korjaa puutteet. Todellinen uudelleenarviointi on dokumentoitava.
Onko paketti juridisesti tarkistettu ja jättääkö Excel automaattisia hyväksyntöjä?
Ei. Tiedostot on tarkistettu sisäisesti tekoälyn avulla oikeuslähteiden ja teknisen laadunvarmistuksen osalta, mutta niitä ei ole tarkistettu riippumattoman ulkopuolisen lakimiehen tai Finanssivalvonnan toimesta. Excel ei tee päätöksiä, julkaise tietoja tai hyväksy yksityisiä asioita.
Täydentäviä dokumenttipohjia
MiCA:n artikla 71 – valitusten käsittely ja kahden kuukauden tarkistus koskee asiakaspalautteiden käsittelyprosessia. MiCA – epäilyttävät tilaukset ja markkinoiden väärinkäyttö koskee epäilyttävien transaktioiden valvontaa. Ne täydentävät, mutta eivät korvaa artikkelin 72 mukaista käytäntöä.
Oikeuslähteet, muoto ja rajoitukset
Versio 1.0 – 17. marraskuuta 2026. Asetus (EU) 2023/1114 (MiCA), artikla 72, komission delegoitu asetuksena (EU) 2025/1142, artiklat 2–9, ESMA:n artiklan 72 yleiskatsaus sekä Finanssivalvonnan tiedot kryptovarojen palveluista. Tuote koostuu toimitettavista digitaalisista tiedostoista. Se ei sisällä itsenäistä oikeudellista neuvontaa, sertifiointia, sääntöjenmukaisuudesta raportointia tai viranomaisen hyväksyntää.