Svenska Dokumentmallar
Kielletty tai sullettu pankkitili – uudelleentarkastelu, KYC ja ARN | Word/PDF/Excel
Kielletty tai sullettu pankkitili – uudelleentarkastelu, KYC ja ARN | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista työkalupohjaa ruotsalainen käyttäjien opas erillinen englanninkielinen käyttäjien opas ja ruotsalainen Excel-rekisteri
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Onko pankki kieltänyt sinua avaamasta pankkitiliä, vaatinut laajoja asiakastuntemustietoja tai irtisanonut olemassa olevan maksutilasi? Tämä ruotsalaisten kuluttajille suunnattu erikoistunut asiakirjapakkauksen auttaa sinua laatimaan selkeän hakemuksen perustoimintoja sisältävän maksutilin saamiseksi, vastaamaan turvallisti pankin kysymyksiin, pyytämään päätöksen uudelleenarviointia tai irtisanomisen perusteiden tarkistamista sekä kokoamaan asiaton liite ARN:lle, jos kiista jatkuu.
Tärkeää ennen ostoa: perustoimintoja sisältava maksutila ei ole yleinen oikeus saada BankID:tä, Swishiä, luottokorttia, asuntolainaa tai yritystiliä. Pankki voi kieltää tai irtisanoa maksutilia, kun lain erityisedellytykset täyttyvät, muun muassa tietyissä rahanpesuriskeissä. Pakkaus ei takaa mitään erityistä lopputulosta.
Mitä pakkaus sisältää?
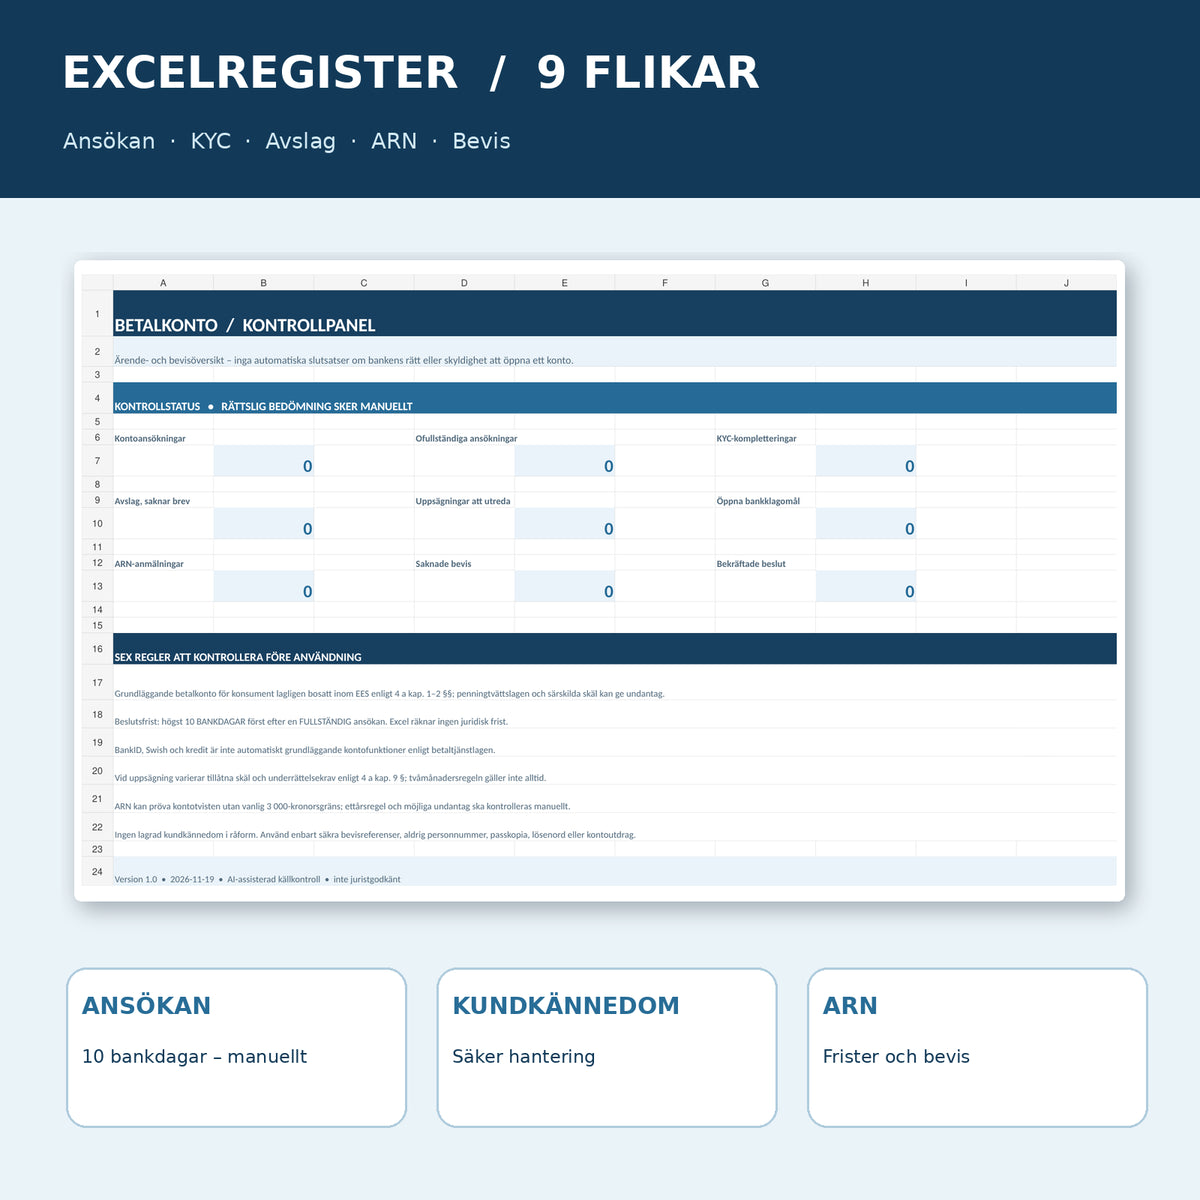
15 tiedostoa: viisi ruotsinkielistä työpohjaa, ruotsinkielinen käyttäjien opas ja erillinen englanninkielinen käyttäjien opas, kaikki muokattavissa Word-muodossa (DOCX) sekä vastaavissa hakusoveltavissa ja tulostettavissa PDF-tiedostoissa. Lisäksi ruotsinkielinen Excel-työkirja (XLSX), jossa on yhdeksän välilehteä ja 709 hallinnollista kaavakenttää. Kyseessä on seitsemän erilaista tekstiasiakirjaa kahdessa tiedostomuodossa, ei neljätoista erilaista virallista lomaketta. PDF-tiedostoissa ei ole interaktiivisia lomakekenttiä; käytä Word-versiota tekstin muuttamiseen. Tiedostot toimivat Microsoft Officessa ja yhteensopivissa ohjelmissa. Digitaalinen ZIP-lataus.
01. Pakkauksen sisältö
Viisi ruotsinkielistä työpohjaa: (1) hakemus maksutilille, (2) pyyntö asiakastuntemuksen tarkentamiseen ja turvalliseen täydentämiseen, (3) valitus päätöksen jälkeen, (4) vastalause irtisanomista ja (5) ARN:n asiaton liite. Lisäksi ruotsinkielinen käyttäjien opas ja English User Guide Word/PDF-muodossa sekä yhdeksän välilehden Excel-rekisteri. 7 DOCX + 7 hakusoveltavaa PDF + 1 XLSX = 15 tiedostoa.
02. Mitä tiedostot sisältävät
Konkreettisia kirjeen tekstejä ja kenttiä pankille, tilihakemuksen tunnisteelle, täydellisen hakemuksen päivämäärälle, pankin täydentämispyynnölle, turvalliseen lähetyskanavalle, kirjallisille päätöksille, valituskirjojen viitteille, irtisanomisen perusteelle maksupalvelulain 4 a luvun 9 §:n mukaisesti, ARN:n hakemukselle, asiakirjaluettelolle ja turvallisen todiste-ID:n antamiselle. Excel merkitsee puutteet viesteillä TUTKI TÄYDELLISYYS, PUUTTEELLINEN TURVALLINEN KANAVA ja TARKISTA ARN:n AIKELEPA – ei pankin oikeudellista velkaa tai oikeutta tiettyyn tiliin.
Onko sinulla oikeus pankkitiliin?
Maksupalvelulain 4 a luvun 1 §:n mukaan luottolaitoksen tai ulkomaisen luottolaitoksen Ruotsissa toimivan toimipisteen on pääsääntöisesti tarjottava EES:n alueen sisällä laillisesti asuville kuluttajille maksutili, joka sisältää ne perustoiminnot, joita laitoksen on tarjottava muille kuluttajille. Poikkeus on voimassa, jos tämä on ristiriidassa rahanpesulain (2017:630) kanssa tai jos on erityisiä syitä.
4 a luvun 2 §:n mukaiset perustoiminnot sisältävät muun muassa tilin avaamisen ja hallussapidon, varojen tallettamisen ja nostamisen sekä tiettyjen maksujen suorittamisen maksukortilla ja siirtona. BankID, Swish, luotto ja lainatuotteet eivät automaattisesti kuulu lainmukaiseen oikeuteen. Omistavansa yrityksen henkilö ei voi ilman erillistä perustelua käyttää kuluttajaluettaaksa vaatia yritystiliä.
Milloin pankin on vastattava – kymmenen pankkipäivän kuluessa?
Pankin on käsiteltävä perustoimintoja sisältavan maksutilin hakemus kiireellisesti ja tehtävä päätös viimeistään kymmenen pankkipäivän kuluessa täydellisen hakemuksen vastaanottamisesta, 4 a luvun 3 §:n mukaisesti. Aikaa ei aina voi laskea ensimmäisestä yhteydenotosta, varatusta tapaamisesta tai hakemuksesta, josta vielä puuttuu tarvittavia asiakastuntemustietoja. Siksi on erityisiä kenttiä täydentämiselle, turvallisen vastaanottotodistukselle ja ajankohdalle, jolloin pankki katsoo hakemuksen täydelliseksi.
Jos pankki hylkää hakemuksen, sen on välittömästi annettava maksuton kirjallinen ilmoitus, jossa on tietoa valitusoikeudesta ja tarkistusmenettelystä. Jos mahdollista, hylkäämisen syyt on ilmoitettava. Tämä ei kuitenkaan tarkoita, että pankin olisi tai voisi aina antaa kaikkia sisäisiä rahanpesuarviointejaan.
Asiakastuntemus ja rahanpesu – mitä voit tehdä?
Pankkien on ymmärrettävä asiakkaan henkilöllisyys, tilin tarkoitus ja tapahtumat. Finanssivalvonnan ohjeistus kuvaa, että riskienhallinnan on oltava yksilöllistä eikä korkea riski itsessään aina anna perusteita tilin kieltämiseen. Samalla pankki voi olla estetty avaamasta tai säilyttämästä tiliä, jos se ei voi saada riittävää asiakastuntemusta tai hallita hyväksymättömiä riskejä.
Asiakirja 02 auttaa sinua pyytämään selkeää luetteloa puuttuvista tiedoista ja käytettävästä turvallisesta kanavasta. Se ei ole tapa kiertää pankin laillisia tarkistuksia. Älä koskaan lähetä passikopioita, täydellisiä tilitietoja, henkilötunnuksia, salasanoja, koodeja tai arkaluokkaisia tiliotteita suoraan avoimeen Excel-rekisteriin.
Irtisanotun tilin kohdalla – koskeeko kaksi kuukauden irtisanomisaika aina?
Ei. Maksupalvelulain 4 a luvun 9 § määrittelee tietyt perusteet perustoimintoja sisältavan maksutilin irtisanomiselle. Esimerkiksi 24 kuukauden ajan tapahtumattomuuden ja tiettyjen erityisten syiden vuoksi vaaditaan vähintään kaksi kuukautta etukäteen annettu kirjallinen ilmoitus. Joillekin muille perusteille voi tulla välitön vaikutus, kuten tahallisesti laittomaan käyttöön tai tiliä avattaessa annettuihin merkittävästi virheellisiin tietoihin. Pankin päätöksen todellinen syy on tarkistettava. Maksusuhteen tai erillisen BankID-palvelun estäminen ei automaattisesti ole koko maksutilin irtisanominen.
Kaikki tiedostot – tarkka toimitus sisältö
| Nro | Asiakirja | Mitä voit tehdä | Muoto |
|---|---|---|---|
| 01 | Hakemus perustoimintoja sisältavalle maksutille | Kirjallinen kuluttajahakemus, jossa pyydetään vahvistusta hakemuksen täydellisyydestä. | DOCX + PDF |
| 02 | Asiakastuntemus – täydentäminen turvallisen kanavan kautta | Pyydä tarkennusta pankin KYC-kysymyksiin ja dokumentoi turvallinen lähetysperuste. | DOCX + PDF |
| 03 | Valitus hylkäämisen jälkeen | Konkreettinen pyyntö uudesta yksilöllisestä tarkistuksesta ja kirjallisesta päätöksestä valituksen käsittelijältä. | DOCX + PDF |
| 04 | Vastalause irtisanotusta maksutilasta | Pyyntö pankille selventää, mitä irtisanomispäätöstä ja ilmoitusmääräystä on sovellettu. | DOCX + PDF |
| 05 | ARN-ilmoitus – asiaton liite | Asiaton liite ARN:n viralliseen pankkilomakkeeseen, sisältäen valitushistorian ja todiste-ID:n. | DOCX + PDF |
| 06 | Ruotsinkielinen käyttäjien opas | Päätöspuu, lainopetus, turvalliset tietojen käsittelyrutiinit ja käytännön vaiheet. | DOCX + PDF |
| 07 | English User Guide | Englanninkieliset ohjeet viiteen ruotsinkieliseen työpohjaan ja ruotsinkieliseen Excel-työkirjaan. | DOCX + PDF |
| 08 | Excel-asiakirjarekisteri | Yhdeksän välilehteä hakemuksille, KYC:lle, hylkäämisille, irtisanomisille, pankkivalituksille, ARN:lle ja todisteille. | XLSX |
Excel – yhdeksän välilehteä tarkistuskaavoilla
Yleiskatsaus · Hakemukset · KYC-asiakirjat · Hylkäämiset · Irtisanomiset · Pankkivalitukset · ARN-asiat · Todisteet · Lue minua. Excel laskee hakemusten määrän, hallinnolliset dokumentaatiopuutteet, KYC-täydennykset, puuttuvat päätöskirjeet ja avoimet pankkivalitukset. Se auttaa seuraamaan todellista todisteketjua asiakirjojen, valitusten ja mahdollisten ARN-asioiden välillä.
Testatut fiktiiviset tapaukset: epätäydellinen tilihakemus antoi viestin TUTKI TÄYDELLISYYS; täydellinen ja vahvistettu hakemus antoi TARKISTA 10 PANKKIPÄIVÄÄ; KYC-pyyntö ilman vahvistettua turvallista kanavaa antoi PUUTTEELLINEN TURVALLINEN KANAVA; irtisanominen ilmoitetulla perusteella antoi TARKISTA ILMOITUS. ARN-hakemus ilman valittua virallista lomaketta antoi VIRALLINEN LOMAKE. Nämä viestit ovat hallinnollisia, eivät oikeudellisia johtopäätöksiä. Testitiedot on poistettu kuluttajayhteydestä.
Näin käytät pohjia
- Määritä, missä tilanteessa olet: uusi hakemus, kieltäytynyt tili, irtisanottu tili tai rajoitettu lisäpalvelu.
- Säilytä pankin todellinen ilmoitus: tallenna päivämäärä, alkuperäinen kirje ja turvallinen todiste-ID.
- Uuden hakemuksen yhteydessä: käytä asiakirjaa 01 ja pyydä vahvistusta siitä, mitä asiakirjoja pankki tarvitsee täydelliseen hakemukseen.
- KYC-täydennystä tehdessä: käytä asiakirjaa 02, anna tiedot pankin turvallisen kanavan kautta ja tallenna vastaanottotodiste.
- Hylkäämisen yhteydessä: käytä asiakirjaa 03 ja valita pankin valituksen käsittelijälle asiaton ja vahvistettavissa oleva todistusaineisto.
- Irtisanomisen yhteydessä: käytä asiakirjaa 04 pyytääksesi ilmoitettua perustetta ja tarkista, mitä ilmoitusta vaaditaan.
- Jos kiistaa ei ratkaista: käytä asiakirjaa 05 liitteenä ARN:n viralliseen pankkivalitukseen. Tarkista aikarajat ja pankin aiemmat vastaukset.
ARN ja FI – mikä on ero?
ARN voi tarkistaa kiistoja perustoimintoja sisältavan maksutilin saamiseen liittyen. Tavallinen 3 000 kruunun arvoraja ei koske tätä tilityyppiä. Valituksen on yleensä jätettävä yhden vuoden kuluessa kuluttajan ensimmäisestä valituksesta pankille, mutta poikkeuksia on, jos pankin sisäinen valitusten käsittely on jatkunut pitkään. Lue ARN:n ajankohtaiset ohjeet ja käytä sen virallisia lomakkeita.
Finanssivalvonta (FI) vastaa pankkien valvonnasta. FI:n tiedot ovat arvokkaita sääntöjen ymmärtämiseksi, mutta valvontailmoitus FI:lle ei ole sama asia kuin että FI tarkistaisi yksityistä kiistaasi tai avaisi sinulle automaattisesti tiliä.
Kuka voi hyötyä pakkauksesta?
EES:n alueelle vastikään muuttanut kuluttaja: on laillinen asukas, mutta hänen on selvitettävä pankin henkilöllisyys- ja asiakastuntemustietovaatimukset ennen kuin hakemus voi olla täydellinen.
Henkilö, jolla on maksupäätöksiä: haluaa tietää, voiko tämä olosuhde todella olla peruste perustoimintoja sisältavan tilin kieltämiselle; FI korostaa, että maksupäätöksiä tai myöhästynyttä luottomaksua ei itsessään ole erityinen syy.
Kuluttaja, jonka tili on irtisanottu: tarvitsee aikajanan pankin kirjallisesta ilmoituksesta ja pankin esittämästä perusteesta ilman, että hän automaattisesti olettaa kahden kuukauden aina pätevän.
Asiakas, jolla on vireillä oleva pankkikiista: haluaa liittää ARN-ilmoitukseen jäsennellyn aikajanan, kirjallisia valituksia ja todisteita ilman, että hän jakaa turhaan salaisia pankkitietoja.
Mitä ei sisälly?
Ei pankkiyhteyttä puolestasi, ei taattua päätöstä, ei digitaalista tiliä avaamista, ei BankID- tai Swish-liittämistä, ei luottotietojen tarkistusta, ei AML-riskien arviointia pankin puolesta, ei lakimiespalveluita eikä automaattista viranomaisilmoitusta. Asiakirjoja ei saa käyttää epätotuisten tietojen antamiseen tai tarvittavien asiakastuntemustietojen salaamiseen. Turvallinen ja totuudenmukainen KYC-prosessi on oikeudellisen tarkistuksen edellytys.
Aiheeseen liittyvät asiakirjapohjat
Jos kiista koskee laitonta automaattiveloitusta eikä pankin tiliä kieltämistä, Virheellinen automaattiveloitus – hyvityksen ja estopyynnön tilaaminen sopii paremmin. Yleisemmässä kuluttakiistaan on ARN-ilmoitus – kuluttakiista ja todisteet. Tämä tuote on erikoistunut kuluttajan lailliseen oikeuteen perustoimintoja sisältavaan maksutiliin ja pankin KYC-/irtisanomispäätöksiin.
Usein kysytyt kysymykset (FAQ)
Onko minulla aina oikeus saada pankkitili?
Ei. EES:n alueen sisällä laillisesti asuvilla kuluttajilla on pääsääntöisesti oikeus perustoimintoja sisältavaan maksutiliin, mutta pankki voi kieltää sen, jos rahanpesulainsäädäntö estää sen tai jos on erityisiä syitä.
Onko pankilla aina kymmenen päivän aikaa?
Päätös on tehtävä viimeistään kymmenen pankkipäivän kuluessa, kun täydellinen hakemus on vastaanotettu. Se ei ole aina sama päivämäärä kuin ensimmäinen yhteydenotto.
Voiko pankki kieltää minut maksupäätösten vuoksi?
FI selittää, että maksupäätöksiä tai myöhästynyttä luottomaksua ei itsessään riitä erityisenä perusteena perustoimintoja sisältavan maksutilin kieltämiselle. Muista olosuhteista on silti tehtävä yksilöllinen arvio.
Onko pankin pakko antaa minulle BankID ja Swish?
Ei. Ne eivät ole automaattisesti perustoimintoja sisältavan maksutilin perustoimintoja maksupalvelulain 4 a luvun mukaisesti.
Onko pankin pakko aina antaa minulle kaksi kuukauden irtisanomisaikaa?
Ei. Maksupalvelulain 4 a luvun 9 § sisältää erilaisia perusteita ja aikarajoja. Joillekin perusteille vaaditaan vähintään kaksi kuukauden ilmoitus, kun taas toisilla voi olla välitön vaikutus.
Mitä teen, jos pankki vaatii henkilöllisyystodistusta tai tietoja rahojen alkuperästä?
Pyydä tarkennusta siitä, mitä tarvitaan, ja anna totta tietoa pankin turvallisen kanavan kautta. Pankilla on velvollisuus noudattaa rahanpesusääntöjä, ja muuten se voi olla estetty tiliä tarjoamasta.
Voiko ARN tarkistaa kiistan, vaikka en vaatisi 3 000 kruunua?
Kyllä. ARN:n tavallista arvorajaa ei koske maksupalvelulain 4 a luvun mukaisia kiistoja maksutilan saatavuudesta. Muut tarkistusehdot ja aikarajat ovat edelleen voimassa.
Onko Excel automaattinen oikeudellinen vanhentumislaskuri?
Ei. Se näyttää hallinnollisia muistutuksia päätöksistä, todisteista ja manuaalisista aikarajojen tarkistuksista; se ei laske sitovia valitusoikeuden tai ARN:n aikarajoja.
Voinko lähettää tämän paketin suoraan pankille ilman muutoksia?
Ei. Valitse asiakkaasi vastaava asiakirja, täytä vain todellisia tietoja, tarkista pankin osoite ja lähetä asiaan liittyvät KYC-asiakirjat erikseen vahvistetun turvallisen kanavan kautta.
Voivatko tiedostot täytetään englanniksi?
Viisi työpohjaa ja Excel ovat ruotsinkielisiä. English User Guide sisältyy mukaan. Word-tiedostoja voi muokata; PDF-tiedostot ovat hakusoveltavia ja tulostettavissa, mutta niistä puuttuvat interaktiiviset lomakekentät.
Oikeudelliset lähteet ja tarkistustilanne
Tuoteversio 1.0 · AI-avusteinen lähdetarkistus 19. marraskuuta 2026. Ensisijainen lähde maksupalvelulaki (2010:751), erityisesti 4 a luvun 1–3 ja 9 §:t. Poikkeuksista ja KYC:stä katso rahanpesuun ja terrorismin rahoitukseen kohdistuvista toimenpiteistä koskevaa lakia (2017:630), FI:n oikeustietoa ja FI:n soveltamisohjeita. ARN:n säännöt: Pankkikiistat – ARN. Mikään riippumaton lakimies ei ole tarkistanut tai hyväksynyt asiakirjoja, eikä pankki tai viranomainen ole sertifioinut pakkausta. Tarkista ajankohtainen oikeustilanne ja yksilöllisen asiakasesi ehdot.