Svenska Dokumentmallar
Kielletty ROT-vähennys 2026/2027 – kiistaa jälkibiilit, pyydä asiakirjat ja todistusrekisteri | Word/PDF/Excel
Kielletty ROT-vähennys 2026/2027 – kiistaa jälkibiilit, pyydä asiakirjat ja todistusrekisteri | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista työkalupohjaa ruotsalainen käyttäjien opas englanninkielinen käyttäjien opas; Excel ruotsiksi
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Onko käsityöläinen lähettänyt lisälaskun ROT-vähennystä koskien sen jälkeen, kun Verovirasto on hylännyt yrityksen hakemansa maksun? ROT-hylkääminen ei automaattisesti ole oikeudellinen päätös siitä, että sinun, yksityishenkilönä, olisi velvollinen maksamaan yrityksen lisävaatimusta. Samalla sopimus, esimerkiksi erityisellä ROT-ehdolla, voi tarkoittaa, että asiakkaan on todellisuudessa kantettava tiettyä riskiä. Tämä ongelmaan keskittyvä dokumenttipakkaus auttaa sinua tarkistamaan sopimuksen, viranomaisen päätöksen, hylkäämisen syyn ja todisteet ennen kuin pyydät vastausta tai esität asiasisältöistä perusteellisen vastalauseen.
Kenelle? Ruotsalaisille yksityishenkilöille ja asiantilaisille, jotka saavat ROT-työn jälkeen lisälaskun, muistutuksen tai vaatimuksen siitä verovähennyksestä, jota yritys ei ole saanut Verovirastolta. Pakkaus on käytännön dokumentointi- ja viestintätuki, ei takuu vähennusoikeudesta tai oikeudesta kieltäytyä maksamisesta.
Toimitus: 15 todellista asiakasasiakirjaa digitaalisessa ZIP-tiedostossa: viisi ruotsinkielistä operatiivista työkaavaa, yksi ruotsinkielinen käyttäjien opas ja yksi englanninkielinen käyttäjien opas – kukin Word- ja vastaavassa hakukelpoisessa PDF-muodossa – sekä Excel-rekisteri yhdeksällä välilehdellä. Kaikki Word-tiedostot (7 DOCX) ovat muokattavissa; seitsemän PDF-versiota ovat hakukelpoisia/tulostusystävällisiä, mutta eivät ole interaktiivisia lomakkeita. Pääkaavat ja Excel ovat ruotsinkielisiä; ainoastaan englanninkielinen opas on englanninkielinen. Avaaminen vaatii yhteensopivan ohjelman.
01 · Pakkauksen sisältö
Viisi ruotsinkielistä työasiakirjaa: ROT-hylkääminen/sopimuksen tarkistus, pyyntö hylkäämisen perusteista käsityöläiseltä, ehdollinen vastalausekirje, korjausasiakirja Verovirastolle sekä kiistan-/loppumäärityspöytäkirja. Yksi ruotsinkielinen käyttäjien opas ja yksi englanninkielinen käyttäjien opas, kaikki Word- ja PDF-muodossa. Erillinen ruotsinkielinen Excel-rekisteri yhdeksällä välilehdellä. 7 DOCX + 7 PDF + 1 XLSX = 15 asiakasasiakirjaa.
02 · Mitä tiedostot sisältävät
Alkuperäinen sopimus ja ROT-riskiehto; eritelty työvoimakustannus, materiaalit, matkat ja arvonlisävero; todellinen asiakkaan maksu ja verotusvuosi; käsityöläisen hakemus; Veroviraston päätös ja hylkäämisen syy; lisälaskun vaatimus ja erääntymispäivä; asiasisältöiset vastalauseet, todisteiden tunnisteet, vastaukset, todelliset hyvityslaskut ja maksukuittitodisteet. Excel laskee tilat ja puhtaan eron kahden manuaalisen summan välillä – ei oikeudellisesti vahvistettua velkaa tai hyväksyttyä ROT-vähennystä.
Valitse oikea tuote tilanteeseesi
Olet saanut lisälaskun hylätyn ROT-vähennyksen jälkeen: käytä tätä erikoispakkausta syyn selvittämiseen ja harkittuun asiakasarvioon. Olet käsityöläinen ja tarvitset ROT-laskun luomiseen: katso erillistä ROT-laskukaavaamme. Haluat vain vastustaa tavallista laskua: yleinen kuluttajakaavaamme voi riittää. Tämä pakkaus sisältää sekä ROT-päätöksen tarkistamisen että konkreettisen tivoluoikeudellisen kiistauksen jäljityksen.
Täydellinen tiedostoluettelo
| Asiakirja | Mitä se todellisuudessa tekee | Kieli | Muoto |
|---|---|---|---|
| 01 · ROT-hylkääminen ja sopimuksen tarkistus | Erottaa Veroviraston päätös sopimuksen ROT-ehdosta, hylkäämisen syystä, summasta ja maksuvuodesta | Ruotsi | DOCX + PDF |
| 02 · Pyyntö käsityöläiseltä | Pyytää todellisen SKV-päätöksen, hakemuksen perusteet, laskun erittelyn ja sopimuksen perusteet | Ruotsi | DOCX + PDF |
| 03 · Ehdollinen vastalause | Asiasisältöinen vastalausekirje vain, kun on konkreettinen sopimus- tai tosiasiapohjainen vastalause | Ruotsi | DOCX + PDF |
| 04 · Verovirasto – ostajan korjaus | ROT-tietojen korjaaminen ilman, että jäljittelet suorittajan virallista valitusta | Ruotsi | DOCX + PDF |
| 05 · Kiistajournali ja loppumääritys | Vastapuolen vastausten, mahdollisten hyvitysten, todellisen maksun ja sopimuksen seuranta | Ruotsi | DOCX + PDF |
| 06 · Ruotsinkielinen käyttäjien opas | Vaiheittainen työprosessi, skenaariot, ROT-säännöt, virhelähteet ja viranomaistiedot | Ruotsi | DOCX + PDF |
| 07 · English User Guide | Englanninkielinen ohje ruotsinkielisille dokumenttikaavoille; pääkaavat eivät ole käännettyjä | Englanti | DOCX + PDF |
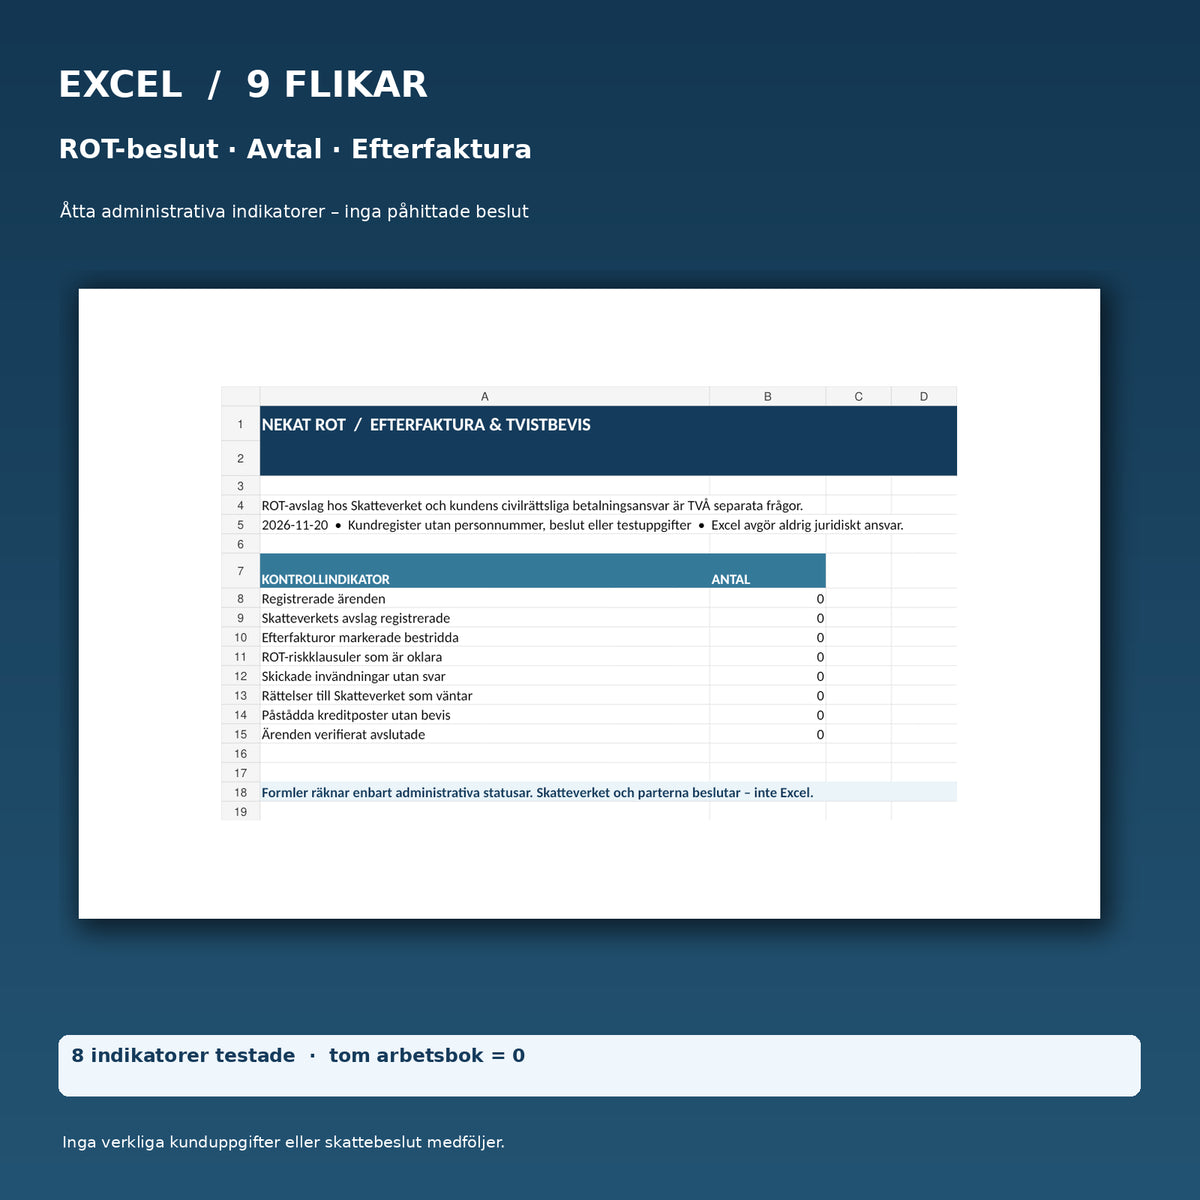
| 08 · ROT-kiistarekisteri | Yhdeksän ruotsinkielistä Excel-välilehteä, kahdeksan tarkistusta ja puhdas numeerinen eron laskenta | Ruotsi | XLSX |
Vaihe vaiheelta: lisälaskusta dokumentoituun vastaukseen
- Tunnista päätökset: Onko kyseessä käsityöläisen hylkäämä hakemus Verovirastolle vai asiakkaan lopullinen verovähennys? Pyydä oikeaa päätöstä koskevaa asiakirjaa.
- Tarkista sopimus: Tutki ROT-ehtoa ja hintaehtoja, mukaan lukien todellisuudessa sovellettava Käsityöläiskasvu-lomakkeen versio, jos tällainen on sovittu.
- Määritä syy: Syynä voivat olla ostajan verovähennysrajan ylittäminen, virheelliset perusteet, ROT-vähennystä ei koskeva työ tai yrityksen hakemuksen puutteet. Älä arvaa.
- Pyydä perusteet: Käytä asiakirjaa 02 saadaksesi päätöksen perustelut, laskun erittelyt ja kopion sopimuksen olennaisesta osasta. Tämä ei ole automaattisesti virallinen vastalause.
- Vastusta vain konkreettisella perusteella: Käytä asiakirjaa 03 kokonaan tai osittain kyseenalaistettuun laskuun ja esitä asiasiselliset perusteet sekä todisteet. Älä jätä huolimattomaksi perusteetonta vastalauseeksi.
- Täydennä viranomaistietoa virheiden sattuessa: Ostajana voit antaa Verovirastolle todellisia korjauksia/tietoja; suorittajan virallinen valitus on erillinen prosessi.
- Dokumentoi lopputulos: Rekisteröi todellinen vastapuolen viestintä, päätökset, mahdolliset hyvityslaskut, sopimuksen ja maksut asiakirjaan 05 ja Exceliin.
ROT-ehdot vuonna 2026 – ja miksi vuosi 2027 on tarkistettava
Verovirasto ilmoittaa vuodelle 2026 ROT-vähennyksen olevan enintään 30 prosenttia hyväksytyistä työvoimakustannuksista arvonlisäveron kanssa, ja ROT-katon olevan 50 000 kruunua per henkilö vuodessa, sekä yhteisen ROT- ja RUT-katon olevan 75 000 kruunua. Materiaalit, matkat ja muut kustannukset eivät sisälly vähennykseen. Työn on oltava suoritettu ja asiakkaan osuus maksettu ennen kuin suorittaja voi hakea maksun. Maksupäivä määrittää, mihin verotusvuoteen vähennys kuuluu. Tarkista aina, mikä aikaraja ja jakosääntö koskevat juuri sinun asiaasi.
Vuodesta 2027 alkaen on muutettuja sääntöjä yrityksen hakemis- ja tarkistusmenettelyyn, jotka liittyvät eduskunnan lainsäädäntötyöhön. Niitä ei saa tulkita niin, että asiakkaan tivoluoikeus muuttuisi automaattisesti. Pakkaus ei sisällä algoritmia, joka määrittäisi vuoden 2027 verovähennusoikeuden tai tietyn verovähennysrajan.
Miksi ROT-hylkääminen ei yksinään määrää lisälaskua
Kuluttajavirasto huomauttaa, että ROT-vähennys edellyttää asiakkaan ja yrityksen välistä sopimusta. Todellisessa sopimuksessa voi olla ehdot siitä, kuka maksaa, jos Verovirasto hylkää tai perii maksun. Mutta tappion syy, sopimusperusteiden merkitys ja mahdollinen suorittajan viivästys voivat vaikuttaa. Lue myös kuluttajapalvelulaki ja Kuluttajaviraston neuvot käsityöläispalveluista tarvittaessa.
Verovirasto tekee päätöksen yrityksen maksupyyntöön muun muassa lain (2009:194) mukaisesti. Tämä ei tarkoita, että viranomainen ratkaisee käsityöläisen ja tilaajan välistä tivoluoikeudellista kiistaa lisädebitoinnista. Ostaja voi antaa Verovirastolle korjauksia, mutta suorittajan hakemus, uudelleenarviointi ja valitus noudattavat omia sääntöjä. Kiistasta voi joutua ratkaisemaan ARN:n tai oikeuden toimesta riippuen asiasta.
Excel-rekisteri – yhdeksän välilehteä ja testattu eron laskenta
Työmuistioon sisältyvät Yleiskatsaus, Asiat, Sopimukset, ROT-päätökset, Lisälaskut, Vastalauseet, SKV-korjaukset, Maksu ja Lue minua. Sen kahdeksan indikaattoria laskevat asiat, todellisuudessa rekisteröidyt SKV-hylkäämiset, vastustetut lisälaskut, epäselvät riskiehtot, lähetetyt vastalauseet ilman vastausta, odottavat korjaukset, väitetään hyvitykset ilman todisteita ja manuaalisesti merkityt varmistetun päättymiset.
Kaikkia kahdeksaa indikaattoria testattiin fiktiivisillä riveillä, ja ne näyttivät oikean arvon 1. Puhdistuksen jälkeen kaikki näyttivät 0. Eron kaavaa on testattu 100 miinus 0 = 100 kr, 0 miinus 0 = 0 kr sekä puuttuvan tiedon (tyhjä tulos) kohdalla. Ero on ainoastaan aritmetiikkaa eikä sitä pidä kutsua oikeudellisesti vahvistetuksi velaksi. Asiakasversiossa ei ole esimerkkihahmoja, viranomaisen päätöksiä tai fiktiivisiä maksuja.
Usein kysyttyä
Voiko käsityöläinen vaatia koko ROT-summaa, jos Verovirasto sanoo ei?
Se riippuu sopimuksestasi, todellisista olosuhteista ja siitä, miksi vähennys hylättiin. Se ei ole automaattisesti pätevä vaatimus eikä automaattisesti pätevätön. Kaava auttaa sinua selvittämään tämän kirjallisesti.
Mitä tapahtuu, jos käsityöläinen itse jätti hakemuksen myöhässä?
Tutki laiminlyöntiä, aikarajaa ja sopimusta. Se voi vaikuttaa siihen, kenen on kantettava kustannus, mutta se ei automaattisesti anna varmaa kiistatulosarviota. Pyydä kopio todellisesta hakemuksesta ja päätöksestä.
Voinko vastustaa laskua, jos yritys ei näytä Veroviraston päätöstä?
Pyydä ensin perusteet ja sopimuksen perusteet. Vastalauseen tulisi perustua konkreettiseen vastalauseeseen väitetystä maksupakosta. Asiakirja 02 on erityisesti tarkoitettu asiasisällöiseen asiakirjapyyntöön.
Koskeeko ROT materiaalia, matkakustannuksia tai koneita?
Ei. ROT-vähennys koskee pääsääntöisesti hyväksyttyjä työvoimakustannuksia arvonlisäveron kanssa. Tarkista, että yrityksen lasku erittelee kustannukset Veroviraston ohjeiden mukaisesti.
Onko se minun vai käsityöläisen tehtävä valittaa Veroviraston päätöksestä?
Se riippuu siitä, mitä päätöstä koskeva asiakirja on kyseessä. Suorittajalla voi olla oikeus pyytää omien maksupäätösten uudelleenarviointia; ostajana voit jättää täydennystä ja korjauksia sekä käsitellä omia veropäätöksiä oikealla menettelyllä.
Voinko vaatia käsityöläistä korvaamaan menetetyn ROT-vähennyksen viivästystä johtuen?
Se on arvioitava sopimuksen, tappion aiheuttajan ja sovellettavan kuluttajaoikeuden perusteella. Kuluttajavirastolla on erityisiä ohjeita tapauksille, joissa käsityöläisen viivästys vaikuttaa ROT-vähennykseen.
Estääkö vastalausekirje automaattisesti perintätoimistoa tai Kronofogden toimintaa?
Ei. On tärkeää vastata ajoissa myös mahdollisiin myöhempiin vaatimuksiin ja dokumentoida vastalause. Todellisen maksupäätöksen kohdalla sovelletaan erityistä menettelyä.
Laskeeko Excel, mihin ROT-vähennykseen minulla on oikeus?
Ei. Excel sisältää hallinnollisia tarkistuksia ja yksinkertaisen eron kahden manuaalisen summan välillä, ei verolaskentaa.
Onko tämä virallinen Veroviraston lomake vai valmis oikeudellinen arvio?
Ei. Pakkaus sisältää sisäisiä työasiakirjoja. Se ei voi korvata viranomaisen omia lomakkeita, päätöksiä, kuluttajaoppaita tai yksilöllistä oikeudellista neuvontaa.
Ovatko PDF-tiedostot täytettävissä, ja onko ruotsinkielisiä työkaavoja englanniksi?
PDF on hakukelpoinen/tulostusystävällinen, mutta siitä puuttuvat interaktiiviset kentät. Työkaavat ja Excel ovat ruotsinkielisiä; erillinen englanninkielinen käyttäjien opas sisältyy pakkaus.
Liittyvät tuotteet
Käsityöläisen omaan laskuttamiseen: ROT-lasku & ROT-vähennys 2026/2027. Remontin laskenta ennen laskuttamista: Remonttibudjetti & ROT-kustannustarkistus. Yleiseen kuluttajavastalauseeseen ilman ROT:a: Laskun vastustaminen – yksityishenkilö. Jos olet jo saanut maksupäätöksen, on erillinen Kronofogden-pakkaus. Tällä tuotteella on erityinen painotus, kun ROT on hylätty ja lisälaskua on tutkittava.
Oikeuslähteet, tarkistustila ja toimitus
Versio 1.0 · 20. marraskuuta 2026. Oikeuslähteet: Verovirasto – ROT-ostaja, Verovirasto – ROT-suorittaja, Kuluttajavirasto – ROT-vähennys, Kuluttajavirasto – käsityöläisten palkkaaminen, laki kotitöiden verovähennystä koskevasta menettelystä ja kuluttajapalvelulaki. Tekoälyn avustama sisäinen lähdetarkistus; ei riippumatonta ulkopuolista lakimiesarviota, viranomaisen arviointia, todellista vastalauseen esittämistä, prosessiedustusta tai takuuta. Tuote luodaan ensin luonnoksena ilman julkaisukanavia. Digital Products -yhteys ja testitilaus suoritetaan erikseen ennen mahdollista myöhempää julkaisua.