Svenska Dokumentmallar
Avioehto – määritelty avio-oikeudesta vapaa omaisuus | Ruotsin laki | Word/PDF + ruotsinkielinen viite + opas
Avioehto – määritelty avio-oikeudesta vapaa omaisuus | Ruotsin laki | Word/PDF + ruotsinkielinen viite + opas
- Tiedostomuoto
- DOCX, PDF
- Asiakirjan kieli
- Englanti ruotsi
- Tiedostojen määrä
- 8
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
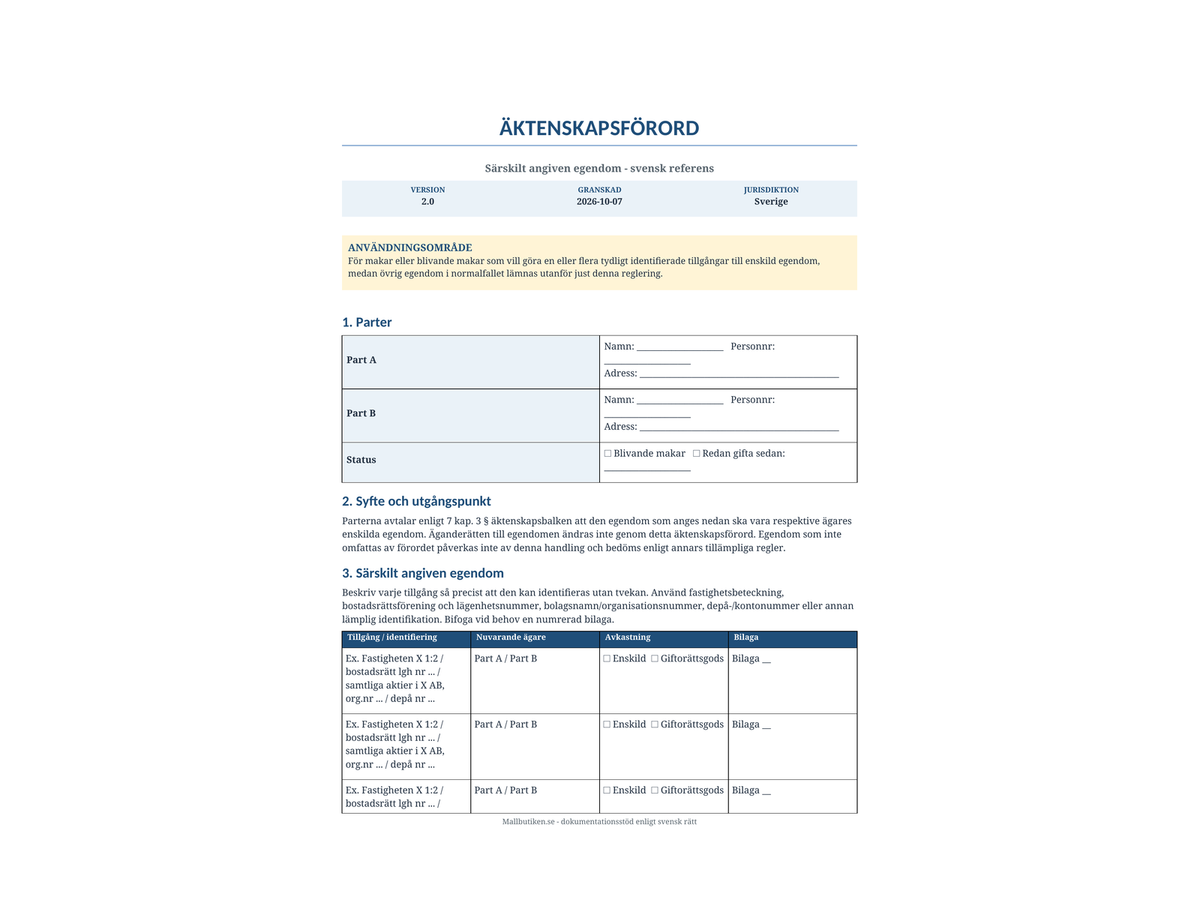
Avioehtosopimus tiettyä erillisomaisuutta varten Ruotsin lain mukaan – englanninkielinen 2026/2027-paketti aviopuolisoille tai tuleville aviopuolisoille, jotka haluavat määritellä yhden tai useamman yksilöidyn omaisuuserän avio-oikeuden alaiseksi, sääntelemättä automaattisesti kaikkea muuta omaisuutta.
Oikeudellisesti tarkistettu: 7. lokakuuta 2026
Päivitetty Ruotsin avioliittolain ja Ruotsin veroviraston (Skatteverket) oikeudellisten ohjeiden mukaisesti, mukaan lukien 1. lokakuuta 2026 julkaistu täsmennys.
Mitä paketti sisältää?
| Avioehtosopimus – DOCX | Muokattava ensisijainen englanninkielinen malli tietylle erillisomaisuudelle. |
| Avioehtosopimus – PDF | Tulostusvalmis englanninkielinen versio. |
| Englanninkielinen käyttöopas – DOCX + PDF | Selittää omaisuuden yksilöinnin, sijaisomaisuuden, tuoton, rekisteröinnin ja yleiset laadintakysymykset. |
| Ruotsinkielinen viitesopimus – DOCX + PDF | Ruotsinkielinen viiteversio rekisteröintiä ja vertailua varten. |
| Ruotsinkielinen viiteopas – DOCX + PDF | Vastaava ruotsinkielinen ohjeistus. |
Ei "ehdollinen avioehtosopimus"
Aiempaa tuotetta kuvattiin ehdolliseksi avioehtosopimukseksi. Tästä termistöstä on luovuttu.
Ruotsin veroviraston ohjeistuksen mukaan avioehtosopimusta ei tulisi tehdä määräaikaiseksi tai riippuvaiseksi tulevasta ehdosta samalla tavalla kuin tavanomaisia yksityisoikeudellisia sopimuksia toisinaan tehdään. Jos puolisot haluavat myöhemmin muuttaa omaisuuden hallintamuotoa, heidän tulee laatia ja rekisteröidä uusi avioehtosopimus.
Milloin tämä malli soveltuu käytettäväksi?
Tämä paketti on tarkoitettu tilanteisiin, joissa yhden tai useamman tietyn yksilöitävissä olevan omaisuuserän tulee olla avio-oikeuden ulkopuolista omaisuutta, kun taas muu omaisuus jätetään tämän nimenomaisen määrittelyn ulkopuolelle.
Esimerkkejä:
- tietty kiinteistö yksilöitynä virallisella kiinteistötunnuksella,
- tietty asunto-osake,
- kaikki tai tietty osuus nimetyn yhtiön osakkeista,
- tietty arvo-osuustili tai salkku, tai
- muu omaisuuserä, joka voidaan yksilöidä riittävän tarkasti.
Omaisuuden täsmällinen yksilöinti
Ilmaukset kuten "yhtiöni", "osakkeeni" tai "kotini" voivat olla epäselviä, jos useampi omaisuuserä voisi täsmätä kuvaukseen. Malli sisältää siksi erillisen omaisuustaulukon oikeudellisia tai käytännön yksilöintitietoja, nykyistä omistajaa, tuoton käsittelyä ja mahdollisia liitteitä varten.
Jos vain osa omaisuuserästä on tarkoitettu avio-oikeuden ulkopuoliseksi, osuus tulee ilmoittaa nimenomaisesti.
Sijaisomaisuus
Ruotsin avioliittolain (Äktenskapsbalken) 7 luvun 2 §:n nojalla erillisomaisuuden tilalle tullut omaisuus on yleensä myös erillisomaisuutta, ellei alkuperäisessä oikeustoimessa ole toisin määrätty.
Sopimus sisältää siksi nimenomaisen vaihtoehdon sijaisomaisuudelle ja tilaa mahdollisille poikkeuksille.
Tuotto on erillinen laadintavalinta
Lain oletusarvon mukaan erillisomaisuuden tuotto on avio-oikeuden alaista omaisuutta, ellei asianomaisessa oikeustoimessa ole toisin määrätty.
Tämä voi sisältää osinkoja, korkoja, vuokratuloja ja muita tuottoja. Malli vaatii siksi nimenomaisen valinnan tuoton suhteen sen sijaan, että oletettaisiin sen automaattisesti seuraavan taustalla olevaa omaisuutta.
Sopimus ei siirrä omistusoikeutta
Omaisuuserän määritteleminen erillisomaisuudeksi ei siirrä laillista omistusoikeutta puolisoiden välillä. Jos tarkoituksena on myös omistusoikeuden muuttaminen, voidaan tarvita erillinen luovutuskirja, ja tietyt omaisuuserät voivat olla lisävaatimusten alaisia.
Muu omaisuus ei ole automaattisesti luokiteltua
Sopimus säätelee vain siinä nimenomaisesti yksilöityä omaisuutta. Tämä ei tarkoita, että kaikki muu omaisuus olisi välttämättä avio-oikeuden alaista; omaisuus voi jo olla erillisomaisuutta lahjoituksen, testamentin tai muun oikeudellisesti hyväksytyn perusteen nojalla.
Rekisteröinti Ruotsin verovirastossa
Ruotsalaisen avioehtosopimuksen on oltava kirjallinen, päivätty, molempien aviopuolisoiden tai tulevien aviopuolisoiden henkilökohtaisesti allekirjoittama ja rekisteröity Ruotsin verovirastoon (Skatteverket).
Todistajia ei vaadita lain nojalla.
Tulevien aviopuolisoiden osalta sopimus tulee voimaan avioliiton solmimispäivästä, jos se toimitetaan rekisteröitäväksi viimeistään kuukauden kuluessa häistä. Jo avioliitossa oleville se tulee voimaan päivästä, jolloin se saapuu Ruotsin verovirastoon.
Rekisteröinti ei tarkoita aineellista hyväksyntää
Ruotsin verovirasto tarkastaa, täyttyvätkö rekisteröinnin muodolliset vaatimukset. Rekisteröinti ei tarkoita, että viranomainen olisi määrittänyt tekstin lopullista aineellista oikeudellista vaikutusta, kohtuullisuutta tai tulkintaa.
Perintö ja velat
Tämä sopimus ei määritä, kuka perii puolison kuoltua, eikä se siirrä velkoja puolisoiden välillä. Erillinen testamentti, perinnönjakosopimus tai muu asiakirja voi olla tarpeen riippuen tavoitellusta lopputuloksesta.
Rajat ylittävät tilanteet
Ulkomaalaisuus, asuminen Ruotsin ulkopuolella, omaisuus ulkomailla tai suunniteltu kansainvälinen muutto voivat aiheuttaa lisäkysymyksiä EU-asetuksen 2016/1103 ja Ruotsin kansainvälisen yksityisoikeuden nojalla. Yksilöllistä oikeudellista neuvontaa suositellaan tällaisissa tapauksissa.
Englanninkielinen pääversio – ruotsinkielinen viite sisältyy
Englanninkielinen sopimus on tämän tuotteen ensisijainen versio. Mukana on täydellinen ruotsinkielinen viiteversio ja ruotsinkielinen viiteopas.
Tämä ei ole Iso-Britannian tai Yhdysvaltojen avioehtosopimus. Englanninkielinen sanamuoto on tarkoitettu käytettävyyden vuoksi, mutta oikeudellinen kehys on ruotsalainen.
Haluatko mieluummin ruotsinkielisen tuotteen? Katso Äktenskapsförord – särskilt angiven egendom →
Tiedostomuodot ja toimitus
Muodot: DOCX, PDF ja ZIP.
Kielet: Ensisijainen englanninkielinen versio + ruotsinkielinen viite.
Tiedostojen määrä: 8.
Sivuja yhteensä: 8 neljässä asiakirjassa.
Toimitus: digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Usein kysytyt kysymykset
Voiko vain yhden tietyn omaisuuserän tehdä erillisomaisuudeksi?
Kyllä. Ruotsin laki sallii avioehtosopimuksen kattavan vain osan puolisoiden omaisuudesta tai vain toisen puolison omaisuuden.
Voiko tietyn yhtiön osakkeet tehdä erillisomaisuudeksi?
Kyllä, edellyttäen että omaisuuserä on yksilöity riittävän selkeästi. Yhtiön nimi, y-tunnus ja kyseiset osakkeet tai osuus tulee ilmoittaa asianmukaisesti.
Ovatko erillisomaisuutena olevien osakkeiden osingot automaattisesti erillisomaisuutta?
Ei. Lain oletusarvon mukaan tuotto on avio-oikeuden alaista omaisuutta, ellei toisin ole määrätty.
Vaaditaanko todistajia?
Ei. Todistajat eivät kuulu Ruotsin lain mukaisiin muotovaatimuksiin avioehtosopimukselle.
Voiko sopimus olla voimassa vain avioeron sattuessa tai vanheta viiden vuoden kuluttua?
Sellaista rakennetta ei tulisi käyttää. Myöhemmät muutokset tulisi sen sijaan tehdä uuden kirjallisen, allekirjoitetun ja rekisteröidyn avioehtosopimuksen kautta.
Takaako rekisteröinti tavoitellun oikeudellisen lopputuloksen?
Ei. Rekisteröinti on muodollinen kirjausprosessi, ei sopimuksen kattava aineellinen oikeudellinen tarkastus.
Tämä paketti on yleinen asiakirja-apu, jota säätelee Ruotsin laki, eikä se korvaa yksilöllistä oikeudellista neuvontaa.