Svenska Dokumentmallar
Vanhentunut velka – vanhentamistoista, keskeytysasiakirja ja Ulosottokonttori | Word/PDF/Excel
Vanhentunut velka – vanhentamistoista, keskeytysasiakirja ja Ulosottokonttori | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista työkirjaa ruotsalainen käyttäjäopas englanninkielinen käyttäjäopas; Excel ruotsiksi
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Oletko saanut vanhan perintävaatimuksen tai kirjeen perintätoimikunnan kautta ja pohdit, voiko velka olla vanhentunut? Tämä tarkoituksenmukaiseen tarpeeseen suunniteltu asiakirjapakketti auttaa yksityishenkilöitä keräämään tietoja vaatimuksen syntymisestä, pyytämään todisteita väitetystä vanhentamisen keskeyttämisestä, laatimaan selkeän vastalauseen ja dokumentoimaan käsittelyä. Paketti sisältää viisi käytännöllistä ruotsinkielistä työkaavaa, kaksi opasta ja yhden Excel-tiedoston yhdeksällä välilehdellä. Se ei automaattisesti ratkaise, onko juuri sinun velkasi vanhentunut.
Pikaopas – mitä paketti sisältää?
15 digitaalista tiedostoa: seitsemän muokattavaa Word-tiedostoa (.docx), seitsemän vastaavaan hakukelpoista ja tulostettavaa A4-PDF-tiedostoa (.pdf) sekä yksi Excel-työtiedosto (.xlsx). Viisi ruotsinkielistä työasiakirjaa ja yksi ruotsinkielinen käyttöopas; English User Guide sisältyy erillisenä tukimateriaalina. Ruotsinkieliset työkaavat ja Excel-tiedosto eivät ole käännetty englanniksi. PDF-tiedostot eivät ole interaktiivisia täytettäviä lomakkeita – muokkaa Word-versiota. Asiakirjoja voi käyttää Microsoft Officessa tai yhteensopivissa ohjelmissa; muut ohjelmat voivat vaikuttaa asetteluun tai kaavoihin. Digitaalinen ZIP-toimitus.
01. Paketin sisältö
Vanhentamista koskeva vastalause perintätoimistolle, pyyntö keskeyttämistodisteesta, vastalauseen perusteet perintätoimikunnan toimeenpanossa, vanhentamista koskeva selvitys aikajanalla, seuranta- ja päättökaava, ruotsinkielinen käyttöopas ja English User Guide. Jokainen asiakirja toimitetaan Word- ja vastaavassa hakukelpoisessa PDF-muodossa. Lisäksi paketti sisältää yhden Excel-työtiedoston yhdeksällä välilehdellä. 7 DOCX + 7 PDF + 1 XLSX = 15 tiedostoa, mutta seitsemän ainutlaatuista tekstiasiakirjaa.
02. Mitä tiedostot sisältävät
Kentät toimijalle, vaatimusnumerolle, vaatimuksen tyypille ja syntymiselle, summalle, mahdollisille erityisille vanhentamisäännöille, vanhemmille maksuille tai myöntämisille, kirjallisille vaatimuksille ja vastaanotolle, oikeustoimenpiteille, lähetystodisteille, perintätoimikunnan asiakirjanumerolle ja päätökselle. Excel sisältää hallinnollisia varoitusmerkkejä epäselvistä kuluttaja-ehdoista, erityisäännöistä ja puutteellisista keskeyttämistodisteista – ei automaattisia vanhentamispäiviä tai sitovia oikeudellisia johtopäätöksiä.
Milloin velka on vanhentunut – kolmen vai kymmenen vuoden kuluttua?
Vanhentamislaki (1981:130), 2 § sisältää yleisen kymmenvuotisperiaatteen. Kolmen vuoden aikaraja koskee tiettyjä kuluttajien velkoja, jotka koskevat tavaraa, palvelua tai muuta hyödykettä, jonka ammatillinen toimija on tarjonnut pääasiassa yksityiseen käyttöön. Kolmen vuoden aikaraja ei kuitenkaan koske esimerkiksi vaatimuksia, jotka perustuvat jatkuviin velkakirjoihin. Joillekin julkishoito-oikeudellisille ja muille vaatimuksille on erityisiä sääntöjä. Velkaa ei saa luokitella vanhentuneeksi pelkästään siksi, että lasku on yli kolme vuotta vanha.
Vanhentamislaki 5–7 §§ mukaan vanhentaminen voi keskeytyä, jos velallinen esimerkiksi myöntää vaatimuksen, maksaa korkoa tai lyhennystä, saa kirjallisen vaatimuksen tai muistutuksen tai jos vaatimusta esitetään oikeustoimenpiteessä. Tällöin uusi vanhentamisaika voi alkaa kulua; ajankohta riippuu siitä, mikä keskeyttämisen peruste on voimassa. Tutustu Kuluttajaviraston ohjeisiin.
Tärkeintä: erota kolme vaatimustyyppiä toisistaan
1. Perintävaatimus: kirjoita asiallinen vastalause suoraan lähettäjälle, jos uskot vaatimuksen olevan vanhentunut, ja pyydä yksityiskohtia jokaisesta väitetystä keskeytyksestä. Säilytä lähetetty materiaali ja tiedot lähetysajankohdasta.
2. Maksuvelvoite: jos perintätoimikunta on lähettänyt maksuvelvoitteen, sinun on vastustettava sitä kyseisessä asiassa viranomaisen asiakirjassa ilmoitetun vastausajan kuluessa, jos uskot vaatimuksen olevan virheellinen. Kirje pelkästään perintätoimistolle ei korvaa vastalauseen esittämistä perintätoimikunnalle.
3. Toimeenpano: jos päätös tai tuomio on jo tehty ja perintätoimikunta aikoo periä summan, voit esittää vanhentamista koskevan vastalauseen mahdollisena esteenä toimeenpanolle. Viranomainen tutkii sen, mutta käsittely voi jatkua vastalauseen arvioinnin aikana. Katso Perintätoimikunta – vastalause toimeenpanoa vastaan.
Tiedosto tiedostolta – täydellinen toimitus
| Nro | Asiakirja | Käyttö | Muoto |
|---|---|---|---|
| 01 | Vanhentamista koskeva vastalause perintätoimistolle | Kirje mahdollisesta vanhentamisesta perintätoimistolle tai vaatimuksen haltijalle ilman myöntämistä. | DOCX + PDF |
| 02 | Pyyntö keskeyttämistodisteesta | Vaatimuksen erittely, päivämäärä, keskeyttämisen peruste ja dokumentaatio väitetystä vaatimuksesta. | DOCX + PDF |
| 03 | Vanhentamista koskeva vastalause perintätoimikunnalle | Perusteet vastalauseelle toimeenpanoa vastaan; erotetaan maksuvelvoitteesta. | DOCX + PDF |
| 04 | Vanhentamista koskeva selvitys ja aikajana | Vaatimustyypin, syntymisen, 3/10 vuoden ehdon, keskeyttämisen ja erityisäännösten tarkistus. | DOCX + PDF |
| 05 | Seuranta ja päättöpäätös | Vastauksen pyytäminen, peruuttamisen tarkistus ja dokumentoitu asian päättäminen. | DOCX + PDF |
| 06 | Ruotsinkielinen käyttöopas | Oikeudelliset säännöt, päätöspuu, riskit, neljä esimerkkiä ja selkeä työjärjestys. | DOCX + PDF |
| 07 | English User Guide | Englanninkieliset ohjeet ruotsinkielisiin asiakirjoihin; käännöttämättömät työkaavat. | DOCX + PDF |
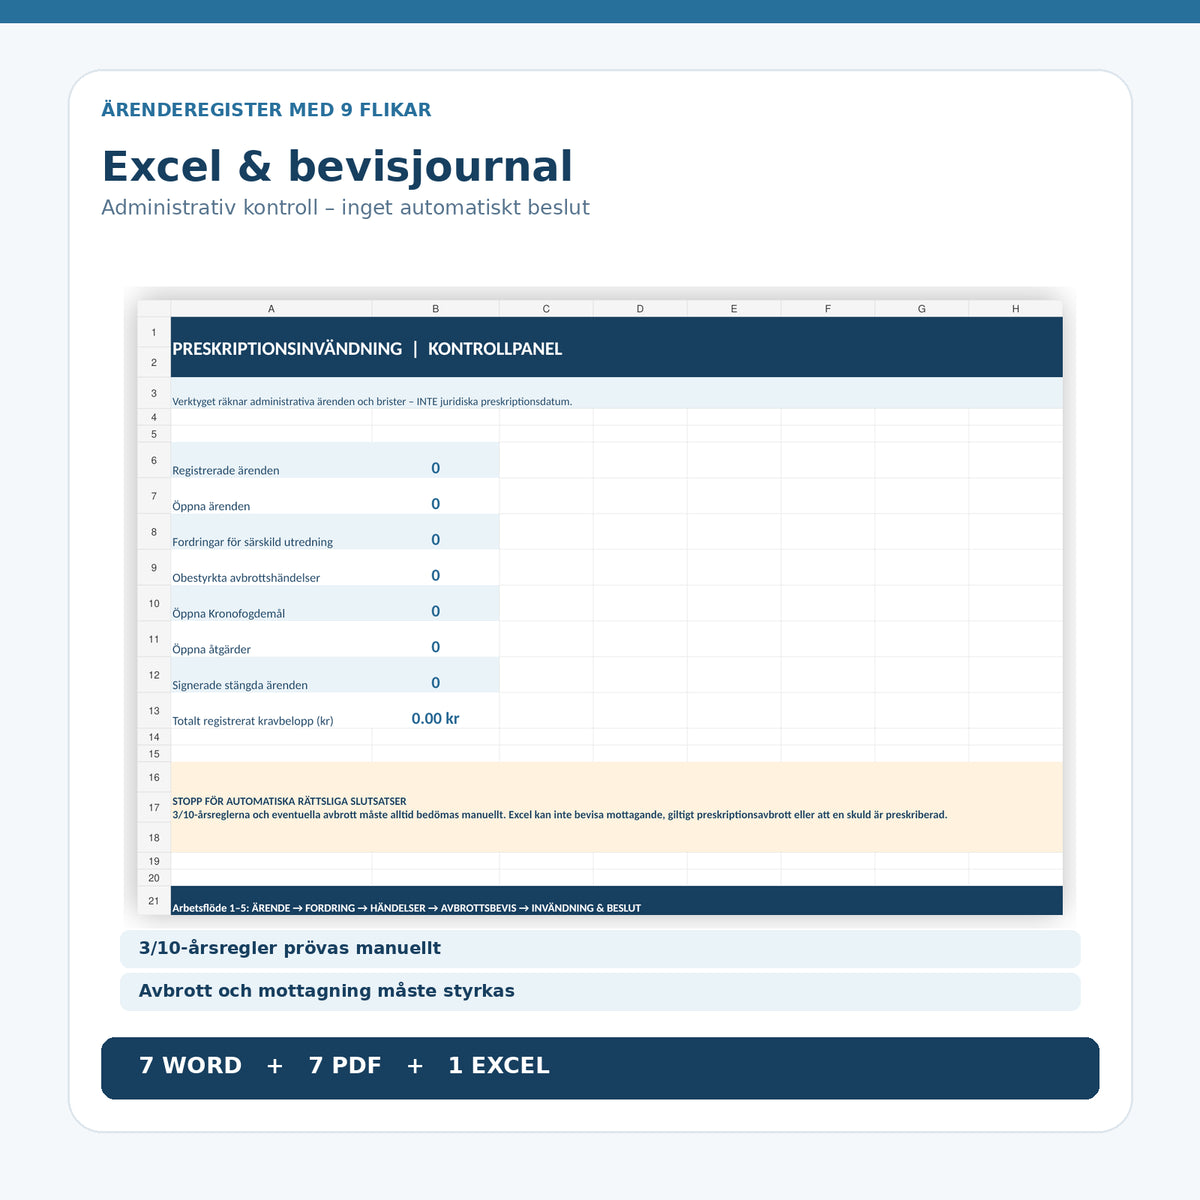
| 08 | Excel yhdeksällä välilehdellä | Yleiskatsaus, asiat, vaatimukset, tapahtumat, keskeyttämistodisteet, viranomaisen asiakirjat, toimenpiteet, päätökset ja Lue minua. | XLSX |
Excel – yhdeksän välilehteä vaatimusten ja todisteiden tarkistamiseen
Yleiskatsaus · Asiat · Vaatimukset · Tapahtumat · Keskeyttämistodisteet · Viranomaisen asiakirjat · Toimenpiteet · Päätökset · Lue minua. Kirjaa vaatimusnumero, vaatimustyyppi, vastaanottopäivämäärä, pyydetty täydennys, todisteviitteet ja eri toimijoilta saadut vastaukset. Yleiskatsaus laskee avoimet asiat, epäselvät vaatimukset, vahvistamattomat keskeytykset, viranomaisen asiakirjat, avoimet toimenpiteet ja rekisteröidyt vaatimussummat.
Työtiedostoa on testattu synteettisillä tiedoilla: avoimen asian vaatimussummaa 9 500 kr laskettiin oikein, väitetystä keskeyttämistapahtumasta merkittiin todisteiden selvittämiseksi ja vahvistamattomasta kolmen vuoden ehdon edellytyksestä annettiin viesti TUTKI KULUTTAJA-EHTOJA. Asiakastiedostossa ei ole enää testitietoja. Excel-kaavat eivät vahvista, onko vaatimus todellisuudessa vanhentunut.
Neljä konkreettista tilannetta
Vanha kuluttajalasku: yksityishenkilö saa vuonna 2026 vaatimuksen vuoden 2022 tavarasta. Jos voimassa oleva vanhentamisen keskeytys tapahtui vuonna 2024, lopputulos voi olla täysin erilainen kuin keskeytyksen puuttuessa.
Perintätoimisto ilmoittaa vaatimuskirjeen lähetetyn: käytä keskeyttämistodistekaavaa kysyäksesi päivämäärästä, lähetys- ja vastaanottotiedoista, osoitteista sekä muusta asiaan liittyvästä materiaalista. Jos keskeytys on tapahtunut, se vaatii yksilöllisen oikeudellisen arvioinnin.
Laina tai velkakirja: älä oleta, että kuluttajien kolmen vuoden aikaraja koskee lainaa. Vaatimuksen tyyppi ja mahdollinen jatkuva velkakirja on ensin tarkistettava.
Vanhempi velka perintätoimikunnan kautta: tarkista ensin, onko kyseessä uusi maksuvelvoite vai päätöksen toimeenpano. Käytä oikeaa vastalausemen esittämisprosessia ja noudata viranomaisen vastausaikoja.
Näin käytät asiakirjapakkettia
- Tunnista vaatimus: koosta tarkka vaatimusviite, summa, toimija ja tunnettu syntymisperuste.
- Tarkista oikeudellinen aikaraja: kolme vuotta, kymmenen vuotta tai erityisäännökset. Älä tee automaattista johtopäätöstä laskun vuosiluvun perusteella.
- Tarkista mahdolliset keskeytykset: maksut, myöntämiset, vastaanotetut vaatimuskirjeet, oikeustoimenpiteet ja päätökset.
- Täytä oikea asiakirja: käytä kaavaa 01 perintätoimistolle ja kaavaa 02 todisteiden pyytämiseen; kaava 03 on erityinen tuki vastalauseen esittämiseen toimeenpanossa.
- Tarkista viranomaisten aikarajat: jos perintätoimikunta on ottanut sinuun yhteyttä, sinun on noudatettava oman asiaksesi ohjeita ja päivämääriä.
- Säilytä todisteet: kirjaa Exceliin lähetys, vastaanottotodiste ja vastauspäivämäärä.
- Päätä asiasta vasta, kun tilanne on selvitetty: merkitse avoimet kysymykset ja mahdollinen tarve oikeudelliselle neuvonnalla.
Mitä paketti ei tee
Tämä ei ole oikeusarvio, automaattinen oikeudellinen vanhentamisilmoitus, palvelu, joka kiistää vaatimuksen puolestasi, takuupalvelu toimeenpanon estämiseksi tai yleinen ratkaisu verovelkoihin ja muihin erityisäännösten piiriin kuuluviin vaatimuksiin. Paketti ei laske oikeudellisesti varmaa viimeistä päivää, se ei vahvista, onko vaatimus saavuttanut velallisen, eikä se tarkista perintätoimikunnan avoimia asiakantoimituksia. Vanhentamista koskeva vastalause ei korvaa muita vastalauseita virheellistä velkaa vastaan.
Liittyvät tuotteet – vältä väärän kaavan valitsemista
Jos ongelma ei koske vanhentamista vaan sitä, että velkaa ei koskaan ollut, se on jo maksettu tai laskutettu virheellisesti, valitse sen sijaan Perintävaatimuksen kiistaminen – vastalausekirje. Jos olet saanut maksuvelvoitteen ja tarvitset laajemman prosessipakketin, on saatavilla Maksuvelvoitteen kiistämisen. Jos toimit yritystä ja haluat seurata omia vaatimuksiasi, on saatavilla Vanhentamisen keskeyttäminen ja vaatimusten seuranta. Tämä tuote on erityisesti rajattu velallisen esittämään vastalauseeseen mahdollisesta vanhentamisesta.
Usein kysyttyä
Onko velkani automaattisesti vanhentunut kolmen vuoden kuluttua?
Ei. Kolmen vuoden aikaraja koskee tiettyjä kuluttajien vaatimuksia ja se voi keskeytyä. Kymmenvuotinen vanhentaminen tai erityisäännökset voivat olla voimassa riippuen vaatimuksen tyypistä ja aiemmista tapahtumista.
Voiko perintätoimisto keskeyttää vanhentamisen kirjeellä?
Vanhentamislain 5 § mukaan kirjallinen vaatimus tai muistutus, jonka velallinen saa, voi muodostaa keskeytyksen. Jos ehdot täyttyvät sinun tapauksessasi, ne on selvitetty todisteiden avulla; väite lähettämisestä ei itsessään ole lopullinen päätös.
Minun onko maksettava osa velasta osoittaakseni hyvää tahtoa?
Maksu tai myöntäminen voi olla vanhentamisen keskeyttävä toimenpide. Tutki ensin seuraukset. Paketti ei ehdota tällaista maksua oletusratkaisuna.
Lähetetäänkö kirje perintätoimikunnalle vai perintätoimistolle?
Se riippuu asiasta. Perintävaatimuksessa on otettava yhteyttä lähettäjään. Maksuvelvoitteen on kiistettävä perintätoimikunnan ilmoittamien ohjeiden ja aikarajan mukaisesti; toimeenpanossa vanhentamista koskevan vastalauseen voi mahdollisesti esittää esteenä.
Estääkö kaava käynnissä olevan toimeenpanon heti?
Ei. Perintätoimikunta tekee oman arviointinsa, ja asiakäs voi jatkua vastalauseen käsittelyn aikana. Toimeenpanon estämisen tai takaisinmaksun takausta ei ole.
Voiko Excel toimia oikeudellisena vanhentamislaskurina?
Ei. Se laskee yhteen asiat ja merkitsee epäselvät tiedot, mutta ei laske sitovia vanhentamispäiviä. Keskeyttämisen peruste, vastaanottaminen ja erityisäännökset on arvioitava manuaalisesti.
Ovatko kaavat saatavilla englanniksi?
English User Guide sisältyy pakettiin. Viisi oikeudellista työkaavaa ja Excel ovat ruotsinkielisiä.
Ovatko PDF-tiedostot digitaalisesti täytettäviä?
Ei. PDF-tiedostot ovat hakukelpoisia ja tulostettavissa. Käytä Word-tiedostoja tekstin täyttämiseen ja muokkaamiseen.
Oikeuslähteet, päivämäärät ja oikeudellisen tarkistuksen tila
Versio 1.0 · AI-avusteinen oikeuslähteiden tarkistus 19. marraskuuta 2026. Ensisijaiset lähteet: vanhentamislaki (1981:130), erityisesti 2, 5–8 §§, Kuluttajaviraston vanhentamisajasta, Perintätoimikunnan vanhentuneista veloista ja Perintätoimikunnan toimeenpanovastalauseesta. Yksikään riippumaton ulkopuolinen lakimies ei ole tarkistanut tai hyväksynyt asiakirjoja. Säännöstöt ja ajankohtaiset prosessiaikarajat on tarkistettava käyttäjän omassa asiassa.