Asiakirjamallista
Hinnoittele hallitsemalla kustannukset, katteet ja nollapiste. Mallikaupan hintalaskuri yhdistää tuoteryhmälaskelman, palvelulaskelman, myyntikatteen, myyntikateprosentin, omakustannushinnan, nollapisteen, tavoitehinnan ja skenaarioanalyysin yhdeksi kokonaisuudeksi.
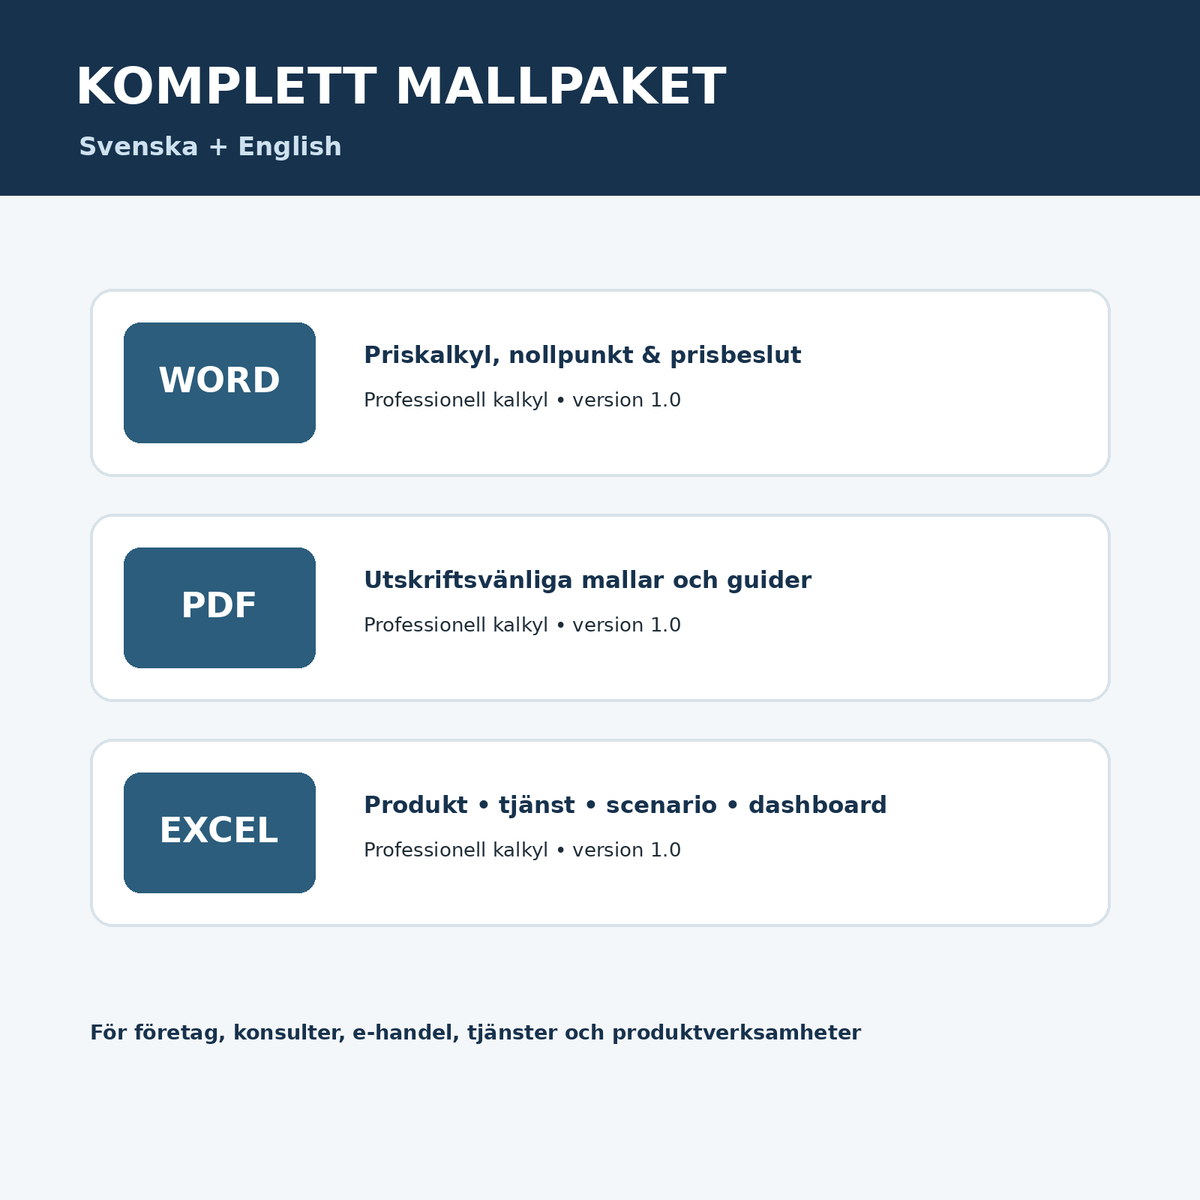
Tämä sisältyy
| Asiakirja | Muoto | Sisältö |
|---|---|---|
| Hintalaskuri & Myyntikate – ruotsi | Word + PDF | Tuote, palvelu, nollapiste, tavoitehinta, skenaario ja hintapäätös |
| Pricing & Contribution Margin – englanti | Word + PDF | Ruotsin liiketoimintaolosuhteisiin mukautettu englanninkielinen työ-/viiteversio |
| Käyttöopas – ruotsi | Word + PDF | Myyntikate, kateprosentti, lisäys, nollapiste, alv ja työnkulku |
| User Guide – englanti | Word + PDF | Vaiheittainen hinnoitteluopastus |
| Hintalaskurityökalu | Excel | Tuotelaskelma, palvelulaskelma, kiinteät kustannukset, skenaario ja koontinäyttö |
Excel-työkalu
- 200 tuotelaskelmaa, joissa on muuttuvat kustannukset, hinta, myyntikate, kateprosentti, lisäys, omakustannushinta, nollapiste ja tavoitehinta.
- 100 palvelulaskelmaa, joissa on kiinteä kustannuspohja, käytännön laskutettava kapasiteetti, tuntihinta, nollapiste ja laskutusaste.
- Kiinteät kustannukset, joissa on 200 erillistä kustannuserää ja hallittu kohdentaminen.
- Skenaarioanalyysi hinnalle, volyymille ja muuttuville kustannuksille.
- Koontinäyttö (Dashboard), jossa on liikevaihto, myyntikate yhteensä, odotettu tulos, kiinteiden kustannusten kohdentaminen ja varoitustarkistukset.
Mitä tarkoittavat myyntikate ja kateprosentti?
Myyntikate (TB) on hinta ilman arvonlisäveroa vähennettynä muuttuvilla kustannuksilla. Se osoittaa, kuinka paljon jokainen myyty yksikkö kerryttää katetta kiinteisiin kustannuksiin ja tulokseen. Myyntikateprosentti (TG) on myyntikate jaettuna hinnalla. Kateprosenttia ei tule sekoittaa lisäykseen, jossa vertailupohjana käytetään kustannuksia.
Nollapiste ja tavoitehinta
Työkalu laskee nollapistevolyymin ja nollapisteliikevaihdon, joissa myyntikate kattaa täsmälleen kohdennetut kiinteät kustannukset. Voit myös määrittää halutun tavoitetuloksen ja saada suositellun tavoitehinnan, joka perustuu volyymiin ja kustannusrakenteeseen.
Tuote ja palvelu samassa paketissa
Tuotelaskelma käsittelee muun muassa hankintoja/materiaaleja, suoraa työtä, rahtia, pakkausta, transaktiomaksuja ja provisioita. Palvelulaskelma puolestaan perustuu kiinteään kustannuspohjaan, käytännön laskutettaviin tunteihin ja laskutettavan tunnin muuttuviin kustannuksiin.
Tärkeää hinnasta, alv:sta ja kilpailusta
Kustannuspohjainen hinta on vain lähtökohta. Asiakasarvo, kilpailu, markkinatilanne ja maksuhalukkuus on myös otettava huomioon. Käyttäjä määrittää arvonlisäverokannan, sillä sovellettava ruotsalainen alv riippuu myytävästä tuotteesta ja ajankohtaisista säännöistä. Toimittajien ja jälleenmyyjien on lisäksi noudatettava kilpailusääntöjä ja vältettävä kiellettyä hintojen ohjailua.
Usein kysyttyjä kysymyksiä
Onko kateprosentti sama asia kuin lisäys?
Ei. Kateprosentti mittaa myyntikatetta suhteessa myyntihintaan. Lisäys mittaa hinnan ja kustannuksen välistä eroa suhteessa kustannuspohjaan.
Voinko käyttää mallia konsulttipalveluihin?
Kyllä. Palvelulaskelma on rakennettu konsulttityötä ja muita palveluita varten, joissa käytännön laskutettava kapasiteetti on keskeistä.
Onko Excel-mallissa kiinteä alv-kanta?
Ei. Syötät itse tuotteeseesi tai palveluusi soveltuvan alv-kannan.
Voinko analysoida useita tuotteita?
Kyllä. Tuotevälilehti sisältää 200 laskentariviä ja tukee yhteisten kiinteiden kustannusten kohdentamista tuotekohtaisesti.
Korvaako malli kirjanpidon?
Ei. Se on suunnittelun ja päätöksenteon tuki, eikä se korvaa kirjanpitoa, veroilmoitusta tai yksilöllistä taloudellista neuvontaa.
Muoto ja toimitus
Muoto: DOCX, PDF ja XLSX. Kieli: Ruotsi + englanti. Versio: 1.0. Tarkistettu: 8.10.2026.
Lähteet: Verksamt.se – Gör en budget och Sätt rätt pris; Almi – Så sätter du rätt pris för din produkt eller tjänst; Verksamt.se – Konkurrens, lagar och regler.