Про шаблон документа
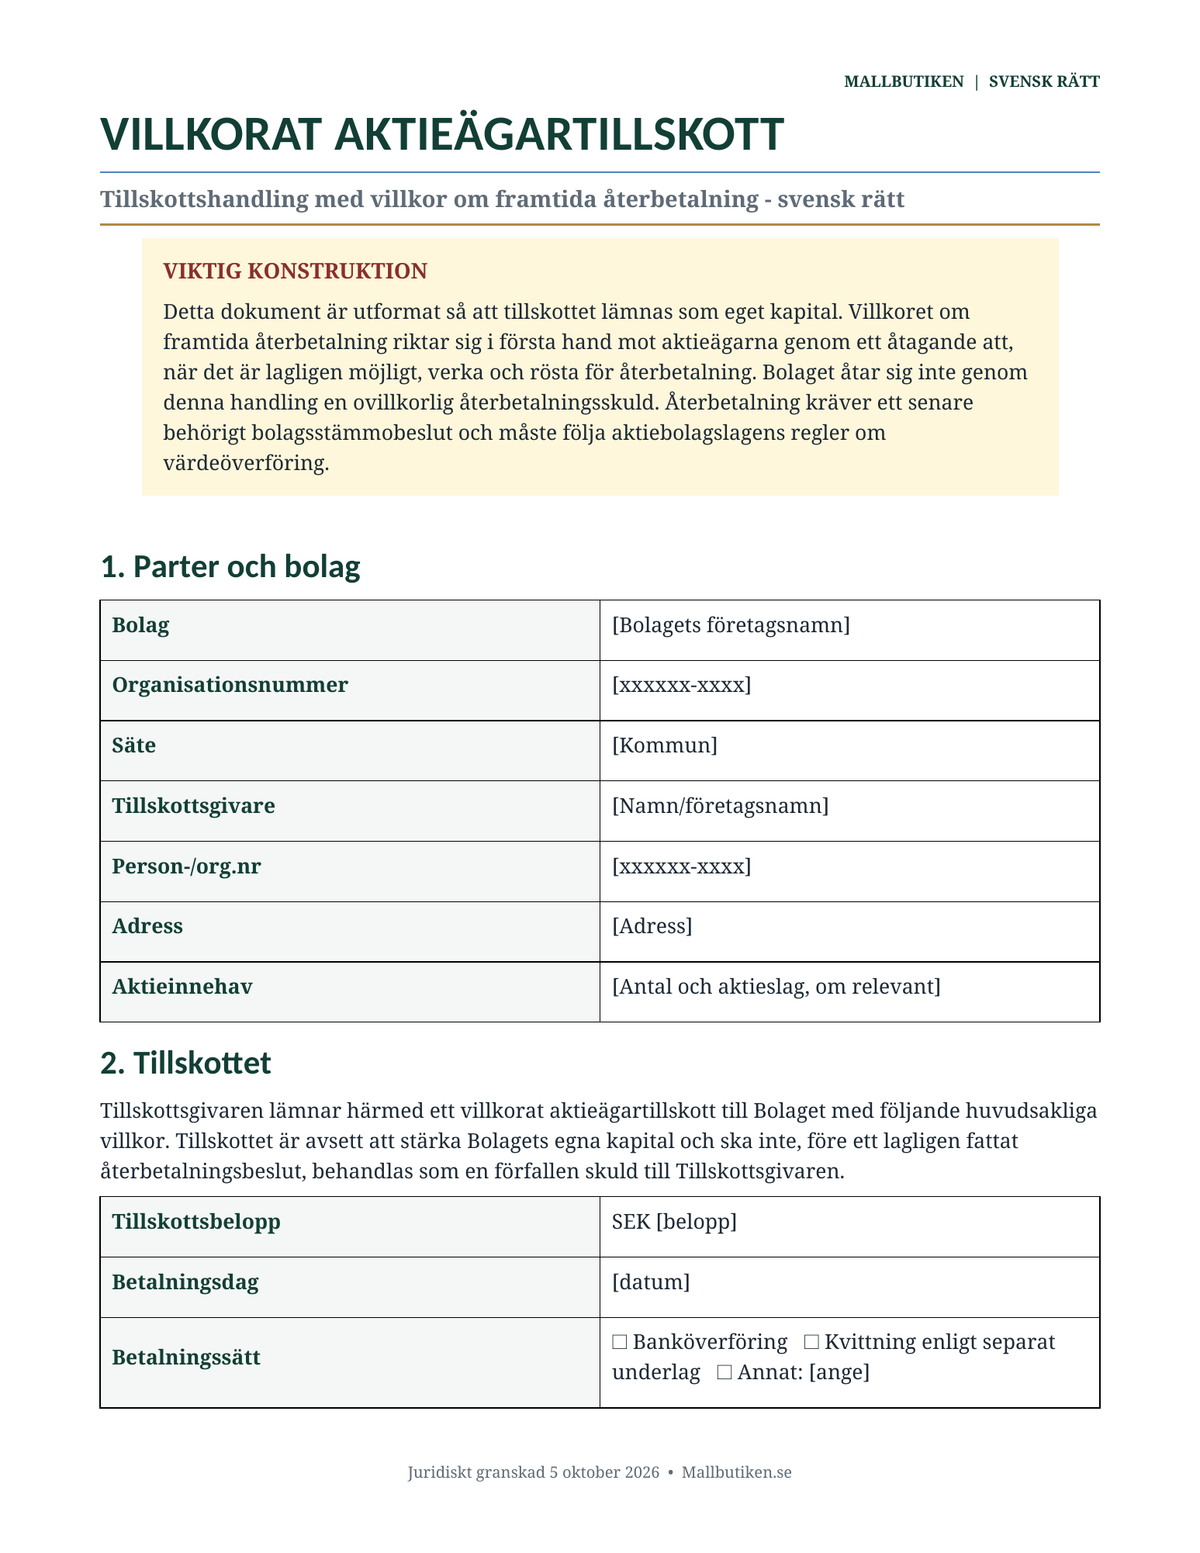
Умовний внесок акціонера – шаблон англійською мовою за шведським законодавством для шведських компаній з обмеженою відповідальністю, яким необхідно задокументувати внесок акціонера, що зміцнює власний капітал, зберігаючи при цьому умовне право на майбутнє повернення коштів. Пакет також включає довідкову версію шведською мовою та детальні посібники користувача обома мовами.
Юридично перевірено: 5 жовтня 2026 р.
Перевірено на відповідність шведським правилам корпоративного права щодо передачі вартості та розподілу прибутку, чинним рекомендаціям Шведського податкового агентства та Ради зі стандартів бухгалтерського обліку, а також відповідній судовій практиці.
Що входить до комплекту?
| Англійський шаблон – Word | Редагована угода про умовний внесок акціонера. |
| Англійський шаблон – PDF | Версія того самого документа, готова до друку. |
| Англійський посібник користувача – Word + PDF | Детальна інструкція з прикладами та логікою повернення коштів. |
| Svensk referensmall – Word + PDF | Шведська довідкова версія для двомовних організацій. |
| Svensk användarguide – Word + PDF | Шведський довідковий посібник, що відповідає англійській версії. |
Не те саме, що позика від акціонера
Шаблон навмисно структурований так, щоб внесок зміцнював власний капітал компанії. Компанія не бере на себе безумовного боргового зобов’язання щодо повернення коштів під час здійснення внеску. Натомість умова повернення спрямована на акціонерів і залежить від майбутнього правомірного рішення, коли повернення коштів буде юридично можливим.
Чому ця структура важлива
Рекомендації Шведського податкового агентства чітко вказують на те, що умови фактичного повернення коштів мають вирішальне значення. Якщо вимога про повернення спрямована до компанії як безумовний борг, операція натомість може розглядатися як зобов’язання, а не як умовний внесок акціонера.
Шаблон охоплює
- реквізити компанії та вкладника,
- суму внеску та деталі платежу,
- умови майбутнього повернення,
- вимогу щодо правомірного рішення загальних зборів у майбутньому,
- пріоритетність між кількома умовними внесками акціонерів,
- передачу права на повернення,
- підтвердження від компанії,
- приєднання/прийняття іншими акціонерами, де це доречно,
- застосовне право, арбітражне застереження та підписи.
Повернення коштів потребує більшого, ніж наявні готівкові кошти
Згідно зі шведським законодавством, повернення умовного внеску акціонера з цивільно-правової точки зору трактується як розподіл/передача вартості. Це означає, що компанія повинна мати резерви, які підлягають розподілу, повинні бути дотримані правила захисту капіталу та обачності, а загальні збори повинні ухвалити дійсне рішення.
Отже, не існує автоматичного права на повернення коштів у визначену дату лише через те, що внесок був здійснений.
Пріоритетність між кількома внесками
Якщо компанія вже має один або кілька умовних внесків акціонерів, порядок черговості має бути задокументований. Шаблон надає варіанти рівної пріоритетності, субординованої пріоритетності та іншої чітко погодженої черговості.
Передача права на повернення
Право на майбутнє повернення коштів, можливо, доведеться розглядати окремо від акцій, наприклад, у зв’язку з продажем акцій. Тому пакет включає окремий розділ про передачу та згоду, а також рекомендації щодо документування змін у структурі власності.
Бухгалтерські та податкові аспекти
Шведські рекомендації з бухгалтерського обліку розглядають отримані внески акціонерів як власний капітал. Для вкладника бухгалтерський та податковий облік можуть відрізнятися від безумовного внеску. Шведське податкове агентство також розглядає право на повернення окремо при розрахунку прибутку від капіталу. Більші внески, групові структури та зміни в структурі власності можуть потребувати окремої юридичної, бухгалтерської та податкової консультації.
Відсотки
Стандартний шаблон не передбачає нарахування відсотків до моменту ухвалення майбутнього рішення про повернення. Рекомендації Шведського податкового агентства зазначають, що компанія не має боргових зобов’язань перед вкладником, поки загальні збори не ухвалять рішення про повернення коштів.
Англійська + шведська в одному пакеті
Англійська версія є основним документом у цьому продукті. Шведська версія додається як довідковий матеріал для шведських рад директорів, бухгалтерів, консультантів та двомовних структур власності. Обидві версії розроблені відповідно до шведського законодавства, а не британського, американського чи іншого іноземного корпоративного права.
Детальний посібник користувача в комплекті
Посібники пояснюють різницю між умовним внеском акціонера та позикою, як заповнюється шаблон, чому умова повернення спрямована на акціонерів, як працює майбутнє повернення, пріоритетність, можливість передачі, бухгалтерський облік, податки, зміни у власності та поширені помилки.
Бажаєте пакет, де пріоритетною є шведська мова? Перегляньте шведський продукт →
Формати файлів та доставка
Формати: DOCX, PDF та ZIP.
Мови: англійська та шведська.
Кількість файлів: 8.
Доставка: цифрове завантаження. Фізичний товар не надсилається.
Часті запитання
Чи може компанія обіцяти повернення коштів у фіксовану дату?
Цього, як правило, слід уникати у стандартному умовному внеску акціонера. Безумовна дата та пряме зобов’язання щодо повернення можуть зробити цю домовленість схожою на позику або борг.
Чи повинні інші акціонери приймати цю умову?
Якщо умова повернення має на меті пов’язати майбутнє голосування акціонерів, відповідні акціонери повинні прийняти цю домовленість. Шаблон включає спеціальний розділ про приєднання/прийняття.
Чи можна передати право на повернення окремо від акцій?
Так. Рекомендації Шведського податкового агентства визнають окрему передачу права на повернення, тому передачу слід чітко задокументувати.
Чи можна здійснити повернення, як тільки компанія стане прибутковою?
Не автоматично. Спочатку мають бути виконані вимоги щодо наявності резервів для розподілу, захисту капіталу, обачності та правомірного рішення загальних зборів.
Цей пакет є загальним допоміжним засобом для документування і не замінює індивідуальну юридичну, бухгалтерську чи податкову консультацію. Більш складні структури власності, багаторазові внески або великі суми можуть потребувати професійної перевірки.