Про шаблон документа
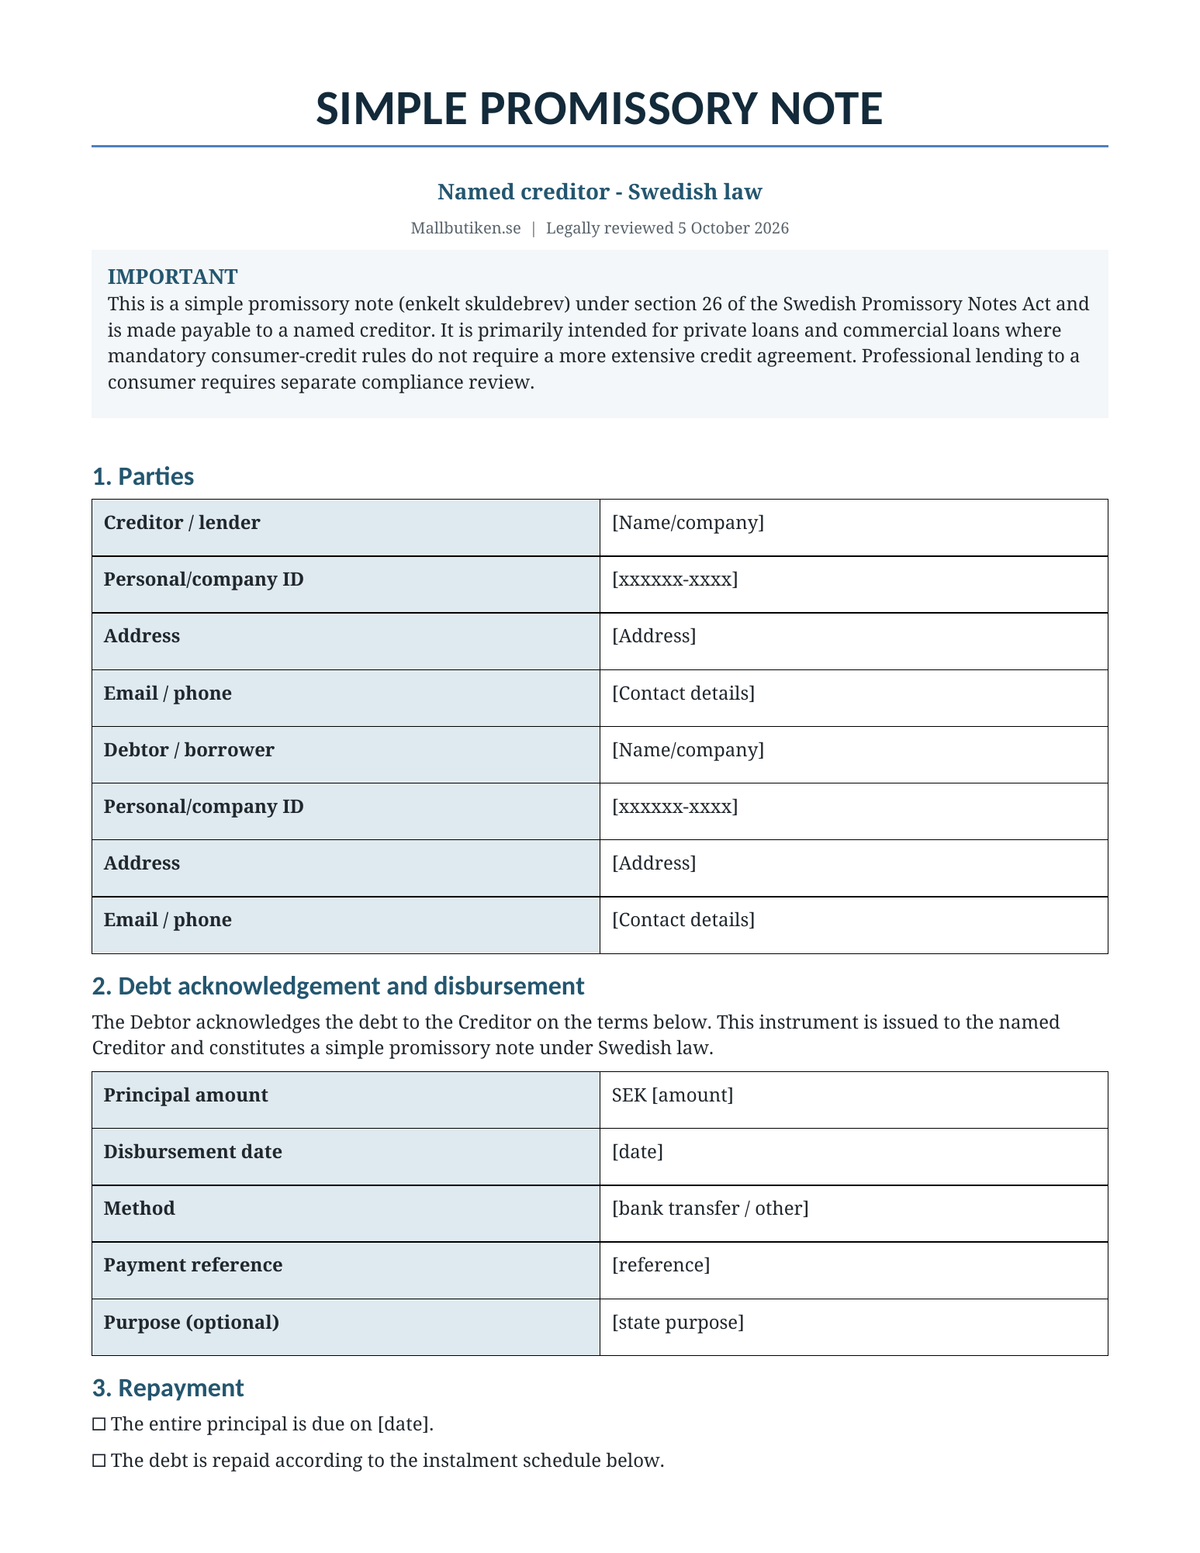
Простий борговий документ (Enkelt skuldebrev) – повний пакет шаблонів для позик згідно зі шведським законодавством, що включає шаблони у форматі Word/PDF шведською та англійською мовами, а також детальні посібники користувача. Пакет розроблено для документального оформлення позики конкретному кредитору з чіткими умовами щодо суми капіталу, погашення, відсотків, прострочення, передачі прав та можливого забезпечення.
Юридично перевірено: 5 жовтня 2026 р.
Перевірка охоплює закон про боргові документи, закон про відсотки, закон про позовну давність, закон про договори та спеціальні правила споживчого кредитування там, де вони можуть бути застосовні.
Що входить до пакету
| Шведський простий борговий документ – Word | Шаблон для редагування для приватних та комерційних позик. |
| Шведський простий борговий документ – PDF | Версія, готова для друку. |
| Simple Promissory Note – English | Англомовна версія у Word + PDF, розроблена згідно зі шведським правом. |
| Шведський посібник користувача | Покроковий посібник у Word + PDF. |
| English user guide | Англомовний посібник у Word + PDF. |
Що таке простий борговий документ (enkelt skuldebrev)?
Простий борговий документ видається на ім'я конкретного кредитора. Він відрізняється від оборотного боргового документа і має інші правила, наприклад, у разі передачі прав (цесії). Тому новий шаблон спеціально розроблений для чіткого оформлення позики між ідентифікованими сторонами.
Що регулює шаблон
- кредитора/позикодавця та дебітора/позичальника,
- суму капіталу та фактичну виплату,
- фіксований термін погашення, графік амортизації або погашення після вимоги,
- безвідсоткову позику або узгоджену звичайну відсоткову ставку,
- відсотки за прострочення та поводження з пізніми платежами,
- дострокове погашення,
- опціональну умову про дострокове розірвання,
- окреме поводження із заставою чи порукою,
- передачу вимоги,
- платіжні реквізити, повідомлення та документацію,
- вибір права, суперечки та підписи.
Вбудований графік амортизації
Шаблон містить таблицю для амортизації з терміном погашення, капіталом, відсотками/зборами та загальною сумою платежу. Це полегшує документування позики, яка має бути погашена кількома частинами.
Відсотки та відсотки за прострочення
Сторони можуть вибирати між безвідсотковою позикою та узгодженою річною відсотковою ставкою. Для випадків прострочення є чіткий варіант використання стандартного правила закону про відсотки (довідкова ставка плюс вісім відсоткових пунктів), водночас шаблон залишає місце для інших дійсних умов, якщо це дозволено.
Дострокове погашення та дострокове розірвання
Шаблон дозволяє позичальнику погасити всю суму боргу або її частину достроково. Існує окрема опціональна умова про дострокове розірвання у разі суттєвого прострочення платежу, але вона сформульована обережно, оскільки імперативні норми можуть обмежувати використання такої умови.
Передача простого боргового документа
При передачі простого боргового документа новий кредитор, як правило, не отримує кращих прав щодо боржника, ніж мав попередній кредитор. Тому шаблон містить варіанти для вільної передачі або вимоги згоди боржника, а також вказівки щодо письмового повідомлення та нових платіжних інструкцій.
Забезпечення та порука юридично розділені
Якщо позика має бути забезпечена заставою або особистою порукою, це зазначається у борговому документі, але саме забезпечення має бути оформлене окремим договором застави чи поруки. Це зменшує ризик неясності щодо обсягу забезпечення та моменту, коли його можна застосувати.
Позовна давність та докази
Посібник пояснює ключові правила позовної давності та те, чому сторони повинні зберігати підписаний борговий документ, підтвердження виплати, історію амортизації, вимоги та будь-які визнання боргу. Для звичайних вимог та споживчих вимог можуть застосовуватися різні терміни позовної давності.
Важливо при позиках від суб'єкта господарювання до споживача
Цей шаблон призначений переважно для приватних та комерційних позик. Якщо суб'єкт господарювання надає кредит споживачеві, обов'язкові правила споживчого кредитування можуть вимагати, серед іншого, спеціальної попередньої інформації, перевірки кредитоспроможності та більш об'ємної документації. Тому не використовуйте звичайний борговий документ як єдиний документ при такому кредитуванні.
Позики між акціонерним товариством та власниками
Якщо акціонерне товариство надає позику акціонеру, члену правління, генеральному директору або близькій особі, можуть виникнути питання щодо спеціальних правил закону про акціонерні товариства стосовно заборонених позик. Це питання необхідно перевірити окремо перед використанням боргового документа.
Шведська + англійська в одному пакеті
Англійська версія є мовною версією за шведським правом. Вона підходить для шведських компаній або приватних осіб, яким потрібно задокументувати позику англійською мовою. Вона не призначена для використання як британський, американський чи інший іноземний борговий документ.
Детальний посібник користувача у комплекті
Посібник розглядає різницю між простими та оборотними борговими документами, підтвердженнями виплат, амортизацією, відсотками, відсотками за прострочення, достроковим погашенням, забезпеченням, передачею прав, позовною давністю, наказовим провадженням, споживчим кредитуванням та позиками між компаніями та власниками.
Формат файлів та доставка
Формат: DOCX, PDF та ZIP.
Мова: шведська та англійська.
Кількість файлів: 8.
Доставка: цифрове завантаження. Фізичний продукт не надсилається.
Поширені запитання
Чи потрібно засвідчувати простий борговий документ?
Свідки зазвичай не є загальною формальною вимогою для звичайного простого боргового документа, але шаблон містить необов'язкові рядки для свідків, які можна використати, якщо сторони бажають отримати додаткові докази.
Чи може позика бути безвідсотковою?
Так. Шаблон має чіткий варіант для безвідсоткової позики. Якщо відсотки нараховуються, слід чітко вказати відсоткову ставку, базу розрахунку та термін виплати.
Чи може позикодавець продати або передати вимогу?
Так, проста вимога зазвичай може бути передана, але сторони можуть домовитися про обмеження. Шаблон містить обидва варіанти.
Чи достатньо цього шаблону для споживчої позики від компанії?
Не завжди. Професійне кредитування споживачів підпадає під дію спеціальних обов'язкових правил і може вимагати додаткової документації та перевірок.
Пакет шаблонів є загальною підтримкою документації та не замінює індивідуальну юридичну, податкову чи кредитну консультацію. У випадках великих сум, застави, споживчого кредитування або позик між компаніями та пов'язаними особами слід звернутися до кваліфікованого консультанта.