Über die Dokumentvorlage
Asset-Purchase-Vertragsvorlagenpaket 2026/2027 – Word/PDF nach schwedischem Recht
Dies ist ein professionelles Vorlagenpaket für Unternehmen, die eine Asset-Übertragung (Inkråmsöverlåtelse) durchführen – eine Übertragung, bei der der Käufer ausgewählte Vermögenswerte, Rechte und gegebenenfalls ausdrücklich benannte Verbindlichkeiten eines Unternehmens erwirbt, anstatt die Aktien der Gesellschaft zu kaufen.
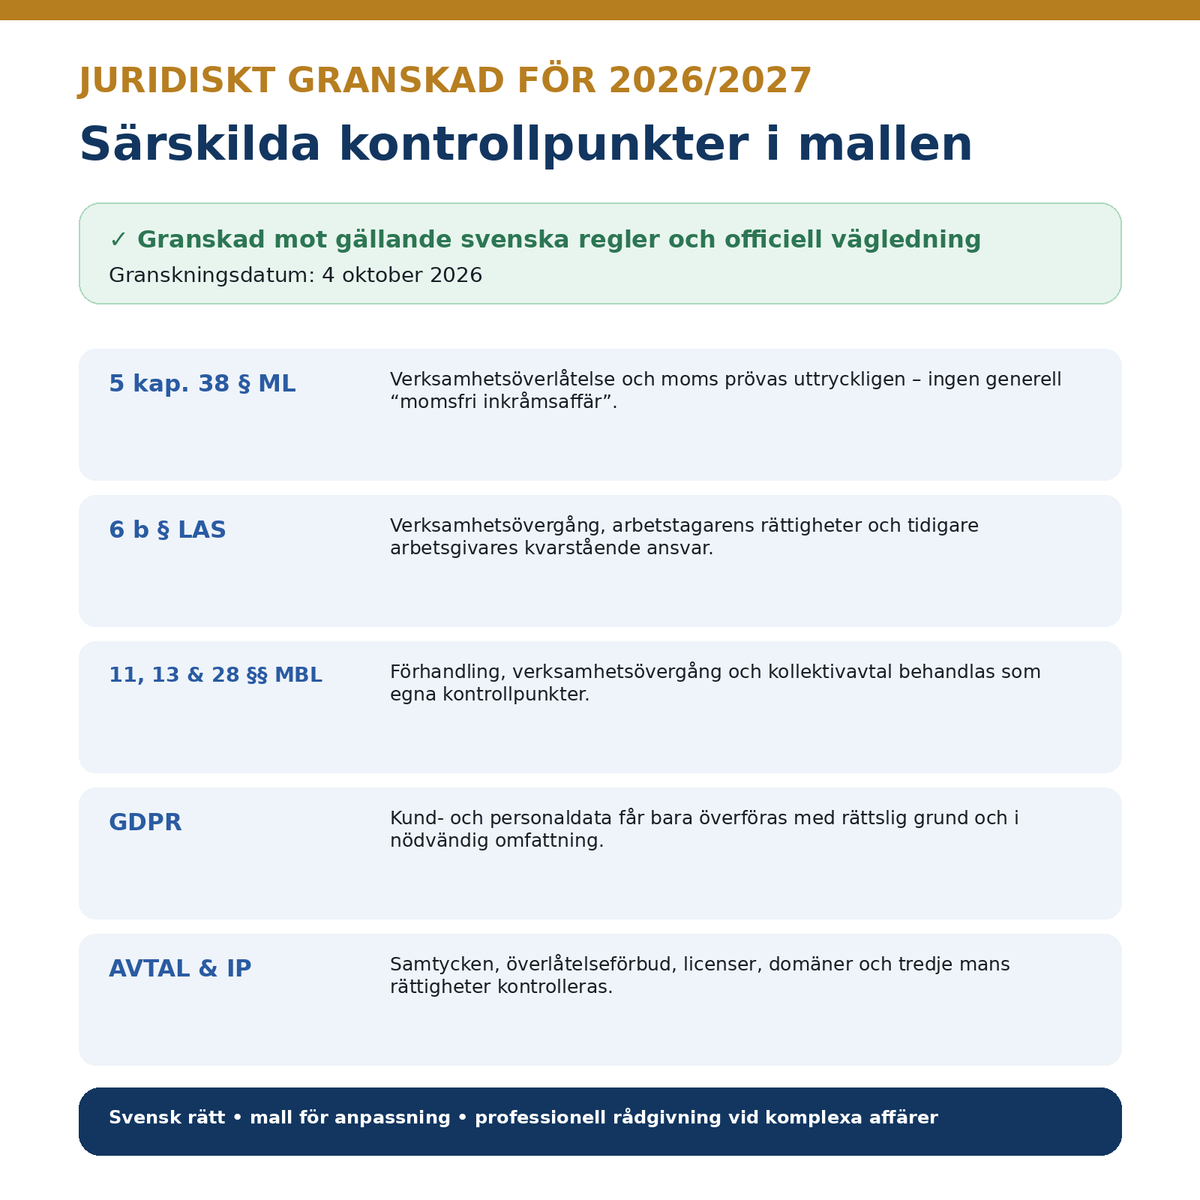
Das Paket wurde anhand der geltenden schwedischen Vorschriften und offiziellen Leitlinien zum Stand vom 4. Oktober 2026 geprüft und als Arbeitsgrundlage für die Verwendung im Zeitraum 2026/2027 konzipiert. Es enthält sowohl eine schwedische als auch eine englische Vertragsversion nach schwedischem Recht sowie einen separaten, detaillierten Benutzerleitfaden.
Lieferung: 3 Dokumente in den Formaten Word (DOCX) und PDF – insgesamt 6 Dateien und 27 A4-Seiten. Das Produkt wird digital als herunterladbare ZIP-Datei bereitgestellt. Es wird kein physisches Produkt versandt.
Das ist enthalten
- Asset-Purchase-Vertrag 2026/2027 – Schwedisch, 12 Seiten mit 28 Vertragsabschnitten und 11 praktischen Anhängen.
- Asset Purchase Agreement 2026/2027 – Englisch / Schwedisches Recht, 9 Seiten für Transaktionen, bei denen die Parteien Englisch verwenden, aber schwedisches Recht anwenden möchten.
- Detaillierter Benutzerleitfaden, 6 Seiten mit Schritt-für-Schritt-Anleitungen, Checkpunkten und Erklärungen der wichtigsten rechtlichen Entscheidungen.
Was regelt der Hauptvertrag?
Der schwedische Hauptvertrag ist so strukturiert, dass er sowohl an eine relativ einfache Unternehmensübertragung als auch an einen komplexeren Asset Deal angepasst werden kann. Er enthält klare Ausfüllfelder, wählbare Klauseln und separate Anhänge, sodass die Parteien genau beschreiben können, was übertragen werden soll.
Der Vertrag behandelt unter anderem Parteien und Transaktion, Definitionen, übertragene Vermögenswerte, ausgenommene Vermögenswerte, übernommene und verbleibende Verbindlichkeiten, Kunden- und Lieferantenverträge, Zustimmungen Dritter, Kaufpreis, Zahlungsmodalitäten, Mehrwertsteuer, Bedingungen vor dem Abschluss (Closing), den Geschäftsbetrieb bis zum Closing, Personal, DSGVO, Eigentumsübergang, Verkäufer- und Käufergarantien, Mängelrügen, Haftung, besondere Freistellungen, Vertraulichkeit, wählbare Wettbewerbs- und Abwerbeverbote, wählbare Unterstützung beim Übergang, Buchhaltungsunterlagen, Versicherungen, Mitteilungen, Vertragsübertragung und Streitbeilegung.
11 Anhänge zur Verringerung des Risikos von Unklarheiten
Bei einer Asset-Übertragung ist es besonders wichtig, sich nicht mit einer allgemeinen Formulierung zufriedenzugeben, dass die „Vermögenswerte des Unternehmens“ übertragen werden. Das Paket enthält daher elf Anhänge, die es ermöglichen, das Geschäft konkret zu identifizieren und zu dokumentieren:
- Inventar und Sachanlagen,
- Warenbestand,
- zu übertragende Verträge,
- geistiges Eigentum,
- Forderungen – optionaler Anhang,
- übernommene Verbindlichkeiten,
- Kaufpreisallokation,
- Personalübersicht,
- Closing-Checkliste,
- Offenlegungen (Disclosures) und Garantieausschlüsse,
- besondere Freistellungen.
Mehrwertsteuer – aktualisierte Einschätzung für 2026
Die Vorlage enthält eine spezifische und vorsichtig formulierte Mehrwertsteuerbestimmung auf Basis des Kapitel 5 § 38 des schwedischen Mehrwertsteuergesetzes (2023:200). Ein Asset Deal ist nicht automatisch umsatzsteuerfrei, nur weil er als Unternehmensübertragung bezeichnet wird. Die Voraussetzungen müssen auf Basis der konkreten Transaktion beurteilt werden.
Der Vertrag weist die Parteien daher an, vor dem Abschluss zu prüfen, ob die Übertragung ganz oder teilweise unter die Regeln für eine Unternehmensübertragung fällt, und die Transaktion gemäß dieser Einschätzung zu behandeln. Wenn die Bestimmung nicht anwendbar ist, muss die gesetzliche Mehrwertsteuer für den steuerpflichtigen Teil abgewickelt werden können. Diese Konstruktion ist besonders wichtig, da die rechtliche Anleitung der schwedischen Steuerbehörde (Skatteverket) zur Übertragung von Unternehmen unter anderem am 6. Juli und 9. September 2026 aktualisiert wurde.
Personal und Betriebsübergang
Wenn die Transaktion einen Betriebsübergang im Sinne von § 6 b des schwedischen Kündigungsschutzgesetzes (1982:80) darstellt, können Rechte und Pflichten aus Arbeitsverträgen gemäß zwingender Vorschriften auf den Käufer übergehen. Das Dokument behandelt daher die Personalfrage separat und enthält einen speziellen Personalanhang.
Die Vorlage weist zudem auf anwendbare Informations- und Verhandlungspflichten gemäß §§ 11 und 13 des schwedischen Mitbestimmungsgesetzes (1976:580) sowie die Prüfung gemäß § 28 MBL bei Betriebsübergang und Tarifverträgen hin. Der Vertrag stellt zudem klar, dass der frühere Arbeitgeber gemäß § 6 b LAS weiterhin gegenüber dem Arbeitnehmer für wirtschaftliche Verpflichtungen haftet, die sich auf die Zeit vor dem Übergang beziehen.
Verträge und Zustimmung Dritter
Mietverträge, Lizenzen, Leasing, Kundenverträge, Lieferantenverträge und andere Kontrakte können Abtretungsverbote oder Zustimmungserfordernisse enthalten. Die Vorlage geht daher nicht davon aus, dass jeder Vertrag automatisch auf den Käufer übergeht. Anhang 3 ermöglicht es, Vertragspartner, Kündigungsfristen, Change-of-Control-/Übertragungsanforderungen und den Zustimmungsstatus zu erfassen.
Geistiges Eigentum, Daten und DSGVO
Vermögenswerte können beispielsweise aus Marken, Domainnamen, Programmcode, Urheberrechten, Zeichnungen, Handbüchern, Know-how, Kundenbeziehungen und anderen immateriellen Werten bestehen. Anhang 4 hilft den Parteien, die Rechte zu identifizieren und festzustellen, wer diese tatsächlich besitzt oder lizenziert.
Personenbezogene Daten werden separat behandelt. Kundenregister und Personaldaten dürfen nicht wie ein gewöhnlicher physischer Vermögenswert behandelt werden, sondern müssen auf einer rechtlichen Grundlage und unter Einhaltung der DSGVO, Datenminimierung, Informationspflichten, Sicherheit und anderer geltender Datenschutzanforderungen übertragen und genutzt werden.
Kaufpreis und Preisallokation
Der Vertrag verfügt über Ausfüllfelder für den Kaufpreis und die Zahlungsmechanik sowie einen speziellen Anhang zur Verteilung des Kaufpreises auf verschiedene Vermögenswertkategorien. Die Aufteilung kann buchhalterische und steuerliche Konsequenzen haben und sollte daher sachlich fundiert sein. Bei größeren Geschäften wird eine spezielle steuerliche und buchhalterische Prüfung empfohlen.
Garantien, Offenlegung und Haftung
Der Hauptvertrag enthält einen Grundsatz von Garantien über unter anderem Berechtigung, Eigentum an den übertragenen Vermögenswerten, Belastungen, wesentliche Vermögenswerte und Lagerbestände, bekannte Rechtsstreitigkeiten, geistiges Eigentum, wesentliche Kunden- und Lieferantenverträge, Personalinformationen sowie Angaben zu Steuern und Buchhaltung, soweit diese für den Käufer relevant sind.
Anhang 10 wird für konkrete Offenlegungen und Garantieausschlüsse verwendet. Der Vertrag enthält zudem anpassbare Felder für De-minimis-Grenzen, Haftungsschwellen, Haftungsobergrenzen, Reklamationsfristen und besondere Garantien. Diese Ebenen müssen auf Basis der tatsächlichen Transaktion festgelegt werden – sie dürfen bei der Unterzeichnung nicht unausgefüllt bleiben.
Closing-Checkliste
Anhang 9 fungiert als Checkliste für den Abschluss. Dort können die Parteien verantwortliche Personen, Fristen, Status und Nachweise/Dokumente für jede Closing-Maßnahme dokumentieren. Der Hauptvertrag verknüpft den Eigentumsübergang mit den durchgeführten Abschlussmaßnahmen und der Zahlung, unter Berücksichtigung, dass manche Rechte eine spezielle Registrierung oder Zustimmung Dritter erfordern können.
Englische Version nach schwedischem Recht
Das Paket enthält auch ein separates Asset Purchase Agreement auf Englisch. Es handelt sich hierbei nicht um eine Vorlage nach englischem oder amerikanischem Recht, sondern um eine englischsprachige Vertragsversion für Transaktionen, bei denen schwedisches materielles Recht angewendet werden soll. Dies ist nützlich, wenn beispielsweise Käufer, Verkäufer, Eigentümer, Berater oder Konzernfunktionen auf Englisch arbeiten.
Detaillierter Benutzerleitfaden
Der separate Leitfaden erklärt, wie die Vorlage von der Vorbereitung bis zur Unterzeichnung und dem Abschluss verwendet wird. Er erläutert den Unterschied zwischen Aktienübertragung und Asset-Übertragung, wie Vermögenswerte und Schulden spezifiziert werden, wie Zustimmungen kontrolliert werden, wann Personalfragen eine besondere Behandlung erfordern, wie die Mehrwertsteuerbestimmung zu lesen ist und wie die Anhänge verwendet werden.
Der Leitfaden enthält zudem häufige Fehler, die vermieden werden sollten, und klare Situationen, in denen die Parteien individuellen rechtlichen, steuerlichen oder buchhalterischen Rat einholen sollten.
Geprüft für 2026/2027
Die rechtliche Durchsicht ist auf den 4. Oktober 2026 datiert. Die Unterlagen wurden unter anderem geprüft gegen:
- Gesetz (1915:218) über Verträge und andere Rechtshandlungen im Bereich des Vermögensrechts,
- Kaufgesetz (1990:931),
- Mehrwertsteuergesetz (2023:200), insbesondere Kap. 5 § 38,
- Kündigungsschutzgesetz (1982:80), insbesondere § 6 b und § 7,
- Mitbestimmungsgesetz (1976:580), insbesondere §§ 11, 13 und 28,
- EU-Datenschutz-Grundverordnung (DSGVO) und schwedisches ergänzendes Datenschutzrecht,
- Buchführungsgesetz (1999:1078),
- Gesetz (2018:558) über Geschäftsgeheimnisse.
Format und Lieferung
3 Dokumente • 6 Dateien • 27 Seiten
- Word (DOCX) – vollständig bearbeitbar.
- PDF – für Referenz, Ausdruck und Kontrolle des beabsichtigten Layouts.
- Digitaler Download – es wird kein physisches Produkt versandt.
Wichtige Hinweise
Dies ist eine professionelle allgemeine Vertragsgrundlage und keine individuelle Rechtsberatung. Jede Asset-Übertragung muss an die tatsächlichen Vermögenswerte, Schulden, Verträge, Personalverhältnisse, Genehmigungen, steuerlichen Bedingungen und sonstige Umstände angepasst werden. Spezielle Beratung sollte bei größeren oder komplexen Transaktionen, internationalen Parteien, Insolvenz, Immobilien, genehmigungspflichtigen Tätigkeiten, umfangreichen Personalfragen oder fortgeschrittenen Steuerproblemen eingeholt werden.