
Erilaisia avioehtosopimuksia – koko omaisuus vai tietty osa siitä?

Ruotsin oikeudessa ei ole erillisiä lakityyppejä, joita kutsuttaisiin ”yksinkertaiseksi”, ”sekoitetuksi” tai ”ehdolliseksi” avioehtosopimukseksi. Oikeudellisesti tärkeä kysymys on se, mitä omaisuutta teette avio-oikeudesta vapaaksi (enskild egendom), kenen kohdalla ja kattaako se myös tulevan omaisuuden tai tuoton.
1. Kaikki omaisuus avio-oikeudesta vapaaksi molemmille puolisoille
Puolisot voivat sopia, että kaikki omaisuus, joka kummallakin on tai jonka he myöhemmin hankkivat, on kummankin puolison avio-oikeudesta vapaata omaisuutta. Tällöin avio-oikeuden alainen omaisuus (giftorättsgods) vähenee tai katoaa vastaavassa määrin.
Tämä on pitkälle menevä ratkaisu. Sitä ei tulisi valita vain siksi, että muotoilu on yksinkertainen; vaikutus avioeron ja kuolemantapauksen yhteydessä voi olla merkittävä.
2. Vain toisen puolison omaisuus avio-oikeudesta vapaaksi
7 luvun 3 § sallii sen, että avioehtosopimus koskee vain toisen puolison omaisuutta. Toisen puolison omaisuus voi samanaikaisesti pysyä avio-oikeuden alaisena.
Tämä luo epäsymmetrisen omaisuusjärjestelmän, minkä vuoksi sen tulee olla tietoisesti valittu ja selkeästi muotoiltu.
3. Vain tietty erityisesti määritelty omaisuus avio-oikeudesta vapaaksi
Avioehto on mahdollista rajoittaa tiettyyn varallisuuteen tai kategoriaan, esimerkiksi:
- tiettyyn yritykseen tai osakeomistukseen,
- nimettyyn kiinteistöön tai asunto-osakkeeseen,
- tiettyyn sijoitustiliin,
- tulevaan, selkeästi kuvattuun omaisuustyyppiin.
Muu omaisuus pysyy tällöin avio-oikeuden alaisena, ellei se ole muulla perusteella avio-oikeudesta vapaata.
4. Nykyinen ja tuleva omaisuus
Laki sallii, että avioehto kattaa omaisuuden, joka jo kuuluu puolisolle tai joka tulee puolisolle myöhemmin. Muotoilun on oltava niin selkeä, että voidaan määritellä, mitä se koskee.
5. Avio-oikeudesta vapaan omaisuuden tuotto
Tuotto on erillinen kysymys. 7 luvun 2 §:n pääsäännön mukaan avio-oikeudesta vapaan omaisuuden tuotto on avio-oikeuden alaista omaisuutta, ellei sitä ole määrätty toisin oikeustoimessa, joka teki omaisuudesta avio-oikeudesta vapaata.
Jos osakkeiden tulee olla avio-oikeudesta vapaita ja myös tulevien osinkojen tulee olla avio-oikeudesta vapaita, se tulee siksi ilmaista selkeästi.
6. Avio-oikeudesta vapaan omaisuuden tilalle tullut omaisuus
Sijaistuloisuus (surrogat) – eli omaisuus, joka korvaa avio-oikeudesta vapaan omaisuuden – on pääsääntöisesti myös avio-oikeudesta vapaata, ellei toisin ole määrätty. Jos avio-oikeudesta vapaa kiinteistö myydään, kauppahinta voi siis säilyttää luonteensa avio-oikeudesta vapaana omaisuutena. Jäljitettävä dokumentaatio on käytännössä tärkeää.
7. Voiko avioehtosopimus olla määräaikainen tai ehdollinen?
Tämä tarkoittaa, että muotoiluja kuten ”tämä asunto on avio-oikeudesta vapaa vain, jos avioero tapahtuu viiden vuoden sisällä” tai ”avioehto päättyy automaattisesti, kun saamme lapsia” ei tule käsitellä normaalina pätevänä avioehtorakenteena.
8. Voiko uusi avioehtosopimus muuttaa omaisuuden takaisin avio-oikeuden alaiseksi?
Kyllä, kun omaisuudesta on tullut avio-oikeudesta vapaata avioehtosopimuksella, puolisot voivat uudella rekisteröidyllä avioehtosopimuksella päättää, että se on jälleen avio-oikeuden alaista.
Tämä on erotettava omaisuudesta, joka on avio-oikeudesta vapaata kolmannen osapuolen lahja- tai testamenttiehdon perusteella. Puolisot eivät voi vain käyttää avioehtoa mitätöidäkseen lahjoittajan tai testaattorin ehtoja.
9. Ennen avioliittoa vai sen aikana?
Samat perusmuotovaatimukset pätevät: kirjallinen, päivätty, allekirjoitettu ja rekisteröity. Tulevien puolisoiden välinen avioehto voi tulla voimaan vihkimispäivästä, jos se toimitetaan Skatteverketille kuukauden kuluessa. Avioliiton aikana allekirjoitettu avioehto on voimassa siitä päivästä, kun se saapuu Skatteverketille.
Vertailu
| Toteutustapa | Mikä on avio-oikeudesta vapaata? | Milloin se sopii? |
|---|---|---|
| Kattava | Kaikki määritelty nykyinen/tuleva omaisuus | Kun puolisot haluavat omaisuuden pitkälle menevän erottelun |
| Yksipuolinen | Vain toisen puolison määritelty omaisuus | Kun vain toinen osapuoli halutaan rajata avio-oikeuden ulkopuolelle |
| Osittainen | Esimerkiksi yritys tai tietty asunto | Kun vain tietyt varat on tarpeen rajata pois |
| Tuottoehdolla | Omaisuus ja nimenomaisesti myös tuotto | Kun osingot/korot halutaan myös pitää osituksen ulkopuolella |
Näin valitset avioehtomallin
Kaupan mallit eroavat toisistaan sen suhteen, mitä omaisuutta ja elämäntilannetta ne koskevat. Oikeudellinen lähtökohta on aina avioliittolain 7 luvun 3 §, riippumatta siitä, mikä mallipaketin nimi on.
| Milloin malli sopii? | Katso tuote |
|---|---|
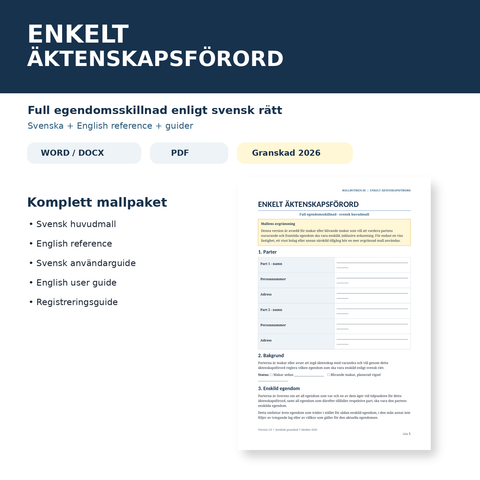
| Haluatte kaiken omaisuuden avio-oikeudesta vapaaksi molemmille puolisoille tai tuleville puolisoille. | Yksinkertainen avioehtosopimus – kaikki omaisuus avio-oikeudesta vapaata (49 kr). |
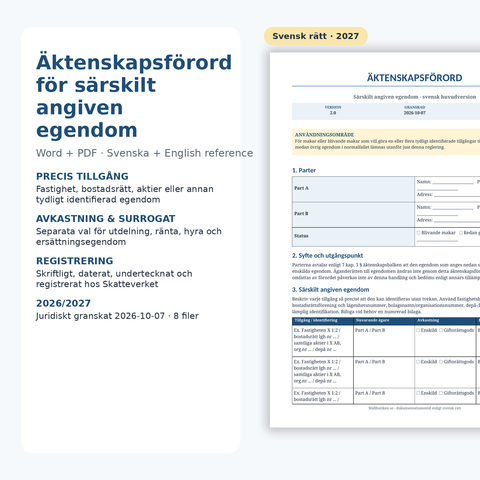
| Haluatte tehdä tietyn yrityksen, kiinteistön tai muun selkeästi määritellyn omaisuuden avio-oikeudesta vapaaksi. | Avioehtosopimus erityisesti määritellylle omaisuudelle (79 kr). |
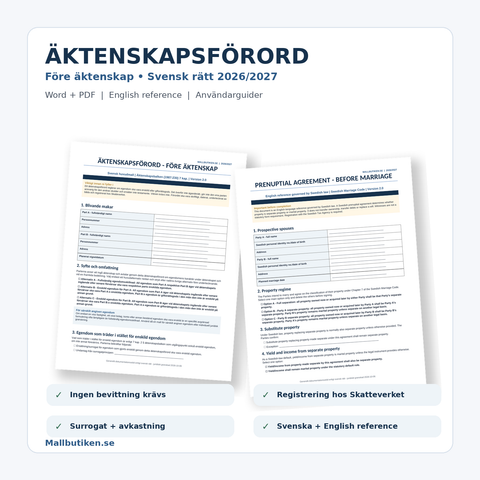
| Olette solmimassa avioliittoa ja tarvitsette tuleville puolisoille tarkoitetun asiakirjapohjan. | Avioehtosopimus ennen avioliittoa (79 kr). |
Onko avioeroa koskeva kanne jo vireillä? Lue pääoppaan täsmennys rekisteröinnistä ja vaikutuksesta avioeron yhteydessä, joka perustuu 1. lokakuuta 2026 päivitettyyn Skatteverketin oikeudelliseen ohjeistukseen. Se, että Skatteverket rekisteröi asiakirjan, ei ole tae siitä, että se vaikuttaa ajankohtaiseen ositukseen.
Minkä toteutustavan valita?
Lähtekää siitä vaikutuksesta, jonka todellisuudessa haluatte osituksessa. Tehkää omaisuusluettelo ja merkitkää, mikä on avio-oikeuden alaista ja mikä avio-oikeudesta vapaata omaisuutta. Tarkistakaa sitten, onko omaisuus jo valmiiksi avio-oikeudesta vapaata lahjan tai testamentin kautta ja täytyykö tuotosta säädellä.
Katso pääopas Avioehtosopimus – avio-oikeudesta vapaa omaisuus ja rekisteröinti.
Mallikaupan Yksinkertainen avioehtosopimuspohja – Word/PDF maksaa 49 kr. Mukauttakaa avio-oikeudesta vapaa omaisuus ja rekisteröikää sitten sopimus Skatteverketillä.
Lähteet
Artikkelin asiakirjapohjat
Lue lisää aiheesta
 Avioehtosopimus – oppaat, säännöt & mallit
Avioehto – kattava opas avio-oikeudesta ja rekisteröinnistä
Täydellinen opas avioehtosopimukseen: avio-oikeuden alainen omaisuus, avio-oikeudesta vapaa omaisuus, muotovaatimukset, rekisteröinti, tuotto, kuol...


