
Avioehto – kattava opas avio-oikeudesta ja rekisteröinnistä

Avioehtosopimuksella määritetään, mikä omaisuus on avio-oikeuden alaista omaisuutta ja mikä avio-oikeudesta vapaata eli avioehto-omaisuutta. Se ei itsessään muuta sitä, kuka omaisuuden omistaa, kuka vastaa veloista tai kuka perii kuolemantapauksessa.
Avio-oikeus on pääsääntö
Avioliittolain 7 luvun 1 §:n mukaan puolison omaisuus on avio-oikeuden alaista, mikäli se ei ole avioehto-omaisuutta. Avio-oikeus ei tarkoita, että puolisot omistaisivat toistensa omaisuudesta puolet avioliiton aikana. Kumpikin puoliso hallitsee omaa omaisuuttaan ja vastaa omista veloistaan.
Merkitys korostuu erityisesti omaisuuden osituksessa. Avio-oikeuden alainen omaisuus sisällytetään pääsääntöisesti ositukseen, kun taas avioehto-omaisuus pidetään normaalisti sen ulkopuolella.
Mitä avioehtosopimuksella voi tehdä?
Puolisot tai tulevat puolisot voivat 7 luvun 3 §:n mukaisesti määrätä, että heidän omistamansa tai myöhemmin saama omaisuus on kyseisen puolison avioehto-omaisuutta. Sopimus voi koskea:
- kaikkea toisen tai molempien puolisoiden omaisuutta,
- tiettyä kiinteistöä tai asunto-osaketta,
- yhtiön osakkeita,
- tiettyä tiliä tai arvopaperisalkkua,
- tulevaa omaisuutta, joka on kuvattu riittävän selkeästi.
On mahdollista määrätä, että muu omaisuus säilyy avio-oikeuden alaisena.
Mitä avioehtosopimuksella ei voi tehdä?
Avioehtosopimus määrittää omaisuuden luonteen, mutta se ei siirrä omistusoikeutta automaattisesti. Tietoa aviopuolisoiden välisestä omaisuuden osituksesta löytyy oppaasta omaisuuden osituksesta avioliiton aikana ja ilmoituksesta Ruotsin verovirastolle.
- Se ei siirrä omistusoikeutta automaattisesti puolisoiden välillä.
- Se ei vapauta ketään pankkilainasta.
- Se ei määritä perillisiä; siitä määrätään perintökaaressa ja testamentissa.
- Se ei korvaa ositussopimusta, kun varsinainen omaisuuden ositus tehdään.
- Se ei voi vapaasti kumota ehtoa avioehto-omaisuudesta, jonka kolmas osapuoli on asettanut lahjoituksen tai testamentin yhteydessä.
Muotovaatimukset ja rekisteröinti
Sopimuksen on oltava kirjallinen, päivätty ja molempien henkilökohtaisesti allekirjoittama. Tämän jälkeen se on rekisteröitävä Ruotsin verovirastoon. Avioliittolaki ei edellytä todistajia.
Ruotsin veroviraston rekisteröintimaksu on 275 kr voimassa olevan asetuksen mukaisesti. Rekisteröinti on välttämätöntä, mutta verovirasto ei tarkista rekisteröinnin yhteydessä, onko kukin lauseke aineellisesti pätevä tai kohtuullinen.
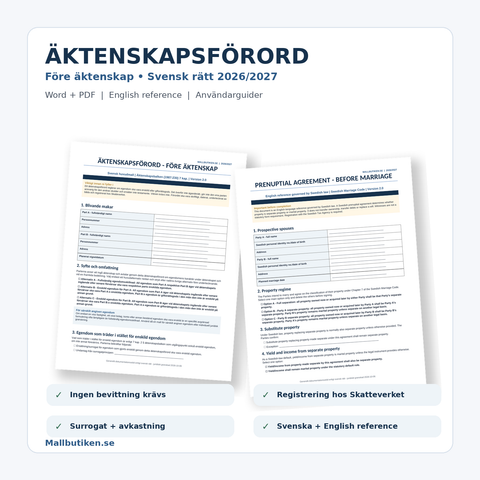
Avioehtosopimus ennen avioliittoa
Tulevien puolisoiden välinen sopimus astuu voimaan vihkimispäivästä alkaen, jos se toimitetaan rekisteröitäväksi viimeistään kuukauden kuluessa vihkimisestä. Jos se toimitetaan myöhemmin, se astuu voimaan vasta siitä päivästä, jolloin se saapui Ruotsin verovirastoon.
Avioehtosopimus avioliiton aikana
Puolisoiden välinen sopimus astuu voimaan siitä päivästä, jolloin se saapuu Ruotsin verovirastoon.
Voiko avioehtosopimuksen rekisteröidä avioerohakemuksen jälkeen?
Muodollinen rekisteröinti ja vaikutus ositukseen ovat kaksi eri asiaa. Ruotsin veroviraston oikeudellisen ohjeistuksen (päivitetty 1. lokakuuta 2026) mukaan vireillä oleva avioeroprosessi ei itsessään ole muodollinen este rekisteröinnille avioliiton kestäessä. Avioeron yhteydessä tehtävä ositus perustuu kuitenkin yleensä omaisuuden jakoon sinä päivänä, kun avioerohakemus jätettiin (9 luvun 2 § avioliittolaki). Vasta tämän jälkeen toimitettu avioehtosopimus voi siten jäädä vaille vaikutusta kyseisessä osituksessa, vaikka se rekisteröitäisiin. Älkää siis odottako avioeroprosessiin, jos haluatte sopia omaisuuden jaosta.
Lähde: Ruotsin veroviraston oikeudellinen ohjeistus avioehtosopimuksista, päivitetty 1. lokakuuta 2026. Jos avioero on jo ajankohtainen, sopimuksen vaikutukset on arvioitava tapauskohtaisesti.
Mitä tapahtuu avioehto-omaisuuden tuotolle?
Tämä on yleinen sudenkuoppa. 7 luvun 2 §:n mukaan avioehto-omaisuuden tuotto on pääsääntöisesti avio-oikeuden alaista omaisuutta, ellei omaisuuden avioehdon määränneessä oikeustoimessa ole toisin määrätty.
Jos esimerkiksi osakkeet määrätään avioehto-omaisuudeksi, mutta myös niistä saatavan osingon halutaan olevan avioehto-omaisuutta, tästä on määrättävä selkeästi.
Mitä tapahtuu, jos avioehto-omaisuus myydään?
Avioehto-omaisuuden tilalle tullut omaisuus on pääsääntöisesti myös avioehto-omaisuutta, ellei toisin ole määrätty. Dokumentaatio ja jäljitettävyys voivat siis olla tärkeitä, kun varoja siirretään tai sijoitetaan uudelleen.
Avioehtosopimus kuolemantapauksessa
Avioehtosopimus vaikuttaa ositukseen määrittämällä, mikä omaisuus on avio-oikeuden alaista ja mikä avioehto-omaisuutta. Se ei kuitenkaan itsessään määritä, kuka vainajan omaisuuden perii.
Osituksen jälkeen perintö määräytyy perintökaaren ja mahdollisen testamentin mukaisesti. Eloonjäänyt puoliso voi siis tietyissä tilanteissa periä omaisuutta, joka on ollut vainajan avioehto-omaisuutta.
Miten avioehtosopimusta muutetaan tai kumotaan?
Puolisoiden on laadittava ja rekisteröitävä uusi avioehtosopimus. Uudella sopimuksella voidaan muuttaa aiemmin avioehto-omaisuudeksi määritetty omaisuus takaisin avio-oikeuden alaiseksi.
Yleisiä virheitä
- Sopimuksen kirjoittaminen mutta rekisteröimättä jättäminen.
- Luulo siitä, että omaisuus on avioehto-omaisuutta vain siksi, että se oli omistuksessa ennen avioliittoa.
- Tuoton määrittelyn unohtaminen.
- Avioehto-omaisuuden ja omistusoikeuden sekoittaminen.
- Epäselvät ilmaisut tulevasta omaisuudesta.
- Sopimuksen määräaikaisuuden tai ehtojen asettaminen.
- Luulo siitä, että avioehtosopimus korvaa testamentin.
Katso myös Milloin avioehtosopimusta tarvitaan? ja mitä valintoja teillä todellisuudessa on.
Minkä avioehtomallin valitsemme?
Valitkaa malli sen perusteella, mitä omaisuutta halutaan rajata ulkopuolelle ja kirjoitetaanko sopimus ennen avioliittoa vai sen aikana. Näillä valmiilla malleilla on eri laajuus; älkää valitko sopimusta, joka tekee kaiken omaisuuden avioehto-omaisuudeksi, jos haluatte rajata vain tiettyä omaisuutta.
| Tarve | Sopiva lähtökohta |
|---|---|
| Olette menossa naimisiin ja haluatte sopia avioehto-omaisuudesta ennen vihkimistä. | Avioehtosopimus ennen avioliittoa – Word/PDF + opas, 79 kr. |
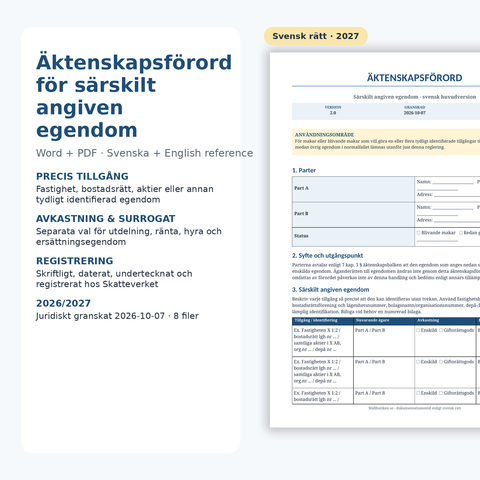
| Haluatte rajata pois esimerkiksi tietyn yrityksen, kiinteistön tai tietyn osakeomistuksen. | Avioehtosopimus tietylle omaisuudelle – Word/PDF, 79 kr. |
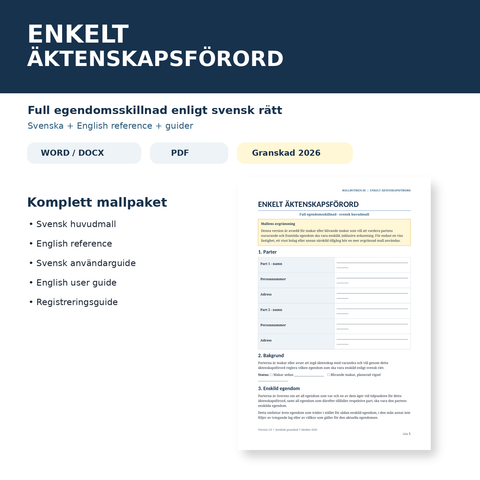
| Haluatte, että kummankin puolison nykyinen ja tuleva omaisuus on laajasti avioehto-omaisuutta. | Yksinkertainen avioehtosopimus – kaikki omaisuus avioehto-omaisuutta, Word/PDF, 49 kr. |
Tarkempaa vertailua varten lue millaisia avioehtojärjestelyjä on olemassa. Kaikkien avioehtosopimusten on täytettävä lain muotovaatimukset ja ne on rekisteröitävä Ruotsin verovirastoon.
Katso yksinkertainen avioehtomalli – 49 kr. Jos kyse on vain tietystä omaisuudesta, vertailkaa yllä olevaa erikoismallia.
Lähteet
Perintö ei muutu automaattisesti avio-oikeudesta vapaaksi omaisuudeksi vain siksi, että se on peritty. Testamenttiehdot tai avioehto voivat vaikuttaa arviointiin. Lue opas perinnön asemasta erillisenä omaisuutena Ruotsin oikeuden mukaan.
Artikkelin asiakirjapohjat
Lue lisää aiheesta
 Ositus ja avioero – oppaat, säännöt ja lomakkeet
Omaisuuden ositus avioliiton aikana 2026 – ilmoitus, kustannukset ja osituskirja
Ositus avioliiton aikana 2026: näin teet pakollisen ilmoituksen Verohallinnolle, lasket oikean katkaisupäivän ja laadit ositusasiakirjan. Kustannuk...
 Avioehtosopimus – oppaat, säännöt & mallit
Milloin avioehtosopimusta tarvitaan? 7 tilannetta, joita kannattaa pohtia
Milloin avioehtoa tarvitaan? Seitsemän konkreettista tilannetta: asunto, yritys, erilainen varallisuus, perintö ja lahja, erillislapset sekä aiemma...
 Avioehtosopimus – oppaat, säännöt & mallit
Erilaisia avioehtosopimuksia – koko omaisuus vai tietty osa siitä?
Erilaisia vaihtoehtoja avioehtosopimukselle: kaikki tai tietty omaisuus, toinen tai molemmat puolisot, tuleva omaisuus, tuotto sekä se, miksi avioe...


