
CSRD ja ESRS 2026/2027 – mitkä yritykset kuuluvat soveltamisalaan Omnibus I:n jälkeen?

Lyhyt vastaus: CSRD-direktiiviä on muutettu merkittävästi EU:n Omnibus I -asetuksella. Uusien sääntöjen myötä pakollinen raportointi keskittyy enemmän suurimpiin yrityksiin. Pääsääntöisesti sääntely koskee yrityksiä, joilla on sekä yli 1 000 työntekijää että yli 450 miljoonan euron liikevaihto. Samalla EU on vuonna 2026 hyväksynyt tarkistetut ESRS-standardit raportointitaakan keventämiseksi.
Mitä Omnibus I muutti?
Direktiivi (EU) 2026/470 muutti sekä CSRD-sääntelykehystä että kestävyysraportointiin liittyvää huolellisuusvelvoitetta (due diligence). CSRD:n osalta muutos tarkoittaa, että pakollinen kestävyysraportointi kohdistuu huomattavasti suppeampaan yritysjoukkoon kuin alkuperäisen mallin mukaisesti.
| Kysymys | Käytännön merkitys vuonna 2026 |
|---|---|
| Keitä se koskee? | Pääsääntöisesti yrityksiä, joilla on yli 1 000 työntekijää ja yli 450 miljoonan euron liikevaihto. |
| Mikä standardi? | Sovellettaviin yrityksiin käytetään ESRS-standardeja. Komissio hyväksyi tarkistetut standardit 3. heinäkuuta 2026. | Pienemmät yritykset? | Yritykset, jotka eivät kuulu pakollisen soveltamisalan piiriin, voivat raportoida vapaaehtoisesti muun muassa yksinkertaistettuja standardeja käyttäen. |
| Kaksoisolennainen vaikutus? | Edelleen keskeinen menetelmä: on analysoitava sekä yrityksen vaikutuksia että kestävyyskysymysten taloudellista merkitystä. |
Mikä on ESRS?
ESRS ovat eurooppalaisia kestävyysraportointistandardeja. Ne jäsentävät tietoa ympäristöön, yhteiskuntavastuuseen ja hallintotapaan liittyvistä asioista. Vuoden 2026 tarkistettujen standardien tavoitteena on säilyttää vertailukelpoinen ja päätöksenteon kannalta merkityksellinen tieto, mutta vähentää tarpeettomia datapisteitä ja hallinnollista taakkaa.
Näin yrityksen tulisi valmistautua
- Määritä soveltamisala. Tarkista konsernirakenne, työntekijöiden määrä ja liikevaihto suhteessa ajankohtaisiin kynnysarvoihin.
- Dokumentoi kaksoisolennainen vaikutus. Kuvaile menetelmä, asianosaiset sidosryhmät, IRO-tekijät (vaikutukset, riskit ja mahdollisuudet) sekä painopisteet.
- Rakenna tiedonhallinta. Määritä vastuuhenkilö jokaiselle datapisteelle, tietolähteelle, tarkastukselle ja hyväksynnälle.
- Luo julkistamisindeksi (disclosure index). Kytke asiaankuuluvat ESRS-tiedot vastaavaan toimintoon ja todisteisiin.
- Hallitse arvoketjutietoa suhteellisesti. Dokumentoi, mitä toimittajatiedot ovat tarpeen ja miksi.
- Suunnittele varmentaminen. Varmista jäljitettävä dokumentaatio ja versiohallinta jo ennen raportin viimeistelyä.
Yleisiä virheitä
- Vanhojen CSRD-kynnysarvojen käyttö tarkistamatta Omnibus I -asetusta.
- Kaksoisolennaiuden käsittely yksinkertaisena tarkistuslistana ilman dokumentoitua analyysia.
- Suurten tietomäärien kerääminen ennen kuin on määritelty, mitkä tiedot ovat todellisuudessa olennaisia.
- Vapaaehtoisen VSME-tyyppisen raportoinnin ja pakollisen ESRS-raportoinnin sekoittaminen keskenään.
Usein kysytyt kysymykset
Koskeeko CSRD kaikkia suuria ruotsalaisia yrityksiä?
Ei. Omnibus I:n jälkeen on tarkistettava uudet kokoluokituskriteerit. Myös konsernisäännöt ja erityistilanteet voivat vaikuttaa arviointiin.
Ovatko ESRS ja CSRD sama asia?
Eivät. CSRD on lakisääteinen raportointikehys. ESRS ovat raportointistandardeja, jotka määrittävät, miten tiedot jäsennellään.
Tarvitseeko pienempien yritysten tehdä mitään?
Ne voivat kohdata asiakkaiden, pankkien ja suurempien yritysten asettamia tietovaatimuksia, vaikka ne eivät itse kuuluisi pakollisen CSRD-raportoinnin piiriin. Vapaaehtoinen, suhteellinen raportointi voi siksi olla merkityksellistä.
Katso mallipaketti CSRD & ESRS Kestävyysraportointi 2026/2027.
Aiheeseen liittyvät oppaat
- EU-vaatimustenmukaisuus yrityksille 2026/2027
- EUDR 2026/2027 – huolellisuusvelvoite
- Ympäristöväittämät ja viherpesu 2026
Lisää työpohjia: Katso lisää EU-vaatimustenmukaisuuden ja tuotesääntöjen malleja.
Lähteet
- EUR-Lex – Direktiivi (EU) 2026/470
- Euroopan komissio – tarkistetut ESRS-standardit, 3. heinäkuuta 2026
Tämä tieto on yleisluonteista eikä korvaa yksittäistapauksia koskevaa oikeudellista, kirjanpidollista tai tilintarkastukseen liittyvää neuvontaa.
Artikkelin asiakirjapohjat
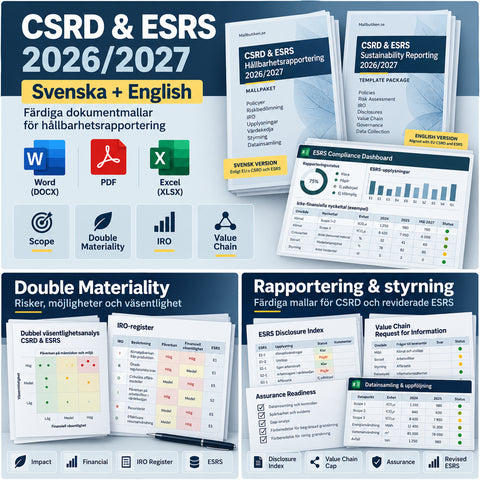
CSRD & ESRS Kestävyysraportointi 2026/2027 – Ruotsi + Englanti | Soveltamisala, kaksoisolennäisyys, IRO & VSME Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
179 SEK
Katso asiakirjapohja: CSRD & ESRS Kestävyysraportointi 2026/2027 – Ruotsi + Englanti | Soveltamisala, kaksoisolennäisyys, IRO & VSME Word/PDF/Excel
Lue lisää aiheesta
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
EU-vaatimustenmukaisuus yrityksille 2026/2027 – opas EU:n uusiin säädöksiin
Pilariopas EU-vaatimustenmukaisuuteen 2026/2027: PPWR, ESPR/DPP, akkupassi, CBAM, EUDR, viherpesu, Data Act, NIS2 ja miten yritykset rakentavat yht...
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
EUDR 2026/2027 – mitä yrityksiä se koskee ja miten due diligence tehdään?
EUDR-opas 2026/2027, joka sisältää ajankohtaiset määräajat, tuotealan, roolit, geolokaation, riskien arvioinnin, riskien vähentämisen ja due dilige...
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
Ympäristöväitteet ja viherpesu 2026 – mitä yritykset saavat sanoa?
Opas ympäristöväittämistä ja viherpesusta 2026: Ruotsin markkinointilaki, EU 2024/825, näyttövaatimukset, ilmastoneutraalius, nettonolla, ympäristö...


