
Verot osakeyhtiön konkurssissa – ALV, AGI, F-vero ja kirjanpito

Lyhyt vastaus: Kun osakeyhtiö ajetaan konkurssiin, vaatimukset oikeaoppisesta veroilmoittamisesta konkurssipäätöstä edeltävältä ajalta eivät laksa. Edustajien on varmistettava, että yrityksen tiedot muun muassa arvonlisäverosta, työnantajailmoituksista ja tuloverosta voidaan raportoida. Päätöksen jälkeen vastuujakauma on toinen: konkurssinpesijä edustaa konkurssinvarallisuutta, ja Verovirasto hoitaa yrityksen F-veron, arvonlisäveron ja työnantajarekisteröinnit. Erota siten aina yrityksen tilanne ennen konkurssia ja konkurssinvarallisuuden mahdollinen jatkuva toiminta. Veroviraston ohjeet osakeyhtiön lakkauttamisesta on hyvä lähtöpiste.
Mitä verotilanteelle tapahtuu, kun osakeyhtiö ajetaan konkurssiin?
Konkurssipäivä ei tarkoita, että vanhemmat verotus- ja ilmoitusasiat katoavat. Yrityksen tapahtumat ja kirjanpitoperilliset konkurssipäätöstä edeltävältä ajalta on voitava kohdistaa kirjanpitoon, pankkitietoihin, verotilille ja aiempiin ilmoituksiin. Verovirasto saa tiedon konkurssista ja peruuttaa yleensä F-veron hyväksynnän sekä poistaa yrityksen arvonlisävero- ja työnantajarekisteröinnit voimassa olevien sääntöjen mukaisesti. Jos konkurssinvarallisuus jatkaa toimintaa, sen kirjanpitoa käsitellään erikseen.
Tämä on käytännön alue, jossa vastuullisen edustajan, kirjanpitoasiantuntijan ja konkurssinpesijän tulisi koordinoida toimintaansa. Veroviraston yleistiedot helpottavat joskus oikeudellista prosessia; siksi on tärkeää, ettei oleteta jokaisen yksittäisen lomakkeen tai määräajan automaattisesti päättyvän konkurssipäivänä.
1. Arvonlisävero – erota aika ennen ja jälkeen konkurssipäätöksen
Kohdista ensin yrityksen arvonlisäveroilmoitus ajalle aina konkurssiin asti: myynnit, ostot, asiakklaskut, hyvityslaskut, ajanjaksotukset ja mahdolliset korjaukset. Veroviraston oikeudellisten ohjeiden mukaan konkurssivelkoisan viimeinen arvonlisäveroilmoitus on oltava kattava relevanttien tilanteiden osalta konkurssin alkamishetkeen asti. Jos konkurssinvarallisuus myy sen jälkeen tavaroita tai palveluita, konkurssinvarallisuuteen saattavat tulla sovelletaviksi erityiset arvonlisäverosäännöt. Siksi henkilökunnan ei tule jatkaa aiemman velkoisyrityksen arvonlisäverovirtaa ilman konkurssinpesijän ohjeita.
Työperuste: ajanjakso, ilmoitus-ID, laskutusväli, kirjanpitotili, arvonlisäveromäärä, aiemmin jätetty ilmoitus, mahdolliset poikkeamat ja henkilö, joka tarkistaa tiedon. Säilytä alkuperäiset asiakirjat, vaikka myöhemmät korjaukset olisivatkin tarpeellisia.
2. Työnantajailmoitus (AGI) ja henkilöstö
Jos yrityksellä on ollut työntekijöitä, maksettujen palkkojen, verovähennysten ja työnantajamaksujen on kohdistettava relevantteihin ajanjaksoihin ennen konkurssia. Epä täydellinen palkkalista ei ole sama asia kuin valmis ilmoitusperuste. Erota jo maksetut palkkatiedot maksamattomista palkkaveloista. Näitä jälkimmäisiä voidaan joutua käsittelemään konkurssimenettelyssä ja mahdollisessa palkkatakuun arvioinnissa.
Jatkuvan toiminnan aikana konkurssinvarallisuudella voi olla työnantajana omat velvoitteensa. Älä siis sekoita aiempaan edustajakuntaan kuuluvaa kirjanpitovastuuta konkurssinpesijän vastuuseen konkurssinvarallisuuden käytöstä. Henkilöstön palkka-asioista lue henkilöstö konkurssissa: palkka, loma ja palkkatakuu.
3. F-vero ja veloitettu ennakkovero
Verovirasto saa tiedon konkurssista ja ryhtyy toimiin yrityksen F-veron ja veloitettun ennakkoveron suhteen. Yrityksen edustajien tulisi säilyttää päätökset, verotilinotteet ja mahdolliset uudelleentarkastelut. Ei ole oikeaa olettaa, että jo erääntyneet verot lakaisivat olemasta vain siksi, että F-vero peruutetaan.
Kokoa yhteen ennakkoveroon liittyvät päätökset ja tarkista, onko ajanjaksoja, joiden arvio ei enää vastaa todellisia olosuhteita. Anna pätevän edustajan tai neuvonantajan hoitaa mahdollinen uudelleentarkastelu voimassa olevien sääntöjen ja viranomaismääräysten mukaisesti.
Edustajanvastuu ja verovelat: Vuoden 2026 uudet säännöt voivat antaa edustajalle henkilökohtaisen kaksi kuukautta kestävän määräajan tiettyjen verojen osalta. Se ei ole yrityksen myötämyynti. Lue opas määräaikaan ja verotukselliseen edustajanvastuuseen ehdoista, henkilökohtaisista hakemuksista ja poikkeuksista.
4. Tuloveroilmoitus ja yrityksen poistaminen rekistereistä
Osakeyhtiö voi edelleen olla ilmoitusvelvollisuuden piirissä purkumenettelyn aikana. Veroviraston ohjeiden mukaan osakeyhtiön on jätettävä tuloveroilmoitus siihen asti, kunnes yritys on poistettu rekistereistä. Tarkista siis, mikä verotusvuosi ja mitkä kirjanpitoperilliset koskevat kyseistä asiaa. Konkurssinvarallisuus ja konkurssivelkoija eivät ole kaikissa asioissa sama verovelvollinen, ja säännöt voivat vaihdella verolajin mukaan.
Jos olet osakkeenomistaja, kyseessä on erillinen yksityinen veroilmoitusasia: osakeyhtiön konkurssissa osakkeet voidaan verotuksellisesti kuitata myydyinä. Mahdollinen K10- tai K12-lomake koskee omistajan tilannetta, eikä sitä tule sekoittaa yrityksen arvonlisävero- tai AGI-kirjanpitoon. Katso Verksamtin tietoja osakeyhtiön konkurssista ja Veroviraston ohjeet yrityksen tuloveroilmoituksesta.
5. Kirjanpito, todistusasiakirjat ja digitaalinen arkisto
Kirjanpitokomitean ohjeiden mukaan osakeyhtiöllä on oltava ajankohtaista kirjanpitoa, todistusasiakirjoja ja tilinpäätöstä, jotka arkistoidaan järjestettynä kirjanpitolain sääntöjen mukaisesti. Konkurssi muuttaa sitä, kenellä on konkurssinvarallisuuden varojen käytönvalta, mutta se ei tarkoita, että olemassa olevia kirjanpitoasiakirjoja saisi poistaa, muokata tai jättää jäljettömäksi.
Valmistele pääkirja, todistusasiakirjaluettelo, SIE-vienti, tase- ja tulosraportit, pankkitiedot, laskut, sopimukset, varaston perusteet, verotilinotteet ja tiedot talousjärjestelmän ylläpitäjästä. Tallenna vientipäivämäärä ja tiedoston versio. Jaa pääsy turvallisen luovutusmenettelyn kautta; älä aseta salasanoja tai henkilötietoja Exceliin ilman salausta. Lue Kirjanpitokomitean voimassa olevat kirjanpitosäännöt osakeyhtiöille.
Käytännön tarkistuslista – ensimmäiset vaiheet
- Määritä päivämäärä: rekisteröi konkurssipäätöksen päivä ja rajaa relevantit veroperilliset.
- Kerää perusteet: verotilinotteet, arvonlisäveroilmoitukset, työnantajailmoitukset, ennakkoveropäätökset, todistusasiakirjaluettelot ja pankkitiedot.
- Kohdista summat: erota ilmoitetut, kirjanpidossa olevat, maksetut, maksamattomat ja kiistellyt summat.
- Erota vastuut: ilmoita, mistä tiedoista edustajilla on vastuu ja mitä on luovutettava konkurssinpesijälle.
- Merkitse epäselvyydet: luettele puuttuvat laskut, ilmoittamattomat palkat, virheelliset arvonlisäveroperilliset ja mahdolliset korjaustarpeet; älä keksi summia.
- Järjestä luovutus: anna konkurssinpesijälle seurattava asiakirjaluettelo ja varmista pääsy kirjanpitojärjestelmään.
- Tarkista henkilökohtainen vastuu: erääntyneiden verojen tai muiden riskien kohdalla on haettava pätevää apua välittömästi; malli ei voi vapauttaa vastuusta.
Kolme esimerkkiä siitä, milloin erilaisia toimenpiteitä tarvitaan
Esimerkki A: Osakeyhtiö ilman työntekijöitä. Priorisoi arvonlisäveroa, asiakkaan- ja toimittajalaskuja, pankkitilejä, yrityksen tuloveroa ja asiakirjojen luovutusta. Työnantajailmoitusta ei tule luoda pelkästään siksi, että paketti sisältää henkilöstömallin.
Esimerkki B: Yritys, jolla on kolme työntekijää ja maksamattomia palkkoja. Erota todelliset aiemmat palkkamaksut/työnantajamaksut maksamattomista palkkaveloista. Käytä henkilöstöperusteita konkurssinpesijälle, mutta älä tee omia palkkatakuupäätöksiä.
Esimerkki C: Konkurssinvarallisuus jatkaa toimintaa. Konkurssinpesijän on arvioitava konkurssinvarallisuuden rekisteröinti, arvonlisävero ja mahdolliset työntekijät. Aiemman hallituksen ei tule jatkaa laskuttamista ikään kuin mitään ei olisi tapahtunut.
Asiakirjamallit ja Excel-rekisterit – mitkä osat ovat relevantteja?
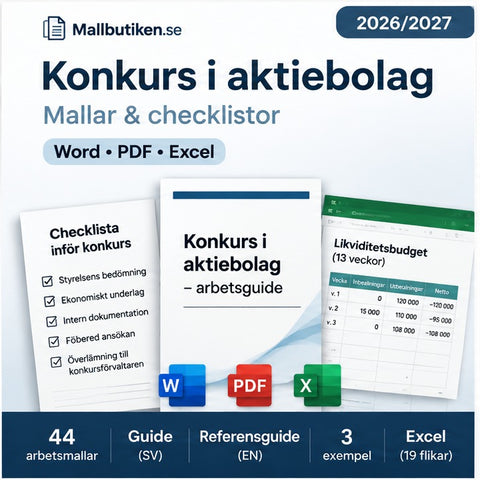
Osakeyhtiön konkurssi – asiakirjapakketti Word/PDF/Excel sisältää muun muassa tarkistuslistan verotukselle, työnantajailmoituksille ja ilmoituksille, kirjanpitodokumenttien hakemiston, pankki- ja verotilitietojen rekisterit sekä Excel-rekisterin, jossa on erilliset välilehdet verotukselle, työntekijöille, veloille ja asiakirjojen luovutukselle. Asiakirjapakketti on vapaaehtoinen työapuväline, eikä se sisällä Veroviraston virallisia ilmoituslomakkeita, vaan yksityisiä maksulomakkeita.
Kokonaiskuvan saamiseksi katso osakeyhtiön konkurssi – vaihe vaiheelta, luovutus konkurssinpesijälle tai kaikki konkurssi- ja maksukyvyttömyysmallit. Akuutin maksukyvyttömyyden kohdalla yrityksen on silti saatava erillinen maksukyvyttömyysarvio.
Usein kysyttyä verotuksesta konkurssissa
Tarvitseeko minun jättää arvonlisäveroilmoitus, kun yritys on ajettu konkurssiin?
Yrityksen toiminnan kirjanpito konkurssiin asti on käsiteltävä. Sen jälkeen konkurssinvarallisuudella voi olla muita kirjanpitovelvoitteita. Tarkista oikea ajanjakso ja vastuullinen Veroviraston ohjeiden mukaisesti.
Mitä työnantajailmoitukselle tapahtuu, kun palkat ovat maksamattomia?
Erota maksetut summat ja tehdyt verovähennykset työntekijöiden maksamattomista palkkaveloista. Kirjanpito ja mahdollinen palkkatakuu on arvioitava oikeassa järjestyksessä.
Peruutetaanko F-vero automaattisesti?
Verovirasto saa tiedon konkurssista ja peruuttaa yrityksen F-veron hyväksynnän sovellettavien sääntöjen mukaisesti. Tarkista todellinen päätös yrityksen asiassa.
Kuinka kauan kirjanpitoa on säilytettävä?
Kirjanpitokomiteen mukaan osakeyhtiöiden tilinpäätöstä on säilytettävä seitsemän vuotta kirjanpitolain määräysten mukaisesti. Luovutuksen ja säilytyksen edellytykset on selvitettävä konkurssinpesijän kanssa.
Voiko hallituksen jäsen tulla vastuulliseksi maksamattomista veroista?
Kyllä, henkilökohtaista vastuuta voi syntyä erityisten sääntöjen ja olosuhteiden mukaisesti. Se ei synny automaattisesti jokaiselle hallituksen jäsenelle ja velalle. Hae pätevää neuvontaa, jos tilanne on ajankohtainen.
Vahvistetut lähteet
- Verovirasto – osakeyhtiön lakkauttaminen (konkurssi, verot, arvonlisävero ja työnantajailmoitus)
- Verovirasto – mitä tapahtuu, kun yrityksen tilanne alkaa heikentyä?
- Verovirasto – ilmoita osakeyhtiön tulot
- Verksamt – osakeyhtiön konkurssi
- Kirjanpitokomitea – mitä osakeyhtiöille pätee?
- Konkurssilaki (1987:672)
Lähteet tarkistettu 21.11.2026. Tiedot ovat yleisiä eivätkä anna yksilöllisiä veropäätöksiä tai oikeudellisia neuvoja. Älä koskaan aseta omia automaattisia määräaikoja tai oikeusvaikutuksia tarkistamatta sovellettavia sääntöjä.
Artikkelin asiakirjapohjat
Lue lisää aiheesta
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
Henkilöstö osakeyhtiön konkurssissa – palkka, loma ja palkkatakuu 2026/2027
Näin työntekijöiden kohtalo, maksamaton palkka, lomakorvaus ja palkkatakuu hoidetaan, kun osakeyhtiö menee konkurssiin. Mukana tarkistuslista, läht...
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
Rådrum 2026 Ruotsissa – kahden kuukauden suoja verovastuussa ja verovelat
Ruotsin Rådrum-säännöt 2026: edustajan henkilökohtainen kahden kuukauden suoja tietyissä verovastuun tilanteissa, hakeminen Skatteverketilta ja ero...
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
Aloin yrityksen konkurssi 2026/2027 – vaihe vaiheelta kriisistä luovutukseen
Milloin osakeyhtiö voi joutua konkurssiin? Vaiheittain maksukyvyttömyydestä, valvontataseesta, ilmaisesta konkurssihakemuksesta, käräjäoikeudesta, ...


