
Konkurs i aktiebolag 2026/2027 – steg för steg från kris till överlämning

Kort svar: Ett aktiebolag kan försättas i konkurs när det är på obestånd – det kan inte betala sina skulder i rätt tid och betalningsproblemen är inte bara tillfälliga. Styrelsen måste skilja den bedömningen från frågan om det finns kapitalbrist enligt aktiebolagslagen. En egen konkursansökan är avgiftsfri hos Sveriges Domstolar; ett köpt dokumentpaket är endast ett stöd för att ordna handlingarna.
1. Skapa en tillförlitlig ekonomisk lägesbild
Sammanställ bankkonton, dagens kassa, förfallna och kommande skulder, kundfordringar, säkerheter, skatter, lön, lager och viktiga avtal. Notera källa, datum och den som kontrollerat varje uppgift. En 13-veckors likviditetsprognos kan visa när pengarna inte räcker, men en negativ kalkyl är inte automatiskt ett juridiskt beslut om konkurs.
Beslut och fakta bör sparas separat. Ändra inte bokföringen retroaktivt för att få en viss prognos att se bättre ut och gör inga selektiva betalningar till närstående utan att först utreda de rättsliga riskerna.
2. Pröva kapitalbrist och obestånd var för sig
Kapitalbrist: Aktiebolagslagens regler om kontrollbalansräkning kan aktualiseras om det finns skäl att anta att bolagets eget kapital understiger hälften av registrerat aktiekapital, eller vid vissa resultatlösa utmätningssituationer. Obestånd: Konkurslagen 1 kap. 2 § handlar i stället om betalningsförmågan och om svårigheterna inte bara är tillfälliga. De kan förekomma samtidigt, men behöver inte göra det.
Läs fördjupningen obestånd eller kapitalbrist i aktiebolag och de befintliga KBR-reglerna med exempel. Kontrollbalansräkning är inte en generell obligatorisk bilaga till egen konkursansökan.
3. Utred möjliga handlingsalternativ utan att förlora tid
Likviditetsåtgärder, ny finansiering, företagsrekonstruktion, frivillig likvidation och konkurs har olika syften och förutsättningar. Ett solvent bolag kan exempelvis avvecklas genom frivillig likvidation, men det är inte samma process som konkurs på grund av obestånd. Bedöm särskilt risk för företrädaransvar, skatter, bokföringsbrott, privata borgensåtaganden och närståendetransaktioner med kvalificerad rådgivare vid osäkerhet.
Ny möjlighet vid skatteskulder 2026: Om bolaget har svårt att betala skatt kan en företrädare i vissa fall ansöka personligen om rådrum enligt skatteförfarandelagen. Det är inte samma sak som skatteanstånd eller ett generellt uppskov med konkurs. Läs rådrum 2026 – ansökan och företrädaransvar och kontrollera Skatteverkets aktuella instruktioner.
4. Förbered egen konkursansökan på rätt sätt
Utgå från Sveriges Domstolars officiella information och kostnadsfria ansökan. Kontrollera bolagets registrerade säte, behörig domstol, firmateckning, eventuella ombudsfullmakter och ett aktuellt registreringsbevis från Bolagsverket. Domstolarnas aktuella instruktion anger att registreringsbeviset ska vara högst en månad gammalt. Sedan den 1 juli 2026 handläggs konkurser av tolv särskilt behöriga tingsrätter; välj alltså inte domstol enbart efter geografisk närhet.
Se steg-för-steg-guiden ansöka om egen konkurs i aktiebolag. Mallbutiken tillhandahåller inte en officiell domstolsblankett och tar inte ut någon domstolsavgift.
5. Säkra dokumentationen före och efter beslutet
Bevara korrekta bokföringsuppgifter, bankutdrag, inventarielistor, skuldförteckningar, kontaktuppgifter och aktuella avtal. Spara vad som lämnats in, eventuella kompletteringar och kvitton. Sedan tingsrätten beslutat om konkurs ska företrädarna inte fritt sälja konkursboets egendom eller bestämma vilka borgenärer som ska få betalt. Konkursförvaltaren ansvarar för boets hantering; företrädarna kan behöva medverka genom att lämna fakta och handlingar.
Läs vidare om vad som händer efter konkursbeslutet och använd checklistan för överlämning till konkursförvaltare.
Om bolaget har anställda: Se vår separata guide till personal vid konkurs – obetald lön, semester och lönegaranti för att sammanställa underlag inför kontakt med konkursförvaltaren.
Skatter och bokföring: Företrädaren behöver även stämma av moms, arbetsgivardeklarationer, F-skatt och underlag fram till konkursen. Läs guiden om skatter vid konkurs i aktiebolag för en separat checklista.
Vilka dokument behövs i praktiken?
Ett internt beslutunderlag kan omfatta styrelseprotokoll, likviditetsprognos, register över skulder och fordringar, tillgångs- och avtalsöversikt, personalförteckning, bilagelogg och överlämningskvittens. Behoven skiljer sig mellan bolag. Dessa är arbetsdokument, inte generella lagstadgade konkursbilagor.
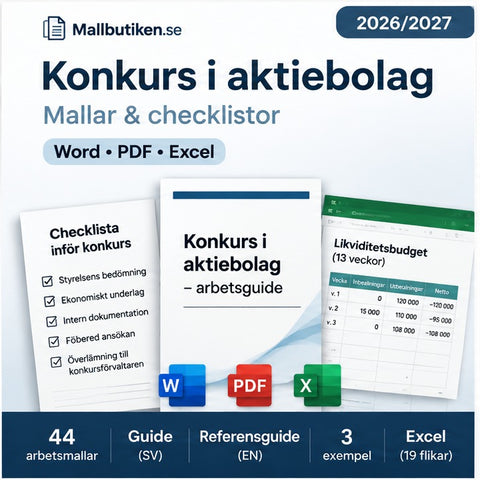
Se dokumentpaketet för konkurs i aktiebolag (Word/PDF/Excel), eller jämför relaterade mallar för obestånd och konkurs. Paketet säljs separat från Domstolarnas kostnadsfria ansökan.
Vanliga frågor
Är det gratis att ansöka om egen konkurs?
Ja, själva ansökan till domstolen är avgiftsfri. Ett eventuellt mallpaket från en privat leverantör är frivilligt.
Måste kontrollbalansräkning göras innan konkurs?
Inte som generellt formellt ansökningskrav. Styrelsen måste samtidigt följa aktiebolagslagens regler när förutsättningarna för kontrollbalansräkning är uppfyllda.
Vem beslutar att bolaget försätts i konkurs?
Tingsrätten prövar konkursansökan och utser konkursförvaltare.
Kontrollerade primärkällor
- Konkurslagen (1987:672), särskilt 1 kap. 2 §
- Aktiebolagslagen (2005:551), särskilt 25 kap. 13–20 §§
- Sveriges Domstolar – egen konkurs, juridisk person
- Sveriges Domstolar – nya konkursregler från 1 juli 2026
Senast genomgången mot ovanstående källor 21 november 2026. Informationen är generell, inte individuell juridisk rådgivning. Vid risk för personligt ansvar eller andra komplicerade frågor: kontakta kvalificerad rådgivare.
Artikkelin asiakirjapohjat
Lue lisää aiheesta
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
Obestånd eller kapitalbrist i aktiebolag – vad är skillnaden?
Kapitalbrist utgår från eget kapital medan obestånd gäller betalningsförmågan. Tre praktiska exempel och tydlig vägledning om KBR och konkurs.
 Taseen tarkastus – oppaat ja ohjeistukset
Milloin taseen tarkastus on pakollinen? Säännöt ja esimerkit
Milloin tase on asetettava tarkastettavaksi? Opas osakeyhtiölain 25 luvun 13 §:n mukaisiin kahteen lakisääteiseen tilanteeseen, puolittumisrajaan, ...
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
Rådrum 2026 för aktiebolag – två månader, företrädaransvar och skatteskulder
Nya rådrumsregler 2026: när en företrädare kan få två månader, vad skyddet omfattar, hinder, ansökan till Skatteverket och skillnaden mot konkurs o...


