
Varallisuusero tai pääomapula osakeyhtiössä – mikä on ero?

Lyhyt vastaus: Omakapitalin puute ja maksukyvyttömyys ovat kaksi eri oikeudellista arviota. Omakapitalin puute koskee yrityksen omaa pääomaa suhteessa rekisteröityyn osakepitaaliin ja voi laukaista valvontataseen säännöt. Maksukyvyttömyys tarkoittaa, että yritys ei pysty maksamaan velkojaan oikeaan aikaan ja että kyvyttömyys ei ole vain tilapäistä. Yrityksellä voi olla toinen ongelma ilman toista – tai molemmat samanaikaisesti.
Milloin hallituksen on tarkistettava oma pääoma?
Osakeyhtiölain 25 luvun 13 §:n mukaan hallituksen on toimittava välittömästi, jos on syytä olettaa, että lain erityissääntöjen mukaisesti laskettu oma pääoma on alle puolet rekisteröidystä osakepitaalista. Myös tietyt tuloksettomat peruutukset voivat johtaa valvontataseen laatimiseen. Negatiivinen tuloslaskelma tai alhainen pankkitili eivät kuitenkaan itsessään ole sama asia kuin oikeudellisesti laadittu valvontatase.
Jos valvontatase osoittaa pääomapuutteen sääntöjen mukaisesti, ensimmäinen tarkastusmalli saattaa joutua kutsumaan. Jos pääomaa ei palauteta, myös toinen tarkastusmalli voi tulla kyseeseen lain säätelemän ajan sisällä. Aikarajoja ei koskaan saa laskea mielivaltaisen kirjanpidollisesta päättöispäivästä, ja erityiset poikkeukset, kuten yrityksen saneeraus, on tarkistettava. Lue myös nykyinen opas siitä, milloin valvontatase on laadittava.
Mitä maksukyvyttömyys tarkoittaa konkurssilain mukaan?
Konkurssilain 1 luvun 2 §:n mukaan maksukykyä käytetään lähtökohtana. Ratkaiseva kysymys on, voiko yritys maksaa velkansa oikeaan aikaan ja ovatko ongelmat enemmän kuin tilapäisiä. Tee siis realistinen ennuste kassasta, erääntyvistä veroista ja laskuista, palkoista, varmista asiakasmaksut, luottomahdollisuuksista ja varoista, jotka voidaan todellisuudessa vapauttaa ajoissa.
Kolme käytännön esimerkkiä
A. Omakapitalin puute, mutta maksut toimivat. Yrityksen pääoma on vähentynyt voimakkaasti, mutta sen likviditeetti on toimivaa. Valvontataseen sääntöjä on ehkä noudatettava, vaikka konkurssi ei automaattisesti ole kyseessä.
B. Maksutongelmat, mutta kirjanpidollisesti pääomaa on. Yrityksellä on esimerkiksi koneita, joita ei voida nopeasti myydä, eikä se saa asiakasmaksuja. Maksukyvyttömyysarvio voi muuttua kiireelliseksi myös ilman todettua valvontataseen laukaisijaa.
C. Molemmat ongelmat. Hallituksen on seurattava kahta rinnakkaista prosessia ja dokumentoitava todelliset olosuhteet. Oikeudellinen neuvonta on erityisen tärkeää henkilökohtaisen vastuun riskin vuoksi.
Mitä hallituksen tulisi tehdä ensin?
- Vertaile kirjanpitoa, pääomaa ja ajankohtaisia velkoja.
- Laadi kassavirtaennuste selkeillä oletuksilla.
- Arvioi erikseen valvontataseen edellytykset ja maksukyvyttömyyden kesto.
- Dokumentoi, mitkä tiedot ovat epävarmoja.
- Kirjaa pöytäkirjaan todelliset päätökset ja pyydä neuvontaa monimutkaisissa vastuukysymyksissä.
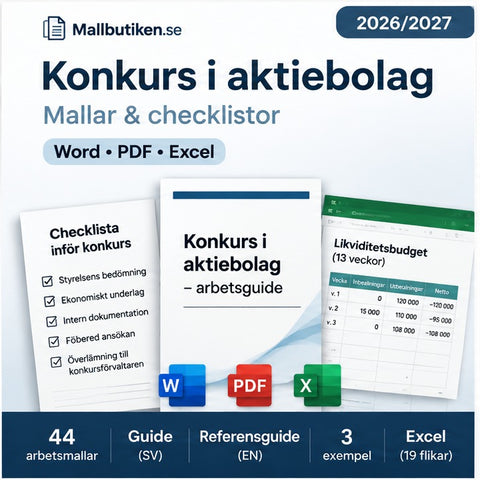
Yhtenäisen prosessin takaamiseksi lue osakeyhtiön konkurssi – vaihe vaiheelta. Jos haluat koota työaineiston, saatavilla on Mallbutiken dokumenttipakkaus osakeyhtiön konkurssiin. Excelennuste tai malli ei vahvista maksukyvyttömyyttä oikeudellisesti.
Usein kysyttyä
Onko valvontataseen laatiminen pakollista ennen omaa konkurssihakemusta?
Ei, se ei ole yleinen muodollinen liitetakuu tuomioistuimelle. Hallitus voi kuitenkin olla velvollinen noudattamaan osakeyhtiölain sääntöjä riippumatta konkurssikysymyksestä.
Onko tappio sama asia kuin pääomapuuute?
Ei, osakeyhtiölain mukainen erityinen pääomatarvitsinta on arvioitava erikseen.
Lähteet
Osakeyhtiölain 25 luvun 13–20 §:t · Konkurssilain 1 luvun 2 § · Ruotsin tuomioistuimet – oma konkurssi.
Tarkistettu linkitettyihin ensisijaisiin lähteisiin 21. marraskuuta 2026. Tiedot ovat yleisiä eivätkä korvaa yksilöllistä oikeudellista neuvontaa.
Artikkelin asiakirjapohjat
Lue lisää aiheesta
 Taseen tarkastus – oppaat ja ohjeistukset
Milloin taseen tarkastus on pakollinen? Säännöt ja esimerkit
Milloin tase on asetettava tarkastettavaksi? Opas osakeyhtiölain 25 luvun 13 §:n mukaisiin kahteen lakisääteiseen tilanteeseen, puolittumisrajaan, ...
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
Aloin yrityksen konkurssi 2026/2027 – vaihe vaiheelta kriisistä luovutukseen
Milloin osakeyhtiö voi joutua konkurssiin? Vaiheittain maksukyvyttömyydestä, valvontataseesta, ilmaisesta konkurssihakemuksesta, käräjäoikeudesta, ...


