
Osamaksusopimus ja maksusuunnitelma 2026/2027 – yksityishenkilöt ja yritykset

Osamaksusopimus on sopimus siitä, että velka maksetaan useassa erässä. Käytännöllinen maksuaikataulu ilmoittaa velan määrän, eräpäivät, eräsummat, koron, maksutavan ja sen, mitä tapahtuu, jos maksua ei suoriteta. Dokumentoi se kirjallisesti ja anna molempien osapuolten vahvistaa ehdot, riippumatta siitä, onko kyseessä yksityislaina vai velka yritysten välillä.
1. Osamaksusopimus tai maksuaikataulu – mikä on ero?
Osamaksusopimus on itse sopimus velkojalle (henkilölle tai yritykselle, jolla on oikeus saada maksua) ja velallisen (henkilölle tai yritykselle, jonka on maksettava) välillä. Maksuaikataulu on konkreettinen aikataulu osamaksuille. Termejä käytetään joskus samasta asiakirjasta, mutta taulukko ilman selkeitä sopimusehtoja jättää tärkeät kysymykset avoimiksi.
Yksityislainan kohdalla aikataulu voi täydentää velkakirjan. Viivästetyn yrityslaskun kohdalla se voi olla lisäys alkuperäiseen sopimukseen. Ilmoita, säilyvätkö aiemmat ehdot vai muuttuvatko jotkin ehdot nimenomaisesti.
2. Mitä sopimuksen tulee sisältää? Tarkistuslista
- Osapuolet: nimi, asianomaiset tunnistetiedot ja valtuutetut edustajat.
- Velan peruste: lainasopimus, laskun numero, aiempi eräpäivä sekä se, onko vaatimus kiistaton vai kiistellyn velan.
- Alun saldo: erittele pääoma, kertyneet korot ja mahdolliset maksut erikseen.
- Maksuaikataulu: osamaksujen määrä, tarkat päivämäärät, summat, tili ja viite.
- Korko: ilmoita, onko aikataulun aikana korkoa, laskentatapa ja mahdollinen viivästyskorko.
- Poikkeama: mitä tapahtuu, jos maksu myöhästyy, ja voiko loppuvelkaa vaatia ennenaikaisesti voimassa olevan ehdon mukaisesti.
- Hyväksyntä: päivämäärä, allekirjoitukset tai muu dokumentoitu hyväksyntä sekä se, miten muutokset hyväksytään.
Sanomukset, kuten ”maksa kun sopii”, ovat vaikeita seurata. Vältä myös turhien henkilötietojen sisällyttämistä sopimukseen.
3. Esimerkki: 24 000 kruunua kuudessa osamaksussa
Oletetaan, että osapuolilla on kiistaton velka 24 000 kruunun arvoinen ja he sopivat nimenomaisesti kuuteen 4 000 kruunun maksuun ilman lisäkorkoa tai -maksua niin kauan kuin aikataulua noudatetaan. Taulukko esittää yksinkertaisen esimerkin; todelliset korko- ja maksuehdot voivat vaatia toisen laskentatavan.
| Eräpäivä | Summa | Saldo maksun jälkeen |
|---|---|---|
| 2026-12-31 | 4 000 kr | 20 000 kr |
| 2027-01-31 | 4 000 kr | 16 000 kr |
| 2027-02-28 | 4 000 kr | 12 000 kr |
| 2027-03-31 | 4 000 kr | 8 000 kr |
| 2027-04-30 | 4 000 kr | 4 000 kr |
| 2027-05-31 | 4 000 kr | 0 kr |
Tarkistus: 6 × 4 000 = 24 000 kr. Jos on korkoa, aikataulun on näytettävä, miten maksu jakautuu ja miten saldo lasketaan. Tarkista myös pankkipäivät, lisälyhennykset ja ennenaikaisen loppuvedon ehdot.
4. Korko ja maksut osamaksussa
Korkolaki (1975:635) säätelee muun muassa viivästyskorkoa. Kun lain pääsääntö on sovellettavissa, korkosäädös on Riksbankin viitekoron mukaan 6 §:n mukaisesti kahdeksan prosenttiyksikköä. Viivästyskorkon alkaminen riippuu muun muassa siitä, onko eräpäivä määritetty etukäteen, katso 3–4 §.
Maksuaikataulun tulisi selventää, jäätyykö aiempi viivästyskorko, jatkuuko se vai säädetäänkö se erikseen. Älä ilmoita automaattista prosenttiosuutta tarkistamatta sopimusta, vaatimuksen tyyppiä ja sovellettavaa lakia. Kuluttajalainasopimuksissa ja tietyissä maksuissa voi tulla voimaan erityisiä sääntöjä.
Tärkeä ero osamaksuaikataulussa: Korkolain 2 c §:ssä todetaan, että erityiset 30 päivän säännöt 2 a–2 b §:issä eivät koske osamaksusuunnitelman mukaisia maksuja. Tämä ei kuitenkaan tarkoita, että viivästyskorkoa aina suljettaisiin. Tarkista uudet eräpäivät, sopimuksen korkolaskenta ja yksittäiseen tapaukseen sovellettavat säännöt.
5. Vaikuttaako osamaksusopimus vanhentamiseen?
Se voi. Vanhentamislain (1981:130) mukaan pääsääntö on kymmenen vuoden vanhentamisaika, kun taas tietyillä kuluttavaatimuksilla on kolme vuotta (2 §). Velallisen maksulupaus, lyhennys tai muu tunnustus voi keskeyttää vanhentamisen 5 §:n mukaisesti. Tämän jälkeen uusi aika alkaa 6–7 §:n mukaisesti.
6. Jos velka on Kronofogden käsittelyssä
Yksityisten velkojen kohdalla velallinen voi pyytää velkojalta osamaksusuunnitelmaa. Kronofogden ilmoittaa, että viranomainen ei itse päätä yksityisten velkojen osamaksusuunnitelmista. Yksityinen sopimus ei automaattisesti pysäytä käynnissä olevaa täytäntöönpanoa: velkojalla on pyydettävä täytäntöönpanon keskeytystä tai peruutettava vaatimus viranomaiselta.
Jos vaatimus on virheellinen, velallisen on sen sijaan otettava kantaa ja kiistettävä se. Lue opas kiistellystä laskusta ja perinnästä. Vapaaehtoinen osamaksu ei ole sama asia kuin myönnetty täytäntöönpanon keskeytys.
Useita yksittäisiä velkoja? Jos Kronofogden perii useita velkoja, ei riitä, että vain yksi velkoja hyväksyy osamaksun. Jotta täytäntöönpanoa voidaan keskeyttää tai siirtää kaikissa yksittäisissä tapauksissa, kunkin asianomaisen velkojalla on pyydettävä täytäntöönpanon keskeytystä tai peruutettava vaatimus. Muussa tapauksessa Kronofogden voi jatkaa muiden velkojen täytäntöönpanoa. Katso Kronofogden ohjeet useista veloista ja osamaksusta.
7. Erot yksityisten henkilöiden ja yritysten välillä
Yksityisten henkilöiden väliset yksityislainat
Dokumentoi lainasumma, jo tehdyt maksut, korko ja maksunsaaja. Velkakirjaa voidaan täydentää suunnitelmalla. Älä sekoita kahden henkilön välisiä yksityislainoja yrittäjän kuluttavaatimukseen; vanhentamis- ja luottosäännöt voivat poiketa toisistaan.
Yritysten väliset osamaksusopimukset (B2B)
Viittaa alkuperäiseen laskuun ja sopimukseen. Ilmoita, muuttavatko suunnitelma todellisuudessa eräpäiviä vai tarkoittaako se ainoastaan, että velkoja luovuttaa väliaikaisesti perintätoimenpiteistä. Tarkista yrityksen allekirjoitusvaltuudet, korko ja se, onko osa vaatimuksesta kiistelty.
Kun yrittäjä myöntää kuluttajalle luottoa
Uusi luottokauppa tai kuluttajalaina voi kuulua erityisten sitovien kuluttajalainasääntöjen piiriin. Yleinen B2B- tai yksityislainamalli ei korvaa luottotarkistukselle, tiedolle ja ehdoille voitettavia vaatimuksia.
8. Yleisiä virheitä
- Kokosaldosta puuttuu erottelu pääomaan, korkoon ja maksuihin.
- Eräpäiviä, maksun viitteitä tai tilitietoja ei ole.
- Ehdoissa ei kerrota, miten lisälyhennykset tai ennakoitu loppuvero kestetään.
- Sopimuksessa esitetään välittömän erääntymisen väitteitä ilman pätevää perustelua.
- Osapuolet eivät selvennä, mitkä aiemmat sopimusehdot jatkavat voimassaollista.
- Oletetaan, että yksityinen sopimus pysäyttää automaattisesti Kronofogden täytäntöönpanon.
- Kiistellystä velasta käsitellään, että se on myönnetty, tekemättä selvitystä.
9. Asiakirjamallit ja täydentävät oppaat
Dokumentoi osamaksusuunnitelma
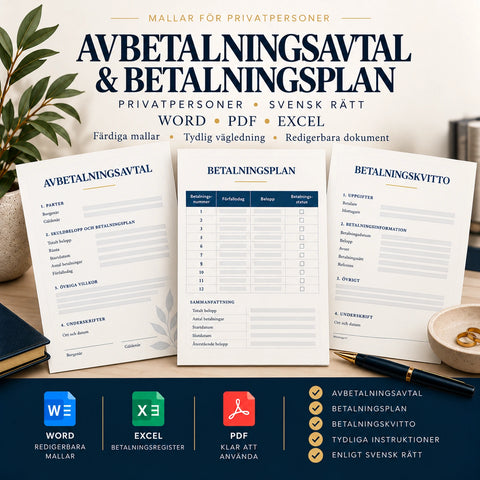
Yritysten väliseen vaatimukseen on Osamaksusopimus ja maksuaikataulu B2B – Word/PDF/Excel. Yksityisten henkilöiden väliseen velkaan on Osamaksusopimus ja maksuaikataulu yksityishenkilöille – Word/PDF/Excel. Mallit ovat yksityisiä työkalupohjia, jotka on mukautettava tilanteeseen, eivätkä ne korvaa oikeudellista neuvontaa.
Täydennä mieluiten oppaalla yksinkertaisista ja jatkuvista velkakirjoista.
10. Usein kysyttyä
Onko osamaksusuunnitelman oltava kirjallinen?
Kirjallinen dokumentointi on vahvasti suositeltavaa, jotta voidaan osoittaa, mitä osapuolet ovat sopineet. Erityisiä muotovaatimuksia voi riippua konkreettisesta sopimustyypistä.
Voiko suunnitelmaa muuttaa myöhemmin?
Kyllä, jos osapuolet sopivat niin. Dokumentoi muutos, mistä päivästä alkaen se on voimassa ja säilyvätkö aiemmat ehdot.
Mitä tapahtuu, jos maksu myöhästyy?
Se riippuu sopimuksesta ja sovellettavasta laista. Tarkista viivästyskorko, muistutus ja mahdollinen ennakoitu erääntyminisehto. Yksi myöhästynyt maksu ei automaattisesti tee koko velasta välittömästi eräntyvän.
Pysäyttääkö osamaksusuunnitelma täytäntöönpanon?
Ei automaattisesti. Yksityisten velkojen kohdalla velkojalla on pyydettävä täytäntöönpanon keskeytystä tai peruutettava vaatimus Kronofogdenilta, jotta täytäntöönpanoa voidaan vaikuttaa.
Onko osamaksusopimus sama asia kuin velkakirja?
Ei. Velkakirja dokumentoi velkoitumisen. Osamaksusopimus ilmoittaa, miten velka maksetaan, ja se voi täydentää velkakirjaa tai muuta vaatimusta.
Lähteet ja rajoitukset
- Kuluttajalaki (2026:1011), voimaantulo ja siirtymäsäännökset 20. marraskuuta 2026.
- Kuluttajavirasto – luotot ja uudet säännöt yrityksille.
- Kuluttajavirasto – perintävaatimus ja maksuhäiriömerkinnät.
- Kuluttajavirasto – velat ja velkajärjestelyt.
- Vanhentamislaki (1981:130), erityisesti 2 ja 5–7 §.
- Korkolaki (1975:635), erityisesti 1–4 ja 6 §.
- Kronofogden – täytäntöönpanon keskeytys ja osamaksu.
Artikkelin asiakirjapohjat

Lue lisää aiheesta
 Velkakirja – oppaat, säännöt & asiakirjamallit
Miksi velkakirja kannattaa laatia yksityishenkilöiden välisessä lainassa? 8 syytä ja tärkeitä ehtoja
Miksi velkakirja on arvokas yksityislainassa: todistusaineisto, takaisinmaksu, korko, osamaksut, viivästyminen, vanhentuminen ja osapuolten välinen...
 Laskun riitauttaminen – oppaat, säännöt & mallit
Riitautettu lasku, perintä ja ulosotto – mitä tapahtuu?
Prosessi kiistetystä laskusta perintään, maksuvaatimukseen ja mahdolliseen tuomioistuinkäsittelyyn. Katso, mihin sinun on vastattava, kuka harjoitt...
 Velkakirja – oppaat, säännöt & asiakirjamallit
Yksinkertainen vai juokseva velkakirja – mikä on niiden ero?
Vertaa velkakirjalain kahta pääkategoriaa: yksinkertaista velkakirjaa sekä juoksevia haltija- ja määrännäisvelkakirjoja. Katso, miten luovutus, väi...


