Svenska Dokumentmallar
Tilinpäätös K2-malli – Osakeyhtiö Word/PDF + vahvistustodistus & tarkastukset 2027
Tilinpäätös K2-malli – Osakeyhtiö Word/PDF + vahvistustodistus & tarkastukset 2027
- Tiedostomuoto
- XLSX, DOCX, PDF
- Asiakirjan kieli
- Ruotsi (pääversio) + englanti (ruotsalaisen oikeuden mukainen viiteopas)
- Tiedostojen määrä
- 9
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
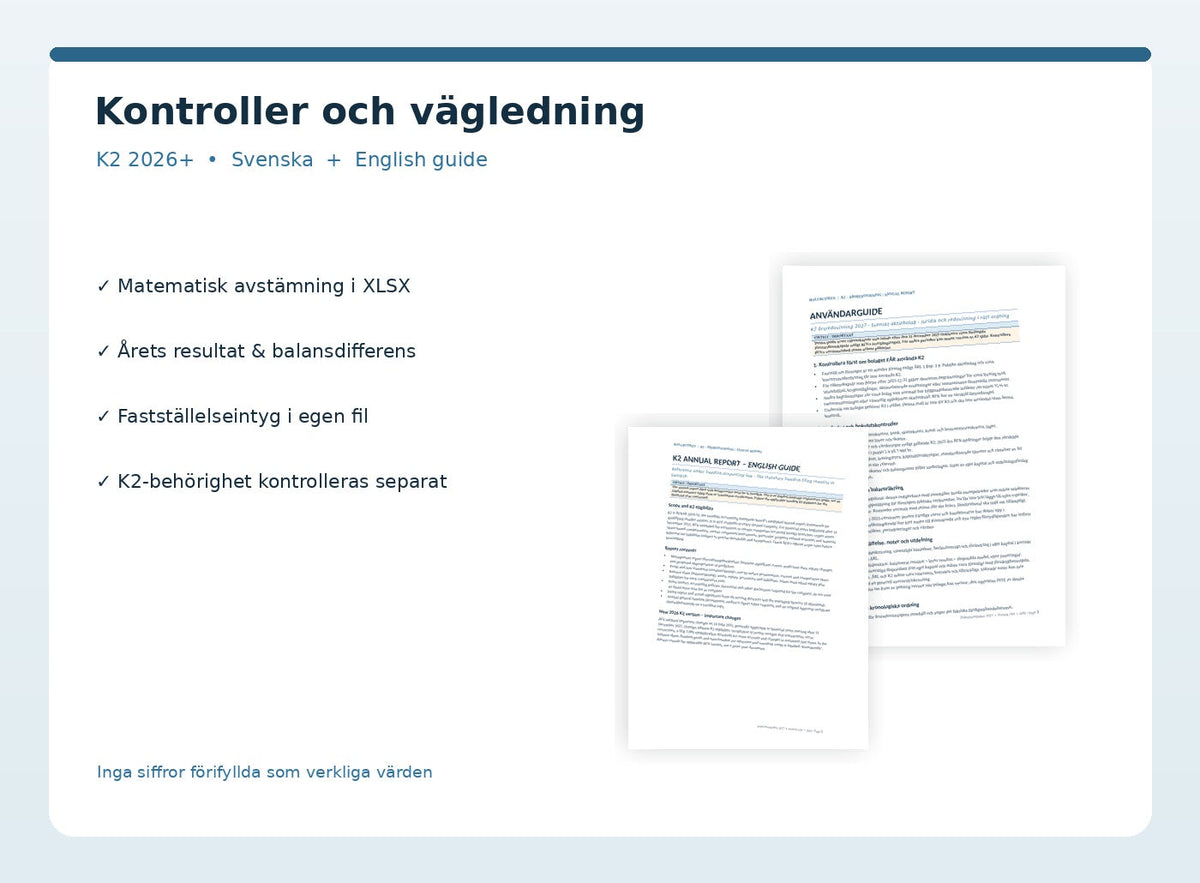
K2-tilinpäätös osakeyhtiöille – muokattava Word- ja PDF-malli, päivitetty vuodelle 2026/2027. Rakenteellinen asiakirjapaketti pienille ruotsalaisille osakeyhtiöille, jotka saavat soveltaa K2-säännöstöä. Paketti auttaa valmistelemaan toimintakertomuksen, tuloslaskelman ja taseen, liitetiedot, voitonjakoehdotuksen, allekirjoitukset sekä erillisen vahvistamistodistuksen. Mukana on lisäksi ruotsinkielinen vaiheittainen opas, englanninkielinen viiteopas sekä Excel-tiedosto matemaattista täsmäytystä varten.
Tärkeää: Ruotsin kirjanpitolautakunta (Bokföringsnämnden, BFN) muutti K2-säännöstöä vuonna 2025. Uutta sanamuotoa on pääsääntöisesti sovellettava tilikausilla, jotka alkavat 31. joulukuuta 2025 jälkeen (erityissäännöksin tietyille pidennetyille ensimmäisille tilikausille). Yhtiön on siksi aina tarkistettava sekä K2-kelpoisuus että kyseiselle tilikaudelle kuuluva säännöstöversio.
Oikeudelliset lähtökohdat: ruotsalainen tilinpäätöslaki (årsredovisningslagen 1995:1554), osakeyhtiölaki (aktiebolagslagen 2005:551), kirjanpitolaki (bokföringslagen 1999:1078) ja BFNAR 2016:10 (K2) sovellettavassa muodossaan 16. kesäkuuta 2025 tehdyin muutoksin. Tämä muokattava malli ja tarkistustiedosto on mukautettava yrityksen todelliseen kirjanpitoon, eivätkä ne korvaa yhtiön vastuuta lukujen oikeellisuudesta, selvityksistä ja ilmoittamisesta.
Tämä sisältyy uuteen versioon
| Asiakirja | Sisältö |
|---|---|
| 1. K2-tilinpäätös – ruotsinkielinen päämalli | Toimintakertomus, monivuotinen katsaus, oman pääoman muutokset, voitonjakoehdotus, tuloslaskelma, tase, liitetiedot ja allekirjoitukset. |
| 2. Ruotsinkielinen käyttöopas | K2-soveltuvuustarkistus, tilinpäätösaineisto, kaaviot, liitetiedot, järjestys ja lopputarkastus. |
| 3. Vahvistamistodistus osakeyhtiölle | Erillinen todistusmalli, joka täytetään yhtiökokouksen jälkeen ja jonka on oltava yhtiökokouksen päätösten mukainen. |
| 4. English Reference Guide | Englanninkielinen selitys ruotsalaisesta K2-tilinpäätöksestä ja prosessista, ei viranomaisille tarkoitettu englanninkielinen tilinpäätös. |
| 5. Excel – tilinpäätös- ja täsmäytystarkistus | XLSX-tiedosto, joka sisältää tuloslaskelman, taseen, kaavoitetut summat ja taseen täsmäytyksen tarkistuksen. |
Yhteensä 9 uutta asiakastiedostoa: neljä muokattavaa DOCX-tiedostoa, neljä haettavaa A4-PDF-tiedostoa ja yksi XLSX-tarkistuslomake. Excel-tarkistus on lisätyökalu, eikä se luo automaattisesti lakisääteistä tilinpäätöstä.
Digitaalinen toimitus: Vuoden 2027 ZIP-paketti on liitetty tuotteen digitaaliseen lataukseen. Fyysistä tuotetta ei lähetetä.
Kenelle K2-malli sopii?
K2 on tietyille pienille yrityksille tarkoitettu yksinkertaistettu säännöstö. Se ei koske automaattisesti kaikkia tilinpäätöslain mukaisia pieniä osakeyhtiöitä. Esimerkiksi julkiset osakeyhtiöt ja tietyt konserniemoyhtiöt eivät saa käyttää K2-säännöstöä.
Laajennetut rajoitukset vuodesta 2026 alkaen
31. joulukuuta 2025 alkavien tilikausien osalta BFN:n muutetut soveltamissäännöt koskevat myös tiettyjä yrityksiä, joilla:
- on tai on ollut sivuliike ulkomailla tilikauden aikana,
- on tai on ollut kryptovaroja (yksittäisiä maksutapahtumia lukuun ottamatta),
- on hankittu tavaroita tai palveluita osakeperusteisilla palkkioilla,
- on tiettyjä yhdistettyjä rahoitusinstrumentteja, kuten osakeperusteisesti säänneltyjä velkakirjoja,
- on rakennuksia, jotka tuottavat vähintään 75 prosenttia liikevaihdosta tai merkittävän laskennallisen verovelan, kun yritys ei kuulu BFN:n erityisen helpotussäännön piiriin.
Niiden, joita jokin näistä rajoituksista koskee, on arvioitava, onko K3-säännöstö pakollinen. K2-kelpoisuutta, täydellisiä poikkeuksia, rajoja ja siirtymäsäännöksiä varten on käytettävä BFN:n virallista ohjeistusta K2-säännöstön soveltamisesta.
Mitä K2-tilinpäätös sisältää?
Toimintakertomus
Hallitus kuvailee tässä yrityksen toimintaa, olennaisia tapahtumia ja taloudellista kehitystä. Mallissa on kentät monivuotiselle katsaukselle, oman pääoman muutoksille sekä voiton- tai tappionjakoehdotukselle. Kaikkien tietojen on vastattava todellista tilikautta.
Tuloslaskelma
K2-tilinpäätöksessä käytetään määrättyä kululajikohtaista tuloslaskelmakaavaa. Malli sisältää muokattavat rivit liikevaihdolle, toimintakuluille, poistoille ja arvonalennuksille, rahoituserille, tilinpäätössiirroille, veroille ja tilikauden tulokselle. Lopullinen tuloslaskelma on aina mukautettava virallisen K2-ohjeistuksen mukaiseen kaavaan, eikä sitä saa muuttaa vapaasti.
Tase
Taseessa esitetään pysyvät ja vaihtuvat vastaavat, oma pääoma, verotettavat varaukset, varaukset ja velat. Taseen on oltava johdonmukainen kuluvan ja vertailuvuoden osalta. Vastaavien loppusumman on aina oltava yhtä suuri kuin oman pääoman ja velkojen loppusumma.
Liitetiedot ja kirjanpitoperiaatteet
Malli antaa perusrakenteen sovellettaville periaatteille, henkilöstötiedoille, pysyville vastaaville ja muille selvityksille. Se ei ole tyhjentävä lista kaikista liitetiedoista, joita yksittäinen yhtiö saattaa tarvita. Pakollisten selvitysten on perustuttava todellisiin liiketoimiin, tilinpäätöslain 5 lukuun sekä K2-säännöstöön.
Allekirjoitukset
Tilinpäätöksen on sisällettävä erillinen valmistumispäivämäärä 1. heinäkuuta 2024 tai myöhemmin alkaville tilikausille. Kaikkien toimivien hallituksen jäsenten ja mahdollisen toimitusjohtajan on allekirjoitettava tilinpäätös päivämäärineen. Vahvistamistodistus ei korvaa näitä allekirjoituksia.
Mitkä K2-säännöt muuttuivat vuonna 2025 vuoden 2026/2027 tilinpäätöstä varten?
Kirjanpitolautakunnan tarkistus kattaa muutetut soveltamissäännöt, olennaisuusperiaatteen ja yksinkertaistussääntöjen selvennykset, tiettyjen vakioitujen palveluiden kirjanpidon, vuokra- ja leasing-hintojen oikaisut, kapitalisaatiosopimukset, osakeannit, virheiden korjaukset ja tietyt tase-erät.
Esimerkiksi jaksottamisen erityistä yksinkertaistusrajaa kohdassa 2.4 nostettiin 7 000 kruunuun. Taseen aiempi yhteinen erä valmiille tuotteille ja kauppatavaralle jaettiin, ja Checkräkningskredit (tarkistusluotto) on nykyään nimeltään Kontokredit (tililuotto). Mikä käsittely on yhtiön tilinpäätöksessä oikea, on ratkaistava täydellisen ohjeistuksen mukaan. Lue BFN:n kooste muutoksista.
Vahvistamistodistus – miksi se on erillinen?
Ruotsin kaupparekisteriviranomainen (Bolagsverket) vaatii vahvistamistodistuksen, kun osakeyhtiön tilinpäätös jätetään. Se osoittaa, että yhtiökokous on vahvistanut tuloslaskelman ja taseen sekä sen, minkä päätöksen kokous on tehnyt voitonjaosta. Hallituksen jäsenen tai toimitusjohtajan on allekirjoitettava todistuksen alkuperäiskappale tai käytettävä sähköistä allekirjoitusmenettelyä Bolagsverketin ohjeiden mukaisesti.
On tärkeää olla sekoittamatta tilinpäätöksen allekirjoittamista, mahdollista tilintarkastuskertomusta, yhtiökokouksen päätöksiä ja vahvistamistodistusta. Nämä tapahtumat on päivättävä niiden todellisten päivämäärien mukaan ja toteutettava oikeudellisesti oikeassa järjestyksessä.
Excel-tarkistukset – mitä ne tekevät?
Mukana toimitettava XLSX-tiedosto sisältää välilehtiä yritystiedoille, tuloslaskelman ja taseen yksinkertaistettua täsmäytystä varten, ohjauspaneelin sekä lähteet. Kaavat laskevat liikevoiton, tilikauden tuloksen, vastaavien summan, oman pääoman ja taseen erotuksen kuluvalle ja vertailuvuodelle.
Excel-tiedosto on tarkoitettu yksinkertaisten matemaattisten poikkeamien havaitsemiseen, eikä se korvaa pääkirjaa, tilinpäätösohjelmistoa, lakisääteistä K2-kaavaa, ammattimaista kirjanpitoarviota tai varsinaista Word/PDF-tilinpäätöstä.
Vaiheittainen ohje: näin käytät mallia
- Tarkista K2-kelpoisuus. Perusta arvio BFN:n päivitettyihin soveltamissääntöihin ja tilikauteen, jota varten mallia käytetään.
- Päätä kirjanpito. Täsmäytä pankkitilit, myynti- ja ostovelat, verotili, varasto, pysyvät vastaavat ja jaksotukset.
- Täytä yritystiedot. Syötä oikea yrityksen nimi, Y-tunnus (organisationsnummer) ja tilikausi.
- Täytä tuloslaskelma. Käytä oikeita tilisaldoja, vertailuarvoja ja lakisääteistä kaavaa.
- Täytä tase. Tarkista, että molempien vuosien taseet täsmäävät.
- Täydennä toimintakertomus ja liitetiedot. Valitse olennaiset selvitykset ja varmista voitonjako.
- Tarkista Excel-laskelmat. Selvitä jokainen erotus ja vertaa niitä kirjanpitoaineistoon.
- Päivää ja allekirjoita. Syötä päivämäärä, jolloin sisältö valmistui, ja anna kaikkien vastuullisten allekirjoittaa se.
- Hoida mahdollinen tilintarkastus ja yhtiökokous. Laadi tilintarkastuskertomus tarvittaessa ja dokumentoi yhtiökokouksen todelliset päätökset.
- Laadi vahvistamistodistus ja jätä ilmoitus. Tarkista Bolagsverketin muotovaatimukset ja määräajat. Osakeyhtiöillä määräaika on yleensä viimeistään seitsemän kuukautta tilikauden päättymisestä.
Yleisiä virheitä K2-tilinpäätöksessä
- K2-säännöstön käyttö, vaikka yhtiön olisi uusien sääntöjen mukaan noudatettava K3-säännöstöä.
- Vanhan mallin uudelleenkäyttö tarkistamatta, mikä BFN-versio on voimassa.
- Vertailulukujen, pakollisten liitetietojen tai oman pääoman muutosten erittelyn puuttuminen.
- Tilikauden tuloksen, edellisten tilikausien tuloksen ja vapaan oman pääoman sekoittaminen keskenään.
- Allekirjoituspäivän, valmistumispäivän, tilintarkastuspäivän ja yhtiökokouksen päivämäärän virheellinen järjestys.
- Alkuperäisen allekirjoituksen unohtaminen vahvistamistodistuksesta tai puutteellisen kopion jättäminen.
- Uskomus, että Excel-täsmäytys todistaa tilinpäätöksen noudattavan kaikkia K2-sääntöjä.
Usein kysytyt kysymykset – FAQ
Mitkä osakeyhtiöt voivat käyttää K2-säännöstöä?
Vain ne pienet yritykset, jotka täyttävät säännöstön soveltamisedellytykset. Tietyt toiminnot, instrumentit ja konsernisuhteet on rajattu pois, erityisesti vuodesta 2026 alkavilla tilikausilla.
Koskeeko uusi versio vuoden 2025 tilikautta?
Ei automaattisesti. Viimeistään 31. joulukuuta 2025 alkaneilla tilikausilla sovelletaan yleensä aiempaa versiota. BFN:llä on myös erityisiä siirtymäsäännöksiä tietyille pidennetyille ensimmäisille tilikausille. Tarkista aina oikea versio BFN:n sivuilta.
Pitääkö osakeyhtiöllä olla tilintarkastaja tilinpäätöksen laatimiseksi?
Ei. Osakeyhtiön, joka ei ole tilintarkastusvelvollinen ja jolla ei lakisääteisesti ole tilintarkastajaa, on silti laadittava ja jätettävä tilinpäätös. Jos yhtiöllä on tilintarkastaja, tilintarkastuskertomukselle on erityisiä vaatimuksia.
Sisältyykö vahvistamistodistus mukaan?
Kyllä. Paketti sisältää erillisen muokattavan todistusmallin sekä Word- että PDF-muodossa, joka täydennetään yhtiökokouksen jälkeen.
Voiko tilinpäätöksen jättää englanninkielisenä?
Ei, Bolagsverketille jätettävän tilinpäätöksen on oltava ruotsinkielinen. Paketin englanninkielinen tiedosto on vain viiteopas.
Voiko Excel luoda automaattisesti valmiin tilinpäätöksen?
Ei. Excel-tiedosto tekee matemaattisia tarkistuslaskelmia ja auttaa havaitsemaan tase-eroja. Word/PDF-muotoinen päämalli on täytettävä, mukautettava ja tarkistettava.
Kuinka pitkä on jättömääräaika?
Tilinpäätöksen on yleensä oltava perillä Bolagsverketissä viimeistään seitsemän kuukauden kuluessa tilikauden päättymisestä. Tarkista tilikautesi tarkka päivämäärä ja sovellettavat kalenterisäännöt.
Sisältyykö kaikki automaattiseen lataukseen jo nyt?
Lataamisen jälkeen pura ZIP-paketti ja avaa mallipohjat niiden tiedostomuotoja tukevilla ohjelmilla.
Aiheeseen liittyvät mallit ja oppaat
- Kutsu yhtiökokoukseen osakeyhtiölle
- Osakeluettelo osakeyhtiölle – Excel, Word & PDF
- Opas osakeyhtiön tilinpäätökseen
- Osakeyhtiön tilinpäätös – vaihe vaiheelta
- Voitonjako osakeyhtiössä
Viralliset oikeuslähteet ja ohjeistus
- Bokföringsnämnden – oikea K2-versio kuluvalle tilikaudelle.
- Bokföringsnämnden – mitkä yritykset saavat käyttää K2-säännöstöä?
- Bokföringsnämnden – muutokset vuodesta 2026 alkaen.
- Bolagsverket – tilinpäätöksen osat.
- Bolagsverket – vahvistamistodistus.
- Ruotsin tilinpäätöslaki (årsredovisningslagen 1995:1554).
Painos 2027 • Asiakirjaversio 2.0 • Säännösten tarkistus 9. lokakuuta 2026. Paketti on yleinen, ruotsalaisen lainsäädännön mukainen muokattava dokumentaatio- ja tarkistustuki. Se ei takaa, että jokainen yritys saa käyttää K2-säännöstöä, että tilinpäätös on täydellinen tai että Bolagsverket hyväksyy sen ilman täydennyksiä. Yhtiön johto vastaa kirjanpidosta ja sen tulee tarvittaessa käyttää ammattitaitoista kirjanpitokonsulttia tai tilintarkastajaa.