Svenska Dokumentmallar
Lahjakirja irtaimelle omaisuudelle – Word/PDF + englanti + opas
Lahjakirja irtaimelle omaisuudelle – Word/PDF + englanti + opas
- Tiedostomuoto
- DOCX, PDF
- Asiakirjan kieli
- Ruotsi (pääversio) + englanti (viite Ruotsin lain mukaan)
- Tiedostojen määrä
- 8
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Lahjakirja irtaimistolle – Word ja PDF. Päivitetty, muokattava ruotsalainen lahjakirjamalli yleiselle irtaimistolle – esimerkiksi huonekaluille, taiteelle, antiikille, välineille ja muille fyysisille esineille. Malli auttaa lahjanantajaa ja lahjansaajaa dokumentoimaan, mitä annetaan, kuka esineen omistaa, milloin lahja luovutetaan sekä mahdolliset ehdot ennakkoperinnöstä tai avio-oikeuden ulkopuolelle jättämisestä.
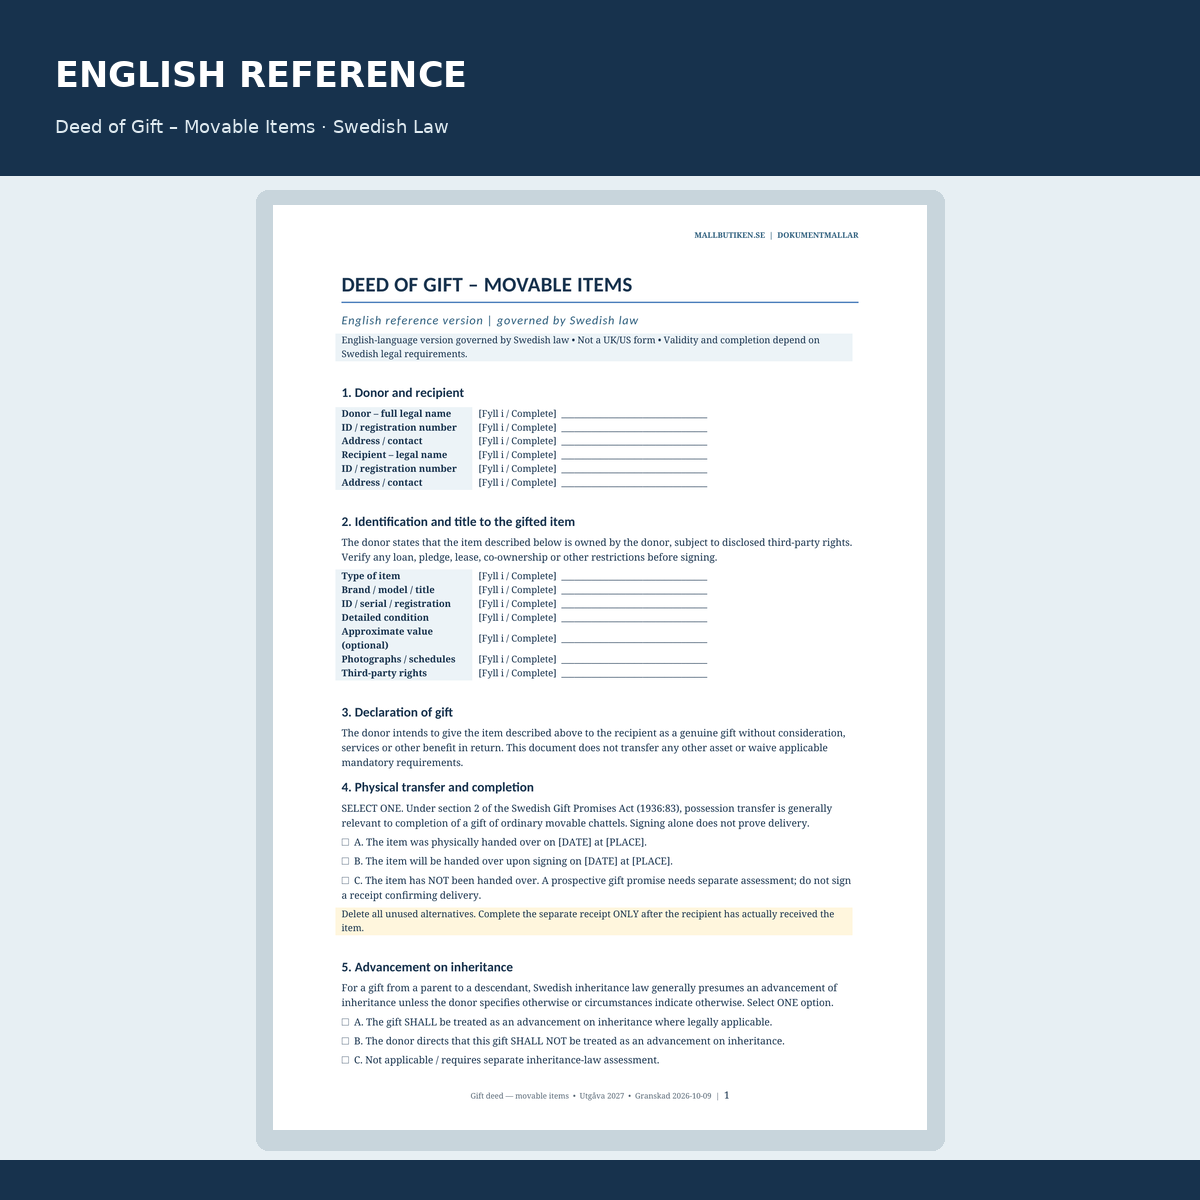
Uusi asiakirjatoimitus sisältää ruotsinkielisen päämallin ja ruotsinkielisen käyttöoppaan sekä englanninkielisen viitemallin ja erillisen English User Guide -oppaan, kaikki Word- ja PDF-muodoissa. Englanninkielinen versio perustuu Ruotsin lakiin, eikä sitä tule pitää brittiläisenä tai yhdysvaltalaisena lahjakirjana.
Laadittu perustuen lakiin (1936:83) tietyistä lahjalupauksista, perintökaareen ja avioliittokaareen. Lahjakirja on dokumentaatiota tukeva asiakirja. Asiakirjan allekirjoittaminen ei automaattisesti tarkoita, että irtaimen omaisuuden lahjoitus olisi tullut täytetyksi.
Paketin sisältö
| Asiakirja | Käyttö |
|---|---|
| 01. Lahjakirja irtaimisto – ruotsinkielinen päämalli | Esinekuvaus, lahjoitusilmoitus, ehdot, allekirjoitus, luovutus ja erillinen kuitti. |
| 02. Ruotsinkielinen käyttöopas | Täyttö kohta kohdalta, esimerkkejä, lainopillisia sääntöjä ja tarkistuspisteitä. |
| 03. Deed of Gift – Movable Items | Englanninkielinen viitemalli, governed by Swedish law. |
| 04. English User Guide | Englanninkielinen opas ruotsalaiseen lahjoitusoikeuteen ja täyttämiseen. |
Paketin kuvauksen mukaan kahdeksan tiedostoa: jokaisesta asiakirjasta on muokattava DOCX ja haettava A4-PDF. Vuoden 2027 ZIP-paketti on jo liitetty tuotteen digitaaliseen toimitukseen. Aiemmat lataustiedostot ovat edelleen saatavilla.
Mikä on irtaimen omaisuuden lahjakirja?
Lahjakirja dokumentoi sen, että henkilö aikoo antaa tiettyä omaisuutta toiselle vastikkeetta. Käsite irtain omaisuus on juridisesti laaja, kun taas tämä yleismalli on laadittu ensisijaisesti fyysistä irtainta omaisuutta (irtaimistoa) varten. Kiinteistöjen, asunto-osakkeiden, vuokraoikeuksien, tiettyjen rekisteröityjen alusten, tilille kirjattujen arvopapereiden ja rahalahjojen osalta on huomioitava muita seikkoja, ja niihin on usein saatavilla tarkempia erikoismalleja.
Milloin malli soveltuu käyttöön – käytännön esimerkkejä
- Vanhempi antaa taideteoksen, huonekalun tai keräilyesineen täysi-ikäiselle lapselleen.
- Isovanhempi antaa tunnistettavia laitteita läheiselleen.
- Kaksi yksityishenkilöä haluaa dokumentoida työkalu-, huonekalu- tai kodinelektroniikkalahjoituksen.
- Lahjanantaja haluaa selventää, katsotaanko rintaperilliselle annettu lahja ennakkoperinnöksi.
- Lahja tulee muulta kuin lahjansaajan aviopuolisolta, ja lahjanantaja haluaa määrätä, että omaisuus on lahjansaajan avio-oikeuden ulkopuolista omaisuutta.
Mitä uusi lahjakirjamalli säätelee?
1. Lahjanantaja, lahjansaaja ja tarkasti yksilöity omaisuus
Tiedot osapuolista ja esineestä – kuvaus, malli, tunnistenumero, kunto, mahdolliset valokuvat ja arvioitu arvo. Liite A antaa tilaa useammalle esineelle. Varmista, että lahjanantajalla on oikeus määrätä omaisuudesta, ja ilmoita mahdolliset pantit, leasing- tai yhteisomistussuhteet.
2. Luovutus – lahjakirja ei korvaa hallinnan siirtoa
Lain (1936:83) tietyistä lahjalupauksista 1–2 §:n mukaan on tehtävä ero vielä täyttämättömän lahjalupauksen ja täytetyn lahjan välillä. Tavallisen irtaimiston kohdalla on yleensä merkittävää, että lahjansaaja tosiasiallisesti saa esineen haltuunsa. Allekirjoitettu lahjakirja ei siis itsessään ole todiste siitä, että luovutus on jo tapahtunut. Malli sisältää kolme yksinomaista vaihtoehtoa luovutuksen tilalle ja erillisen kuitin, joka allekirjoitetaan vasta todellisen vastaanottamisen jälkeen.
3. Ennakkoperintö
Perintökaaren 6 luvun 1 §:n mukaan vanhemmalta rintaperilliselle annettu lahja katsotaan pääsääntöisesti ennakkoperinnöksi, ellei muuta ole määrätty tai olosuhteista muuta johdu. Tavanomaisille lahjoille sovelletaan 6 luvun 2 §:n erityisiä arviointisääntöjä. Voit valita selkeän muotoilun siitä, katsotaanko lahja ennakkoperinnöksi vai ei, tai ettei kysymys ole sovellettavissa.
4. Avio-oikeuden ulkopuolinen omaisuus
Lahjanantaja voi sopivassa kolmannen osapuolen lahjoituksessa määrätä, että esine on lahjansaajan avio-oikeuden ulkopuolista omaisuutta avioliittokaaren 7 luvun 2 §:n mukaisesti. Malli tekee eron lahjan tilalle tulevan omaisuuden ja sen tuoton välillä. Aviopuolisoitten välisillä lahjoilla on erityissääntöjä; kolmannen osapuolen ehtoa ei voida käyttää automaattisena vaihtoehtona avioehtosopimukselle.
5. Luovutuskuitti, allekirjoitukset ja vapaaehtoiset todistajat
Lahjansaaja voi kuitata esineen tosiasiallisen vastaanottamisen ajalla ja paikalla, ja asiakirjassa on erilliset kentät allekirjoituksille. Kaksi todistajaa ei ole yleinen lakisääteinen vaatimus tavallisille irtaimistolahjoituksille. Todistajat voivat toisinaan helpottaa todistamista, mutta ne eivät korvaa luovutusta tai tiettyjen omaisuuserien erityissääntöjä.
Milloin tätä mallia ei tule käyttää yksinään?
- Kiinteistö tai vuokraoikeus: erityiset luovutus- ja lainhuudatussäännöt. Käytä erikseen laadittua lahjakirjaa.
- Asunto-osake: juridisesti irtainta omaisuutta, mutta asunto-osakeyhtiölaki asettaa omat muotovaatimukset, kuten kirjallisen luovutusasiakirjan ja taloyhtiön jäsenyyssäännöt.
- Raha, osakkeet ja arvopaperit: lahjoituksen täyttymisestä voi olla muita sääntöjä; valitse spesifimpi malli.
- Aviopuolisoitten välinen lahja: arvioi rekisteröinti, velkojiensuoja ja tulevien lahjalupausten rajoitukset avioliittokaaren 8 luvun mukaisesti. Ruotsin verovirasto (Skatteverket) rekisteröi tavanomaisia lahjoja vain aviopuolisoitten välillä, ei esimerkiksi vanhempien ja lasten välillä.
- Lahja lapselle: tarkista edustus, mahdollinen esteellisyystilanne ja edunvalvonta vanhempainkaaren mukaisesti.
- Ajoneuvot, veneet ja muu erityinen omaisuus: tarkista omistajanvaihdos-/rekisteröintiasiat, mahdolliset vakuudet ja vakuutukset. Yleinen lahjakirja vaatii usein täydennyksen.
Näin käytät lahjakirjaa
- Avaa ruotsinkielinen päämalli Wordissa ja lue käyttöopas.
- Täytä lahjanantajan ja lahjansaajan tiedot ja yksilöi esine tarkasti.
- Varmista, että kyseessä on todellakin lahja ilman maksua tai muuta vastiketta.
- Ilmoita, onko esine jo luovutettu, luovutetaanko se samanaikaisesti vai eikö sitä ole vielä luovutettu. Valitse vain yksi vaihtoehto.
- Ota kantaa ennakkoperintöön ja avio-oikeuden ulkopuoliseen omaisuuteen; valitse yksi vaihtoehto per kohta.
- Poista valitsemattomat vaihtoehdot ja siivoa täyttämättä jääneet hakasulkeet.
- Allekirjoita lahjakirja ja dokumentoi tosiasiallinen luovutus. Älä allekirjoita kuittia ennen kuin esine on vastaanotettu.
- Säilytä allekirjoitettu kappale, valokuvat, kuitti ja mahdolliset asiakirjat alkuperästä tai rekisteröinnistä.
Käytännön esimerkki: taideteoksen lahjoitus
Vanhempi luovuttaa määrätyn taulun täysi-ikäiselle lapselleen. Lahjakirja sisältää taiteilijan, teoksen nimen, valokuvan ja tunnistetiedot. Vanhempi ilmoittaa, ettei lahjaa lasketa ennakkoperinnöksi ja että taulu ja sen korvaus ovat lahjansaajan avio-oikeuden ulkopuolista omaisuutta. Luovutuskuitti täytetään ja allekirjoitetaan vasta, kun lahjansaaja on todella noutanut taulun. Jos olosuhteet poikkeavat tästä, vaaditaan yksilöllinen arviointi.
Yleisiä virheitä
- Väite, että kahden henkilön on aina todistettava tavallinen irtaimistolahjoitus.
- Vastaanottokuitin päivääminen ennen kuin lahja on todella luovutettu.
- Omaisuuden määrittäminen niin epätarkasti, ettei sitä voi tunnistaa.
- Vastikkeellisen lahjan käsitteleminen tavallisena puhtaana lahjana.
- Kolmannen osapuolen avio-oikeuden ulkopuolisuutta koskevan ehdon sekoittaminen aviopuolisoitten väliseen lahjaan.
- Yleismallin käyttö asunto-osakkeelle, kiinteistölle tai rekisteröidylle omaisuudelle ottamatta huomioon erityissääntöjä.
Usein kysytyt kysymykset
Pitääkö irtaimiston lahjakirjassa olla kaksi todistajaa?
Ei, ei yleisenä sääntönä tavalliselle irtaimistolahjoitukselle. Tietyt muut lahjatyypit kuuluvat erityisvaatimusten piiriin. Vapaaehtoisia todistajia voidaan käyttää todistelutarkoituksessa.
Onko allekirjoitettu lahjakirja aina riittävä?
Ei. Tavallisen irtaimiston lahjoituksessa tosiasiallisella hallinnan siirrolla on suuri merkitys täyttymisen kannalta. Vielä täyttämätöntä lahjalupausta arvioidaan muiden sääntöjen mukaan.
Pitääkö lahjakirja rekisteröidä Skatteverketissä?
Ei tavanomaista lahjakirjaa esimerkiksi vanhemman ja täysi-ikäisen lapsen välillä. Skatteverket voi rekisteröidä aviopuolisoitten välisiä lahjoja, joissa voi ilmetä erityiskysymyksiä.
Onko lahja Ruotsissa verovapaa?
Todellinen lahja on Ruotsin tuloverotuksessa normaalisti verovapaa saanto tuloverolain 8 luvun 2 §:n mukaan. Myöhempi luovutus, yritystransaktiot ja kansainväliset suhteet voivat vaatia erillistä analyysia.
Sisältyykö englanninkielinen versio?
Kyllä, English-language reference governed by Swedish law ja erillinen englanninkielinen opas sisältyvät. Englanninkielistä mallia ei ole laadittu yhdysvaltalaisen tai brittiläisen lain mukaiseksi.
Voinko käyttää samaa asiakirjaa asunto-osakkeelle?
Ei, ei ainoana asiakirjana. Asunto-osake on juridisesti irtainta omaisuutta, mutta sillä on omat muoto- ja jäsenyyssäännöt.
Aiheeseen liittyvät asiakirjamallit
- Deed of Gift – Movable Property (englanninkielinen sisartuote)
- Rahalahjakirja – ruotsinkielinen päätuote
- Asunto-osakkeen lahjakirja
Viralliset oikeuslähteet
- Laki (1936:83) tietyistä lahjalupauksista, erityisesti 1–4 §.
- Perintökaari (1958:637), 6 luvun 1–2 §.
- Avioliittokaari (1987:230), 7 luvun 2 § ja 8 luvun 1–2 §.
- Tuloverolaki (1999:1229), 8 luvun 2 §.
- Skatteverket – lahja aviopuolisoitten välillä.
Painos 2027. Oikeudellisesti tarkistettu virallisia lähteitä vasten 9. lokakuuta 2026. Malli on yleinen dokumentaatiotuki Ruotsin lain mukaisesti, eikä se korvaa yksilöllistä oikeudellista tai verotuksellista neuvontaa. Ei takuuta oikeudellisesta pätevyydestä, täyttymisestä tai velkojiensuojasta kussakin yksittäisessä tapauksessa.
Oppaat: irtaimiston lahjoittaminen ja lahjan pätevyys
Irtaimiston lahjoittaminen poikkeaa kiinteistön tai asunto-osakkeen lahjoittamisesta. Kirjallinen asiakirja voi vahvistaa lahjan sisällön, mutta myös lahjan täyttymistapa on arvioitava.
- Milloin lahja tulee sitovaksi ja mitä sääntöjä irtaimistoon sovelletaan?
- Lahjakirja FAQ – yleisiä kysymyksiä muotovaatimuksista, ehdoista ja lahjatyypeistä
Tiettyihin rekisteröityihin varoihin voi liittyä erityisiä muotovaatimuksia. Tarkista siksi, mitä omaisuutta todellisuudessa luovutetaan.