
Lahjakirja FAQ – 15 yleistä kysymystä ja vältettävää virhettä

Tässä on lyhyitä vastauksia yleisimpiin lahjakirjoja koskeviin kysymyksiin – sekä virheisiin, joilla voi olla suurin oikeudellinen merkitys.
1. Onko kaikista lahjoista oltava kirjallinen lahjakirja?
Ei. Kaikille lahjoille ei ole yleistä kirjallisuusvaatimusta. Kiinteistöillä ja asunto-osakkeilla on kuitenkin erityisiä muotovaatimuksia. Rahan ja muun irtaimen omaisuuden kohdalla lahjakirjaa käytetään usein todisteena ja ehtojen määrittämiseen.
2. Onko suullinen lahjalupaus sitova, jos on todistajia?
Ei yleisenä sääntönä. Ruotsin lahjalaki (gåvolagen) määrittää erityiset tavat, joilla irtainta omaisuutta koskeva lupaus voi tulla voimaan ennen lahjan täyttämistä. Pelkästään se, että muut henkilöt ovat kuulleet lupauksen, ei riitä yleispäteväksi sitovaksi muodoksi.
3. Milloin rahalahja on täytetty?
Rahan ja irtaimiston osalta lahjalaki määrittää, että lahja on täytetty, kun luvattu kohde siirtyy saajan hallintaan. Pankkivaroille ja tietyille muille varallisuuserille on erityisiä sääntöjä.
4. Pitääkö lahjakirja todistaa?
Ei yleisesti. Kiinteistölahjan kohdalla Lantmäteriet (Maanmittauslaitos) vaatii, että lahjanantajan allekirjoituksen todistaa kaksi henkilöä lainhuutoa varten. Tavallisella rahalahjakirjalla ei ole vastaavaa yleistä todistajavaatimusta.
5. Pitääkö saajan allekirjoittaa kiinteistölahjan kohdalla?
Kyllä. Lantmäteriet edellyttää, että sekä lahjanantajan että lahjansaajan on allekirjoitettava lahjakirja.
6. Kuinka nopeasti lainhuutoa on haettava?
Sen, joka saa kiinteistön tai hallintaoikeuden lahjana, on haettava lainhuutoa tai kirjaamista kolmen kuukauden kuluessa saannosta.
7. Voiko kiinteistölahjasta aiheutua leimaveroa?
Kyllä. Jos saaja ottaa vastattavakseen lainoja tai maksaa vastiketta, leimavero voi tulla ajankohtaiseksi. Lantmäterietin mukaan lahja on leimaveron alainen, kun lainat/vastike vastaavat vähintään 85 prosenttia edellisen vuoden verotusarvosta.
8. Onko lahja veronalaista tuloa?
Aito, vastikkeeton lahja on saajalle verovapaata tuloverolain mukaan. Jos luovutus on todellisuudessa vastiketta työstä tai muusta suorituksesta, se voi kuitenkin olla veronalaista.
9. Onko lapselle annettu lahja automaattisesti ennakkoperintöä?
Pääsääntö on kyllä, kun saaja on rintaperillinen, ellei lahjanantaja ole määrännyt muuta tai olosuhteet osoita muuta tarkoitusta. Selkeä lahjakirja voi siksi ehkäistä tulevia perintöriitoja.
10. Voinko kirjoittaa, että lahja ei ole ennakkoperintöä?
Kyllä. Rintaperilliselle annettavan lahjan kohdalla lahjanantaja voi määrätä, ettei lahjaa katsota ennakkoperinnöksi.
11. Voiko lahjasta tehdä avio-oikeudesta vapaata omaisuutta (enskild egendom)?
Kyllä, jos lahja tulee muulta kuin saajan aviopuolisolta, lahjanantaja voi määrätä lahjan saajan avio-oikeudesta vapaaksi omaisuudeksi. Ehdon tulee olla kirjallinen ja selkeä.
12. Voiko puoliso antaa toiselle lahjan ja samalla tehdä siitä avio-oikeudesta vapaan?
Ei samantyyppisellä lahjaehdolla kuin ulkopuolinen lahjanantaja. Jos puolisot haluavat tehdä omaisuutta avio-oikeudesta vapaaksi, käytetään normaalisti avioehtosopimusta.
13. Pitääkö puolisoiden välinen lahja rekisteröidä?
Lahja voi tulla voimaan puolisoiden välillä tavanomaisella täyttämisellä, mutta rekisteröinti verovirastossa (Skatteverket) on pääsääntöisesti välttämätöntä, jotta lahja olisi voimassa lahjanantajan velkojia vastaan. Puolisoiden välinen kiinteistölahja on rekisteröitävä verovirastossa ennen lainhuudon hakemista.
14. Voinko kirjoittaa, ettei lahjaa saa koskaan ulosmitata?
Ole varovainen. Lahjakirjan ehto ei automaattisesti luo yleistä suojaa ulosottoa tai konkurssia vastaan. Velkojansuoja ja luovutuskielto ovat omia oikeudellisia kysymyksiään.
15. Voiko lahjanantaja vain ottaa takaisin jo täytetyn lahjan?
Ei, vain siksi, että lahjanantaja katuu. Takaisinperintä voi perustua erityisiin ehtoihin, pätemättömyysperusteisiin tai kyseistä omaisuutta koskeviin sääntöihin, mutta täytetyille lahjoille ei ole yleistä vapaata peruuttamisoikeutta.
Kolme tärkeää erityistapausta, jotka voivat muuttaa vastauksen
Asunto-osakkeen lahjoittaminen, johon liittyy lainanottoa tai vastiketta
Jos saaja maksaa vastiketta tai ottaa velkoja, ei tule olettaa, että koko luovutus on verovapaata lahjaa. Asunto-osakkeen kohdalla jakoperiaate voi tarkoittaa, että luovutus katsotaan osittain myynniksi ja osittain lahjaksi. Esimerkki: markkina-arvo 2 000 000 kr ja vastike 1 000 000 kr voi lahjoitustarkoituksessa tarkoittaa 50 prosenttia myyntiä ja 50 prosenttia lahjaa. Veroviraston asunto-osakkeita koskevia sääntöjä ei tule sekoittaa kiinteistöjen pääasiallisuusperiaatteeseen.
Jos lahjanantajalla on vanhaa luovutusvoiton veron lykkäystä, se voi joutua palautettavaksi lahjoituksen yhteydessä. Katso asunto-osakkeen lahjoitusta ja verotusta käsittelevä opas sekä veroviraston esimerkit.
Lapselle annettava lahja, joka ei nimenomaisesti ole ennakkoperintöä
Tällainen muotoilu voi johtaa siihen, ettei lahjaa vähennetä perintökaaren 6 luvun 1 §:n mukaisesti. Se ei kuitenkaan takaa, ettei lahja, joka tarkoitukseltaan muistuttaa testamenttia, voisi tulla lakiosan arvioinnin kohteeksi 7 luvun 4 §:n mukaisesti. Muille kuin rintaperillisille pätee toinen lähtökohta, ja tavanomaiset lahjat on normaalisti vapautettu vähennyksestä. Lue opas ennakkoperinnöstä, arvostamisesta ja lakiosasta.
Puolisoiden välinen lahja ja velkojansuoja
Lahja voi olla pätevä puolisoiden välillä täyttämisen tai rekisteröinnin kautta, mutta ollakseen voimassa lahjanantajan velkojia vastaan vaatii avioliittokaaren 8 luvun 1 § pääsääntöisesti rekisteröinnin, lukuun ottamatta tavanomaisia henkilökohtaisia lahjoja, joiden arvo on kohtuullisessa suhteessa lahjanantajan talouteen. Muiden rekisteröintivaatimusten alaisten lahjojen on täytettävä myös kyseiset vaatimukset. Katso avioliittokaari 8 luku 1 §.
8 yleistä virhettä
- Saman mallin käyttäminen kiinteistölle ja rahalle.
- Kiinteistötunnuksen tai luovutetun osuuden unohtaminen.
- Lahjan ja lainan erottamatta jättäminen.
- Sen ilmoittamatta jättäminen, onko lapselle annettava lahja ennakkoperintöä.
- "Avio-oikeudesta vapaan omaisuuden" virheellinen kirjoittaminen puolisoiden välisessä lahjassa.
- Lainhuudon tai yhdistyksen jäsenyyden unohtaminen.
- Leimaveron 85 prosentin rajan sekoittaminen tuloverotuksen pääasiallisuusperiaatteeseen.
- Uskominen siihen, että viranomaisrekisteröinti tarkoittaa kaikkien siviilioikeudellisten ehtojen hyväksymistä.
Katso pääopas lahjakirjoista ja mitä laki sanoo sitovasta lahjasta.
Raha – 29 kr · Irtain omaisuus – 49 kr · Asunto-osake – 49 kr · Kiinteistö – 49 kr.
Puhtaalle rahalahjalle voi rahalahjakirja (29 kr) olla sopiva. Kun lahjaa käsitellään ennakkoperintönä, tarjolla on myös ennakkoperintöä koskeva lahjakirja (79 kr). Asunto-osakkeen lahjoituksessa käytetään asunto-osakkeen lahjakirjaa (49 kr) ja kiinteistön kohdalla kiinteistön lahjakirjaa (49 kr). Tarkista aina omaisuuden muotovaatimukset ja mahdolliset veroseuraamukset.
Valitse syventävää tietoa lahjoitettavan omaisuuden mukaan
Samaa lahjakirjaa ei tule käyttää ilman soveltamista kaikille omaisuustyypeille. Seuraa tilannettasi vastaavaa opasta:
- Asunto-osake: kirjallinen luovutus, allekirjoitukset ja yhdistyksen jäsenyys
- Kiinteistö: murto-osan tai lohkottavan maa-alueen lahjoittaminen
- Lapset ja perilliset: näin dokumentoidaan ennakkoperintö ja lahjakirjan ehdot
Huomautus: Kaikille lahjoille ei ole yleistä vaatimusta rekisteröinnistä viranomaisessa. Erityissääntöjä sovelletaan muun muassa kiinteistöjen lainhuutoihin ja puolisoiden välisten lahjojen velkojansuojaan.
Lähteet
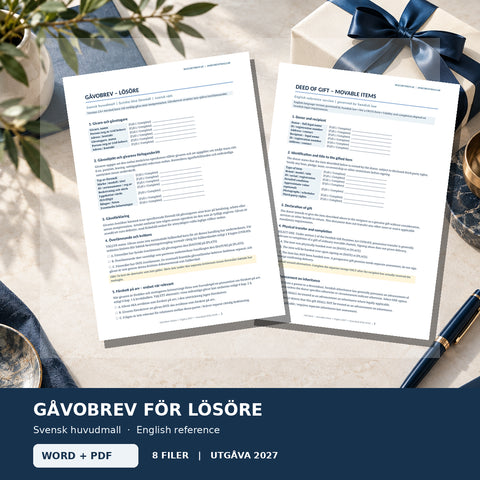
Artikkelin asiakirjapohjat


Lue lisää aiheesta
 Lahjakirja – oppaat, muotovaatimukset & asiakirjamallit
Lahjakirja asunto-osakkeelle – muotovaatimukset, jäsenyys ja verotus
Opas asunto-osakkeen lahjoittamiseen: kirjallinen lahjakirja, huoneistotiedot, jäsenyys taloyhtiössä, ehdot, lainat ja verotuksellinen jatkuvuus.
 Lahjakirja – oppaat, muotovaatimukset & asiakirjamallit
Ennakkoon annettu perintö – lahjakirja, vähennykset ja lakiosa 2026
Näin ennakkoperintö toimii vuonna 2026: lasten lahjoja koskeva olettama, vähennys, arvonmääritys, lakiosa ja miksi lahjakirjan tulisi olla selkeä.
 Lahjakirja – oppaat, muotovaatimukset & asiakirjamallit
Lahjakirja – täydellinen opas muotovaatimuksista, ehdoista ja verotuksesta 2026
Faktantarkistettu opas lahjakirjasta 2026: raha, irtain omaisuus, kiinteistö, asunto-osake, ehdot, ennakkoperintö, puolisoiden välinen lahja ja lei...


