Asiakirjamallista
Hallituksen palkkio ja palkkiopäätökset – mallipaketti osakeyhtiöille
Pitääkö osakeyhtiön päättää hallituksen puheenjohtajan ja hallituksen jäsenten palkkioista tai hallinnoida niitä? Tämä paketti sisältää hallituksen palkkioehdotukset, yhtiökokouksen päätökset, pöytäkirjan liitteen, palkkioilmoituksen, maksujournalin, tarkistuslistan ja Excel-rekisterin. Mallien avulla dokumentoit päätökset henkilöittäin ja seuraat maksuja sekoittamatta yhtiöoikeutta, verotuskysymyksiä ja sisäistä hyväksyntää.
01. Paketin sisältö
7 muokattavaa Word-asiakirjaa (DOCX), 7 vastaavaa haettavaa PDF-tiedostoa ja 1 Excel-työkirja (XLSX). Yhteensä 15 tiedostoa digitaalisessa ZIP-paketissa. Viisi ruotsinkielistä työmallia, ruotsinkielinen käyttöopas ja erillinen englanninkielinen käyttöopas. Vuoden 2027 painos.
02. Mitä tiedostot sisältävät
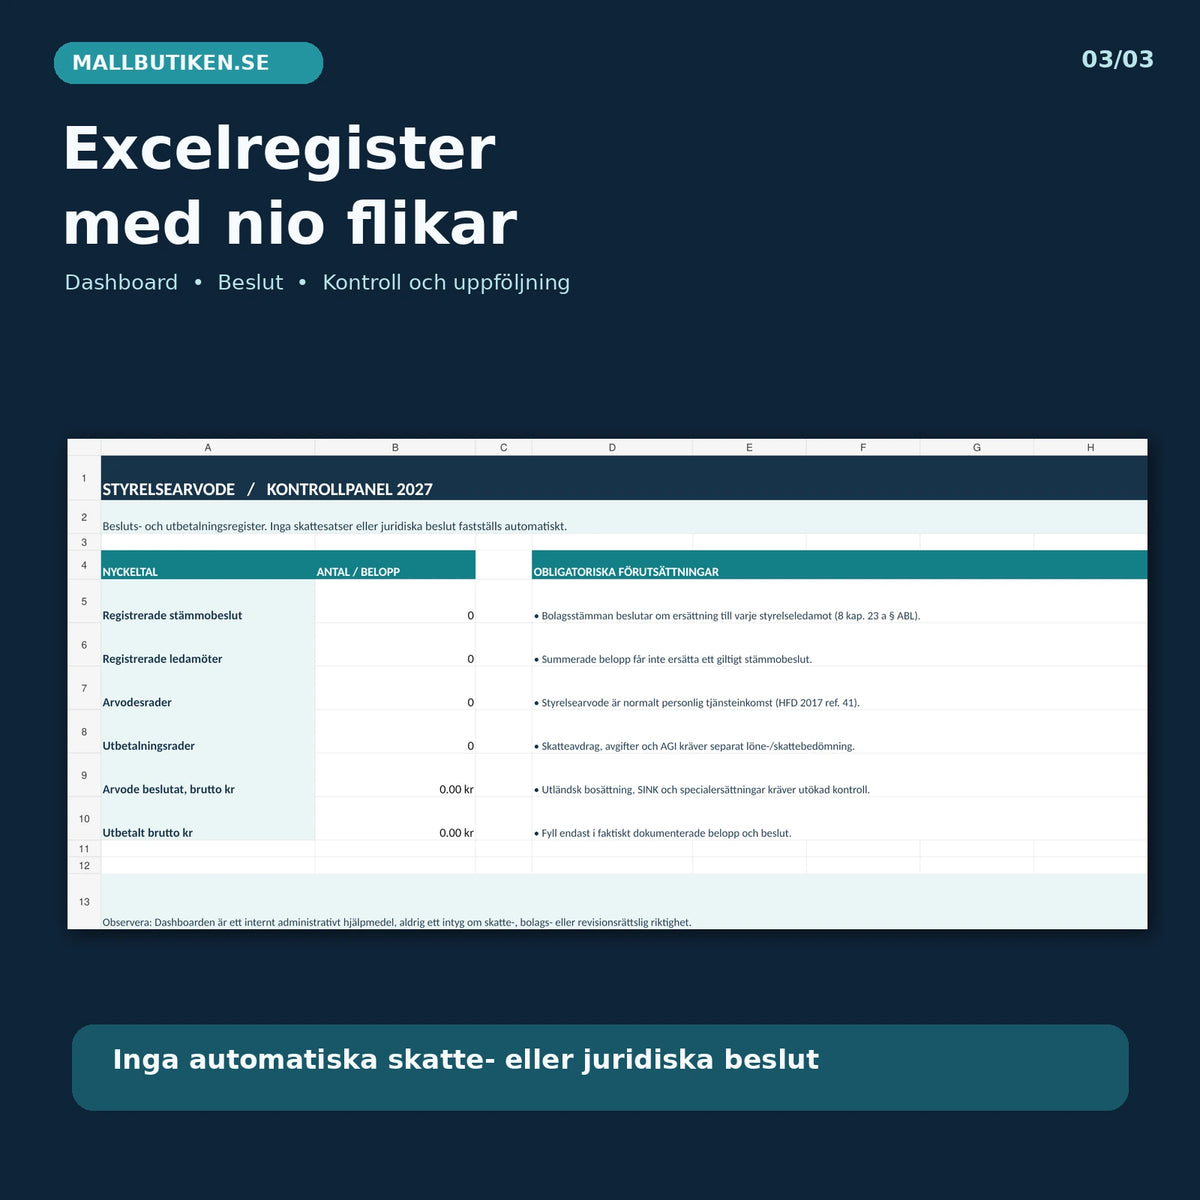
Yksilölliset palkkioehdotukset, yhtiökokouksen pöytäkirjan liite, ilmoitus hallituksen jäsenille, maksu- ja hyväksyntäasiakirjat, tarkistus- ja poikkeamaluettelo sekä hallinnollinen Excel-työkalu. Excel sisältää yhdeksän välilehteä: koontinäyttö (dashboard), yhtiökokouksen päätökset, jäsenet, palkkiot, maksut, kulukorvaukset, tarkistukset, poikkeamat ja lukemisohjeet.
Täydellinen tiedostoluettelo – 15 tiedostoa
| Nro | Asiakirja | Käyttö | Muoto |
|---|---|---|---|
| 01 | Ehdotus hallituksen palkkioista | Yksilöllinen palkkioehdotus yhtiökokoukselle. | DOCX + PDF |
| 02 | Yhtiökokouksen päätös hallituksen palkkiosta | Pöytäkirjan liite, jossa on palkkiopäätökset jäsenittäin. | DOCX + PDF |
| 03 | Palkkioilmoitus ja kuittaus | Tiedot jäsenelle ja vastaanottokuittaus. | DOCX + PDF |
| 04 | Maksu- ja hyväksyntäasiakirjat | Hallinnollinen journali bruttopalkkioista ja arvioiduista veroista. | DOCX + PDF |
| 05 | Tarkistus- ja poikkeamaluettelo | Päätösten, raportoinnin ja arkistoinnin hallinta. | DOCX + PDF |
| 06 | Ruotsinkielinen käyttöopas | Oikeudelliset rajat, työprosessi, esimerkit ja lähteet. | DOCX + PDF |
| 07 | English User Guide | Englanninkielinen ohjeistus ruotsinkielisiin työmalleihin. | DOCX + PDF |
| 08 | Excel-rekisteri hallituksen palkkioille 2027 | Yhdeksän välilehteä koontinäytöllä ja hallinnollisilla rekistereillä. Ei automaattisia verokantoja. | XLSX |
Kuka päättää hallituksen palkkioista?
Ruotsin osakeyhtiölain (aktiebolagslagen 2005:551) 8 luvun 23 a §:n mukaan yhtiökokouksen on päätettävä hallituksen jäsenten palkkiosta ja muista korvauksista kullekin jäsenelle erikseen. Siksi on tärkeää määritellä vastaanottaja, bruttopalkkio, mahdolliset muut korvaukset sekä päätöksen kattama ajanjakso. Osakeyhtiölain 16 luvun mukaisilla erityiskorvauksilla on omat sääntönsä, eikä tämä vakiopaketti kata niitä automaattisesti.
Pöytäkirjan liite ei ole aina täydellinen yhtiökokouksen pöytäkirja; varsinaisen pöytäkirjan on myös noudatettava sääntöjä, jotka koskevat muun muassa kokouskutsua, yhtiökokouksen päätöksiä, ääniluetteloa ja tarkastamista. Yksilöllinen vastaanottokuittaus ei ole uusi palkkiopäätös.
Miten hallituksen palkkio verotetaan?
Ruotsin veroviraston (Skatteverket) ohjeiden ja oikeuskäytännön (HFD 2017 ref. 41) mukaan hallituksen palkkio verotetaan tavallisesti ansiotulona. Se, että hallituksen jäsenellä on F-skatt-status tai että hän laskuttaa oman osakeyhtiönsä kautta, ei automaattisesti tarkoita, että korvaus voidaan verottaa elinkeinotulona. Hallituksen palkkio on yleensä maksuvelvollisuuden alaista korvausta; vähennykset, työnantajamaksut ja työnantajasuoritusten ilmoittaminen on hoidettava yksittäisen maksun osalta ajankohtaisten sääntöjen mukaisesti.
Verovähennyksille tai työnantajamaksuille ei ole ohjelmoitu kiinteitä prosenttiosuuksia. Erityistä harkintaa tarvitaan muun muassa rajatun verovelvollisuuden, kansainvälisten hallitustehtävien, muiden korvausmuotojen, ikäsidonnaisten maksujen ja mahdollisten poikkeusten kohdalla.
Excel hallituksen palkkioille – yhdeksän välilehteä
Työkirja auttaa pitämään järjestyksessä päätös-ID:t, jäsenet, päätetyt bruttosummat, toteutuneet maksut, kulukorvaukset ja tarkistukset. Nettosumma voidaan laskea vasta, kun käyttäjä on syöttänyt manuaalisesti sekä bruttonettosumman että oikean verovähennyksen erillisen palkanlaskennan perusteella. Koontinäyttö näyttää rekisteröidyt merkinnät, mutta se ei voi koskaan todistaa, että yhtiökokouksen päätös on pätevä tai vero on oikein.
Näin käytät malleja
- Tarkista olemassa olevat yhtiökokouksen päätökset, yhtiöjärjestys, toimikausi ja kunkin jäsenen rooli.
- Laadi palkkioehdotus erikseen kullekin jäsenelle, mukaan lukien nollasummat silloin, kun niin on tarkoitettu.
- Tee päätökset asianmukaisessa yhtiökokouksessa ja käytä palkkioiden liitettä yhdessä varsinaisen yhtiökokouksen pöytäkirjan kanssa.
- Tiedota jokaiselle jäsenelle ja varmista, ettei mikään ilmoitus poikkea päätetystä korvauksesta.
- Tee yksilöllinen arvio verotuksesta ja työnantajamaksuista ennen maksua.
- Dokumentoi maksu, hyväksyntä, tosite ja työnantajailmoituksen tarkistus.
- Seuraa hallinnollisia poikkeamia ja säilytä dokumentaatio asianmukaisin pääsynrajoituksin.
Usein kysyttyjä kysymyksiä
Voiko hallitus päättää itse palkkiostaan?
Tavallisesta hallituksen palkkiosta päättää yhtiökokous osakeyhtiölain 8 luvun 23 a §:n mukaan, ei hallitus itse tavallisessa hallituksen kokouksessaan.
Riittääkö loppusumma koko hallitukselle?
Yhtiökokouksen päätöksen on sisällettävä palkkio ja muut korvaukset kullekin hallituksen jäsenelle. Käytä siksi yksilöllistä jakoa yhtiökokouksen päätöksessä.
Voiko hallituksen jäsen laskuttaa palkkion omasta yhtiöstään?
Se ei automaattisesti muuta verotusta. Hallituksen palkkio verotetaan normaalisti ansiotulona (HFD 2017 ref. 41); poikkeukset on arvioitava erikseen.
Laskeeko Excel-tiedosto työnantajamaksut ja verot?
Ei. Excel-rekisteri on vain hallinnollista seurantaa varten. Nettosummaa varten verovähennykset on syötettävä manuaalisesti erillisen arvion jälkeen.
Sisältyykö englanninkielisiä sopimusasiakirjoja?
Ei. Työasiakirjat ovat ruotsiksi. Mukana on englanninkielinen käyttöopas.
Aiheeseen liittyvät mallit osakeyhtiöille
- Varsinaisen yhtiökokouksen pöytäkirja – osakeyhtiö
- Esteellisyysilmoitus ja esteellisyyspöytäkirja – osakeyhtiö
- Järjestäytymiskokouksen esityslista
Viralliset oikeuslähteet
- Aktiebolagslagen (2005:551), erityisesti 8 luku 23 a § ja 7 luku yhtiökokouksesta
- Skatteverket – Hallituksen palkkio ja ansiotulo
- Skatteverket – Maksuvelvollisuuden alainen työkorvaus
Sisäinen tekoälyavusteinen oikeuslähde- ja tiedostotarkistus suoritettu 20. lokakuuta 2026. Ulkopuolinen lakimies tai veroasiantuntija ei ole tarkistanut tuotetta. Mallit ovat yleisiä asiakirjatukia, ja ne on mukautettava kunkin yhtiön tarpeisiin.