Svenska Dokumentmallar
ViDA 2030 – rajat ylittävä e-lasku, datan valvonta & järjestelmätestaus | Word/PDF/Excel
ViDA 2030 – rajat ylittävä e-lasku, datan valvonta & järjestelmätestaus | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- 5 ruotsalaista työkaavaa ja 1 ruotsalainen opas DOCX/PDF-muodossa 1 erillinen englanninkielinen käyttäjäopas DOCX/PDF-muodossa sekä ruotsalainen Excel-rekisteri. Ei englanninkielisiä operatiivisia kaavoja.
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Miten ruotsalainen yritys valmistelee rajat ylittävät B2B-laskunsa EU:n uutta digitaalista arvonlisäveroilmoittamista varten? ViDA 2030 on valmistava dokumentti- ja testipaketti talousjohtajille, ERP-projekteille, kirjanpitotoimistoille ja laskutoimittajille, jotka haluavat saada transaktiotyyppejä, laskutietokantoja, toimittajasopimuksia ja järjestelmähyväksyntää kuntoon ajoissa.
Se ei ole voimassa oleva arvonlisäveroilmoitus, EN 16931 -XML-tiedostojen luoja tai automaattinen yhteys Verovirastoon. Tuotteen tarkoitus on luoda ymmärrettävä ja jäljitettävä päätöksentekopohja vuotta 2030 kohden.
ViDA: mitä on päätetty ja mitä on vielä edessä?
EU-direktiivi (EU) 2025/516 hyväksyttiin vuonna 2025. Harmonisoidut vaatimukset rakenteellisesta sähköisestä laskutuksesta ja digitaalisesta raportoinnista vaikuttaviin rajat ylittäviin EU:n B2B-transaktioihin alkavat tulla voimaan 1. heinäkuuta 2030. ViDA:n muut osat tulevat voimaan eri aikoina, muun muassa OSS/IOSS-muutokset vuonna 2027 ja tietyille alustoille koskevat säännöt vuonna 2028.
Ruotsi tutkii toteuttamista direktiivi 2026:9-periaatteiden mukaisesti. Tutkimuksen on esitettävä viimeistään 30. marraskuuta 2027, ja se sisältää myös kysymyksen siitä, koskevatko vaatimukset kotimaisia transaktioita. Siksi paketti kuvaa ruotsin oikeutta vuonna 2026 tällä alalla vielä ei täysin tutkituksi/päätetyksi eikä tee automaattista luokittelua.
01 – Paketin sisältö
5 ruotsalaista työkaavaa, 1 ruotsalainen opas ja 1 englanninkielinen käyttäjäopas, joista jokainen on muokattavissa oleva DOCX ja hakukelpoinen/tulostettava PDF (14 tiedostoa), lisäksi 1 ruotsalainen Excel-työkirja kymmenellä välilehdellä. Yhteensä 15 asiakastiedostoa ZIP-pakassa. Englanninkielinen opas ei ole täydellinen ruotsalaisten työkaavojen englanninkielinen käännös.
02 – Mitä tiedostot sisältävät
Rajat ylittävään B2B-toimintaan koskeva laajuustiedote, laskutiedot ja lähdejärjestelmät, tietokartitus, valmis toimittajakirje, hyväksyntätesti, poikkeama-/toimenpidesuunnitelma, johdon päätös ja todellisten testitodisteiden rekisteröinti. Excel auttaa näkemään, mitä perustietoja puuttuu; automaattista oikeudellista pätevyyttä tai viranomaisen hyväksyntää ei tarkisteta.
Kaikki tiedostot – käytännön käyttötarkoitus
| Tiedosto | Käytännön toiminto |
|---|---|
| 01 Laajuus ja transaktioiden luokittelu | Arvioi relevantti EU-B2B-virta erikseen ruotsalaisten B2B-, B2C- ja kolmannen maan transaktioiden lisäksi. |
| 02 Perustiedot ja kenttäkartoitus | Tunnista laskutiedot, lähdejärjestelmät, VAT-tunnus, vastuu ja testisääntö. |
| 03 Toimittajakirje ja vaatimusliite | Pyydä ERP-/laskutoimittajalta vahvistettavia vastauksia standardista, siirrosta ja toimitussuunnitelmasta. |
| 04 Sähköisen laskun hyväksyntätesti | Kirjaa syntaksi, virheilmoitukset, hyvityslaskut, arvonlisäveronkäsittely ja tekniset kuittitodisteet. |
| 05 Puuttumisanalyysi ja päätöspöytäkirja | Kokoa riskit, kustannusarvio, toimenpiteet ja johdon valmistautumispäätökset. |
| 06 Ruotsalainen käyttäjäopas | Viisi käyttötapausta, menetelmä, lähteet ja selkeät rajoitukset. |
| 07 English User Guide | Englanninkieliset ohjeet ruotsalaisten toimintakaavoille. |
| 08 Excel-rekisteri, 10 välilehteä | Hallinnollinen rekisteri transaktioista, perustiedoista, kentistä, järjestelmistä, testeistä, poikkeamista, toimenpiteistä ja päätöksistä. |
Kenelle paketti sopii?
Ruotsalaisten yritysten talous- ja arvonlisäveritoiminnoille EU-kauppaa harjoittaessa; ERP- ja integraatiovastuullisille; kirjanpitotoimistoille ja laskutoimittajille, jotka tarvitsevat esitutkimuksen. Se ei ole tarkoitettu kuluttajien yksityislaskuihin tai yleiseksi todisteeksi sille, että kaikilla ruotsalaisilla yrityksillä on velvollisuus vaihtaa laskujärjestelmää vuonna 2026.
Excel: kymmenen välilehteä jäljitettävällä valvonnalla
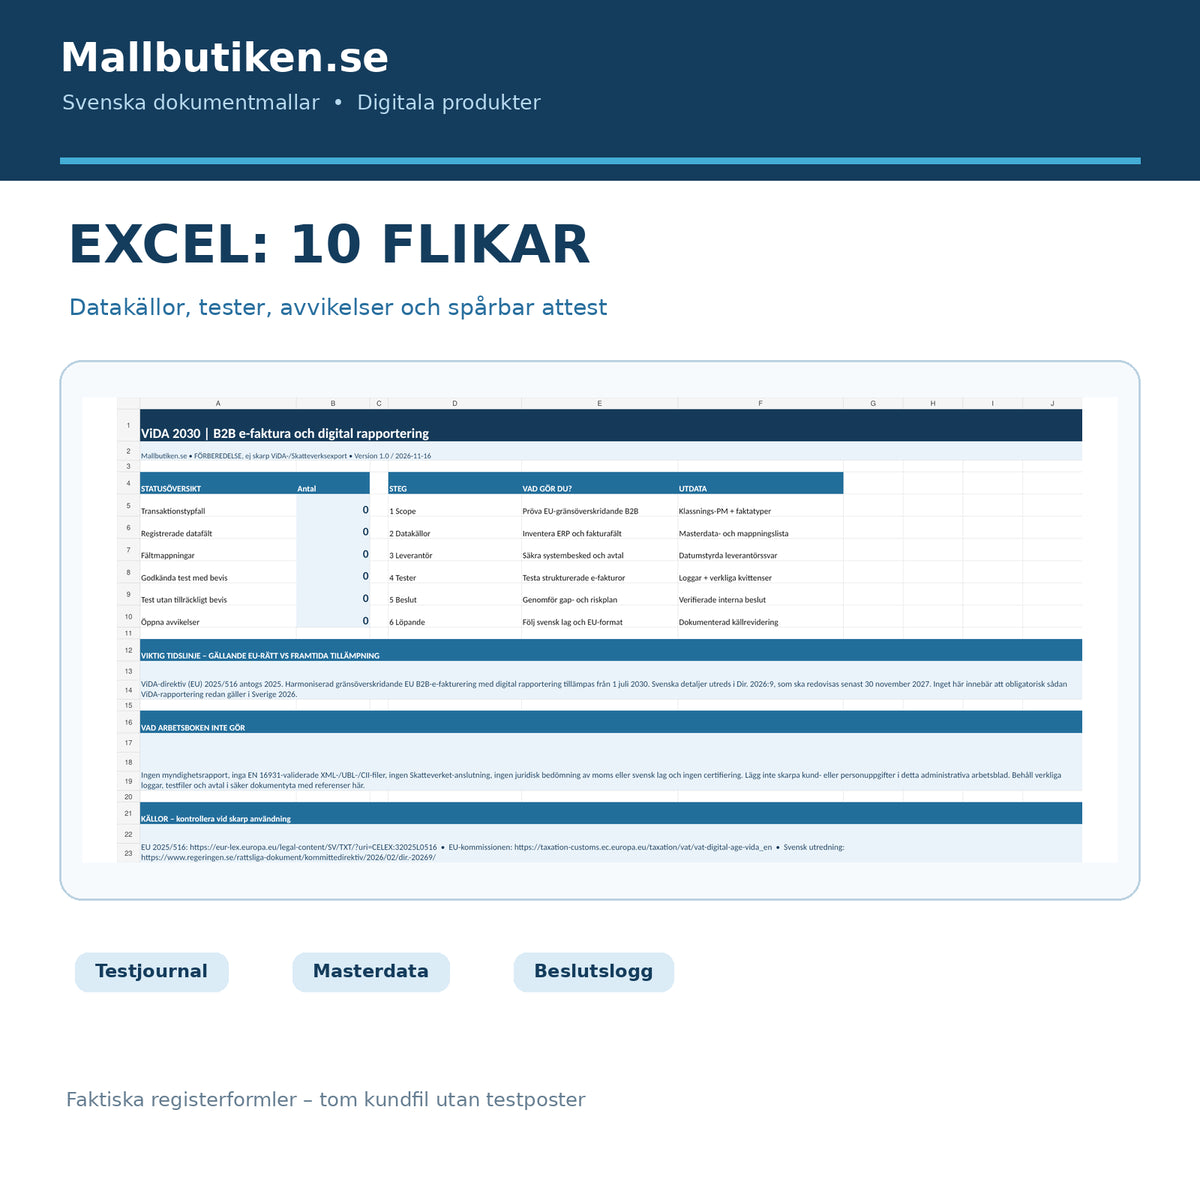
Aloitus (yhteenveto), Transaktiot (laajuus tyyppikohtaisesti), Perustiedot (kentälähteet), Kenttäkartoitus (EN 16931 -valmistelu), Järjestelmät (toimittaja/integraatio), Testitapaukset (todellinen testitulos), Poikkeamat, Toimenpiteet, Päätökset ja Lähteet.
Testitila ”Hyväksytty” katsotaan ”Hyväksytty todisteellisesti” vasta, kun sekä testipäiväkirja että kuittitodiste ovat olemassa. Kentät, joilta puuttuu valvontasääntö tai tietojen omistaja, merkitään täydennystä varten. Kaikki skenaarioharjoitukset suoritettiin fiktiivisillä tiedoilla, jotka eivät sisälly asiakastiedostoon. Tämä ei ole sertifioitu EN 16931 -validointityökalu.
Näin käytät asiakirjoja
- Tunnista todelliset rajat ylittävät EU-B2B-transaktionsi ja tarkista arvonlisäveronkäsittely vastuullisen asiantuntijan kanssa.
- Dokumentoi jokainen relevantti laskutieto, lähdejärjestelmä ja tietojen omistaja.
- Pyydä järjestelmä-/laskutoimittajaa raportoimaan, mitä on olemassa, mitä suunnitellaan ja mitä voidaan vahvistaa teknisesti.
- Testaa erillisiä laskutyyppejä fiktiivisillä tiedoilla, esimerkiksi EU-B2B-tavaralaskutusta, palvelua, hyvityslaskua, ruotsalaista kotimaista laskua ja B2C-laskutusta.
- Tallenna todelliset lokit ja kuittitodisteet sekä laadi priorisoitu toimenpidesuunnitelma.
- Dokumentoi sisäinen valmistautumispäätös ja tarkasta se uudelleen, kun ruotsin lait ja viralliset tekniset määräykset vahvistetaan.
Mitä virheitä paketti auttaa välttämään?
Sähköpostissa oleva PDF ei välttämättä ole rakenteellinen sähköinen lasku. Teknisesti validoitu muoto ei ole sama asia kuin oikea arvonlisäveronkäsittely tai lähetetty raportti. Ja 2030 voimaan tulevaa EU-sääntöä ei saa esittää kaikille ruotsalaisille yrityksille 2026 voimassa olevana velvollisuutena.
Muut relevantit Mallbutiken kaavat
Jatkuviin asiakastietoihin ja laskutusrutiineihin on Asiakasasetukset & laskutusohje B2B. Olemassa olevan laskun korjaamiseen on Hyvityslasku & laskun korjaus B2B. ViDA-paketti puolestaan koskee tulevaa EU-yhteistä muutoshanketta.
Usein kysyttyä
Onko ViDA-raportointi pakollista ruotsalaisille yrityksille jo vuonna 2026?
Ei, ei harmonisoidun rajat ylittävän B2B-raportoinnin muodossa, joka tulee voimaan 1. heinäkuuta 2030. Muut jo voimassa olevat kansalliset ja EU-yhteiset arvonlisävero- tai laskutuselementit voivat tietenkin koskea tiettyjä transaktioita.
Koskeeko uudistus kaikkia ruotsalaisia laskuja?
Tulevat harmonisoidut vaatimukset koskevat tiettyjä rajat ylittäviä B2B-transaktioita. Ruotsin mahdolliset lisäsäännöt kotimaisille transaktioille ovat tutkinnassa. Älä tee yleistä johtopäätöstä kaikista laskuista.
Luoako paketti EN 16931 -sähköisiä laskuja?
Ei. Se sisältää kenttäkartoituksen ja testipöytäkirjat todelliselle laskujärjestelmälle; mukana ei tule valmista XML-syntaksia, testipalvelinta tai tuotantoyhteyttä.
Voiko Excel raportoida arvonlisäveron automaattisesti Verovirastolle?
Ei. Työkirja tallentaa hallinnollisia valmistautumistietoja ja testitilaa. Se ei kommunikoi viranomaisten tai laskutoimittajien kanssa.
Ovatko kaikki Word-kaavat myös englanniksi?
Ei. Viisi toimintakaavaa ja ruotsalainen opas ovat ruotsiksi, ja mukana on erillinen englanninkielinen käyttäjäopas. Asiakastiedosto sisältää 7 DOCX-, 7 PDF- ja 1 XLSX-tiedoston.
Onko materiaali juridisesti hyväksytty?
Se on käynyt läpi tekoälyavusteisen oikeuslähteiden ja tiedostojen tarkastuksen 16. marraskuuta 2026 mennessä. Ulkopuollista juristin tai arvonlisäverouutustekijän tarkastusta ei ole tehty. Oikeudelliset arviot todellisissa tilanteissa on tehtävä voimassa olevien sääntöjen perusteella.
Lähteet ja versionhallinta
EU 2025/516; EU-komission ViDA-aikataulu; Hallituksen direktiivi 2026:9; EU-komissio sähköisestä laskutuksesta ja EN 16931 -standardista. Versio 1.0 – lähdekontrolli 16. marraskuuta 2026. Tuote on valmistautumismateriaalia, ei viranomaisraportti, sertifikaatti tai takuu tulevista ruotsalaisten yksityiskohtaisista vaatimuksista.