Про шаблон документа
Звітність зі сталого розвитку CSRD & ESRS 2026/2027 – повний пакет 2-в-1 шведською та англійською мовами
Професійний робочий пакет та набір документів для компаній, груп і консультантів, яким необхідно структурувати сферу застосування CSRD/ESRS, оцінку подвійної суттєвості, реєстр IRO, індекс розкриття інформації, дані про ланцюжок створення вартості, внутрішній контроль та готовність до аудиторської перевірки.
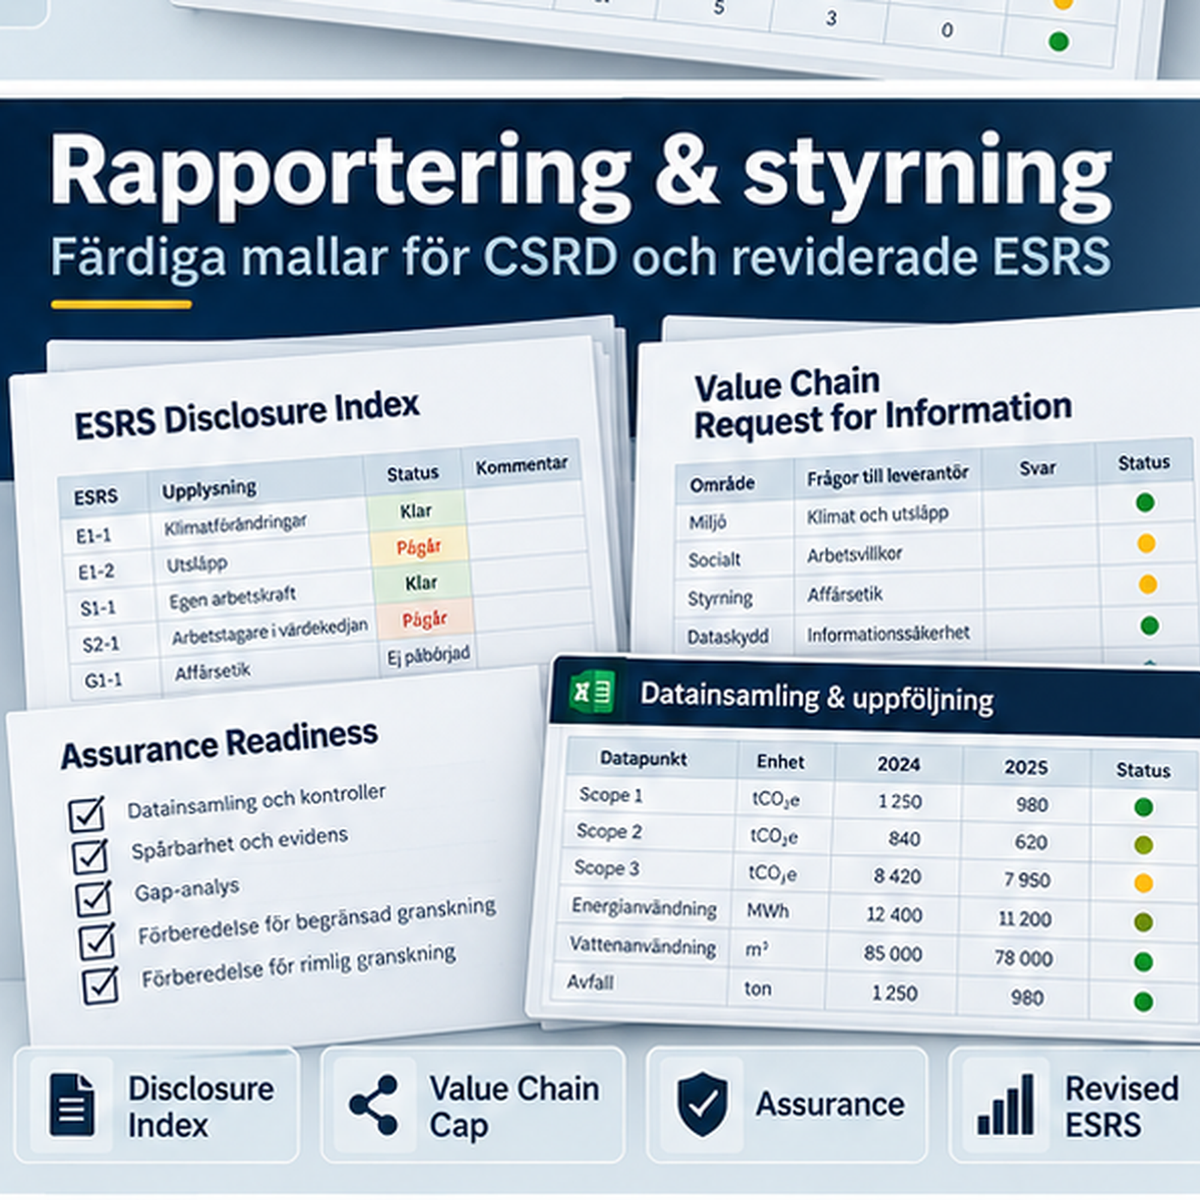
2-в-1: вісім окремих шаблонів документів доступні шведською та англійською мовами. Пакет містить 16 DOCX + 16 PDF + просунутий реєстр Excel – загалом 33 файли.
Пакет оновлено відповідно до Директиви (ЄС) 2026/470, нового добровільного стандарту в Делегованому регламенті (ЄС) 2026/1560 та переглянутих ESRS у Делегованому регламенті (ЄС) 2026/1563. У ньому чітко розрізняються чинне право ЄС, майбутні вимоги та імплементація у шведське законодавство, яка ще не завершена.
Що входить до пакету
| Документ | Шведська | Англійська | Використання |
|---|---|---|---|
| План відповідності та оцінка сфери застосування | Так | Так | Сфера застосування, управління, напрямки звітування та версія ESRS. |
| Оцінка подвійної суттєвості | Так | Так | Суттєвість впливу + фінансова суттєвість. |
| Реєстр IRO та процес взаємодії із зацікавленими сторонами | Так | Так | Впливи, ризики, можливості, залежності та докази зацікавлених сторін. |
| Структура звіту ESRS та індекс розкриття інформації | Так | Так | Структура звіту, відображення точок даних та статус. |
| Запит на дані ланцюжка вартості та самодекларація | Так | Так | Пропорційні вимоги до інформації та обмеження ланцюжка вартості. |
| Управління даними, контроль та докази | Так | Так | Власники даних, методи, контроль, оцінки та аудиторський слід. |
| Готовність до аудиту та підтвердження керівництвом | Так | Так | Підготовка до перевірки, журнал проблем та заяви керівництва. |
| Детальний посібник користувача | Так | Так | Покрокова інструкція на 2026/2027 роки та правовий статус. |
| Реєстр відповідності CSRD & ESRS | Excel (XLSX) | Інформаційна панель, сфера застосування, IRO, суттєвість, точки даних, ланцюжок вартості, контроль, аудит та терміни. | |
Директива (ЄС) 2026/470 обмежує сферу застосування ЄС компаніями, чистий дохід яких перевищує 450 мільйонів євро, а кількість працівників становить понад 1000 осіб. У Швеції імплементація станом на 6 жовтня 2026 року все ще триває. SOU 2026:27 пропонує поріг у понад 1000 працівників та понад 4,9 мільярда шведських крон чистого доходу протягом кожного з двох останніх фінансових років. Тому в пакеті шведська межа в 4,9 млрд крон позначена як пропозиція, а не як остаточне чинне право.
Сфера застосування CSRD після Omnibus I
Нове правило ЄС означає, що обов'язкова звітність зі сталого розвитку відповідно до статей 19a та 29a Директиви про бухгалтерський облік спрямована на найбільші компанії та групи. Директива має бути імплементована на національному рівні не пізніше 19 березня 2027 року. Тому оцінка сфери застосування в пакеті документує як тест ЄС, так і поточний статус імплементації у Швеції.
Переглянуті ESRS 2026 – правильний перехід
Переглянуті ESRS були опубліковані 21 вересня 2026 року як Делегований регламент (ЄС) 2026/1563 і набувають чинності 10 листопада 2026 року. Для фінансових років, що починаються у 2026 році, регламент містить перехідний період. Для фінансових років, що починаються 1 січня 2027 року або пізніше, переглянуті ESRS використовуються компаніями, що підпадають під сферу дії.
Переглянуті стандарти є коротшими та більш цілеспрямованими. Комісія зазначає, що кількість обов'язкових точок даних зменшено на понад 60 відсотків, а загальна кількість точок даних — на понад 70 відсотків. Тому пакет побудований навколо суттєвості, IRO та простежуваного управління даними, а не на основі некритичного контрольного списку кожної точки даних.
Подвійна суттєвість та IRO
Шаблони відокремлюють суттєвість впливу від фінансової суттєвості і документують IRO у спосіб, що дозволяє відстеження. Оцінку можна пов'язати з доказами зацікавлених сторін, політиками, діями, цілями, показниками, фінансовим плануванням та середовищем контролю.
Добровільний стандарт та обмеження ланцюжка вартості
Делегований регламент (ЄС) 2026/1560 набув чинності 24 вересня 2026 року і встановлює добровільний стандарт. Обмеження ланцюжка вартості застосовується для фінансових років, що починаються 1 січня 2027 року або пізніше, і обмежує обсяг інформації, яку звітувальники за CSRD можуть вимагати від компаній у ланцюжку вартості з кількістю працівників до 1000 осіб.
Тому запит на дані ланцюжка вартості в пакеті (Value Chain Request) починається з оцінки захисту/самодекларації та розроблений для того, щоб вимагати мінімально необхідну інформацію.
Інформаційна панель Excel для всього процесу звітування
- Інформаційна панель – IRO, суттєвість, прогалини в точках даних, запити ланцюжка вартості, контроль, аудит та терміни.
- Сфера застосування та управління – напрямки звітування, версія ESRS та відповідальність.
- Теми суттєвості та Реєстр IRO.
- Індекс розкриття інформації та Точки даних.
- Ланцюжок вартості, Контроль, Аудит та Зацікавлені сторони.
- Терміни та Джерела.
Як користуватися пакетом
- Проведіть оцінку сфери застосування та задокументуйте статус імплементації у Швеції.
- Визначте звітний рік та відповідну версію ESRS.
- Виконайте подвійну суттєвість та створіть реєстр IRO.
- Створіть Індекс розкриття інформації та закріпіть суттєві відомості за власниками даних.
- Запитуйте дані ланцюжка вартості пропорційно, дотримуючись лімітів ланцюжка вартості.
- Задокументуйте методи, оцінки, докази та внутрішній контроль.
- Проведіть перевірку готовності до аудиту та отримайте підтвердження керівництва перед підготовкою остаточного звіту.
Поширені запитання
Чи діють 450 мільйонів євро та 1000 працівників уже як шведське законодавство?
Це новий рівень ЄС згідно з Директивою (ЄС) 2026/470. Імплементацію у Швеції необхідно перевіряти окремо. Станом на 6 жовтня 2026 року SOU 2026:27 все ще є пропозицією.
Чи діють переглянуті ESRS вже 6 жовтня 2026 року?
Ні. Регламент ЄС 2026/1563 опублікований, але набуває чинності 10 листопада 2026 року.
Чи можуть компанії поза сферою застосування CSRD використовувати цей пакет?
Так. Оцінку сфери застосування та частину добровільної звітності можна використовувати для пропорційної ESG/звітності зі сталого розвитку, запитів клієнтів або консолідованої звітності групи.
Чи входять сюди шведська та англійська мови?
Так. Вісім документів доступні в окремих шведській та англійській версіях.
Чи входить Excel?
Так. Включено оперативний реєстр XLSX з інформаційною панеллю та відстеженням.
Формат та доставка
- 16 файлів Word + 16 файлів PDF + 1 файл Excel = 33 файли.
- Word (DOCX), PDF та Excel (XLSX).
- Цифровий продукт – фізичний товар не надсилається.
- Документи мають маркування версії 2026/2027.
Правова основа та джерела органів влади
- Директива (ЄС) 2026/470
- Делегований регламент (ЄС) 2026/1560 – добровільний стандарт/обмеження ланцюжка вартості
- Делегований регламент (ЄС) 2026/1563 – переглянуті ESRS
- Європейська комісія – Звітність про сталий розвиток компаній
- SOU 2026:27 – Полегшення вимог до звітності зі сталого розвитку