Svenska Dokumentmallar
Договір купівлі-продажу активів (бізнесу) — пакет шаблонів 2026/2027 – Word/PDF | Шведське право
Договір купівлі-продажу активів (бізнесу) — пакет шаблонів 2026/2027 – Word/PDF | Шведське право
- Формат файлу
- DOCX, PDF
- Мова документа
- Шведська та англійська (шведське право)
- Кількість файлів
- 3
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
Шаблон договору купівлі-продажу активів (Inkråmsöverlåtelseavtal) 2026/2027 – Word/PDF відповідно до шведського права
Це професійний пакет шаблонів для компаній, які планують здійснити передачу активів (inkråmsöverlåtelse) – правочин, за яким покупець набуває окремі активи, права та, за потреби, чітко визначені зобов'язання підприємства, замість придбання акцій компанії.
Пакет перевірений на відповідність чинним шведським нормам та офіційним рекомендаціям станом на 4 жовтня 2026 року і розроблений як робочий матеріал для використання у 2026/2027 роках. Він містить версії договору шведською та англійською мовами відповідно до шведського права, а також окремий детальний посібник користувача.
Доставка: ZIP-архів. У переліку продукту вказано три типи документів у форматах Word та PDF (шість внутрішніх файлів формату та 27 сторінок A4), проте вони не проходили окрему інвентаризацію. Фізичний продукт не надсилається.
Що входить до пакету
Перевірений об'єкт для завантаження: ZIP-архів, Inkramsoverlatelseavtal_Mallpaket_2026_2027.zip.
Зміст продукту вказує на три типи документів у форматах Word та PDF: договір передачі активів шведською мовою, англомовний договір купівлі-продажу активів (Asset Purchase Agreement) за шведським правом та детальний посібник користувача. Інформація про шість внутрішніх файлів та 27 сторінок A4 походить із цього переліку; внутрішні файли архіву окремо не інвентаризувалися.
Мови: шведська та англійська. Завантаження ZIP-архіву верифіковано, це не шість окремих файлових вкладень.
Що містять файли
Основний договір шведською мовою: передані активи, виключення, ціна придбання, умови до закриття угоди, персонал, гарантії та додатки. Договір англійською мовою: версія договору англійською мовою, призначена для застосування за шведським правом. Посібник: контрольні пункти щодо згоди контрагентів, ПДВ, персональних даних та можливого переходу бізнесу.
Одинадцять додатків до договору вказані як частини основного договору, а не як одинадцять додаткових окремих файлів.
Документи згідно зі змістом
- Договір передачі активів 2026/2027 – шведською мовою, 12 сторінок із 28 розділами договору та 11 практичними додатками.
- Договір купівлі-продажу активів 2026/2027 – англійською / за шведським правом, 9 сторінок для транзакцій, де сторони бажають використовувати англійську мову, але застосовувати шведське право.
- Детальний посібник користувача, 6 сторінок із покроковими інструкціями, контрольними пунктами та поясненнями основних юридичних виборів.
Що регулює основний договір?
Основний договір шведською мовою побудований так, щоб його можна було адаптувати як до відносно простої передачі бізнесу, так і до більш кваліфікованої угоди з активами (asset deal). Він містить чіткі поля для заповнення, альтернативні положення та окремі додатки, щоб сторони могли точно описати, що саме підлягає передачі.
Договір охоплює, серед іншого, сторони та транзакцію, визначення, передані активи, виключені активи, прийняті та залишені зобов'язання, договори з клієнтами та постачальниками, згоди третіх осіб, ціну придбання, механізм оплати, податок на додану вартість (ПДВ), умови до закриття угоди, управління бізнесом до закриття, персонал, GDPR, перехід права власності, гарантії продавця та покупця, претензії, відповідальність, спеціальні відшкодування збитків, конфіденційність, факультативні обмеження конкуренції та переманювання персоналу, факультативну підтримку при переході, бухгалтерську документацію, страхування, повідомлення, передачу прав за договором та вирішення спорів.
11 додатків для зменшення ризику неясностей
При передачі активів особливо важливо не обмежуватися загальним формулюванням про те, що «активи бізнесу» передаються. Тому пакет містить одинадцять додатків, які дозволяють конкретно ідентифікувати та задокументувати угоду:
- інвентар та матеріальні активи,
- товарні запаси,
- договори, що підлягають передачі,
- інтелектуальна власність,
- дебіторська заборгованість – факультативний додаток,
- прийняті зобов'язання,
- розподіл ціни придбання,
- огляд персоналу,
- чек-лист для закриття угоди,
- розкриття інформації та виключення гарантій,
- спеціальні відшкодування збитків.
ПДВ – оновлена оцінка на 2026 рік
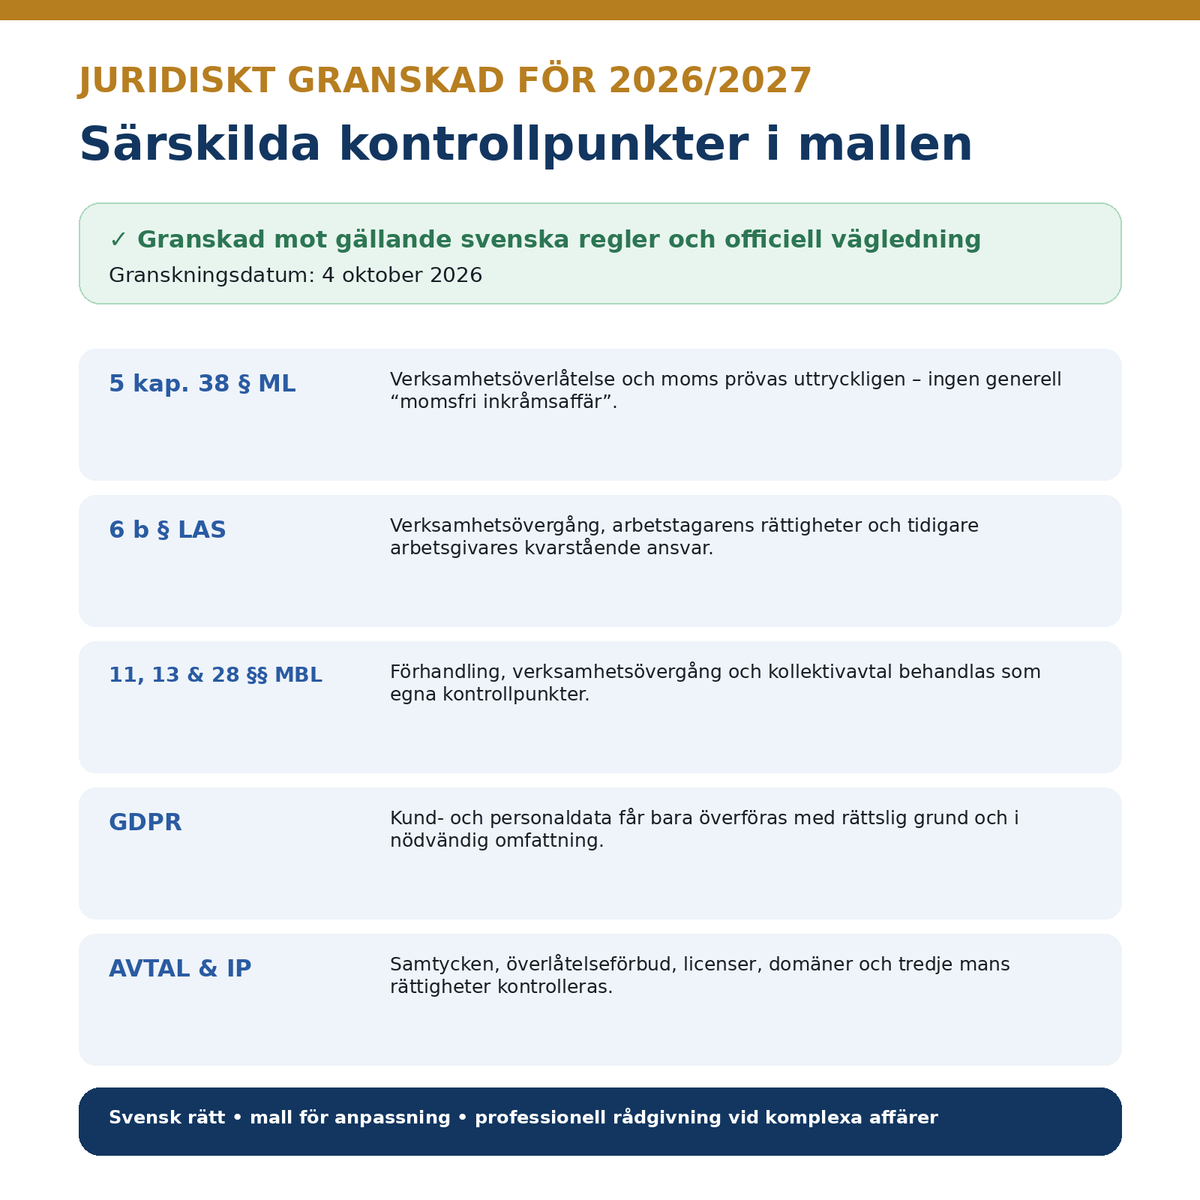
Шаблон містить спеціальне та обережно сформульоване положення про ПДВ, що базується на 5 розділі 38 § Закону про податок на додану вартість (2023:200). Угода з активами не автоматично звільняється від ПДВ лише тому, що вона називається передачею бізнесу. Умови повинні оцінюватися на основі конкретної транзакції.
Тому договір інструктує сторони перед закриттям угоди оцінити, чи підпадає передача повністю або частково під правила про передачу бізнесу, і здійснювати транзакцію відповідно до цієї оцінки. Якщо положення не застосовне, встановлений законом ПДВ має бути врахований для частини, що оподатковується. Ця конструкція є особливо важливою, оскільки правові настанови Податкового агентства щодо передачі бізнесу були оновлені, зокрема, 6 липня та 9 вересня 2026 року.
Персонал та перехід бізнесу
Якщо транзакція становить такий перехід бізнесу, що підпадає під дію 6 b § Закону (1982:80) про захист зайнятості, права та обов'язки за трудовими договорами можуть перейти до покупця відповідно до імперативних норм. Тому документ окремо розглядає питання персоналу і містить спеціальний додаток щодо персоналу.
Шаблон також звертає увагу на застосовні обов'язки щодо інформування та проведення переговорів згідно з 11 та 13 §§ Закону про спільне прийняття рішень (1976:580), а також контроль за 28 § MBL при переході бізнесу та колективних договорах. Договір також уточнює, що попередній роботодавець згідно з 6 b § LAS продовжує нести відповідальність перед працівником за фінансові зобов'язання, що стосуються періоду до переходу.
Договори та згода третіх осіб
Договори оренди, ліцензії, лізинг, договори з клієнтами, постачальниками та інші контракти можуть містити заборони на передачу або вимоги щодо згоди. Тому шаблон не виходить з того, що кожен договір автоматично переходить до покупця. Додаток 3 дозволяє реєструвати контрагента, термін повідомлення про розірвання, вимоги щодо зміни контролю/передачі та статус згоди.
Інтелектуальна власність, дані та GDPR
Активи можуть складатися, наприклад, із торгових марок, доменних імен, програмного коду, авторських прав, креслень, посібників, ноу-хау, відносин із клієнтами та інших нематеріальних цінностей. Додаток 4 допомагає сторонам ідентифікувати права та те, хто фактично володіє ними або надає ліцензію.
Персональні дані обробляються окремо. Реєстри клієнтів та дані персоналу не можуть оброблятися як звичайний фізичний актив, а повинні передаватися та використовуватися на правовій підставі та відповідно до GDPR, мінімізації даних, обов'язків щодо інформування, безпеки та інших застосовних вимог захисту даних.
Ціна придбання та розподіл ціни
Договір має поля для заповнення ціни придбання та механізму оплати, а також спеціальний додаток для розподілу ціни придбання між різними видами активів. Розподіл може мати наслідки для бухгалтерського обліку та оподаткування, тому він повинен бути обґрунтованим. Для великих угод рекомендується спеціальний податковий та бухгалтерський аудит.
Гарантії, розкриття інформації та відповідальність
Основний договір містить базовий набір гарантій щодо, зокрема, повноважень, права власності на передані активи, обтяжень, суттєвих активів та запасів, відомих спорів, інтелектуальної власності, суттєвих договорів із клієнтами та постачальниками, інформації про персонал, а також розкриття інформації про податки та бухгалтерський облік у тій мірі, в якій вони є важливими для покупця.
Додаток 10 використовується для конкретних розкриттів інформації та виключень із гарантій. Договір також містить поля, що адаптуються, для мінімальних сум (de minimis), порогів відповідальності, лімітів відповідальності, термінів пред'явлення претензій та спеціальних гарантій. Ці рівні повинні бути визначені на основі реальної транзакції – не залишайте їх порожніми при підписанні.
Чек-лист для закриття угоди
Додаток 9 діє як чек-лист для закриття угоди. У ньому сторони можуть задокументувати відповідальну особу, дедлайн, статус та докази/документи для кожного заходу з закриття. Основний договір пов'язує перехід права власності з виконаними діями щодо закриття та оплатою, беручи до уваги, що деякі права можуть потребувати спеціальної реєстрації або згоди третіх осіб.
Англійська версія за шведським правом
Пакет також містить окремий Договір купівлі-продажу активів (Asset Purchase Agreement) англійською мовою. Це не шаблон за англійським чи американським правом, а англомовна версія договору, призначена для транзакції, де має застосовуватися шведське матеріальне право. Це корисно, наприклад, коли покупці, продавці, власники, радники або корпоративні функції працюють англійською мовою.
Детальний посібник користувача
Окремий посібник пояснює, як використовувати шаблон від підготовки до підписання та закриття угоди. Він розглядає різницю між продажем акцій та передачею активів, як слід деталізувати активи та борги, як перевіряються згоди, коли питання персоналу потребують спеціального опрацювання, як читати положення про ПДВ і як використовувати додатки.
Посібник також містить поширені помилки, яких слід уникати, та чіткі ситуації, коли сторонам слід отримати індивідуальну юридичну, податкову або бухгалтерську консультацію.
Перевірено на 2026/2027 роки
Юридичний огляд датований 4 жовтня 2026 року. Матеріали були перевірені, зокрема, щодо:
- закону (1915:218) про договори та інші правочини у сфері майнового права,
- закону про купівлю (1990:931),
- закону про податок на додану вартість (2023:200), зокрема 5 розділу 38 §,
- закону (1982:80) про захист зайнятості, зокрема 6 b та 7 §§,
- закону (1976:580) про спільне прийняття рішень у трудовому житті, зокрема 11, 13 та 28 §§,
- загального регламенту ЄС про захист даних (GDPR) та шведського додаткового законодавства про захист даних,
- закону про бухгалтерський облік (1999:1078),
- закону (2018:558) про комерційну таємницю.
Формат та доставка
Перевірена доставка: 1 ZIP. У переліку вказано 3 типи документів, 6 внутрішніх файлів Word/PDF та 27 сторінок (вміст архіву окремо не перевірявся).
- Word (DOCX) – повністю редагований.
- PDF – для довідки, друку та перевірки задуманого макету.
- Цифрове завантаження – фізичний товар не надсилається.
Посібники щодо передачі компанії
Ознайомтеся з посібником про передачу активів, майно та персонал. Для порівняння з придбанням акцій див. посібник щодо договору купівлі-продажу акцій та чек-лист для due diligence. Податкові питання розглядаються в настановах Податкового агентства щодо передачі бізнесу.
Часті питання
Чим передача активів відрізняється від продажу акцій?
При передачі активів передаються визначені активи та права, тоді як продаж акцій стосується володіння компанією. Дозволи, договори, персонал та будь-які зобов'язання можуть потребувати окремої оцінки.
Чи завжди передача активів відбувається без ПДВ?
Ні. Застосування 5 розділу 38 § Закону про ПДВ передбачає, серед іншого, що це дійсно є передачею бізнесу і що виконані вимоги щодо права на відрахування або відшкодування.
Чи переходять усі трудові договори?
Якщо передача становить перехід бізнесу згідно з 6 b § LAS, права та обов'язки можуть перейти за законом. Працівник може заперечити проти переходу, також можуть виникнути обов'язки щодо переговорів.
Чи надсилаються шість файлів окремо?
Ні. До продукту додається один ZIP-файл. Попередній опис продукту описує три типи документів у форматі Word/PDF; внутрішній вміст окремо не перевірявся.
Важливо знати
Це професійний загальний шаблон договору, а не індивідуальна юридична консультація. Кожна передача активів повинна бути адаптована до фактичних активів, боргів, договорів, персональних обставин, дозволів, податкових умов та інших обставин. Спеціальна консультація повинна використовуватися при великих або складних транзакціях, міжнародних сторонах, неплатоспроможності, нерухомості, діяльності, що потребує ліцензування, масштабних питаннях персоналу або складних податкових проблемах.