Про шаблон документа
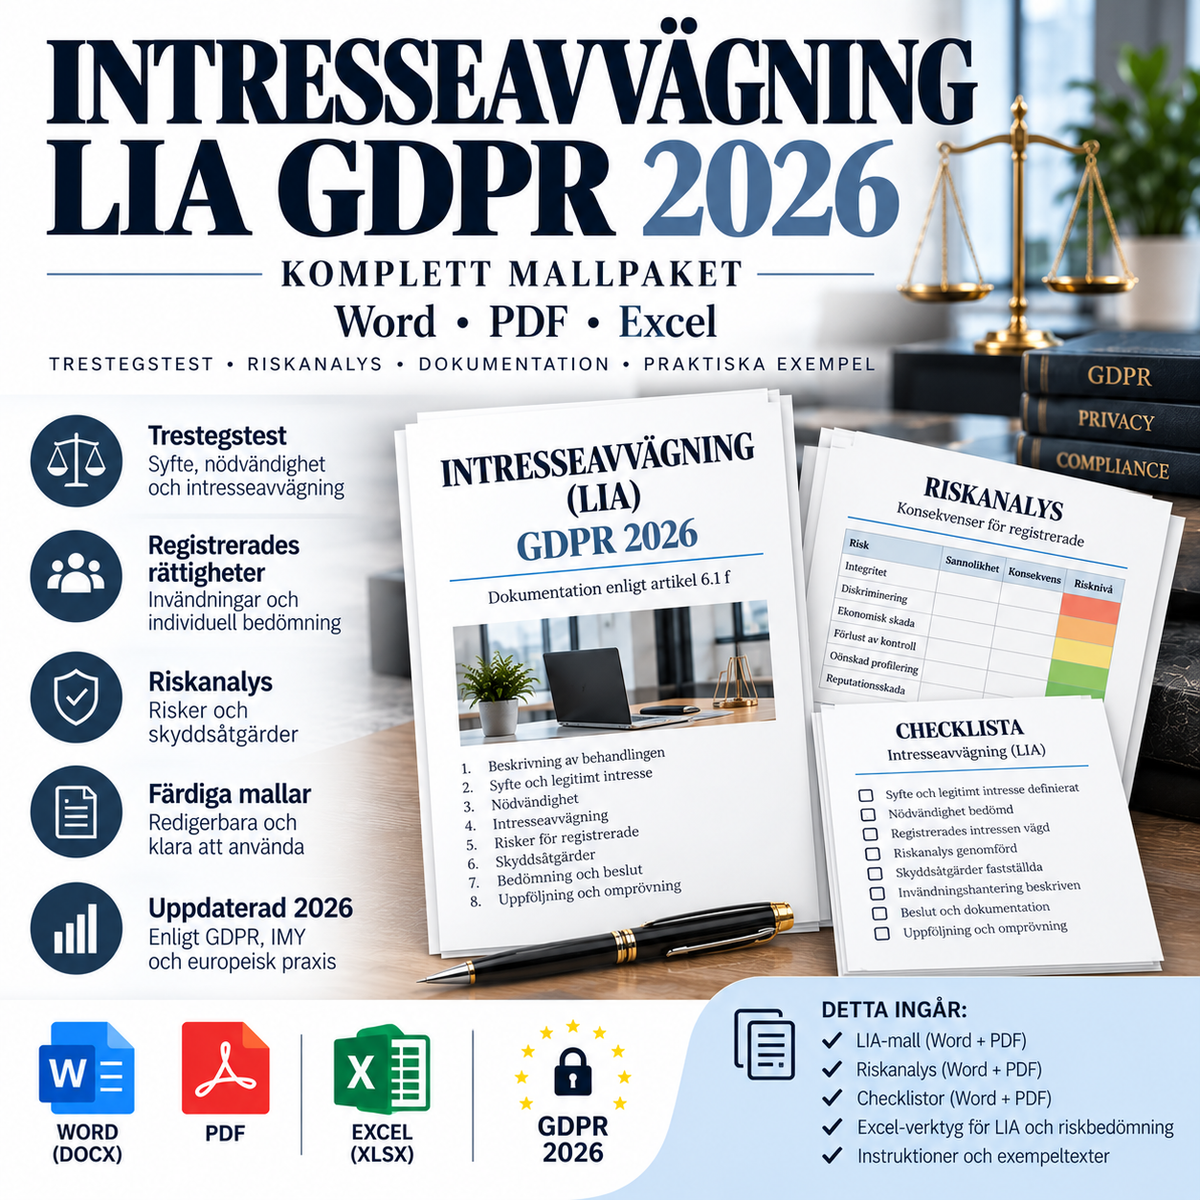
Оцінка інтересів / LIA GDPR 2026 – повний пакет шаблонів
Повний пакет документації для оцінки законних інтересів (LIA) відповідно до статті 6.1 f GDPR. Пакет допомагає компаніям та організаціям документувати весь триетапний тест: законний інтерес, необхідність та баланс щодо інтересів, прав і свобод суб'єкта даних. Він також містить окрему оцінку за статтею 21 для заперечень, поточний перегляд та інструмент Excel для реєстру та контролю.
Пакет шаблонів юридично перевірений станом на 3 жовтня 2026 року відповідно до GDPR, актуальних шведських рекомендацій IMY та Настанов EDPB 1/2024 щодо статті 6.1 f.
Що входить до комплекту – 9 файлів
- Оцінка інтересів / LIA 2026 – Word (DOCX)
- Оцінка інтересів / LIA 2026 – PDF
- Оцінка заперечень згідно зі статтею 21 – Word
- Оцінка заперечень згідно зі статтею 21 – PDF
- LIA Перегляд та журнал змін – Word
- LIA Перегляд та журнал змін – PDF
- Посібник з оцінки інтересів – Word
- Посібник з оцінки інтересів – PDF
- Інструмент Excel для реєстру LIA, матриці балансу, заперечень та перегляду
Триетапний тест згідно зі статтею 6.1 f
Для того, щоб можна було використовувати оцінку інтересів, мають бути виконані три кумулятивні умови:
- Законний інтерес: інтерес має бути правомірним, достатньо конкретним, реальним та актуальним.
- Необхідність: обробка персональних даних має бути необхідною для досягнення законного інтересу. Якщо тієї самої мети можна обґрунтовано досягти так само ефективно з меншим втручанням у приватність, це свідчить проти застосування статті 6.1 f.
- Баланс: інтереси, основні права та свободи суб'єкта даних не повинні переважати над законним інтересом.
Обґрунтовані очікування
Шаблон містить спеціальну матрицю балансу для, серед іншого, відносин із суб'єктом даних, способу збору даних, того, що суб'єкт даних може обґрунтовано очікувати, характеру даних, обсягу обробки, часу зберігання, профілювання, дітей та інших вразливих осіб, дисбалансу влади та потенційних негативних наслідків.
IMY підкреслює, що в кожному окремому випадку має проводитися комплексна оцінка. Той факт, що обробка є практичною або комерційно бажаною, сам по собі не є достатнім.
Документування та підзвітність
IMY рекомендує документувати оцінку інтересів, щоб контролер даних міг продемонструвати, як була проведена оцінка. Тому пакет надає окремі поля для мети, законного інтересу, альтернативних рішень, мінімізації даних, обґрунтованих очікувань, заходів захисту та остаточного висновку.
Стаття 21 – коли суб'єкт даних заперечує
Окремий шаблон допомагає організації оцінювати заперечення проти обробки, що ґрунтується на статті 6.1 f. Для обробки, відмінної від прямого маркетингу, контролер даних після отримання заперечення повинен мати можливість продемонструвати переконливі законні підстави, які переважають інтереси, права та свободи суб'єкта даних, або те, що обробка необхідна для встановлення, здійснення або захисту правових вимог.
Прямий маркетинг
Преамбула 47 GDPR зазначає, що обробка для цілей прямого маркетингу може розглядатися як законний інтерес. Проте це не означає, що весь прямий маркетинг автоматично дозволений. Необхідність, баланс, прозорість та інші застосовні правила маркетингу/ePrivacy все ще підлягають оцінці. Якщо суб'єкт даних заперечує проти прямого маркетингу, обробка для цієї мети має припинитися.
Діти, працівники та інші вразливі групи
Діти мають особливий захист згідно з GDPR. Тому шаблон містить спеціальні контрольні точки для дітей та інших вразливих суб'єктів даних. У сфері праці також враховується дисбаланс влади між роботодавцем і працівником, а також те, що працівник може обґрунтовано очікувати в конкретному робочому середовищі.
ШІ та нові технологічні випадки використання
Оцінка інтересів також може потребувати оцінки під час розробки або використання ШІ. Тому пакет містить контрольні точки для мінімізації даних, профілювання, нових технологій, автоматизації та обґрунтованих очікувань. Комерційна вигода в деяких випадках може бути законним інтересом, але це не визначає етап необхідності чи балансу.
Органи влади
Стаття 6.1 f не може використовуватися державними органами при обробці персональних даних у межах виконання ними своїх публічних завдань. Тому шаблон містить спеціальну перевірку для цього.
Прозорість згідно зі статтями 13 та 14
Коли використовується стаття 6.1 f, суб'єкт даних має бути поінформований про законний інтерес. Пакет містить контрольні точки, щоб гарантувати, що інформація про конфіденційність описує правову основу, законний інтерес та право на заперечення.
Інструмент Excel
Версія Excel містить інформаційну панель та окремі аркуші для:
- Реєстру LIA та триетапного тесту
- матриці балансу з точки зору суб'єкта даних
- заперечень за статтею 21
- перегляду та журналу змін
- підсумкового чек-листа
- правових джерел
Інструмент автоматично позначає незавершені оцінки, відкриті заперечення та прострочені перегляди.
Правова основа
Пакет шаблонів базується, зокрема, на:
- Загальному регламенті про захист даних (ЄС) 2016/679, зокрема статтях 5, 6.1 f, 13, 14 та 21, а також преамбулі 47
- Рекомендаціях IMY щодо оцінки інтересів
- Настановах EDPB 1/2024 щодо обробки персональних даних на основі статті 6(1)(f) GDPR
- Дайджесті прецедентів "One-Stop-Shop" від EDPB: законний інтерес 2026
Для кого підходить цей пакет?
- компаніям, які використовують законний інтерес як правову основу
- офіцерам із захисту даних (DPO), відповідальним за GDPR та функціям комплаєнсу
- HR, безпеці, IT та маркетингу
- організаціям, яким необхідно продемонструвати підзвітність під час перевірок
- підприємствам, яким необхідно обробляти заперечення згідно зі статтею 21
Примітка
LIA не є загальним дозволом на будь-яку майбутню обробку. Оцінка має бути пов'язана з конкретною метою та конкретною обробкою і має бути переглянута, коли змінюються мета, технологія, категорії даних, одержувачі, обсяг або обґрунтовані очікування суб'єктів даних. Чутливі персональні дані та дані про правопорушення також потребують окремої правової підстави згідно зі статтями 9 та 10 відповідно.
Формат: Word (DOCX) + PDF + Excel (XLSX)
Мова: Шведська
Юрисдикція: Швеція / ЄС
Кількість файлів: 9
Версія: 1.0 – 2026-10-03