Про шаблон документа
Контрольний баланс для шведського акціонерного товариства з обраним аудитором – повний комплект цифрових шаблонів, що включає шаблони Excel шведською та англійською мовами, автоматичну перевірку капіталу, спеціальні документи для аудитора та детальні посібники користувача.
Юридично перевірено: 4 жовтня 2026 р.
Розроблено на основі 25-го розділу Закону про акціонерні товариства, правил складання річних звітів та актуальних рекомендацій Ради з бухгалтерського обліку щодо контрольного балансу.
Що входить до пакету
| Шведський шаблон Excel | Повна робоча книга для контрольного балансу з аудиторським процесом. |
| Англійський шаблон Excel | Версія англійською мовою для використання відповідно до шведського законодавства. |
| Посібник користувача шведською | Детальна покрокова інструкція у форматі Word та PDF. |
| Посібник користувача англійською | Детальна інструкція англійською мовою у форматі Word та PDF. |
| Цифрова доставка | Усі нові файли доставляються разом у ZIP-архіві. |
Важливо: висновок аудитора не входить до комплекту
Якщо компанія має обраного аудитора, контрольний баланс має бути перевірений аудитором компанії. Висновок аудитора має бути складений після фактичної перевірки, тому він не може бути замінений загальним шаблоном. Натомість пакет містить спеціальний робочий аркуш для збору аудиторських доказів, дат, додатків та статусу висновку аудитора.
Коли слід складати контрольний баланс?
Правління повинно негайно скласти контрольний баланс, якщо є підстави вважати, що власний капітал компанії, розрахований згідно з правилами контрольного балансу, становить менше половини зареєстрованого акціонерного капіталу.
Це зобов'язання також діє, якщо спроба стягнення боргу показує, що компанія не має активів для повного погашення заборгованості. Якщо в компанії є аудитор, контрольний баланс має бути перевірений ним.
З чим допомагає шаблон Excel
- окремі стовпці для облікових значень, коригувань КБ та значень КБ,
- автоматичний контроль балансу,
- перевірка капіталу щодо половини зареєстрованого акціонерного капіталу при першому аналізі,
- перевірка капіталу щодо повного зареєстрованого акціонерного капіталу перед другими контрольними зборами,
- окрема специфікація коригувань КБ та відповідних доказів оцінки,
- розподіл нерозподілених резервів між власним капіталом та відстроченими податками,
- сторінка для підпису правління,
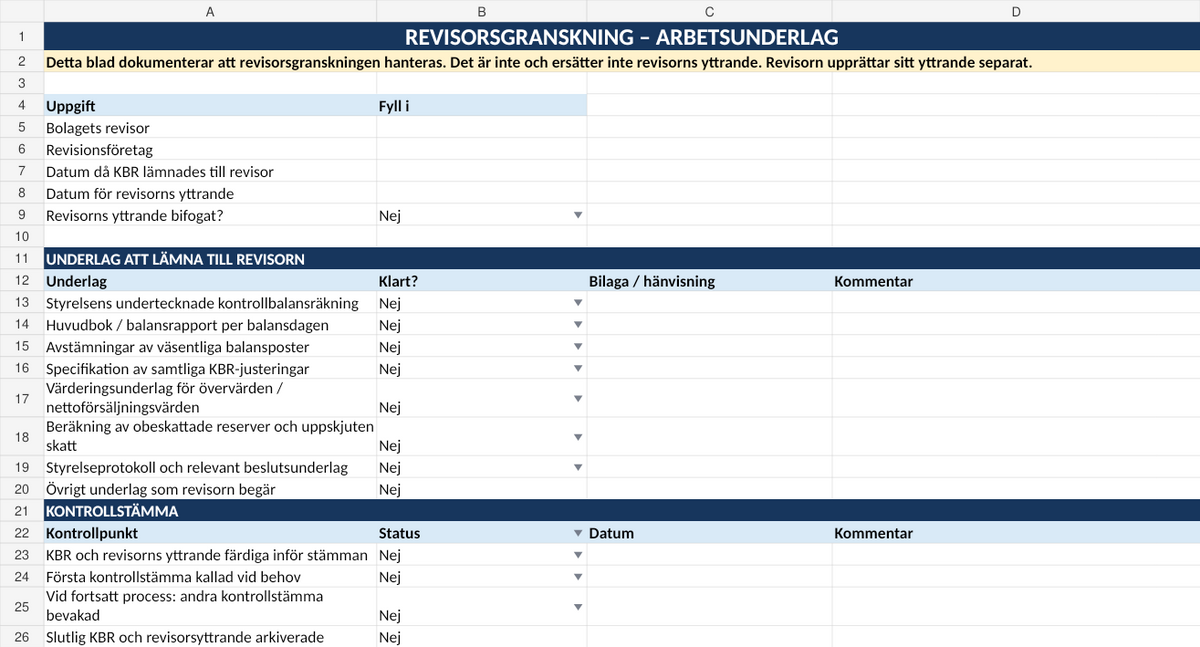
- спеціальний аркуш AUDITOR з контрольним списком матеріалів, які можуть знадобитися аудитору,
- контрольні точки для забезпечення наявності висновку аудитора до контрольних зборів.
Аудиторський процес інтегрований у робочу книгу
На спеціальному аркуші аудитора компанія може задокументувати, хто є аудитором, коли контрольний баланс був поданий на перевірку, дату висновку аудитора та чи додано висновок. Там також є контрольний список для головної книги, звірок балансу, доказів оцінки, специфікацій коригувань КБ та протоколів правління.
Аркуш є лише допоміжним інструментом для роботи та документування. Аудитор самостійно вирішує, які перевірочні дії необхідні та як має бути сформульований окремий висновок.
Коригування КБ та оцінка
Контрольний баланс базується на звичайній звітності компанії, проте 14-й параграф 25-го розділу Закону про акціонерні товариства дозволяє спеціальні коригування. Активи за певних умов можуть бути відображені за вищою вартістю, резерви та зобов'язання — за нижчою; активи можуть бути відображені за чистою ціною продажу, а нерозподілені резерви мають бути розподілені між власним капіталом та відстроченим податковим зобов'язанням.
Кожне коригування має бути обґрунтованим та задокументованим. У цій версії це особливо важливо, оскільки матеріали мають бути перевірені аудитором компанії.
Перші контрольні збори
Якщо перевірений контрольний баланс показує, що власний капітал становить менше половини зареєстрованого акціонерного капіталу, правління повинно якнайшвидше скликати перші контрольні збори. І контрольний баланс, і висновок аудитора мають бути представлені на зборах.
Другі контрольні збори
Якщо капітал не відновлено повністю і на перших контрольних зборах не прийнято рішення про ліквідацію, другі контрольні збори зазвичай мають бути проведені протягом восьми місяців. До цих зборів правління має підготувати новий контрольний баланс і надати його аудитору для перевірки. Щоб завершити процес контрольного балансу без ліквідації, контрольний баланс повинен показати, що власний капітал дорівнює принаймні зареєстрованому акціонерному капіталу.
Шведська + англійська в одному пакеті
Англійський шаблон Excel та посібник користувача — це мовні версії документів, розроблених для шведського права. Вони не призначені для використання як документи з корпоративного права Великої Британії, США або інших країн.
Для кого підходить цей пакет?
- шведські акціонерні товариства з обраним аудитором,
- правління, яким потрібно розслідувати підозру на дефіцит капіталу,
- компанії, які хочуть структуровано зібрати КБ та аудиторські докази,
- бухгалтери, які готують матеріали для перевірки аудитором.
Формат файлів та доставка
Формат: XLSX, DOCX та PDF.
Мова: шведська та англійська.
Доставка: цифрове завантаження. Фізичний продукт не надсилається.
Дізнайтеся більше про оцінку статей у контрольному балансі →
Часті запитання
Чи включено готовий висновок аудитора?
Ні. Висновок аудитора має бути складений аудитором компанії після фактичної перевірки.
Чи повинен аудитор підписувати сам контрольний баланс?
Контрольний баланс має бути підписаний правлінням. Аудитор надає свій висновок окремо.
Що станеться, якщо КБ зміниться після перевірки аудитором?
Суттєво змінену версію слід знову подати аудитору для оцінки того, чи потрібна нова або додаткова перевірка перед використанням документа в процесі контрольного балансу.
Чи можна використовувати шаблон на других контрольних зборах?
Так. Етап контролю можна вибрати в робочій книзі, і тест капіталу буде адаптований до вимоги щодо повного зареєстрованого акціонерного капіталу.
Комплект шаблонів є практичним інструментом для документування та розрахунків і не замінює індивідуальні юридичні, бухгалтерські чи аудиторські консультації. Правління несе відповідальність за контрольний баланс, а аудитор — за свою незалежну перевірку та свій висновок.