
Fahrtenbuch 2026 – was muss es laut dem schwedischen Finanzamt (Skatteverket) enthalten?
Leitfaden zum Fahrtenbuch für Unternehmen und Dienstwagen: Welche Angaben die Steuerbehörde empfiehlt, 1000 km/10 Fahrten, 3 000 dienstliche Kilometer und geldwerter Vorteil für Kraftstoff.

Kurze Antwort: Ein laufendes und sorgfältiges Fahrtenbuch ist eine der wichtigsten Grundlagen, um nachzuweisen, wie ein Firmenwagen genutzt wird. Das schwedische Finanzamt (Skatteverket) empfiehlt unter anderem die Erfassung von Kilometerstand, Datum, Fahrstrecke, Start- und Zieladresse sowie dem Zweck der Dienstfahrten.
Wann ist ein Fahrtenbuch besonders wichtig?
Das Fahrtenbuch wird häufig als Nachweis verwendet, wenn ein Arbeitgeber oder Arbeitnehmer private Fahrten von Dienstfahrten abgrenzen muss. Damit die private Nutzung des Arbeitgeberfahrzeugs als geringfügig angesehen werden kann, muss sie sowohl höchstens 10 private Gelegenheiten als auch maximal 1.000 Kilometer im Kalenderjahr umfassen. Fahrten zwischen Wohnung und dem regelmäßigen Arbeitsplatz gelten normalerweise als Privatfahrten.
Was sollte das Fahrtenbuch enthalten?
- Kilometerstand zu Jahresbeginn und -ende
- amtliches Kennzeichen des Fahrzeugs
- aktuelles Jahr
- Datum jeder Fahrt
- Kilometerstand bei Start und Ziel
- gefahrene Kilometer
- Start- und Zieladresse
- Anlass oder Zweck der Dienstfahrt
- besuchte Unternehmen, Orte oder Kontaktpersonen bei Dienstfahrten
- vorzugsweise Fahrer sowie Tank- oder Ladevorgänge
Fahrtenbuch im schwedischen Einzelunternehmen – Privatwagen oder Betriebswagen?
Für einen schwedischen Einzelunternehmer (enskild firma) hängt die steuerliche Behandlung davon ab, ob ein privater Pkw für betriebliche Fahrten verwendet wird oder ein Fahrzeug im Betrieb bilanziert bzw. dort geleast ist. Das Fahrtenbuch hilft beim Nachweis; ein einziges amtliches Muster ist nicht generell vorgeschrieben.
| Privatwagen, auch privat geleastes Fahrzeug | Im Betrieb aktivierter oder betrieblich geleaster Pkw |
|---|---|
| Privatwagen, auch privat geleastes Fahrzeug | Betriebliche Fahrten mit dem eigenen Privatwagen können grundsätzlich mit 25 SEK je schwedischer mil (10 km), entsprechend 2,50 SEK pro Kilometer, abgezogen werden. Dokumentieren Sie Datum, Strecke, Entfernung und betrieblichen Anlass. Es ist ein Steuerabzug, keine Auszahlung. |
| Im Betrieb aktivierter oder betrieblich geleaster Pkw | Für betriebliche Kosten gelten je nach Sachverhalt die Regeln über Betriebskosten, Leasing bzw. Abschreibung. Wird das Fahrzeug mehr als nur geringfügig privat genutzt, kann ein steuerpflichtiger Fahrzeugvorteil als Einnahme des Einzelunternehmens entstehen. Privater Kraftstoff ist gesondert zu behandeln. |
Wann ist Privatnutzung noch geringfügig?
Bei einem Betriebswagen sind grundsätzlich BEIDE Voraussetzungen nachzuweisen: höchstens 10 private Nutzungsgelegenheiten und höchstens 1.000 km (100 schwedische mil) Privatfahrt im Kalenderjahr. Fahrten von zu Hause zur Betriebsstätte zählen für diese Beurteilung normalerweise als privat. Bei Überschreiten einer Grenze ist ein Vorteil zu prüfen.
Kann ich für den Betriebswagen zusätzlich 25 SEK pro mil abziehen?
Nein, nicht zusätzlich zu den Betriebskosten. Die Pauschale von 25 SEK pro mil betrifft betriebliche Fahrten mit eigenem Privatwagen. Für Betriebswagen gelten Kosten- und Privatnutzungsregeln; ein Firmenwagen aus einem anderen Arbeitsverhältnis hat eigene Kraftstoffregeln.
Wie dokumentiere ich betriebliche Fahrten mit dem Privatwagen?
Notieren Sie zeitnah Datum, Start, Ziel, Kilometer und konkreten Geschäftszweck, etwa einen Kundentermin. Trennen Sie Geschäftsfahrten von Privatfahrten und Fahrten zwischen Wohnung und regulärer Betriebsstätte, für die andere Regeln gelten können.
Amtliche Quellen der schwedischen Steuerbehörde: Skatteverket – resor i näringsverksamheten, Skatteverket – bilkostnader, Skatteverket – uttag och förmåner. Für Kapitalgesellschaften und Arbeitnehmer finden Sie einen Leitfaden zu Dienstwagenrichtlinien und Fahrzeugvorteilen.
30.000 km dienstlich (3.000 schwedische mil)
Bei einem steuerpflichtigen Firmenwagenvorteil können mindestens 30.000 km Dienstfahrten im Kalenderjahr (3.000 schwedische mil, 1 mil = 10 km) bei erfüllten Bedingungen eine Reduzierung auf 75 % des vollen Vorteilswerts ermöglichen. Der Arbeitgeber berücksichtigt grundsätzlich Fahrten im eigenen Arbeitsverhältnis. Unter Umständen kann der Beschäftigte Dienstfahrten mit Firmenwagen mehrerer Arbeitgeber in der eigenen Steuererklärung zusammenrechnen. Ein genaues Fahrtenbuch ist wichtig.
Kraftstoff und Staugebühren
Wenn der Arbeitgeber Kraftstoff für Privatfahrten bezahlt, entsteht normalerweise ein geldwerter Vorteil aus der Kraftstoffgestellung. Das Fahrtenbuch ermöglicht die Unterscheidung zwischen privater und dienstlicher Nutzung. Dasselbe Prinzip ist wichtig, wenn der Arbeitgeber Staugebühren oder Infrastrukturabgaben für Privatfahrten übernimmt.
Papier, Excel oder elektronisches Fahrtenbuch?
Das Finanzamt akzeptiert die Führung des Fahrtenbuchs auf Papier, am Computer oder elektronisch. Entscheidend ist, dass die Angaben ausreichend detailliert sind und laufend geführt werden. Eine elektronische Lösung muss häufig um den Zweck sowie den Kunden oder Ort der Dienstfahrt ergänzt werden.
Elektronisches Fahrtenbuch und DSGVO – GPS-Regeln für Firmenwagen
Die schwedische Steuerbehörde akzeptiert elektronische und papiergebundene Fahrtenbücher. GPS kann Fahrten automatisch erfassen; Angaben zu Dienstzweck und besuchten Kunden sind gegebenenfalls zu ergänzen. Für Standortdaten von Beschäftigten gilt auch die DSGVO. Skatteverket.
Darf der Arbeitgeber GPS-Fahrtenbuchdaten zur Mitarbeiterüberwachung verwenden?
Für Steuerzwecke erfasste Daten dürfen nicht zur Kontrolle von Pausen, Arbeitsmustern oder Leistungen zweckentfremdet werden. Die Verarbeitung benötigt einen rechtmäßigen, notwendigen Zweck. Eine rechtliche Verpflichtung kann notwendige Steuerangaben rechtfertigen; die Einwilligung von Beschäftigten eignet sich normalerweise nicht für Arbeitsplatzüberwachung. IMY – GPS.
Was ist vor Einführung eines elektronischen Fahrtenbuchs zu prüfen?
Zweck, Rechtsgrundlage und Erforderlichkeit dokumentieren. Nur nötige Daten erheben, Zugriff und Speicherung von GPS-Rohdaten begrenzen und Privatfahrten schützen. Fahrer über Daten, Zweck, Zugriffsberechtigte und Speicherdauer informieren. Prüfen, ob die von der Steuerbehörde empfohlenen Fahrtangaben vorhanden sind. IMY – GDPR.
Häufige Fehler
- Fahrten werden erst lange im Nachhinein eingetragen
- Zweck fehlt
- Pendeln zum Arbeitsplatz wird als Dienstfahrt registriert
- Kilometerstand fehlt
- Privatfahrten werden mit Dienstfahrten vermischt
- die Unterlagen werden nicht zusammen mit den übrigen Buchhaltungsunterlagen aufbewahrt
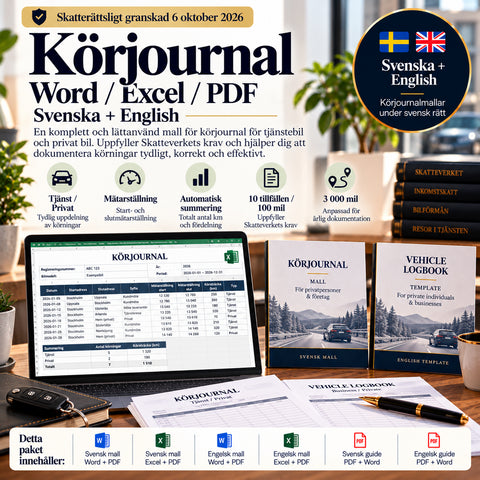
Siehe die Fahrtenbuch-Vorlage des Mallbutiken in Excel, Word und PDF.
Fahrtenbuch in Schweden: praktische Steuerfragen
Ist ein Fahrtenbuch für jeden Firmenwagen Pflicht?
Ein bestimmtes amtliches Formular ist nicht allgemein vorgeschrieben, aber verlässliche Aufzeichnungen können für die Steuer wichtig sein. Bei geringfügiger Privatnutzung müssen BEIDE Grenzen eingehalten werden: höchstens 10 private Anlässe und höchstens 1.000 km (100 schwedische mil) pro Kalenderjahr. Fahrten zur regelmäßigen Arbeitsstätte sind meist privat.
Wie viel sind 3.000 schwedische mil?
3.000 schwedische mil sind 30.000 km Dienstfahrten im Kalenderjahr, nicht 3.000 km. Bei Erfüllung der Bedingungen kann der Vorteil auf 75 % reduziert werden. Der Arbeitgeber prüft sein Arbeitsverhältnis, der Arbeitnehmer darf unter Umständen mehrere Arbeitgeber in der eigenen Erklärung berücksichtigen.
Reicht ein elektronisches GPS-Fahrtenbuch aus?
Nicht immer. GPS erfasst Strecke und Zeit, nicht zwingend den beruflichen Zweck, besuchten Kunden oder Fahrer. Ergänzen Sie Anlass, Kilometerstände und die Kennzeichnung privater Fahrten.
Ist ein Fahrtenbuch eine Reisekostenabrechnung?
Nein. Das Fahrtenbuch dokumentiert die Fahrzeugnutzung; die Reisekostenabrechnung dokumentiert Kostenerstattungen, Tagegeld und Auslagen. Sie ergänzen sich.
Leitfaden zu Reisekosten und Kilometergeld.
Amtliche Quellen: Skatteverket – körjournal · Skatteverket – arbetsgivare · Skatteverket – bilförmån.
FAQ
Ist ein Fahrtenbuch in allen Situationen gesetzlich vorgeschrieben?
Nein, aber es ist ein sehr wichtiges Beweisdokument für verschiedene Steuerfragen rund um den Dienstwagen und Dienstfahrten.
Reichen GPS-Daten aus?
Nicht immer. Automatische Fahrdaten müssen oft um den geschäftlichen Zweck der Reise und den besuchten Kunden oder Ort ergänzt werden.
Wie oft sollte es aktualisiert werden?
Am besten unmittelbar im Anschluss an jede Fahrt.
Der Artikel enthält allgemeine Informationen und ersetzt keine steuerliche oder buchhalterische Beratung.
Fahrtenbuch: Beispiel und Quellen
Fiktives Beispiel (keine echte Fahrt): 5. Oktober 2026, erfundenes Kennzeichen ABC 123, Stockholm–Solna, Kilometerstand 12.430–12.446 km, 16 km, Zweck: Kundentermin. Tragen Sie tatsächliche Adressen, Fahrtstrecke und Geschäftskontakte ein. Das Fahrtenbuch dient als Nachweis; ein amtliches Formular ist nicht allgemein vorgeschrieben.
Vorlagen in diesem Artikel
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Dienstwagenrichtlinie und Firmenwagen 2026 – Steuern, Fahrtenbuch und Rückgabe
Leitfaden für Arbeitgeber zu Dienstwagenrichtlinien und Firmenwagen 2026: Privatfahrten, Fahrtenbuch, Kraftstoff, 3.000 Dienstkilometer, Ladestrom ...
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Reisekosten 2026/2027 – Tagegeld, Kilometerpauschale und Checkliste
Praktischer Leitfaden zu Reisekostenabrechnung, Tagegeldern und Kilometerpauschalen mit den steuerpflichtigen Beträgen für 2026, Anforderungen an B...


