
Monatsabschluss in Schweden – Umsatzsteuer, AGI, Urlaubslohn & Lieferanten
Praxisanleitung für die Monatsabstimmung in Schweden: Umsatzsteuer, Arbeitgebermeldung AGI, Urlaubslohnverbindlichkeiten und Kreditorenkonten samt Dokumentvorlagen.

Für schwedische Unternehmen, Buchhaltungs-, Lohn- und Steuerverantwortliche · Quellenstand 24. Oktober 2026
Zum Monatsabschluss sollten Unternehmen die relevanten Buchführungsbereiche abstimmen: Lieferantenrechnungen, Umsatzsteuer (moms), ausgezahlte Löhne und Arbeitgeberdeklaration (AGI) sowie Urlaubslohnverbindlichkeiten. Jeder Bereich erfordert andere Unterlagen. Eine Umsatzsteuerabstimmung ist keine AGI-Prüfung, und Urlaubslohnverbindlichkeiten sind keine separate Steuererklärung.
Zuerst die richtige Periode und die Zuständigkeit festlegen, dann Unterlagen vergleichen, Differenzen untersuchen, notwendige Korrekturen im zuständigen System vornehmen und erst danach die Zahlen für interne Freigaben oder Meldungen bestätigen. Eine Vorlage kann die Prüfung dokumentieren, aber keine Erklärung an die Behörde abgeben.
Welche Abstimmung brauchen Sie?
| Prüffrage | Passende Vorlage | Hauptabgleich |
|---|---|---|
| Stimmen die Umsatzsteuerkonten mit der Meldung überein? | Umsatzsteuer-Abstimmungsunterlagen | Buchungen, Steuerbeträge, Periode, Meldung und offene Differenzen. |
| Stimmen Lohnjournal, Empfängerangaben und einbehaltene Steuer? | AGI- und Arbeitgebermeldungsabstimmung | Ausgezahlte Löhne, Lohnsystem, individuelle Angaben, Steuern und Arbeitgeberabgaben. |
| Ist die Urlaubslohnverbindlichkeit richtig erfasst? | Urlaubslohnverbindlichkeit – Abstimmung | Urlaubsstände, Lohnsystem und verbuchte Verbindlichkeiten. |
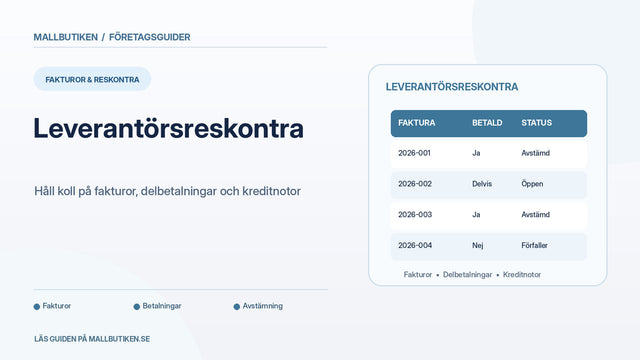
| Sind Lieferantenrechnungen und Zahlungen vollständig? | Kreditorenregister und Zahlungsüberwachung | Rechnungen, Gutschriften, Teilzahlungen, Fälligkeiten und Hauptbuch. |
Die Dokumente sind administrative Hilfsmittel; sie ersetzen weder Buchhaltungs- und Lohnsysteme noch behördliche Steuererklärungen. Einzelne Dateien und Lieferfunktionen müssen bei einem Kauf separat geprüft werden.
1. Meldezeitraum, Methode und Zuständigkeit klären
Erstellen Sie eine Kontrollliste mit Periode, verantwortlicher Person, verwendeter Berichtsversion und Freigabedatum. Die schwedische Umsatzsteuer kann je nach Registrierung monatlich, vierteljährlich oder jährlich gemeldet werden. AGI bezieht sich in der Regel auf Kalendermonate. Auch die Buchführungsmethode kann den Zeitpunkt der Umsatzsteuererfassung beeinflussen. Skatteverket erklärt die Umsatzsteuerperioden.
2. Lieferantenrechnungen und Zahlungen prüfen
Vergleichen Sie eingegangene, bezahlte, gutgeschriebene und noch offene Rechnungen. Kontrollieren Sie, dass Gutschriften und Teilzahlungen nicht doppelt berücksichtigt wurden. Stimmen Sie Kreditorensalden mit den relevanten Hauptbuchkonten ab und dokumentieren Sie ungeklärte Posten. Die Umsatzsteuerbehandlung kann sich nach Transaktion und Buchführungsmethode unterscheiden.
Weiterführend: Kreditoren, Teilzahlungen und Gutschriften.
3. Umsatzsteuer: Buchhaltung und Umsatzsteuerbericht abgleichen
Prüfen Sie die tatsächlich erfassten Geschäftsvorfälle, Periodenzuordnung, Steuersätze und Sonderfälle. Handel innerhalb der EU, besondere Bauleistungen und Vorauszahlungen können zusätzliche Kontrollen erforderlich machen. Die passende Periode und Vorsteuerberechtigung können nicht allein aus einer Vorlage abgeleitet werden.
4. AGI: Lohnzahlungen, Empfängerangaben und Abgaben
AGI bezeichnet die schwedische Arbeitgeberdeklaration auf Individualebene (arbetsgivardeklaration på individnivå). Vergleichen Sie tatsächlich ausgezahlte Vergütungen mit dem Lohnjournal, den individuellen Angaben in der AGI sowie einbehaltener Steuer, Arbeitgeberabgaben und Hauptbuch. Prüfen Sie die Meldetermine anhand der Registrierung des konkreten Unternehmens.
5. Urlaubslohnverbindlichkeiten
Die semesterlöneskuld stellt Verpflichtungen aus erworbenen, aber noch nicht in Anspruch genommenen oder abgegoltenen Urlaubsansprüchen dar. Vergleichen Sie die individuellen Daten des Lohnsystems mit dem bilanzierten Verpflichtungsbetrag und klären Sie Abweichungen. Die Bilanzierung einer Veränderung dieser Verbindlichkeit ist nicht automatisch eine im gleichen Monat ausgezahlte und in AGI meldepflichtige Vergütung.
Maßgeblich sind tatsächliche Lohn- und Urlaubsdaten, gegebenenfalls Tarifverträge, das einschlägige schwedische Bilanzierungsregelwerk sowie das schwedische Urlaubsgesetz (Semesterlagen).
Acht Schritte zur Monatsabstimmung
- Kontrollmonat und gesetzliche Meldezeiträume festlegen.
- Hauptbuch, Kreditoren, Bankauszüge, Umsatzsteuerbericht, Lohnjournal, AGI-Entwurf und gegebenenfalls Urlaubslohnbericht sammeln.
- Lieferantenrechnungen, Gutschriften, Teilzahlungen und offene Posten abstimmen.
- Umsatzsteuerkonten und Report prüfen, Unklarheiten hinsichtlich Zeitpunkt und Steuerbehandlung klären.
- Ausgezahlte Löhne, Empfängerdaten, Steuereinbehalte und Arbeitgeberabgaben vergleichen.
- Urlaubslohnverbindlichkeiten bei entsprechender Monatsroutine abstimmen.
- Differenzen, Belege, Verantwortliche und Korrekturen dokumentieren.
- Die überprüfte Version intern genehmigen lassen; gesetzliche Erklärungen separat durch befugte Personen abgeben.
Zwei vereinfachte Fälle
Dienstleistungsunternehmen mit vierteljährlicher Umsatzsteuer
Ein Betrieb mit drei Beschäftigten meldet Umsatzsteuer quartalsweise. Er kann Lieferantenrechnungen, Lohn und AGI dennoch monatlich kontrollieren. Auch Umsatzsteuerkonten können intern monatlich abgestimmt werden; die formelle Erklärung erfolgt nach der registrierten Vierteljahresperiode.
Fehler erst nach Umsatzsteuer- und AGI-Meldung entdeckt
Eine Lieferantenrechnung wurde in der falschen Periode erfasst, außerdem ist ein Mitarbeiterbetrag falsch gemeldet. Prüfen Sie die Auswirkungen auf die Buchhaltung und beide Erklärungen getrennt. Eine einzige Berichtigung der internen Kontrollliste ändert keine bereits eingereichte Meldung.
Checkliste vor interner Freigabe
- Periode, Version und verantwortliche Person sind angegeben.
- Lieferantenrechnungen, Zahlungen und Gutschriften geprüft.
- Umsatzsteuerbericht auf richtige Periode und Belege abgestimmt.
- AGI-Daten anhand der Lohnzahlungen pro Empfänger kontrolliert.
- Urlaubslohnverbindlichkeiten bei Bedarf überprüft.
- Offene Differenzen und Korrekturen dokumentiert.
- Interne Freigabe nicht mit behördlicher Empfangsbestätigung verwechselt.
- Fristen und Erklärungen von einer befugten Person geprüft.
Offizielle Quellen
- Skatteverket: Umsatzsteuerperioden
- Skatteverket: Umsatzsteuer berichtigen
- Skatteverket: AGI berichtigen
- BFN: Buchführungsvorschriften
- Schwedisches Urlaubsgesetz
Quellenstand 24. Oktober 2026. Allgemeine Orientierung unter schwedischem Recht; keine individuelle Steuer-, Lohn- oder Buchführungsberatung.
Vorlagen in diesem Artikel
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Kreditorenbuchhaltung – Abstimmung, Teilzahlungen und Gutschriften
So verfolgen Sie Eingangsrechnungen, verknüpfen Teilzahlungen und Gutschriften und stimmen offene Verbindlichkeiten mit der Buchhaltung ab.


