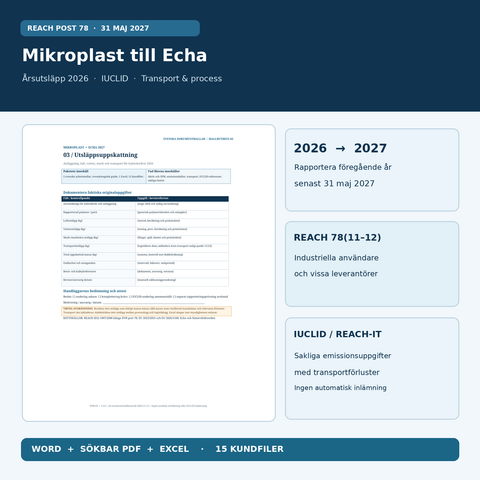
ECHA-Mikroplastikbericht 2027 – IUCLID, Emissionen und Transportverluste
Praxisleitfaden zur jährlichen ECHA-Mikroplastikmeldung 2027 für Hersteller, industrielle Verwender und bestimmte Lieferanten.

Kurzantwort: Nach REACH Anhang XVII Eintrag 78 Absätze 11–12 müssen bestimmte Hersteller, industrielle nachgeschaltete Anwender und Lieferanten synthetischer Polymermikropartikel (SPM) jährlich bis 31. Mai geschätzte Umweltfreisetzungen des Vorjahres melden. Für weitere Akteursgruppen gilt erstmals 31. Mai 2027 für 2026. Bestimmte Pellet-, Flocken- und Pulveranwendungen bei der Kunststoffherstellung waren bereits ab 2026 betroffen. Nicht jedes Unternehmen, das Kunststoff verkauft, muss melden.
Wer muss SPM-Emissionen an ECHA melden?
Prüfen Sie zunächst die SPM-Definition, die tatsächliche Tätigkeit und die jeweils einschlägige Ausnahme von der Vermarktungsbeschränkung. Absatz 11 betrifft bestimmte Hersteller und industrielle nachgeschaltete Anwender an Standorten; Absatz 12 bestimmte Lieferanten, die von Ausnahmen erfasste SPM-Produkte erstmals auf dem Markt für berufliche Nutzer oder Verbraucher bereitstellen. Ein allgemeines Polymeretikett reicht zur Entscheidung nicht.
Erste Termine 2026 und 2027 unterscheiden
31. Mai 2026 war die erste Frist für Pellet-, Flocken- und Pulverhersteller beziehungsweise industrielle Verwender von Rohstoffen für die Kunststoffherstellung; sie meldeten 2025. Andere betroffene SPM-Hersteller, industrielle Verwender und Lieferanten der genannten Ausnahmeprodukte melden erstmals 31. Mai 2027 für Emissionen 2026. Für die erste Gruppe ist 2027 bereits die zweite Jahresmeldung.
REACH Absätze 11 und 12 in der Tabelle
| Unternehmen oder Situation | Meldepflicht und Nachweis |
|---|---|
| Pellets, Flocken, Pulver als Ausgangsmaterial der Kunststoffherstellung | Eintrag 78 Abs. 11: erstmals 2026 für 2025, jährlich erneut, auch 2027 für 2026. |
| Weitere SPM-Hersteller an einschlägigen Industriestandorten | Absatz 11 ab 2027: Verwendungen, generische Polymeridentität, Standort, Freisetzungen und Bezug auf Ausnahme 4(a). |
| Industrieller nachgeschalteter SPM-Anwender | Absatz 11 soweit einschlägig; Einkauf und Verarbeitungsmenge sind nicht die freigesetzte Menge. |
| Lieferant bestimmter erstmals vermarkteter SPM-Produkte | Absatz 12 ab 2027 bei Ausnahmen 4(b), 4(d), 4(e) oder 5(a–c) und definierten Endverwendungen. |
| Reiner Zwischenhändler ohne erste Bereitstellung oder zusätzliche Rolle | Nicht allein durch Weiterverkauf automatisch berichtspflichtig; Einfuhr und weitere Tätigkeiten prüfen. |
| 8 Tonnen Transportgut, geschätzter Verlust 2 kg | 8 Tonnen ist die Fracht, 2 kg der möglicherweise freigesetzte Anteil. Berechnung begründen und Doppelzählung verhindern. |
Umweltemissionen sind keine transportierte Masse
Erfassen Sie je Verwendung bzw. Endverwendung generische Polymeridentität, gesetzliche Ausnahme, Anlagenstandort soweit nötig und eine prüfbare Schätzung der im Kalenderjahr in die Umwelt gelangten Menge, einschließlich Transport. Quellen, Massenbilanz, Messmethoden, Annahmen und Unsicherheit sind festzuhalten. Fehlende Transportdaten sind kein bewiesener Nullwert. Die ECHA-Anleitung schreibt keinen einzigen für alle Anlagen passenden Emissionsfaktor vor.
Die Meldung wird in IUCLID 6 vorbereitet und über REACH-IT eingereicht. In IUCLID Abschnitt 1/1.1 ist der Stoff Synthetic polymer microparticles, Inventarnummer 750-000-6. Abschnitt 2 erfasst Verwendungen, Ausnahmen, relevante Standortangaben, allgemeine Polymeridentität und geschätzte Jahresfreisetzungen. Ein Word- oder Excel-Arbeitsblatt ist kein IUCLID-Dossier und keine ECHA-Eingangsbestätigung.
Sechs Schritte für IUCLID-Unterlagen
- SPM-Definition und gegebenenfalls begründete Nichtanwendbarkeit anhand von Polymer- und Partikeldaten dokumentieren.
- Für jedes Unternehmen die Berichterstatterrolle, Absatz 11 oder 12, die konkrete Nutzung und Ausnahmen bestimmen.
- Für das Jahr 2026 Luft-, Wasser- und Bodenfreisetzungen mit Methode, Messdaten und Massenbilanz nachvollziehbar schätzen.
- Transport-, Lager- und Umschlagverluste nach beteiligten Akteuren erfassen und doppelte Anrechnung verhindern.
- Schätzungen, Unsicherheit, fehlende Nachweise und Standortdaten durch Fachkundige manuell prüfen lassen.
- Die Daten im aktuellen IUCLID erfassen, durch REACH-IT melden und die tatsächliche ECHA-Quittung aufbewahren.
Drei Beispiele aus der Lieferkette
Industrieklebstoff: Ein Hersteller setzt definierte SPM ein. Er prüft Absatz 11 und dokumentiert Prozess- und Transportemissionen für 2026.
Lieferant: Ein Unternehmen bringt ein erfasstes, ausgenommenes SPM-Produkt erstmals an professionelle Abnehmer. Absatz 12 kann eine Meldung erfordern, obwohl eine Vermarktungsausnahme vorliegt.
Fracht: Acht Tonnen Material werden befördert, zwei Kilogramm als Verlust geschätzt. Wer die Umweltfreisetzung meldet, wird anhand der tatsächlichen Verantwortlichkeit dokumentiert.
Häufige Fragen
Beginnen alle Unternehmen erst 2027?
Nein. Für Rohstoffpellets, -flocken und -pulver der Kunststoffherstellung begann die Jahresmeldung 2026.
Müssen Transportverluste enthalten sein?
Ja, Umweltfreisetzungen beim Transport sind zu schätzen; nicht das gesamte Frachtgewicht.
Kann fehlende Information als 0 kg eingetragen werden?
Nein. Fehlende Daten sind zu kennzeichnen und mit angemessenen Nachweisen zu klären.
Kann die Excel-Vorlage direkt an ECHA senden?
Nein, dafür sind IUCLID und REACH-IT mit nachweisbarer Einreichung erforderlich.
Rechtsquellen und Grenzen
reach · echa · guidance · kemi · naturvardsverket · commission
Redaktionelle Rechtsquellenkontrolle 13. November 2026. Keine behördliche Freigabe, kein geprüfter Emissionsbericht, kein eingereichtes IUCLID-Dossier oder individuelles Rechtsgutachten.
Praktische Word-, PDF- und Excel-Vorlagen
Für bearbeitbare Arbeitsunterlagen siehe Mikroplastik an ECHA 2027 – Jahresbericht, IUCLID, Emissionen und Transport | Word/PDF/Excel. Prüfen Sie die Produktseite auf die enthaltenen Dateien.