
Steuern bei Insolvenz einer Aktiengesellschaft – MwSt., AGI, F-Steuer und Buchführung

Kurze Antwort: Wenn eine Aktiengesellschaft in Konkurs geht, entfallen die Anforderungen an eine korrekte Steuererfassung für den Zeitraum vor dem Konkursbeschluss nicht. Die Vertreter müssen sicherstellen, dass die Angaben des Unternehmens zu Mehrwertsteuer, Arbeitgebermeldungen und Einkommensteuer berichtbar sind. Nach dem Beschluss gilt eine andere Verantwortungsaufteilung: Der Konkursverwalter vertritt die Konkursmasse, und das Finanzamt kümmert sich um die Registrierungen des Unternehmens für F-Steuer, Mehrwertsteuer und Arbeitgeber. Trennen Sie daher stets die Verhältnisse des Unternehmens vor dem Konkurs von der eventuell fortgesetzten Tätigkeit der Konkursmasse. Die Leitfäden des Finanzamts zum Abschluss einer Aktiengesellschaft sind ein guter Ausgangspunkt.
Was passiert mit den Steuern, wenn eine Aktiengesellschaft in Konkurs geht?
Der Konkurstag bedeutet nicht, dass ältere Steuer- und Deklarationsangaben verschwinden. Die Ereignisse und Buchungszeiträume des Unternehmens vor dem Konkursbeschluss müssen mit der Buchhaltung, dem Bankkonto, dem Steuerkonto und früheren Deklarationen abgeglichen werden können. Das Finanzamt wird über den Konkurs informiert und widerruft in der Regel die F-Steuer-Zulassung und meldet die Mehrwertsteuer- und Arbeitgeberregistrierung gemäß den geltenden Regeln ab. Wenn die Konkursmasse die Tätigkeit fortsetzt, wird ihre Buchhaltung separat behandelt.
Dies ist ein praktischer Bereich, in dem sich der verantwortliche Vertreter, der Buchhaltungsberater und der Konkursverwalter abstimmen sollten. Die allgemeinen Informationen des Finanzamts vereinfachen manchmal den rechtlichen Ablauf; daher ist es wichtig, nicht davon auszugehen, dass jedes einzelne Formular oder jede Frist am Konkurstag automatisch entfällt.
1. Mehrwertsteuer – trennen Sie zwischen dem Zeitraum vor und nach dem Konkursbeschluss
Stimmen Sie zuerst die Mehrwertsteuererfassung des Unternehmens für den Zeitraum bis zum Konkurs ab: Verkäufe, Einkäufe, Kundenrechnungen, Gutschriften, Periodisierungen und eventuelle Korrekturen. Gemäß den rechtlichen Leitfäden des Finanzamts muss die letzte Mehrwertsteuererklärung des Schuldners die relevanten Verhältnisse bis zum Konkurszeitpunkt umfassen. Wenn die Konkursmasse danach Waren oder Dienstleistungen umsetzt, können für die Masse besondere Mehrwertsteuerregeln gelten. Daher sollte das Personal den früheren Mehrwertsteuerfluss des Schuldnerunternehmens nicht weiter verwenden, ohne die Anweisungen des Verwalters zu befolgen.
Arbeitsunterlage: Zeitraum, Deklarations-ID, Rechnungsintervall, Buchhaltungskonto, Mehrwertsteuerbetrag, zuvor eingereichte Erklärung, eventuelle Abweichungen und wer die Angaben prüfen soll. Bewahren Sie die Originaldokumente auch auf, wenn später Korrekturen erforderlich werden.
2. Arbeitgebermeldung (AGI) und Personal
Wenn das Unternehmen Angestellte hatte, müssen ausgezahlte Löhne, Steuerabzüge und Arbeitgeberbeiträge für die relevanten Zeiträume vor dem Konkurs abgeglichen werden. Eine unvollständige Lohnliste ist nicht dasselbe wie eine fertige Deklarationsgrundlage. Trennen Sie bereits ausgezahlte Lohnangaben von unbezahlten Lohnforderungen. Letztere müssen möglicherweise im Konkursverfahren und bei einer eventuellen Prüfung der Lohngarantie behandelt werden.
Bei fortgesetzter Tätigkeit kann die Konkursmasse eigene Pflichten als Arbeitgeber haben. Verwechseln Sie daher nicht die Buchhaltungsverantwortung der früheren Vertreter mit der Verantwortung des Verwalters für die Verfügungen der Masse. Für die Fragen der Entschädigung des Personals lesen Sie Personal bei Konkurs einer Aktiengesellschaft: Lohn, Urlaub und Lohngarantie.
3. F-Steuer und abgerechnete Vorauszahlungen
Das Finanzamt erhält Informationen über den Konkurs und ergreift Maßnahmen in Bezug auf die F-Steuer und die abgerechneten Vorauszahlungen des Unternehmens. Die Vertreter des Unternehmens sollten Beschlüsse, Kontoauszüge und eventuelle Überprüfungen aufbewahren. Es ist nicht korrekt anzunehmen, dass bereits fällige Steuern aufhören zu existieren, nur weil die F-Steuer widerrufen wird.
Sammeln Sie die Beschlüsse zur Vorauszahlung und prüfen Sie, ob es Zeiträume mit einer Schätzung gibt, die nicht mehr den tatsächlichen Umständen entsprechen. Lassen Sie einen berechtigten Vertreter oder Berater eine eventuelle Überprüfung gemäß den aktuellen Regeln und Behördenanweisungen durchführen.
Vertreterverantwortung und Steuerschulden: Die neuen Regeln ab 2026 können einem Vertreter für bestimmte Steuern eine persönliche Haftungsbegrenzung von zwei Monaten gewähren. Dies ist keine Stundung für das Unternehmen. Lesen Sie den Leitfaden über Haftungsbegrenzung und steuerrechtliche Vertreterverantwortung für Bedingungen, persönliche Anträge und Ausnahmen.
4. Einkommensdeklaration und Abmeldung des Unternehmens
Eine Aktiengesellschaft kann während des Abwicklungsprozesses weiterhin Deklarationspflichten unterliegen. Die Leitfäden des Finanzamts besagen, dass eine Aktiengesellschaft eine Einkommensdeklaration einreichen muss, bis das Unternehmen abgemeldet ist. Prüfen Sie daher, welches Besteuerungsjahr und welche Buchungszeiträume in dem jeweiligen Fall betroffen sind. Die Konkursmasse und der Schuldner sind nicht in allen Belangen dasselbe Steuersubjekt, und die Regeln können je nach Steuerart variieren.
Wenn Sie Aktionär sind, gibt es eine separate private Deklarationsfrage: Bei einem Konkurs einer Aktiengesellschaft können die Aktien steuerlich als veräußert gelten. Ein eventuelles Formular K10 oder K12 gilt für die Situation des Eigentümers und sollte nicht mit der Mehrwertsteuer- oder AGI-Buchhaltung des Unternehmens verwechselt werden. Sehen Sie sich die Informationen von Verksamt zum Konkurs einer Aktiengesellschaft und die Leitfäden des Finanzamts zur Einkommensdeklaration des Unternehmens an.
5. Buchhaltung, Belege und digitales Archiv
Gemäß den Leitfäden des Buchhaltungsrates muss eine Aktiengesellschaft eine laufende Buchhaltung, Belege und Rechnungsdaten führen, die in geordneter Form gemäß den Bestimmungen des Buchhaltungsgesetzes archiviert werden. Ein Konkurs ändert zwar, wer die Verfügungsgewalt über die Vermögenswerte der Konkursmasse hat, aber das bedeutet nicht, dass bestehende Buchhaltungsdaten gelöscht, manipuliert oder ohne Rückverfolgbarkeit hinterlassen werden dürfen.
Bereiten Sie Hauptbuch, Belegliste, SIE-Export, Bilanz- und Ergebnisberichte, Kontoauszüge, Rechnungen, Verträge, Lagerunterlagen, Kontoauszüge und Angaben zum Administrator des Wirtschaftssystems vor. Speichern Sie das Exportdatum und die Dateiversion. Teilen Sie den Zugriff über eine sichere Übergabedienstroutine; legen Sie Passwörter oder personenbezogene Daten nicht unverschlüsselt in Excel ab. Lesen Sie die aktuellen Buchhaltungsregeln des Buchhaltungsrates für Aktiengesellschaften.
Praktische Checkliste – die ersten Schritte
- Datum feststellen: Registrieren Sie den Tag des Konkursbeschlusses und grenzen Sie die relevanten Steuerzeiträume ab.
- Unterlagen sammeln: Kontoauszüge, Mehrwertsteuererklärungen, Arbeitgebermeldungen, Vorauszahlungsbeschlüsse, Beleglisten und Bankkontoauszüge.
- Beträge abgleichen: Trennen Sie zwischen deklarierten, gebuchten, bezahlten, unbezahlten und umstrittenen Beträgen.
- Verantwortlichkeiten trennen: Geben Sie an, für welche Unterlagen die Vertreter verantwortlich sind und was dem Konkursverwalter übergeben werden soll.
- Unklarheiten markieren: Listen Sie fehlende Rechnungen, nicht gemeldete Löhne, fehlerhafte Mehrwertsteuerzeiträume und eventuelle Korrekturbedarfe auf; erfinden Sie keine Beträge.
- Übergabe organisieren: Geben Sie dem Verwalter eine rückverfolgbare Dokumentenliste und sichern Sie den Zugriff auf das Buchhaltungssystem.
- Persönliche Verantwortung prüfen: Bei fälligen Steuern oder anderen Risiken sollte umgehend qualifizierte Hilfe gesucht werden; eine Vorlage kann keine Haftungsbefreiung bieten.
Drei Beispiele, wann unterschiedliche Maßnahmen erforderlich sind
Beispiel A: Aktiengesellschaft ohne Angestellte. Priorisieren Sie Mehrwertsteuer, Kunden- und Lieferantenrechnungen, Bankkonten, die Einkommensteuer des Unternehmens und die Dokumentenübergabe. Es sollte keine Arbeitgebermeldung erstellt werden, nur weil das Paket eine Personalvorlage enthält.
Beispiel B: Unternehmen mit drei Angestellten und unbezahlten Löhnen. Trennen Sie tatsächliche frühere Lohnzahlungen/AGI von ausstehenden Lohnforderungen. Verwenden Sie Personalunterlagen für den Konkursverwalter, treffen Sie aber keine eigenen Lohngarantieentscheidungen.
Beispiel C: Die Konkursmasse setzt die Tätigkeit fort. Der Konkursverwalter muss sich zu der Registrierung der Masse, der Mehrwertsteuer und eventuellen Angestellten äußern. Das frühere Gremium sollte nicht weiter fakturieren, als wäre nichts passiert.
Dokumentenvorlagen und Excelregister – welche Teile sind relevant?
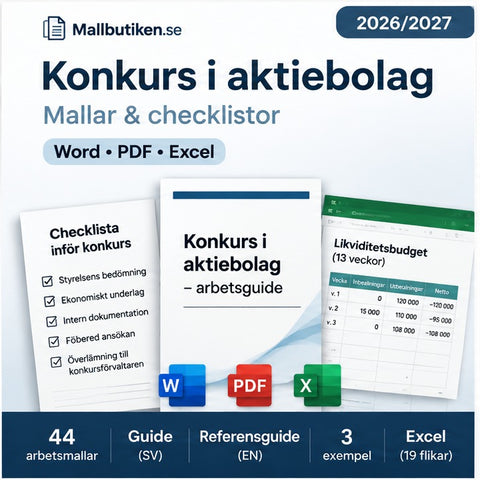
Das Konkurs in einer Aktiengesellschaft – Dokumentenpaket Word/PDF/Excel enthält unter anderem eine Checkliste für Steuern, AGI und Deklarationen, ein Verzeichnis für Buchhaltungsunterlagen, Register für Bank- und Steuerkontodaten sowie ein Excelregister mit separaten Reitern für Steuern, Angestellte, Schulden und Dokumentenübergabe. Das Dokumentenpaket ist eine freiwillige Arbeitsunterstützung und enthält keine offiziellen Deklarationsformulare des Finanzamts als private Zahlungsformulare.
Für das größere Ganze sehen Sie sich Konkurs in einer Aktiengesellschaft – Schritt für Schritt, Übergabe an den Konkursverwalter oder alle Konkurs- und Insolvenzvormuster an. Bei akuter Zahlungsunfähigkeit muss das Unternehmen dennoch eine separate Insolvenzprüfung erhalten.
Häufige Fragen zu Steuern bei Konkurs
Muss ich eine Mehrwertsteuererklärung abgeben, wenn das Unternehmen in Konkurs gegangen ist?
Die Buchhaltung für die Tätigkeit des Unternehmens bis zum Konkurs muss bearbeitet werden. Danach kann die Konkursmasse andere Buchhaltungspflichten haben. Prüfen Sie den richtigen Zeitraum und Verantwortlichen gemäß den Anweisungen des Finanzamts.
Was passiert mit der AGI, wenn Löhne unbezahlt sind?
Trennen Sie ausgezahlte Beträge und geleistete Steuerabzüge von den unbezahlten Lohnforderungen der Angestellten. Die Buchhaltung und eventuelle Lohngarantie müssen in der richtigen Reihenfolge geprüft werden.
Wird die F-Steuer automatisch widerrufen?
Das Finanzamt wird über den Konkurs informiert und widerruft die F-Steuer-Zulassung des Unternehmens gemäß den geltenden Regeln. Prüfen Sie den tatsächlichen Beschluss im Fall des Unternehmens.
Wie lange muss die Buchhaltung aufbewahrt werden?
Der Buchhaltungsrat gibt an, dass die Rechnungsdaten von Aktiengesellschaften gemäß den Bestimmungen des Buchhaltungsgesetzes sieben Jahre archiviert werden müssen. Die Voraussetzungen für Übergabe und Aufbewahrung müssen mit dem Konkursverwalter geklärt werden.
Kann ein Mitglied des Gremiums für unbezahlte Steuern verantwortlich werden?
Ja, persönliche Verantwortung kann gemäß besonderen Regeln und Umständen entstehen. Sie entsteht nicht automatisch für jedes Gremiumsmitglied und jede Schuld. Suchen Sie qualifizierte Beratung, wenn die Situation zutrifft.
Geprüfte Quellen
- Finanzamt – Aktiengesellschaft schließen (Konkurs, Steuern, Mehrwertsteuer und AGI)
- Finanzamt – Was passiert, wenn es einem Unternehmen schlechter geht?
- Finanzamt – Deklaration für eine Aktiengesellschaft
- Verksamt – Konkurs einer Aktiengesellschaft
- Buchhaltungsrat – Was gilt für Aktiengesellschaften?
- Konkursgesetz (1987:672)
Die Quellen wurden am 21. November 2026 geprüft. Die Informationen sind allgemein und stellen keine individuellen Steuerentscheidungen oder Rechtsberatungen dar. Geben Sie niemals eigene automatische Fristen oder Rechtswirkungen an, ohne die geltenden Regeln zu prüfen.
Vorlagen in diesem Artikel
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Personal bei Insolvenz einer Aktiengesellschaft – Gehalt, Urlaub und Lohnfortzahlung 2026/2027
So werden Arbeitnehmer, unbezahlter Lohn, Urlaubsabgeltung und Lohnzusage behandelt, wenn eine Aktiengesellschaft Insolvenz anmeldet. Mit Checklist...
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Rådrum 2026 für schwedische AB – zwei Monate bei bestimmter Steuervertreterhaftung
Neue Rådrum-Regeln 2026: eine persönliche zweimonatige Schutzfrist bei bestimmten Risiken der steuerlichen Vertreterhaftung, mit Voraussetzungen, A...
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Insolvenz einer Aktiengesellschaft 2026/2027 – Schritt für Schritt von der Krise bis zur Übergabe
Wann kann eine Aktiengesellschaft insolvent gehen? Schritt für Schritt über Zahlungsunfähigkeit, Testbilanz, kostenlose Insolvenzantragstellung, La...


