Svenska Dokumentmallar
Liiketoimintakauppasopimus Mallipaketti 2026/2027 – Word/PDF | Ruotsin laki
Liiketoimintakauppasopimus Mallipaketti 2026/2027 – Word/PDF | Ruotsin laki
- Tiedostomuoto
- DOCX, PDF
- Asiakirjan kieli
- Ruotsi ja englanti (Ruotsin laki)
- Tiedostojen määrä
- 3
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Liiketoimintakauppasopimuksen mallipaketti 2026/2027 – Word/PDF Ruotsin lain mukaan
Tämä on ammattimainen mallipaketti yrityksille, jotka toteuttavat liiketoimintakaupan (inkråmsöverlåtelse) – kaupan, jossa ostaja hankkii liiketoiminnasta valikoituja varoja, oikeuksia ja mahdollisesti nimenomaisesti määriteltyjä velvoitteita sen sijaan, että ostaisi yhtiön osakkeet.
Paketti on tarkistettu voimassa olevien Ruotsin sääntöjen ja virallisten ohjeistusten mukaisesti 4. lokakuuta 2026 ja laadittu työasiakirjaksi käytettäväksi 2026/2027. Se sisältää sekä ruotsin- että englanninkielisen sopimusversion Ruotsin lain mukaan sekä erillisen yksityiskohtaisen käyttöoppaan.
Toimitus: ZIP-tiedosto. Tuoteluettelo ilmoittaa kolme dokumenttityyppiä Word- ja PDF-muodossa (kuusi sisäistä tiedostomuotoa ja 27 A4-sivua), mutta näitä ei ole inventoitu erikseen. Fyysisiä tuotteita ei lähetetä.
Tämä sisältyy pakettiin
Varmennettu ladattava kohde: ZIP-arkisto, Inkramsoverlatelseavtal_Mallpaket_2026_2027.zip.
Tuotteen sisällysluettelo ilmoittaa kolme dokumenttityyppiä Word- ja PDF-muodossa: ruotsinkielinen liiketoimintakauppasopimus, englanninkielinen Asset Purchase Agreement Ruotsin lain mukaan sekä yksityiskohtainen käyttöopas. Tiedot kuudesta sisäisestä tiedostosta ja 27 A4-sivusta ovat peräisin tästä luettelosta; arkiston sisäisiä tiedostoja ei ole inventoitu erikseen.
Kieli: ruotsi ja englanti. Yksi ZIP-lataus on varmennettu, ei kuusi erillistä tiedostoliitettä.
Mitä tiedostot sisältävät
Ruotsinkielinen pääsopimus: luovutetut varat, poikkeukset, kauppahinta, ehdot ennen hallinnan luovutusta, henkilöstö, takuut ja liitteet. Englanninkielinen sopimus: englanninkielinen sopimusversio Ruotsin lain mukaan. Opas: tarkistuslistat vastapuolen suostumuksista, arvonlisäverosta, henkilötiedoista ja mahdollisesta liikkeen luovutuksesta.
Yksitoista sopimusliitettä on ilmoitettu pääsopimuksen osina – ei yhdentoista erillisenä lisätiedostona.
Dokumentit sisällysluettelon mukaan
- Liiketoimintakauppasopimus 2026/2027 – ruotsiksi, 12 sivua, 28 sopimuskohtaa ja 11 käytännön liitettä.
- Asset Purchase Agreement 2026/2027 – English / Swedish law, 9 sivua transaktioihin, joissa osapuolet haluavat käyttää englantia mutta soveltaa Ruotsin lakia.
- Yksityiskohtainen käyttöopas, 6 sivua vaiheittaisine ohjeineen, tarkistuslistoineen ja selityksineen tärkeimmistä juridisista valinnoista.
Mitä pääsopimus säätelee?
Ruotsinkielinen pääsopimus on rakennettu siten, että se voidaan mukauttaa sekä suhteellisen yksinkertaiseen liiketoiminnan luovutukseen että vaativampaan yrityskauppaan (asset deal). Se sisältää selkeät täytettävät kentät, valittavissa olevat lausekkeet ja erilliset liitteet, jotta osapuolet voivat kuvata tarkalleen, mitä luovutetaan.
Sopimus käsittelee muun muassa osapuolia ja transaktiota, määritelmiä, luovutettuja varoja, poissuljettuja varoja, siirtyviä ja jäljelle jääviä velvoitteita, asiakas- ja toimittajasopimuksia, kolmannen osapuolen suostumuksia, kauppahintaa, maksun mekaniikkaa, arvonlisäveroa, ehtoja ennen hallinnan luovutusta, liiketoiminnan jatkumista sulkemiseen asti, henkilöstöä, GDPR:ää, omistusoikeuden siirtymistä, myyjän ja ostajan takuita, reklamaatiota, vastuuta, erityisiä vahingonkorvausvelvollisuuksia, salassapitoa, valittavissa olevaa kilpailu- ja rekrytointikieltoa, valittavissa olevaa siirtymätuen tukea, kirjanpitoaineistoa, vakuutuksia, ilmoituksia, sopimuksen siirtoa ja riitojenratkaisua.
11 liitettä epäselvyyksien riskin vähentämiseksi
Liiketoimintakaupassa on erityisen tärkeää, ettei tyydytä yleiseen muotoiluun, jonka mukaan "liiketoiminnan varat" luovutetaan. Paketti sisältää siksi yksitoista liitettä, joiden avulla kauppa voidaan tunnistaa ja dokumentoida konkreettisesti:
- irtaimisto ja aineelliset varat,
- varasto,
- luovutettavat sopimukset,
- immateriaalioikeudet,
- saamiset – valittavissa oleva liite,
- siirtyvät velvoitteet,
- kauppahinnan kohdistaminen,
- henkilöstökatsaus,
- hallinnan luovutuksen tarkistuslista,
- disclosure-tiedot ja takuupoikkeukset,
- erityiset vahingonkorvausvelvollisuudet.
Arvonlisävero – päivitetty arvio vuodelle 2026
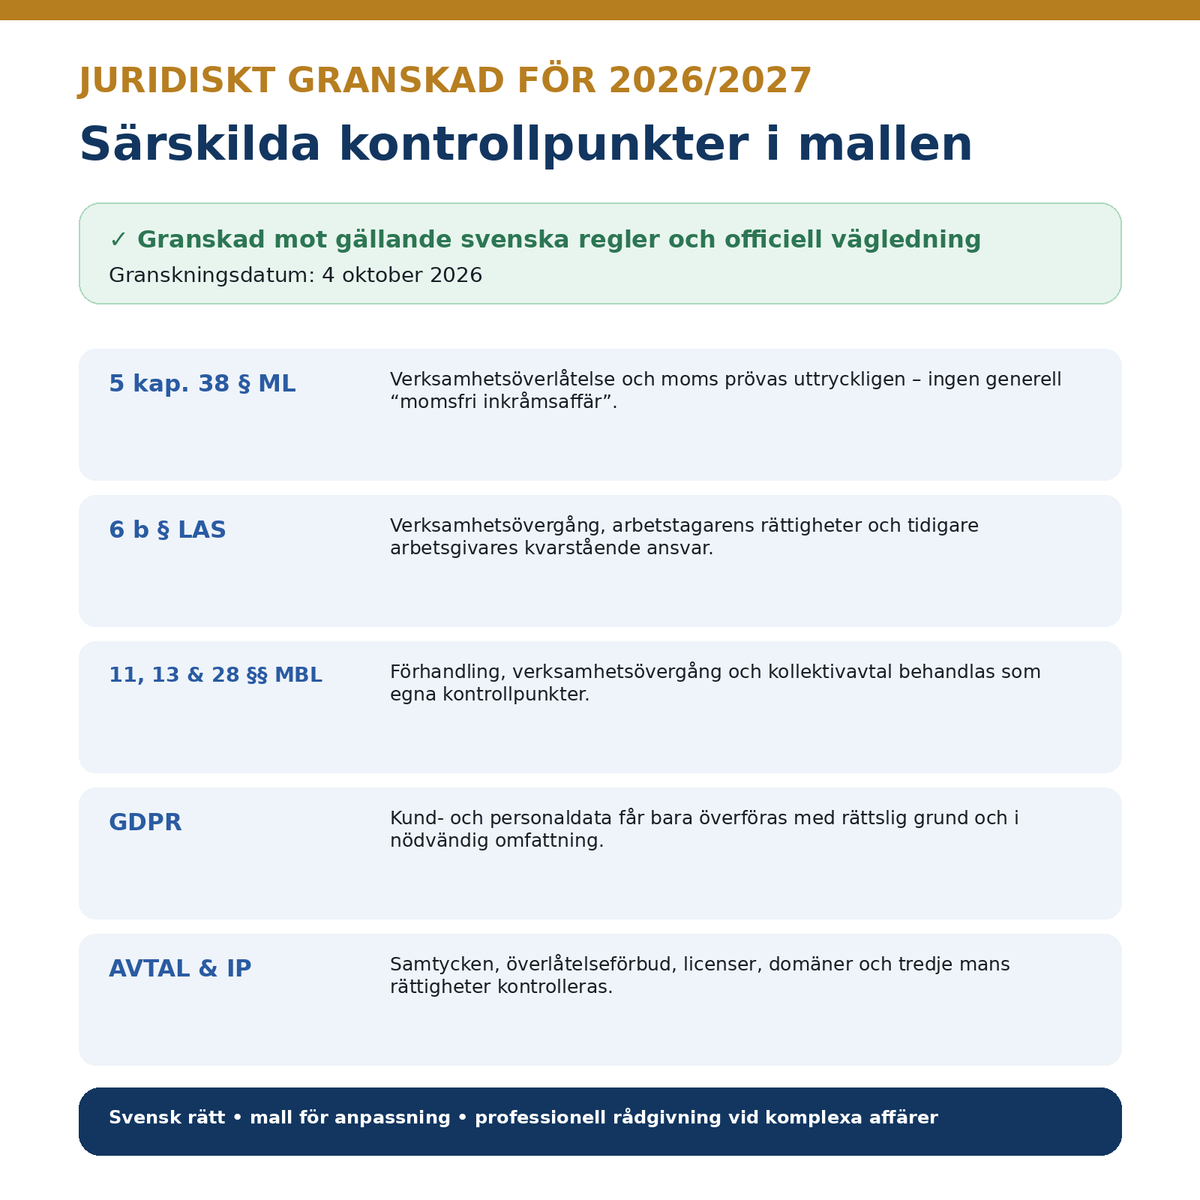
Malli sisältää erityisen ja varovaisesti laaditun arvonlisäverolausekkeen, joka perustuu Ruotsin arvonlisäverolain (mervärdesskattelagen (2023:200)) 5 luvun 38 §:ään. Liiketoimintakauppa ei ole automaattisesti arvonlisäveroton vain siksi, että sitä kutsutaan liikkeen luovutukseksi. Edellytykset on arvioitava kunkin konkreettisen transaktion perusteella.
Sopimus ohjeistaa siksi osapuolia arvioimaan ennen hallinnan luovutusta, kuuluuko luovutus kokonaan tai osittain liikkeen luovutusta koskevien sääntöjen piiriin, ja käsittelemään transaktiota kyseisen arvion mukaisesti. Jos säännös ei sovellu, lakisääteinen arvonlisävero on voitava käsitellä siltä osin kuin se on veronalainen. Tämä rakenne on erityisen tärkeä, koska Ruotsin veroviraston (Skatteverket) oikeudellista ohjeistusta liiketoiminnan luovutuksesta päivitettiin muun muassa 6. heinäkuuta ja 9. syyskuuta 2026.
Henkilöstö ja liikkeen luovutus
Jos transaktio muodostaa sellaisen liikkeen luovutuksen, joka kuuluu Ruotsin työturvallisuuslain (lag (1982:80) om anställningsskydd, LAS) 6 b §:n piiriin, työsuhteista johtuvat oikeudet ja velvollisuudet voivat siirtyä ostajalle pakottavien sääntöjen mukaisesti. Dokumentti käsittelee siksi henkilöstökysymystä erikseen ja sisältää erityisen henkilöstöliitteen.
Malli huomioi myös sovellettavat tiedottamis- ja neuvotteluvelvollisuudet Ruotsin yhteistoimintalain (medbestämmandelagen (1976:580)) 11 ja 13 §:ien mukaan sekä 28 §:n tarkastuksen liikkeen luovutuksen ja työehtosopimusten yhteydessä. Sopimus selventää lisäksi, että aiempi työnantaja vastaa LAS 6 b §:n nojalla edelleen työntekijälle taloudellisista velvoitteista, jotka kohdistuvat luovutusta edeltävään aikaan.
Sopimukset ja kolmannen osapuolen suostumus
Vuokrasopimukset, lisenssit, leasing, asiakassopimukset, toimittajasopimukset ja muut sopimukset voivat sisältää luovutuskiellon tai vaatimuksen suostumuksesta. Malli ei siksi lähde siitä, että jokainen sopimus siirtyy automaattisesti ostajalle. Liite 3 mahdollistaa vastapuolen, irtisanomisajan, omistajanvaihdos- tai luovutusvaatimusten ja suostumustilan kirjaamisen.
Immateriaalioikeudet, data ja GDPR
Liiketoiminta voi koostua esimerkiksi tavaramerkeistä, verkkotunnuksista, ohjelmakoodista, tekijänoikeuksista, piirustuksista, käyttöoppaista, tietotaidosta, asiakassuhteista ja muista aineettomista arvoista. Liite 4 auttaa osapuolia tunnistamaan oikeudet ja sen, kuka ne tosiasiallisesti omistaa tai lisensoi.
Henkilötietoja käsitellään erikseen. Asiakasrekisterejä ja henkilöstötietoja ei saa käsitellä kuin tavallista fyysistä omaisuutta, vaan ne on siirrettävä ja niitä on käytettävä laillisin perustein GDPR:n, tietojen minimoinnin, tiedottamisvelvollisuuksien, turvallisuuden ja muiden sovellettavien tietosuojavaatimusten mukaisesti.
Kauppahinta ja hinnan kohdistaminen
Sopimuksessa on täytettävät kentät kauppahinnalle ja maksun mekaniikalle sekä erityinen liite kauppahinnan jakamiseksi eri omaisuuslajeille. Jaolla voi olla kirjanpidollisia ja verotuksellisia seurauksia, ja se tulisi siksi perustella asiallisesti. Suuremmissa kaupoissa suositellaan erityistä vero- ja kirjanpidollista tarkastusta.
Takuut, disclosure ja vastuu
Pääsopimus sisältää perustason takuut muun muassa kelpoisuudesta, luovutettujen varojen omistusoikeudesta, rasitteista, olennaisista varoista ja varastosta, tiedossa olevista riidoista, immateriaalioikeuksista, olennaisista asiakas- ja toimittajasopimuksista, henkilöstötiedoista sekä vero- ja kirjanpitotiedoista siltä osin kuin ne ovat ostajan kannalta olennaisia.
Liitettä 10 käytetään konkreettisiin disclosure-tietoihin ja takuupoikkeuksiin. Sopimus sisältää myös mukautettavia kenttiä de minimis -arvoille, basket-kynnyksille, vastuun ylärajoille, reklamaatioajoille ja erityistakuille. Nämä tasot on määriteltävä todellisen transaktion perusteella – niitä ei saa jättää täyttämättä allekirjoitettaessa.
Hallinnan luovutuksen tarkistuslista ja closing
Liite 9 toimii hallinnan luovutuksen tarkistuslistana. Siinä osapuolet voivat dokumentoida vastuussa olevan henkilön, määräajan, tilan ja todisteet/dokumentit kullekin sulkemistoimenpiteelle. Pääsopimus kytkee omistusoikeuden siirtymisen suoritettuihin hallinnan luovutuksen toimenpiteisiin ja maksuun ottaen huomioon, että tietyt oikeudet voivat vaatia erityistä rekisteröintiä tai kolmannen osapuolen suostumusta.
Englanninkielinen versio Ruotsin lain mukaan
Paketti sisältää myös erillisen Asset Purchase Agreement -sopimuksen englanniksi. Se ei ole Englannin tai Yhdysvaltain lain mukainen malli, vaan englanninkielinen sopimusversio, joka on tarkoitettu transaktioon, jossa sovelletaan Ruotsin aineellista oikeutta. Se on hyödyllinen esimerkiksi silloin, kun ostaja, myyjä, omistajat, neuvonantajat tai konsernitoiminnot työskentelevät englanniksi.
Yksityiskohtainen käyttöopas
Erillinen opas selittää, miten mallia käytetään valmistelusta allekirjoitukseen ja hallinnan luovutukseen. Se käy läpi osakekaupan ja liiketoimintakaupan erot, miten varat ja velat tulisi määritellä, miten suostumuksia tarkistetaan, milloin henkilöstökysymykset vaativat erityistä käsittelyä, miten arvonlisäverolauseketta tulisi lukea ja miten liitteitä käytetään.
Opas sisältää myös vältettäviä yleisiä virheitä ja selkeitä tilanteita, joissa osapuolten tulisi hankkia yksilöllistä juridista, verotuksellista tai kirjanpidollista neuvontaa.
Tarkistettu vuodelle 2026/2027
Juridinen läpikäynti on päivätty 4. lokakuuta 2026. Aineisto on tarkistettu muun muassa seuraavien lakien osalta:
- laki varallisuusoikeudellisista oikeustoimista (1915:218),
- kauppalaki (1990:931),
- arvonlisäverolaki (2023:200), erityisesti 5 luvun 38 §,
- työturvallisuuslaki (1982:80), erityisesti 6 b ja 7 §§,
- yhteistoimintalaki (1976:580), erityisesti 11, 13 ja 28 §§,
- EU:n yleinen tietosuoja-asetus (GDPR) ja Ruotsin täydentävä tietosuojalainsäädäntö,
- kirjanpitolaki (1999:1078),
- liikesalaisuuslaki (2018:558).
Muoto ja toimitus
Varmennettu toimitus: 1 ZIP. Luettelo ilmoittaa 3 dokumenttityyppiä, 6 sisäistä Word/PDF-tiedostoa ja 27 sivua (arkiston sisältöä ei tarkistettu erikseen).
- Word (DOCX) – täysin muokattavissa.
- PDF – viitteeksi, tulostukseen ja aiotun ulkoasun tarkistamiseen.
- Digitaalinen lataus – fyysistä tuotetta ei lähetetä.
Oppaita yrityskaupoista
Syvenny liiketoimintakauppaa, varoja ja henkilöstöä käsittelevään oppaaseen. Jos haluat vertailla osakekauppaan, katso osakekauppasopimusta käsittelevä opas ja due diligence -tarkistuslista. Verokysymyksiä käsitellään Skatteverketin ohjeistuksessa liikkeen luovutuksesta.
Usein kysyttyjä kysymyksiä
Mikä erottaa liiketoimintakaupan osakekaupasta?
Liiketoimintakaupassa luovutetaan määriteltyjä varoja ja oikeuksia, kun taas osakekauppa koskee yhtiön omistusta. Luvat, sopimukset, henkilöstö ja mahdolliset velvollisuudet voivat vaatia erillisiä arviointeja.
Onko liiketoimintakauppa aina arvonlisäveroton?
Ei. Arvonlisäverolain 5 luvun 38 §:n soveltaminen edellyttää muun muassa, että kyseessä on todellisuudessa liikkeen luovutus ja että vähennys- tai palautusoikeuden vaatimukset täyttyvät.
Siirtyvätkö kaikki työsopimukset?
Jos luovutus muodostaa LAS 6 b §:n mukaisen liikkeen luovutuksen, oikeudet ja velvollisuudet voivat siirtyä lain mukaan. Työntekijä voi vastustaa siirtoa, ja neuvotteluvelvollisuus voi myös tulla ajankohtaiseksi.
Toimitetaanko kuusi tiedostoa erikseen?
Ei. ZIP-tiedosto on kytketty tuotteeseen. Aiempi tuoteluettelo kuvailee kolme dokumenttityyppiä Word/PDF-muodossa; sisäistä sisältöä ei ole varmistettu erikseen.
Tärkeää tietää
Tämä on ammattimainen yleissopimuspohja, ei yksilöllinen juridinen neuvonta. Jokainen liiketoimintakauppa on mukautettava tosiasiallisiin varoihin, velkoihin, sopimuksiin, henkilöstöolosuhteisiin, lupiin, vero-olosuhteisiin ja muihin olosuhteisiin. Erityistä neuvontaa tulisi käyttää suurempien tai monimutkaisten transaktioiden, kansainvälisten osapuolten, maksukyvyttömyyden, kiinteän omaisuuden, luvanvaraisten toimintojen, laajojen henkilöstökysymysten tai vaativien vero-ongelmien kohdalla.