Asiakirjamallista
Korkolasku ja viivästyskorko – mallipaketti yrityksille
Tarvitseeko yrityksen laatia korkolasku tai eritelty korkovaatimus B2B-laskun viivästyttyä? Paketti sisältää muokattavan korkovaatimuksen, erillisen korkojaksoliitteen, päiväkirjan todellisuudessa saaduista osasuorituksista sekä mallit oikaisuja, reklamaatioita ja oikeudellista tarkistusta varten. Excel-tiedosto laskee päivien määrän ja hallinnollisen koron manuaalisesti varmistettujen jaksokohtaisten korkojen perusteella, ei automaattisesti arvioidun korkokannan mukaan.
01. Paketin sisältö
7 muokattavaa Word-asiakirjaa (DOCX), 7 vastaavaa haettavaa PDF-tiedostoa ja 1 Excel-työkirja (XLSX). Yhteensä 15 tiedostoa digitaalisessa ZIP-paketissa. Viisi ruotsinkielistä työmallia, ruotsinkielinen käyttöopas ja englanninkielinen käyttöopas. Painos 2027 ruotsalaisia B2B-rahasaatavia varten.
02. Tiedostojen sisältö
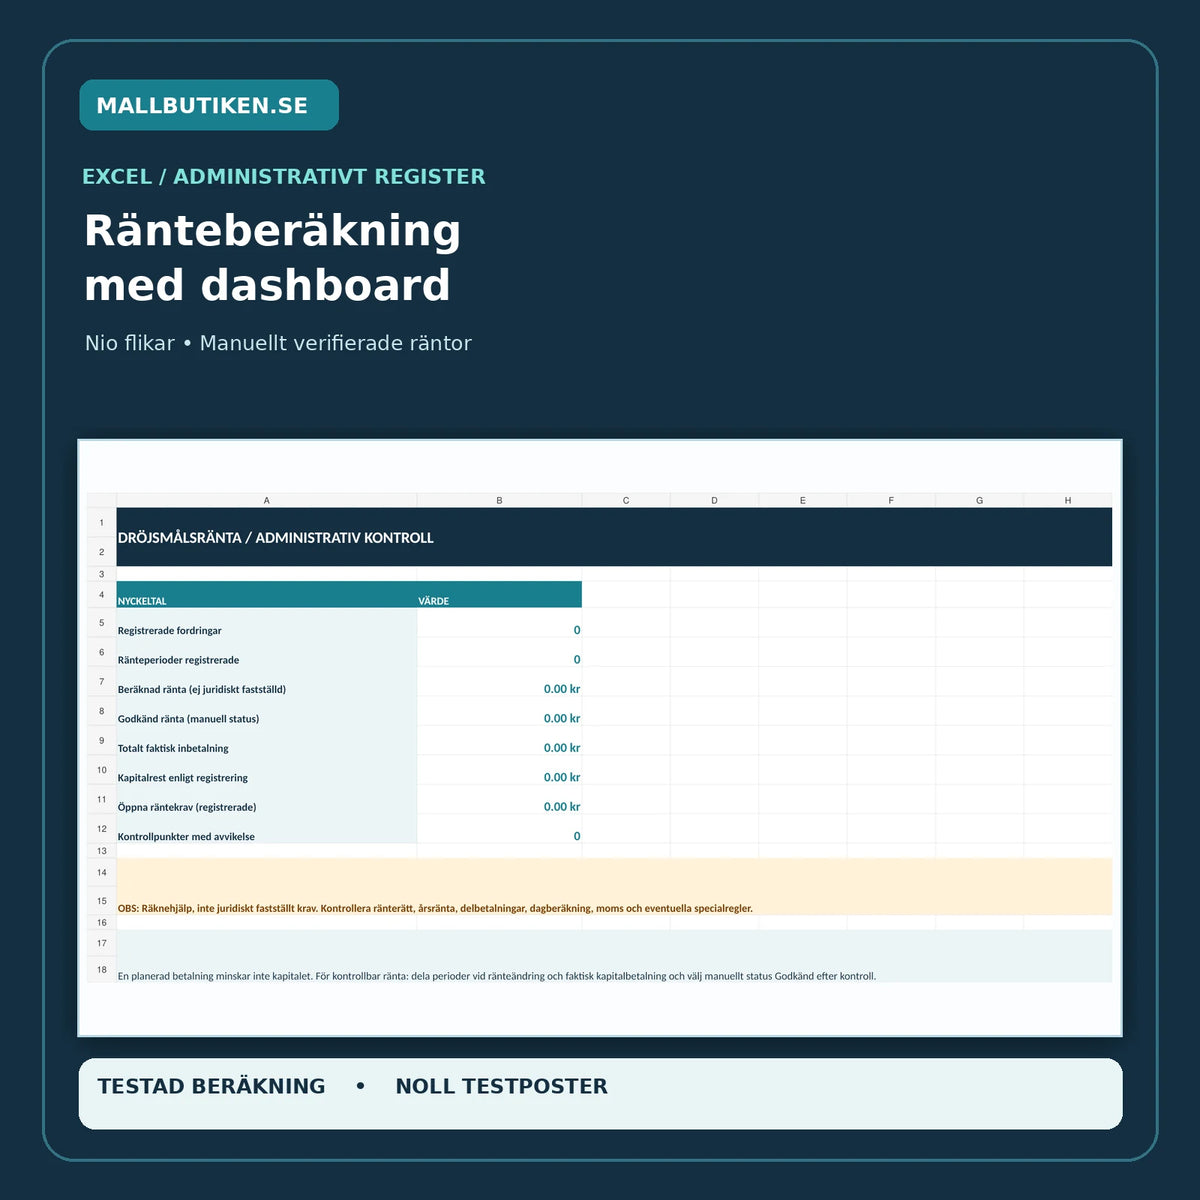
Korkovaatimus laskuviitteellä, korkoperuste jaksoittain ja pääomittain, pääoman lyhennyspäiväkirja, korkolaskun oikaisu, oikeudellinen ja kirjanpidollinen tarkistus, oppaat sekä Excel, jossa on yhdeksän välilehteä ja hallintapaneeli. Tulevia viitekorkoja ei lisätä automaattisesti eikä Excel määritä korko-oikeutta.
Täydellinen tiedostoluettelo
| Nro | Asiakirja | Tarkoitus | Muoto |
|---|---|---|---|
| 01 | Korkolasku ja korkovaatimus B2B | Erillinen vaatimus kertyneestä viivästyskorosta alkuperäisellä laskulla ja korkoperusteella. | DOCX + PDF |
| 02 | Korkojaksot ja laskentaliite | Manuaalisesti varmistettu vuotuinen korko puolivuosittain, pääoma, päivämäärät, päivät ja summat. | DOCX + PDF |
| 03 | Osasuoritukset ja pääoman lyhennykset | Todellisuudessa saadut maksut ja niiden kohdistaminen pääomaan, korkoon ja kuluihin. | DOCX + PDF |
| 04 | Oikaisu ja vastaus reklamaatioon | Aiemman korkovaatimuksen korjaaminen sekä reklamaation ja lähetysten dokumentointi. | DOCX + PDF |
| 05 | Tarkistus – korko, alv ja perintä | Oikeudelliset tarkistuskysymykset, kulurajoitukset, tositteet ja hyväksynnät. | DOCX + PDF |
| 06 | Ruotsinkielinen käyttöopas | Korkolaki, korkojaksot, alv, käytännön prosessi ja laskuesimerkkejä. | DOCX + PDF |
| 07 | English User Guide | Englanninkielinen opastus ruotsinkielisiin Word- ja PDF-työasiakirjoihin. | DOCX + PDF |
| 08 | Excel – viivästyskorko 2027 | Yhdeksän välilehteä: Hallintapaneeli, Saatavat, Korkojaksot, Maksut, Korkovaatimukset, Reklamaatiot, Tarkistus, Asetukset ja Lue minut. | XLSX |
Milloin viivästyskorkoa saa periä?
Ruotsin korkolaissa (1975:635) on eri säännöt saataville, joiden eräpäivä on määrätty etukäteen (3 §), ja tietyille vaatimusperusteisille tilanteille (4 §). Elinkeinonharjoittajien välisissä suhteissa on lisäksi huomioitava 4 a §. Älä siis aloita laskentaa mielivaltaisesta päivämäärästä. Tarkista alkuperäinen sopimus, laskun eräpäivä, mahdollinen reklamaatioaika ja se, onko maksuvelvollisuus todella olemassa.
Laskun ja korkovaatimuksen ero: Tarkista ensin, että alkuperäisessä laskussa on oikeat perusteet, maksuehdot ja eräpäivä. Yritysten laskumallia ja laskun pakollisia tietoja käsittelevä oppaamme käy läpi peruslaskun. Korkopakettia käytetään vasta sen jälkeen, kun viivästyskoron peruste on erikseen tarkistettu; korkolasku ei korvaa alkuperäistä laskua.
Mikä on ajankohtainen lakisääteinen viivästyskorko?
Korkolain 6 §:n mukaan korko on pääsääntöisesti Ruotsin keskuspankin (Riksbanken) kulloinkin voimassa oleva viitekorko plus 8 prosenttiyksikköä, kun säännös on sovellettavissa. Viitekorko päätetään 9 §:n mukaisesti jokaiselle kalenteripuolivuotiskaudelle. Aikavälillä 1. heinäkuuta – 31. joulukuuta 2026 viitekorko on 2,00 %, mikä tarkoittaa standarditapauksessa 10,00 %:n vuotuista korkoa juuri kyseiselle jaksolle. Vuodelle 2027 ja sitä seuraaville vuosille ajankohtainen viitekorko on tarkistettava uudelleen. Katso Ruotsin keskuspankin virallinen viitekorko.
Miten viivästyskorko lasketaan Excelissä?
Excel käyttää manuaalisesti syötettyä korkoa tuottavaa pääomaa, alkupäivämäärä mukaan lukien, loppupäivämäärä pois lukien, manuaalisesti tarkistettua vuosikorkoa ja valittua dokumentoitua vuosipohjaa. Laskentamenetelmä on yksinkertainen korko: pääoma × vuosikorko × päivien määrä / vuosipohja. Laskenta-avussa on muokattavissa oleva 365 päivän esimerkkipohja, ei oikeudellinen yleisratkaisu. Jokaiselle koron muutokselle tai todelliselle pääoman maksulle on oltava oma oikea jaksonsa. Korkoa ei lisätä automaattisesti aiemmalle korolle.
Matemaattinen esimerkki: 10 000 kr × 10 % × 10 päivää / 365 = 27,40 kr. Tämä ei tarkoita, että korkovaatimus on juridisesti oikea ennen kuin korko-oikeus, alkupäivä ja summa on varmistettu. Hallintapaneeli erottelee lasketun koron ja ne korkojaksot, joiden tila on manuaalisesti hyväksytty.
Alv, viivästyskorvaus ja perintäkulut
Ruotsin verohallinnon (Skatteverket) mukaan velkasuhteeseen perustuva viivästyskorko ei yleensä kuulu alv:n veron perusteeseen. Sen sijaan alkuperäisen laskun alv on käsiteltävä oikein. Elinkeinonharjoittajien välistä viivästyskorvausta sekä muistutus-, perintävaatimus- ja maksuohjelmakuluja säädellään erikseen, muun muassa lailla (1981:739) perintäkustannusten korvaamisesta. Paketti ei lisää tällaisia summia automaattisesti.
Näin käytät malleja
- Tarkista, että alkuperäinen lasku, osapuolet ja sovittu eräpäivä ovat oikein.
- Arvioi, saako viivästyskorkoa periä sopimuksen ja sovellettavan lain mukaan, ja mistä päivästä alkaen.
- Hae kunkin kalenteripuolivuotiskauden viitekorko Ruotsin keskuspankilta.
- Jaa jaksot puolivuosittain, osasuoritusten ja muiden pääoman muutosten kohdalla.
- Kirjaa jaksot Exceliin ja tarkistuslaske tulos.
- Laadi korkolasku, tarkista alv ja muut vaadittavat kulut erikseen ja liitä mukaan korkoliite.
- Dokumentoi lähetykset, vastaanotot, reklamaatiot ja mahdolliset oikaisut.
- Säilytä alkuperäiset asiakirjat ja maksutositteet, joissa on asianmukainen kirjanpito- ja tositeseuraanta.
Usein kysyttyjä kysymyksiä
Onko korkolasku sama asia kuin perintävaatimus?
Ei. Korkolasku yksilöi korkovaatimuksen. Perintävaatimuksilla ja kulukorvauksilla on omat oikeudelliset edellytyksensä; paketti ei korvaa täydellistä perintämenettelyä.
Onko viivästyskorko aina 10 %?
Ei. 10 % vastaa standardilaskelmaa vuoden 2026 jälkipuoliskolla, kun viitekorko on 2 % ja korkolain 6 § on sovellettavissa. Muina aikoina ja muissa sopimuksissa voi olla voimassa eri korkokanta.
Miten osasuoritus käsitellään?
Vain todellisuudessa varmistettu pääoman lyhennys muuttaa pääomapohjaa. Kirjaa uusi jakso oikeasta päivämäärästä alkaen, jotta samalle pääomalle ei lasketa korkoa sen jälkeen, kun se on todellisuudessa kuitattu.
Tuleeko viivästyskorkoon lisätä alv?
Velkasuhteesta johtuva viivästyskorko ei yleensä sisälly alv:n veron perusteeseen. Arvioi tapahtuman todellinen luonne erikseen, äläkä muuta alkuperäisen laskun alv-osuutta automaattisesti.
Onko Excel juridisesti hyväksytty korkolaskelma?
Excel on hallinnollinen laskenta-apu. Korko-oikeus, päivien määrä, korkokannat, mahdollinen erityinen kuittausjärjestys, vanhentuminen ja riidat on tarkistettava yksilöllisesti.
Onko malleja saatavilla myös englanniksi?
Työmallit ovat ruotsinkielisiä. Paketti sisältää erillisen englanninkielisen käyttöoppaan (English User Guide), mutta ei englanninkielisiä korkovaatimussopimuksia.
Aiheeseen liittyviä malleja
- Maksuvaatimus & maksumuistutus – Word/PDF/Excel
- Osamaksusopimus & maksuohjelma B2B
- Vanhentumisen katkaiseminen & saatavien valvonta
- Saatavien siirto & ilmoitus (denuntiaatio)
Viralliset oikeuslähteet
- Korkolaki (Räntelag 1975:635), erityisesti 3, 4, 4 a, 6 ja 9 §
- Ruotsin keskuspankki – viitekorko, mukaan lukien historia
- Laki (1981:739) perintäkustannusten korvaamisesta
- Skatteverket – alv:n veron perusteeseen sisällytettävät erät
Painos 2027. Sisäinen tekoälyavusteinen lähde- ja tekninen laadunvalvonta 20. lokakuuta 2026. Ulkopuolinen juristi tai veroasiantuntija ei ole tarkistanut materiaalia. Rajattu ruotsalaisiin B2B-rahasaataviin, ei kuluttajaluottoihin tai erityissäännellyissä tilanteissa tapahtuvaan perintään.