
Laskupohja yrityksille – pakolliset tiedot ja muistilista 2026
Ajantasainen opas yrityslaskuihin arvonlisäverolain mukaan: pakolliset tiedot, täydellinen ja yksinkertaistettu lasku, alv, juokseva numero, maksuehdot ja yleiset virheet.

Yritykselle lasku on sekä maksun peruste että keskeinen asiakirja arvonlisäverotusta ja kirjanpitoa varten. Pakolliset tiedot perustuvat ensisijaisesti arvonlisäverolakiin, ja ne vaihtelevat osittain sen mukaan, käytetäänkö täydellistä vai yksinkertaistettua laskua ja sovelletaanko erityisiä arvonlisäverosääntöjä.
Mitä täydellisen laskun tulee sisältää?
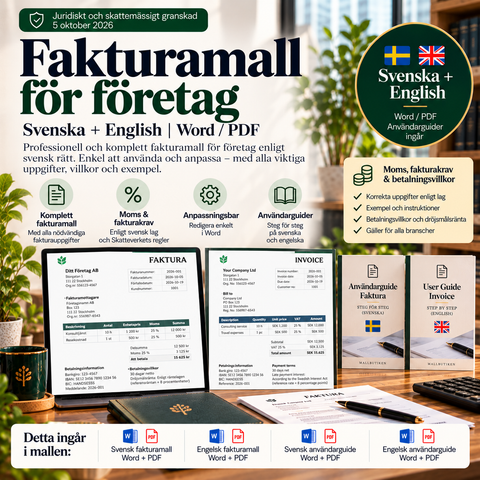
Ruotsin veroviraston (Skatteverket) ajantasainen ohjeistus edellyttää muun muassa seuraavia tietoja:
- päivämäärä, jona lasku on laadittu,
- yksilöllinen juokseva numero, joka perustuu yhteen tai useampaan sarjaan,
- myyjän arvonlisäverotunniste,
- ostajan arvonlisäverotunniste, kun säännöt sitä edellyttävät,
- myyjän ja ostajan nimi ja osoite,
- tavaroiden määrä ja laji tai palvelujen laajuus ja laji,
- toimitus- tai suorituspäivä, jos se voidaan määrittää ja se poikkeaa laskun päivämäärästä,
- veron peruste ja yksikköhinta ilman arvonlisäveroa sekä mahdolliset alennukset,
- sovellettava arvonlisäverokanta,
- suoritettavan arvonlisäveron määrä, ellei erityisjärjestelmä tarkoita muuta.
Erityisviittaukset
Esimerkiksi käännetyn arvonlisäverovelvollisuuden, tiettyjen arvonlisäverovapautusten tai erityisten verotusmenettelyjen yhteydessä vaaditaan lisätietoja tai viittauksia. Älä siis kopioi tavallista laskupohjaa muuttumattomana kansainväliseen kauppaan tai erityissäänneltyyn arvonlisäverotukseen.
Yksinkertaistettu lasku
Tietyissä tilanteissa saa käyttää yksinkertaistettua laskua, joka vaatii vähemmän tietoja. Jos edellytykset eivät täyty, on käytettävä täydellistä laskua. Tarkista Skatteverketin ajantasaiset säännöt sen sijaan, että luottaisit vanhempien oppaiden yleisiin euromääräisiin malleihin.
Maksuehdot ovat sopimuskysymys
Ei ole olemassa yleistä sääntöä, jonka mukaan kaikissa ruotsalaisissa laskuissa olisi automaattisesti 30 päivän maksuaika. Eräpäivän tulee perustua sopimukseen tai muuhun sovellettavaan sääntöön. Ilmoita se laskussa selkeästi yhdessä maksutietojen kanssa.
Muistutusmaksu ja viivästyskorko
Jos asiakas ei maksa laskua: Erota alkuperäinen lasku, maksumuistutus ja varsinainen perintävaatimus. Omia saataviaan seuraavat yritykset voivat käyttää maksumuistutus- ja maksuvaatimusmalleja Word-, PDF- ja Excel-muodoissa. Muistutusmaksuille, perintäkuluille ja koroille on oltava lain tai sopimuksen mukainen peruste. Riitautetut saatavat on arvioitava erikseen.
Riippuu laista ja sopimuksesta, onko oikeutta periä maksuja ja korkoa. Älä lisää malliin mielivaltaisia vakiomaksuja. Viivästyskorkoa säätelee muun muassa korkolaki (räntelagen) ja perintäkustannusten korvaamista erityinen lainsäädäntö.Kun yritysten välinen lasku on myöhässä, alkuperäinen lasku ja myöhempi korkovaatimus on erotettava toisistaan. Viivästyskorkolaskun ja koronlaskennan Word-, PDF- ja Excel-mallipakettimme auttaa erittelemään erillisen korkovaatimuksen. Ruotsin korkolain 6 §:n mukainen korko on soveltuvissa tapauksissa Riksbankenin viitekorko lisättynä kahdeksalla prosenttiyksiköllä. Tarkista jakso, eräpäivä ja sopimusehdot.
Lasku ei ole koko sopimus
Se, että laskussa ilmoitetaan hinta, ei itsessään luo oikeutta maksuun, jos hinnalla tai suorituksella ei ole tukea taustalla olevassa sopimuksessa. Siksi tarjouksen, tilausvahvistuksen, sopimuksen ja toimitusasiakirjojen tulisi olla yhdistettävissä laskuun.
Yleisiä virheitä
- laskunumeroiden käyttäminen uudelleen,
- palvelun liian epämääräinen kuvaus,
- virheellinen arvonlisävero tai arvonlisävero liikevaihdosta, jota käsitellään toisen säännön mukaisesti,
- erityisviittauksen puuttuminen käännetyn verovelvollisuuden tai vapautuksen yhteydessä,
- hyvityslaskun puutteellinen kytkentä alkuperäiseen laskuun,
- maksuehdot, jotka eivät vastaa sopimusta.
Jos asiakas riitauttaa laskun
Käsittele vastaväite sopimus- ja saatava-asiana, älä pelkkänä kirjanpidollisena kysymyksenä. Katso opas riitautetusta laskusta.
Käytettyjen tavaroiden jälleenmyynnissä lue myös opas Ruotsin voittomarginaaliverotuksesta (VMB). Siinä kerrotaan soveltamisen ehdot ja miksi VMB-laskun tiedot eroavat tavallisesta laskusta.
Artikkelin asiakirjapohjat
Lue lisää aiheesta
 Laskun riitauttaminen – oppaat, säännöt & mallit
Laskun riitauttaminen – näin teet sen vaihe vaiheelta
Vaiheittainen opas virheellisen laskun reklamoimiseen: mitä reklamaation tulee sisältää, miten dokumentoit, miten toimit perinnän kohdalla ja miten...
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
Käytettyjen tavaroiden VMB Ruotsissa – marginaalivero, ostotositteet ja laskut
Milloin Ruotsin käytettyjen tavaroiden marginaaliverotus (VMB) on mahdollinen? Normaali ja yksinkertaistettu menetelmä, tositteet ja laskutus.


