
Податки під час банкрутства компанії AB — ПДВ, AGI, F-skatt і облік

Коротка відповідь: Коли акціонерне товариство оголошується банкрутом, вимоги щодо правильного податкового обліку за період до прийняття рішення про банкрутство не припиняються. Представники повинні забезпечити, щоб дані компанії, зокрема щодо ПДВ, податкових декларацій роботодавця та податку на прибуток, можна було відобразити в обліку. Після прийняття рішення діє інший розподіл відповідальності: керуючий банкрутствам представляє банкрутну масу, а Податкова служба керує реєстраціями компанії щодо F-податку, ПДВ та статусу роботодавця. Тому завжди розмежовуйте обставини компанії до банкрутства та можливу подальшу діяльність банкрутної маси. Настанови Податкової служби щодо ліквідації акціонерного товариства є хорошим стартом.
Що відбувається з податками, коли акціонерне товариство оголошується банкрутом?
День банкрутства не означає, що старі податкові дані та декларації зникають. Події та періоди обліку компанії до прийняття рішення про банкрутство мають бути узгоджені з бухгалтерським обліком, банківськими виписками, податковим рахунком та попередніми деклараціями. Податкова служба отримує повідомлення про банкрутство і зазвичай скасовує схвалення F-податку, а також знімає компанію з реєстрації щодо ПДВ та статусу роботодавця відповідно до чинних правил. Якщо банкрутна маса продовжує діяльність, її облік ведеться окремо.
Це практична сфера, у якій відповідальним представникам, консультанту з обліку та керуючому банкрутствам слід узгоджувати дії. Загальна інформація Податкової служби іноді спрощує юридичний процес; тому важливо не припускати, що кожна окрема бланк-форма або термін автоматично припиняє дію в день банкрутства.
1. ПДВ – розмежовуйте період до та після прийняття рішення про банкрутство
Спочатку узгоджіть податковий облік ПДВ компанії за період до банкрутства: продажі, закупівлі, рахунки клієнтам, кредитні ноти, періодичні розрахунки та можливі коригування. Відповідно до юридичних настанови Податкової служби, остання декларація про ПДВ боржника має охоплювати відповідні обставини до моменту оголошення банкрутства. Якщо банкрутна маса після цього реалізує товари чи послуги, для неї можуть діяти особливі правила ПДВ. Тому персоналу не слід продовжувати використовувати попередній потік ПДВ боржника без інструкцій керуючого.
Робоча основа: період, ID декларації, діапазон рахунків, рахунок бухгалтерського обліку, сума ПДВ, раніше подана декларація, можливі відхилення та особа, яка має перевірити дані. Зберігайте оригінальні документи, навіть якщо пізніше знадобляться коригування.
2. Декларація роботодавця (AGI) та персонал
Якщо компанія мала найманих працівників, виплачені заробітні плати, податкові відрахування та внески роботодавця мають бути узгоджені за відповідні періоди до банкрутства. Неповний список заробітної плати не є готовою основою для декларації. Розділіть дані про вже виплачену заробітну плату з невиплаченими зобов’язаннями за зарплатою. Останні можуть потребувати розгляду в процедурі банкрутства та в можливому розгляді гарантії заробітної плати.
У разі продовження діяльності банкрутна маса може мати власні зобов’язання як роботодавець. Тому не плутайте попередній відповідальність представників за облік із відповідальністю керуючого за розпорядженнями банкрутною масою. Щодо питань винагороди персоналу ознайомтеся з персоналом під час банкрутства акціонерного товариства: заробітна плата, відпустка та гарантія заробітної плати.
3. F-податок та нарахований попередній податок
Податкова служба отримує інформацію про банкрутство та вживає заходів щодо F-податку компанії та нарахованого попереднього податку. Представникам компанії слід зберігати рішення, виписки з податкового рахунку та можливі перегляди. Неправильно припускати, що податки, термін сплати яких уже минув, перестають існувати лише тому, що F-податок скасовано.
Зберіть рішення щодо попереднього податку та перевірте, чи є періоди з оцінкою, яка більше не відповідає фактичним обставинам. Нехай уповноважений представник або консультант проведе можливий перегляд відповідно до чинних правил та інструкцій органів влади.
Відповідальність представника та податкові борги: Нові правила з 2026 року можуть надавати представнику особистий захист протягом двох місяців щодо деяких податків. Це не відстрочка для компанії. Ознайомтеся з посібником щодо захисту та податкової відповідальності представника щодо умов, особистих заяв та винятків.
4. Декларація про дохід та зняття компанії з реєстрації
Акціонерне товариство все ще може підлягати зобов’язанню подавати декларації під час процедури ліквідації. Настанови Податкової служби вказують, що акціонерне товариство має подавати декларацію про дохід до моменту зняття компанії з реєстрації. Тому перевірте, який податковий рік та які періоди обліку стосуються конкретної справи. Банкрутна маса та боржник не є однаковими податковими суб’єктами для всіх цілей, і правила можуть відрізнятися залежно від виду податку.
Якщо ви акціонер, існує окреме приватне питання декларації: у разі банкрутства акціонерного товариства акції можуть вважатися проданими з податкової точки зору. Можлива форма K10 або K12 стосується ситуації власника і не слід плутати з податковим обліком ПДВ або AGI компанії. Ознайомтеся з інформацією про банкрутство акціонерного товариства та настановами Податкової служби щодо декларації про дохід компанії.
5. Бухгалтерський облік, підтверджувальні документи та цифрова архівація
Відповідно до настанови Комітету з бухгалтерського обліку, акціонерне товариство повинно вести безперервний бухгалтерський облік, зберігати підтверджувальні документи та інформацію про фінансову звітність, які архівуються у належному порядку відповідно до правил закону про бухгалтерський облік. Банкрутство змінює особу, яка має право розпоряджатися активами банкрутної маси, але це не означає, що існуючі дані бухгалтерського обліку можна видаляти, маніпулювати ними або залишати без можливості відстеження.
Підготуйте головну книгу, список підтверджувальних документів, експорт SIE, звіти про баланс та прибутки й збитки, банківські виписки, рахунки, договори, дані про запаси, виписки з податкового рахунку та інформацію про адміністратора фінансової системи. Збережіть дату експорту та версію файлу. Забезпечте доступ через безпечний порядок передачі; не залишайте паролі або особисті дані в Excel без шифрування. Ознайомтеся з актуальними правилами бухгалтерського обліку для акціонерних товариств від Комітету з бухгалтерського обліку.
Практичний контрольний список – перші кроки
- Визначте дату: зафіксуйте день прийняття рішення про банкрутство та визначте відповідні податкові періоди.
- Зберіть основу: виписки з податкового рахунку, декларації про ПДВ, декларації роботодавця, рішення про попередній податок, списки підтверджувальних документів та виписки з банківських рахунків.
- Узгоджіть суми: розмежовуйте задекларовані, занесені до обліку, сплачені, невиплачені та оспорювані суми.
- Розмежуйте відповідальність: зазначте, за яку основу відповідають представники та що слід передати керуючому банкрутствам.
- Виділіть неясні моменти: перелічіть відсутні рахунки, невиявлений заробіток, неправильні періоди ПДВ та можливі потреби в коригуванні; не вигадуйте суми.
- Організуйте передачу: надайте керуючому відстежуваний перелік документів та забезпечте доступ до системи бухгалтерського обліку.
- Перевірте особисту відповідальність: у разі прострочених податків або інших ризиків негайно зверніться по кваліфіковану допомогу; шаблон не може звільнити від відповідальності.
Три приклади, коли потрібні різні дії
Приклад А: Акціонерне товариство без найманих працівників. Пріоритет надайте ПДВ, рахункам клієнтам та постачальникам, банківським рахункам, податку на прибуток компанії та передачі документів. Не слід створювати жодної декларації роботодавця лише тому, що пакет містить шаблон для персоналу.
Приклад Б: Компанія з трьома найманими працівниками та невиплаченою заробітною платою. Розділіть фактичні попередні виплати заробітної плати/AGI з поточними вимогами щодо заробітної плати. Використовуйте дані про персонал для керуючого банкрутствам, але не приймайте власних рішень щодо гарантії заробітної плати.
Приклад В: Банкрутна маса продовжує діяльність. Керуючому банкрутствам потрібно визначитися з реєстрацією банкрутної маси, ПДВ та можливими найманими працівниками. Попередній склад не повинен продовжувати виставляти рахунки, ніби нічого не сталося.
Шаблони документів та реєстри Excel – які частини є актуальними?
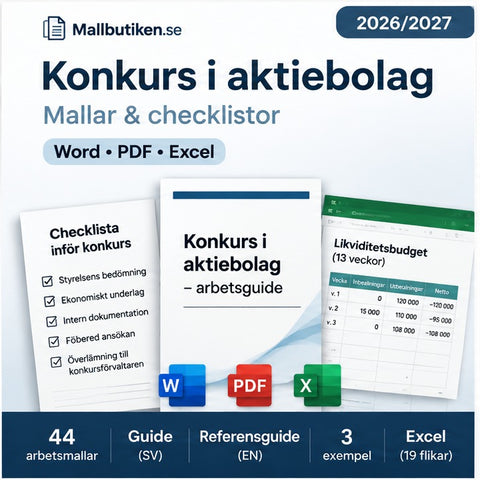
Банкрутство акціонерного товариства – пакет документів Word/PDF/Excel містить, зокрема, контрольний список для податків, AGI та декларацій, індекс для бухгалтерських документів, реєстри даних банківських та податкових рахунків, а також реєстр Excel з окремими вкладками для податків, персоналу, боргів та передачі документів. Пакет документів є добровільним робочим допоміжним матеріалом і не містить офіційних бланк-форм декларацій Податкової служби, як приватні платіжні бланки.
Щодо загальної картини ознайомтеся з банкрутством акціонерного товариства – крок за кроком, передачею керуючому банкрутствам або усіма шаблонами для банкрутства та неплатоспроможності. У разі гострого платіжного скрути компанія все одно повинна отримати окрему оцінку неплатоспроможності.
Часті запитання про податки під час банкрутства
Чи потрібно мені подавати декларацію про ПДВ, коли компанія оголошена банкрутом?
Потрібно обробити облік діяльності компанії до банкрутства. Після цього банкрутна маса може мати інші зобов’язання щодо обліку. Перевірте правильний період та відповідальну особу відповідно до інструкцій Податкової служби.
Що відбувається з AGI, коли заробітна плата не виплачена?
Розділіть виплачені суми та здійснені податкові відрахування з невиплачених вимог працівників щодо заробітної плати. Облік та можливу гарантію заробітної плати слід оцінювати у правильному порядку.
Чи скасовується F-податок автоматично?
Податкова служба отримує повідомлення про банкрутство і скасовує схвалення F-податку компанії відповідно до застосовних правил. Перевірте фактичне рішення у справі компанії.
Як довго зберігається бухгалтерський облік?
Комітет з бухгалтерського обліку зазначає, що інформація про фінансову звітність акціонерних товариств має архівуватися протягом семи років відповідно до положень закону про бухгалтерський облік. Умови передачі та зберігання слід обговорити з керуючою банкрутствам.
Чи може член правління нести відповідальність за невиплачені податки?
Так, особиста відповідальність може виникнути відповідно до особливих правил та обставин. Вона не виникає автоматично для кожного члена правління та боргу. Зверніться по кваліфіковану консультацію, якщо ситуація актуальна.
Перевірені джерела
- Податкова служба – ліквідація акціонерного товариства (банкрутство, податки, ПДВ та AGI)
- Податкова служба – що відбувається, коли компанія починає погіршуватися?
- Податкова служба – подання декларації за акціонерне товариство
- Verksamt – банкрутство акціонерного товариства
- Комітет з бухгалтерського обліку – що застосовується до акціонерних товариств?
- Закон про банкрутство (1987:672)
Джерела перевірено 21 листопада 2026 року. Інформація є загальною і не надає індивідуальних податкових рішень або юридичних порад. Ніколи не встановлюйте власні автоматичні дедлайни або правові наслідки без перевірки застосовних правил.
Шаблони в цій статті
Докладніше про тему
 Посібники для бізнесу – договори, HR, ШІ та комплаєнс
Працівники під час банкрутства компанії AB — зарплата, відпустки та гарантія виплат
Як поводяться з працівниками, неоплаченою заробітною платою, компенсацією відпустки та гарантією заробітної плати, коли акціонерне товариство стає ...
 Посібники для бізнесу – договори, HR, ШІ та комплаєнс
Rådrum 2026 у Швеції — два місяці захисту щодо особистої податкової відповідальності
Шведські правила Rådrum з 30 червня 2026 року: особистий двомісячний захист у певних випадках податкової відповідальності, умови звернення до Skatt...
 Посібники для бізнесу – договори, HR, ШІ та комплаєнс
Банкрутство шведської компанії AB — від фінансової кризи до передавання документів
Коли акціонерне товариство може оголосити себе банкрутом? Покроково про неплатоспроможність, контрольний баланс, безкоштовну заяву про банкрутство,...


