Svenska Dokumentmallar
Подвійний рахунок і подвійна оплата B2B – оскарження, вимоги про повернення коштів і реєстр доказів | Word/PDF/Excel
Подвійний рахунок і подвійна оплата B2B – оскарження, вимоги про повернення коштів і реєстр доказів | Word/PDF/Excel
- Формат файлу
- DOCX, PDF, XLSX
- Мова документа
- П'ять робочих документів шведською мовою посібник шведською мовою англійський посібник користувача; Excel шведською мовою
- Кількість файлів
- 7
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
Чи отримала компанія однакову рахунок-фактуру двічі або випадково двічі оплатила рахунок одного й того ж постачальника? Цей шведський пакет для B2B допомагає фінансовим менеджерам, малим підприємствам і бухгалтерії дослідити, чи справді існує дублікат, заперечити неоплачений дубльований рахунок, вимагати повернення коштів, якщо правильний рахунок було оплачено двічі, і задокументувати результат. Важливо: підозрілий дублікат не є автоматично неправомірною вимогою, а помилкова оплата не завжди дає безумовне право на повернення коштів.
Коротко про головне: 15 клієнтських файлів · 7 самостійних документів у форматах DOCX, що підлягає редагуванню, та відповідних PDF, які можна шукати, а також робоча книга XLSX з дев'ятьма вкладками. П'ять шведських робочих шаблонів, один шведський посібник, один англійський посібник користувача. PDF-файли не містять інтерактивних полів для заповнення. Потрібна сумісна програма для DOCX, PDF та XLSX. Цифрова доставка у форматі ZIP.
01 · Зміст пакету
П'ять самостійних шведських робочих документів (оцінка, заперечення, запит на повернення коштів, коригування рахунку та остаточне звірку), шведський посібник користувача та англійський посібник з інструкціями. Усі сім є як у Word, так і в PDF, тобто 14 файлів. Крім того, робоча книга Excel (1 файл).
02 · Що містять файли
Окремі треки для неоплаченого дубльованого рахунку, фактично здійсненої подвійної оплати та неправильного підкладу до рахунку. Звіти про справи показують посилання на рахунки, ідентифікатор транзакції, підставу договору, банківські докази, коригування рахунку, бухгалтерський супровід та затвердження фактичної звірки. Excel надає контрольні сигнали, а не юридичні рішення.
Для кого підходить пакет — а кому варто обрати щось інше?
Ситуація А: Компанія отримує два рахунки за одне замовлення, один з яких ще не оплачено. Використовуйте протокол перевірки підкладів та лист із запереченням. Ситуація Б: Постачальник отримав два банківські платежі за один правильний рахунок. Використовуйте розслідування, банківські докази та окремий запит на повернення коштів — не автоматичний запит на кредитну ноту.
Не підходить як загальний пакет для суду, офіційних відповідей Управління виконання рішень (Kronofogden), споживчих спорів, бухгалтерських систем, податкового консультування або процедури відкликання платежу банком. Для звичайного спору щодо ціни, доставки або рекламації без дублювання більш доречним буде загальний B2B-шаблон заперечення рахунку.
Точний опис кожного файлу
| Документ | Функція | Мова | Формат |
|---|---|---|---|
| 01 Протокол оцінки | Дублювання рахунків, платежів, посилань на замовлення та фактична подія | Шведська | DOCX/PDF |
| 02 Лист із запереченням | Заперечення щодо неоплаченого дубльованого рахунку | Шведська | DOCX/PDF |
| 03 Запит на повернення коштів | Два фактичні платежі із запитом на зарахування отримувачем | Шведська | DOCX/PDF |
| 04 Коригування рахунку | Вимагайте скоригований рахунок лише тоді, коли підклад до рахунку неправильний | Шведська | DOCX/PDF |
| 05 Остаточна звірка | Перевірка отриманого повернення коштів, можливих коригувань та архівування | Шведська | DOCX/PDF |
| 06 Шведський посібник | Завершення, події, що дають право на виконання, межі ризику | Шведська | DOCX/PDF |
| 07 English User Guide | Інструкції для шведськомовних форм, без англійських юридичних форм | Англійська | DOCX/PDF |
| 08 Реєстр Excel | Дев'ять вкладок для контрольних сигналів, супроводу та доказів | Шведська | XLSX |
Файли DOCX підлягають редагуванню. Файли PDF можна шукати та друкувати, але вони не містять інтерактивних полів. Основні документи та Excel — шведською мовою; англійський посібник не є юридичним перекладом документів.
Реєстр Excel та практична функціональність
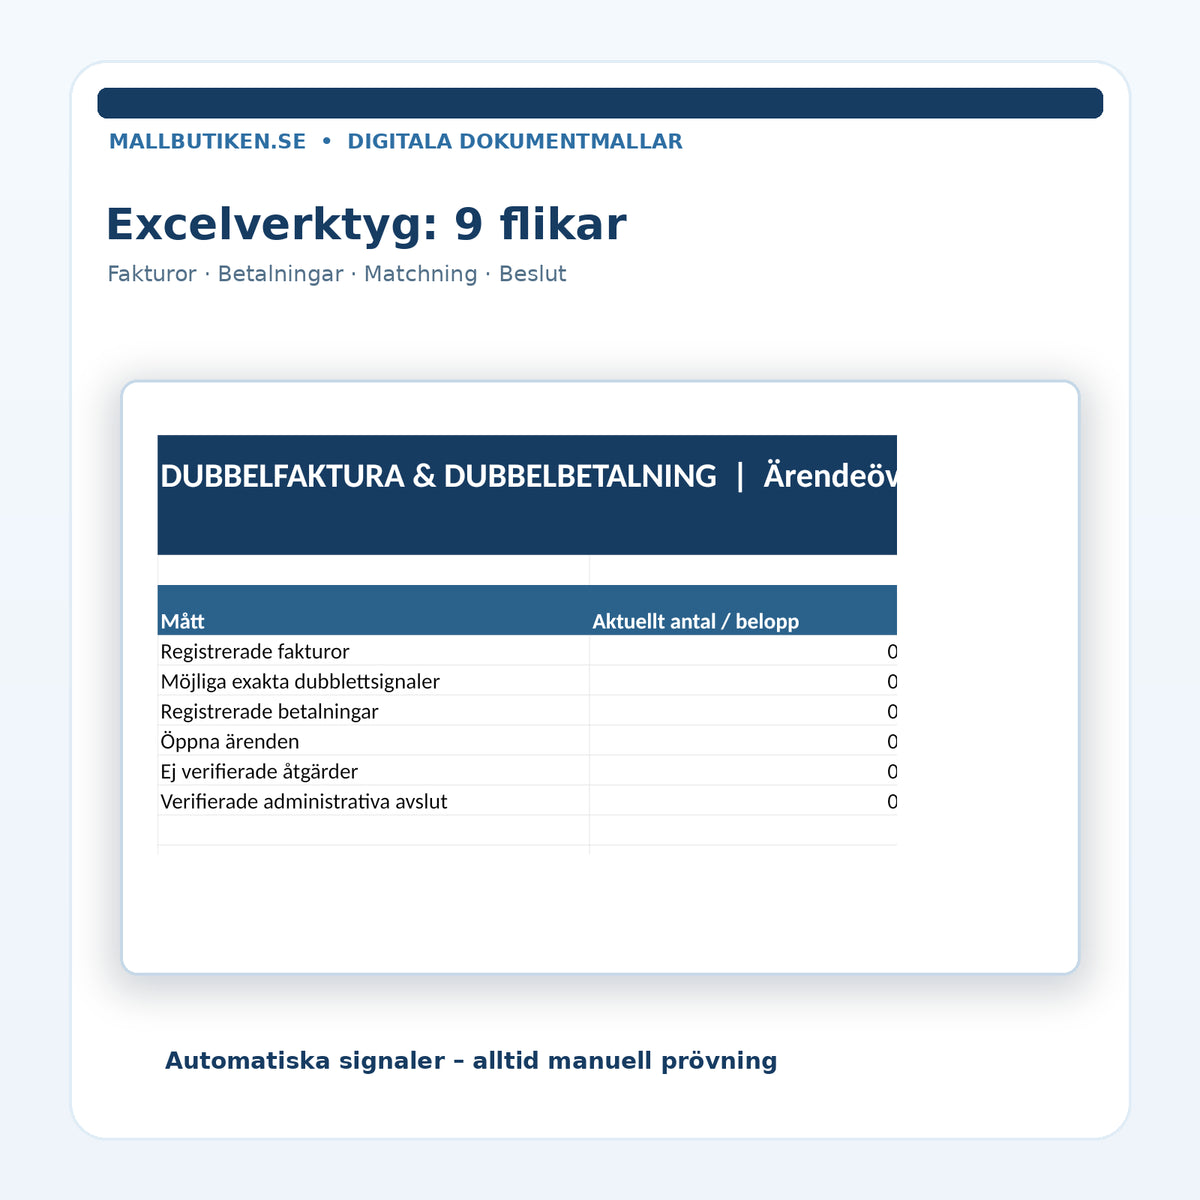
Робоча книга має вкладки Огляд, Рахунки, Платежі, Зіставлення, Справи, Заходи, Докази, Рішення та Прочитайте мене. Формула позначає можливий точний дублікат рахунку, коли постачальник, номер рахунку та валовий сума збігаються для більше ніж одного рядка. Інша підсумовує фактично введені платежі за ідентифікатором рахунку та позначає можливу переплату. Тестові записи були перевірені та видалені. Приклад: рахунок на 12 500 крон з двома зареєстрованими платежами по 12 500 крон показує можливу переплату в розмірі 12 500 крон — не встановлене право на повернення коштів.
Excel не оцінює, чи мають два рахунки різні правові підстави, чи має протилежна сторона повертати кошти, податковий кредит, термін давності, юридичні строки або фактичне коригування бухгалтерського обліку. Від’ємні суми рахунків позначаються як необхідність перевірки.
Крок за кроком
- Зберіть обидва рахунки, договори, замовлення, підтвердження доставки та банківські транзакції.
- Перевірте, чи йдеться про дублювання рахунків, подвійні банківські платежі або про те й інше.
- Використовуйте відповідний лист: заперечення, запит на повернення коштів або коригування рахунку.
- Запитуйте відповідь, документуйте зарахування та зберігайте копії оригінальних доказів.
- Перевірте фактичне повернення коштів та можливий коригувальний рахунок у відповідних фактичних системах.
- Виконайте ручну звірку та підпишіть внутрішню остаточну перевірку.
Юридичні умови
Закон про бухгалтерський облік (1999:1078) вимагає простежуваних бухгалтерських записів і верифікацій, зокрема при коригуванні. Настанови Податкової служби щодо виставлення рахунків пояснюють, коли застосовуються коригувальний рахунок та коригування ПДВ. Рішення Верховного суду T 409-22 показує, що платеж, здійснений помилково, може мати правову підставу, і право на повернення коштів має бути перевірено з урахуванням обставин. Настанови Управління виконання рішень для підприємців окремо описують порядок поводження з неправомірними вимогами та платіжними розпорядженнями.
Особливо важливо: подвійна оплата правильного рахунку не створює автоматичного права на кредитну ноту. Заперечення щодо рахунку не припиняє автоматично можливий процес стягнення або судовий процес. У разі незгоди щодо правової підстави або складного питання ПДВ слід залучати окремого фахівця з бухгалтерського обліку або юриста.
Часті запитання
Що робити, якщо рахунок неоплачений, але я отримав його двічі?
Дослідіть, чи стосуються обидва рахунки одного й того самого надання послуг, чітко вкажіть, який саме рахунок заперечується, і чому, а також додайте підтверджувальні документи. Лист сам по собі не встановлює наявність заборгованості.
Чи є подвійна оплата автоматичним правом на повернення коштів?
Ні. Вимагайте письмової звірки та повернення коштів, якщо немає ідентифікованої правової підстави, але правова підстава отримувача та інші обставини мають бути перевірені.
Чи повинен постачальник видати кредитну ноту, якщо я заплатив двічі?
Не лише через подвійний банківський платіж. Однак коригувальний рахунок може бути доречним, якщо сам рахунок є неправильним.
Чи може Excel визначити, чи постачальник зобов'язаний повернути кошти?
Ні. Робоча книга показує відхилення у введених даних та адміністративні статуси. Вона не проводить юридичної оцінки або бухгалтерського обліку.
Чи можна заповнювати PDF-файли цифровим способом?
Ні. Їх можна шукати та друкувати. Використовуйте редаговані файли Word.
Чи шаблони робочих документів англійською мовою?
Ні. Лише English User Guide англійською мовою пояснює, як використовуються шведськомовні документи.
Споріднені ресурси
Дивіться також загальне заперечення рахунків для підприємств та вимоги Закону про бухгалтерський облік щодо верифікацій.
Версія джерела та статус перевірки
Версія 1.0 · Юридична перевірка джерел за допомогою ШІ та перевірка файлів проведено 20 листопада 2026 року. Не проводилося зовнішнього юридичного аудиту або сертифікації державними органами.