Svenska Dokumentmallar
Споживче кредитування 2026 – труднощі з платежами, відстрочки та заходи для клієнтів | Word/PDF/Excel
Споживче кредитування 2026 – труднощі з платежами, відстрочки та заходи для клієнтів | Word/PDF/Excel
- Формат файлу
- DOCX, PDF, XLSX
- Мова документа
- П’ять шведських шаблонів робочих документів і шведський посібник для користувачів; англомовний посібник зі шведських шаблонів; реєстри Excel шведською мовою
- Кількість файлів
- 7
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
Чи має споживач труднощі зі сплатою за кредитом? Задокументуйте, що має зробити кредитор, коли виявлено фінансові труднощі, які контакти та підтримку було надано, чи є доречним індивідуально адаптована пропозиція щодо платежу та як перевіряти особливі вимоги до кредитної лінії. Спеціалізований пакет надає кредитору дієвий робочий процес перед вжиттям заходів щодо стягнення заборгованості.
Актуально: Новий закон про споживчі кредити (2026:1011) набуде чинності 20 листопада 2026 року. Пакет є шаблоном для підготовки та фактичного індивідуального розгляду; не існує загального правила, що всі кредити мають бути переглянуті.
Зміст пакету
П’ять шведських робочих шаблонів і два посібники — усі в редагуваному форматі Word (DOCX), а також у форматі PDF, що піддається пошуку та друку: 01 раннє виявлення труднощів із платежами, 02 лист клієнту та бюджетне/боргове консультування, 03 індивідуальна оцінка доречності, 04 пропозиція щодо полегшення платежу/зміни договору, 05 кредитна лінія та особлива дванадцятимісячна пропозиція, 06 шведський посібник користувача та 07 English User Guide. До цього додається 08 Excel — реєстр справ і заходів. Усього 7 Word + 7 PDF + 1 Excel = 15 клієнтських файлів.
Що міститься у файлах
Поля для типу кредиту та дати договору, перевірки переходного періоду, ранніх сигналів, посилання на консультування, підтвердженого прострочення, індивідуалізованої оцінки доречності, комунікації з клієнтом, можливих варіантів платежу, належної підтверджуючої підписи, ланцюжка доказів і моніторингу. В Excel зберігаються лише деідентифіковані ID справ і статус — не імена, особисті номери, номери рахунків, залишки за кредитами або конфіденційна інформація про клієнтів.
Які саме файли ви отримаєте?
| Робочий файл | Практична функція | Мова та формат |
|---|---|---|
| 01 Процедура раннього виявлення | Визначте індикатори ризику, відповідальну функцію, моніторинг і шлях до бюджетного/боргового консультування. | Шведська · редагувальний DOCX + PDF, що піддається пошуку |
| 02 Лист клієнту про консультування | Об’єктивно повідомте про виявлені труднощі та зверніться до клієнта з інформацією про те, куди він може звернутися по допомозі. | Шведська · DOCX + PDF |
| 03 Індивідуальна оцінка доречності | Оцініть особисті обставини, платоспроможність, можливі варіанти та задокументуйте рішення у разі прострочення. | Шведська · DOCX + PDF |
| 04 Пропозиція щодо зміни договору | Основа для пропозиції щодо скоригований графік платежів або інший доречний варіант; потребує фактичної перевірки договору та прийняття. | Шведська · DOCX + PDF |
| 05 Кредитна лінія — 12 місяців | Окреме вивчення інформації перед розірванням або зменшенням, а також можливість здійснення дванадцяти рівних щомісячних платежів разом із відсотками за кредитом відповідно до застосовних умов. | Шведська · DOCX + PDF |
| 06 Шведський посібник користувача | Робочий порядок, винятки, правила перехідного періоду, приклади та посилання на джерела. | Шведська · DOCX + PDF |
| 07 English User Guide | Пояснює, як використовувати шведські шаблони. Робочі шаблони не перекладені англійською мовою. | Англійська · DOCX + PDF |
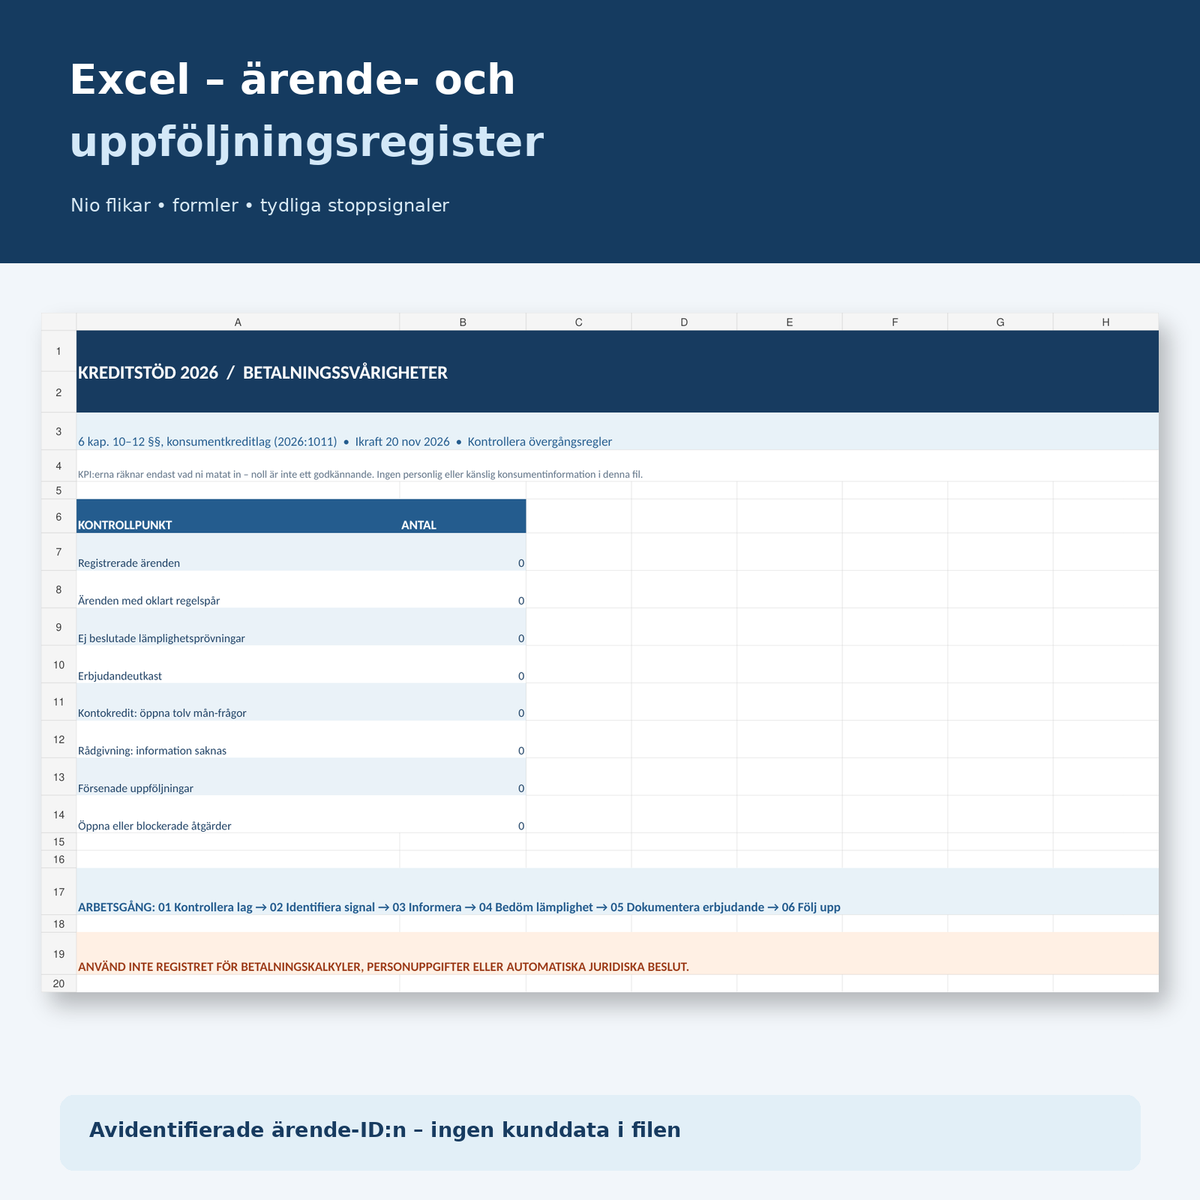
| 08 Реєстр Excel | Дев’ять аркушів із ручним статусом справ, основами, контрольними точками та зведеними даними на основі формул. | Шведська · редагувальний XLSX |
Дев’ять аркушів Excel із контрольними точками
Огляд, Справи, Доречність, Пропозиції, Кредитна лінія, Консультування, Моніторинг, Заходи та Читайте мене. Є вибір статусів і формули, які підраховують зареєстровані справи, нез’ясовані перехідні питання, відкриті оцінки доречності, проєкти пропозицій, особливі питання кредитної лінії, відсутність інформації про консультування, запізнені моніторинги та відкриті або заблоковані заходи.
Excel підраховує лише те, що користувач фактично зареєстрував. Нуль справ або попереджень не означає автоматично, що вимоги закону виконано. Реєстрований файл не містить персональних даних, жодного калькулятора відсотків і жодного автоматизованого механізму прийняття юридичних рішень.
Правова основа — важливі відмінності
Розділ 6, § 11 — раннє виявлення: кредитор повинен мати процедури та вказівки для раннього виявлення фінансових труднощів із виконанням кредитної угоди. Коли такі труднощі виявлено, клієнт повинен отримати інформацію про те, куди він може звернутися за допомогою з бюджетними та борговими питаннями.
Розділ 6, § 12 — варіанти у разі прострочення: якщо споживач прострочив платеж, кредитор за умови доречності повинен запропонувати варіанти замість заходів щодо примусового виконання, що передбачають зміну кредитної угоди. Індивідуальна оцінка має враховувати особисті обставини та платоспроможність споживача. Це не є безумовним правом на відстрочку або автоматичною забороною стягнення.
Розділ 6, §§ 9–10 — деякі кредитні лінії: розірвання або зменшення кредитного ліміту за деякими договірними кредитними лініями потребує особливої інформації, у відповідних випадках — щонайменше за 30 днів до набрання змін чинності. За умови, зазначених у § 10, кредитор повинен запропонувати можливість сплатити прострочену суму дванадцяти рівними щомісячними платежами разом із відсотками за кредитом до вжиття заходів щодо примусового виконання. Це особливе правило, а не загальна дванадцятимісячна гарантія для всіх кредитів.
Розділ 6, § 13 — винятки: деякі особливі фактурні кредити виключаються з дії § 8 розділу 6, тоді як кредитні зобов’язання за цінні папери, зокрема, виключаються з дії §§ 11–12 розділу 6. Точний обсяг винятків слід перевірити перед використанням шаблону.
Перехідні положення: кредитні угоди, укладені до 20 листопада 2026 року, як правило, продовжують регулюватися старим законом про споживчі кредити з окремо зазначеними винятками. Тому кредитор не повинен механічно застосовувати всі нові процесуальні правила до старих договорів.
Для контексту: інформація Управління захисту прав споживачів від листопада 2026 року та загальні вказівки Фінансової інспекції FFFS 2026:32. Загальні вказівки FI мають інший правовий статус, ніж обов’язкові законодавчі норми.
Як використовувати пакет
- Визначте кредитора, тип кредиту, умови ліцензування/нагляду та дату договору.
- Перевірте, яке законодавство та які винятки застосовуються до конкретної справи.
- Задокументуйте ранні сигнали та інформацію про комунальне бюджетне та боргове консультування.
- У разі підтвердженого прострочення: індивідуально оцініть, чи доречна зміна договору або полегшення платежу.
- Окремо оцініть, чи підпадає кредитна лінія під 30-денне повідомлення та дванадцятимісячну пропозицію.
- Прийміть рішення з належною функцією, перевірте фактичні суми та умови в кредитної/фінансової системі підприємства та надайте клієнту правильну інформацію.
- Збережіть підставні документи у захищеному клієнтському архіві та використовуйте в Excel лише деідентифіковані посилання на справи.
Відмінність від інших шаблонів Mallbutiken
BNPL — оформлення замовлення та перевірка кредиту зосереджується на споживчих кредитах до надання кредиту. Автоматизована перевірка кредитоспроможності стосується людського перегляду та відмов. Заперечення вимог про стягнення призначене для тих, хто заперечує вимогу. Цей продукт призначений для заходів кредитора, коли споживач уже має або ризикує мати труднощі зі сплатою.
Часті запитання
Чи повинен кредитор завжди надавати відстрочку платежу?
Ні. § 12 розділу 6 передбачає індивідуальну оцінку того, чи доречна альтернатива зі зміною договору у разі прострочення платежу.
Чи повинен клієнт отримувати інформацію про боргове консультування?
Для кредиторів, на яких поширюється § 11 розділу 6, існує обов’язок інформування, коли виявлено фінансові труднощі. Потрібно перевірити кредитоспроможність, винятки та правила перехідного періоду.
Чи всі клієнти мають право на дванадцятимісячну розстрочку?
Ні. Особливе дванадцятимісячне правило § 10 розділу 6 стосується певних ситуацій, коли кредитор розриває або зменшує кредитний ліміт кредитної лінії.
Чи можна вважати Excel повною клієнтською досьёвкою?
Ні. Файли призначені для процесуального журналу та надійних посилань на докази. Персональні дані клієнта та підставні документи для кредитування мають зберігатися в системі з обмеженим доступом.
Чи можу я використовувати пакет для старих кредитних договорів?
Тільки після перевірки правил перехідного періоду. Старі договори переважно регулюються попереднім законом із деякими прямо зазначеними винятками.
Чи можна заповнювати PDF-файли в цифровому форматі?
Ні. PDF-файли піддаються пошуку та підходять для друку; DOCX та XLSX є редагувальними файлами.
Чи входять до складу англійські листи клієнтам або кредитні договори?
Ні. Робочі шаблони є шведською мовою. English User Guide допомагає англомовним користувачам їх зрозуміти.
Версія та юридична прозорість
Версія 1.0 · 12 листопада 2026 року. Джерела переглянуто за допомогою ШІ на основі публічного шведського права та інформації державних органів. Жодного зовнішнього юридичного перегляду, фактичної оцінки кредитоспроможності, юридичного підтвердження, розрахунку платежів або сертифікації державними органами не проводилося. Перед використанням перевірте правову ситуацію, застосовний нагляд та свої клієнтські договори з компетентною функцією. ZIP-файл клієнтських документів не підключається до Digital Products доки проєкт продукту не буде схвалено для публікації.