Svenska Dokumentmallar
Споживче кредитування 2026 – попередня інформація SECCI, підтвердження доставки та 14-денне право на повернення | Word/PDF/Excel
Споживче кредитування 2026 – попередня інформація SECCI, підтвердження доставки та 14-денне право на повернення | Word/PDF/Excel
- Формат файлу
- DOCX, PDF, XLSX
- Мова документа
- 5 шведських робочих шаблонів + шведський посібник користувача; окремий англійський посібник користувача; шведська робоча книга Excel.
- Кількість файлів
- 7
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
Перевірте, чи була надана правильна попередня інформація до укладання кредитної угоди та чи її можна підтвердити. Для шведських кредиторів та відповідних кредитного посередників, які працюють із новим законом про споживницькі кредити (2026:1011). Спеціалізована перевірка 27 пунктів інформації SECCI, своєчасне надсилання, читабельний постійний носій та оновлена інформація про право на відмову, коли застосовується особливе правило про 7 днів.
Коротко: Шведський закон, що набуває чинності 20 листопада 2026 року · 5 шведських робочих документів, 1 шведський посібник та 1 окремий англійський посібник користувача · 7 редагованих файлів Word (DOCX), 7 відповідних пошукових і придатних для друку PDF, а також 1 робоча книга Excel (XLSX) з 9 вкладками. Усього 15 клієнтських файлів у ZIP-архіві після окремого активатора цифрової доставки. PDF-файли не містять інтерактивних полів форми.
01 · Зміст пакета
П’ять шведських шаблонів перевірки, один шведський посібник користувача та одна окрема англійська інструкція користувача. Усі сім документів доступні як у форматі DOCX, так і у відповідному форматі PDF. До того ж додається шведська таблиця з 9 вкладками та протестованими формулами перевірки. 7 DOCX + 7 PDF + 1 XLSX = 15 фактичних файлів — не 15 різних юридичних документів.
02 · Що міститься у файлах
Перевірка ролі та відповідних винятків; пунктне порівняння з усіма 27 пунктами інформації згідно з ч. 1 ст. 3; протокол фактично обраного постійного носія та часу доставки; оновлена інформація про право на відмову згідно з ч. 2 ст. 3 лише за умови виконання вимог; підтвердження версії та доставки від постачальника; а також журнал відхилень і рішень. Excel розділяє виконане, задокументоване та окремо перевірене.
Кому буде корисний пакет SECCI?
Приклад 1 — кредитор: Фінансова компанія змінює свої індивідуальні умови ціноутворення перед 20 листопада і має перевірити, чи справжня стандартизована попередня інформація містить правильну відсоткову ставку, комісії, графік платежів і повідомлення про право на відмову для конкретної пропозиції.
Приклад 2 — посередники та постачальники: Кредитному посереднику та його постачальнику систем потрібно показати, яка форма була згенерована, яка сторона її надіслала, коли споживач фактично зміг її прочитати та які перевірки були проведені після виявлення неправильної версії.
Не той пакет: Звичайний магазин на Shopify із зовнішніми варіантами оплати рахунком/BNPL, якому в основному потрібно протестувати свою касу та кредитного партнера, замість цього має скористатися BNPL та оплатою рахунком в електронній комерції. Для реклами кредитів використовуйте Рекламу кредитів 2026. Цей пакет не є самим кредитною угодою, моделлю кредитної оцінки, стандартизованою європеїською інформаційною карткою для житлових кредитів або офіційною формою SECCI.
Точний вміст файлів
| Файл | Функція | Формат |
|---|---|---|
| 01 — Перевірка ролі та застосовності | Кредитор/посередник, тип кредиту, винятки, старіші угоди та відповідальність | DOCX + PDF |
| 02 — SECCI: перевірка за 27 пунктами | Перевірка всіх 27 пронумерованих пунктів згідно з ч. 1 ст. 3 із фактичним оригіналом SECCI | DOCX + PDF |
| 03 — Час, доставка та 7 днів | Розумне правочасно, читабельний постійний носій, фактичний журнал надсилання та умовна інформація про право на відмову | DOCX + PDF |
| 04 — Питання постачальника та ланцюжок доказів | Питання відповідальності, сертифікат постачальника, версії форми та підтвердження отримання | DOCX + PDF |
| 05 — Відхилення, виправлення та Go/No-Go | Відхилення, повторна перевірка, ручне рішення та сигнал про зупинення | DOCX + PDF |
| 06 — Шведський посібник користувача | Шведський робочий процес, джерела, межі та чотири тестові сценарії | DOCX + PDF |
| 07 — English User Guide | Англійська інструкція до шведських робочих шаблонів, не переклад основних документів | DOCX + PDF |
| 08 — Робоча книга Excel з дев'ятьма вкладками | Кредитні продукти, пункти SECCI, доставка, право на відмову, постачальники, відхилення та рішення | XLSX |
Усі п'ять основних форм є шведською мовою. Англійський файл — це English User Guide до шведських шаблонів, а не переклади основних документів.
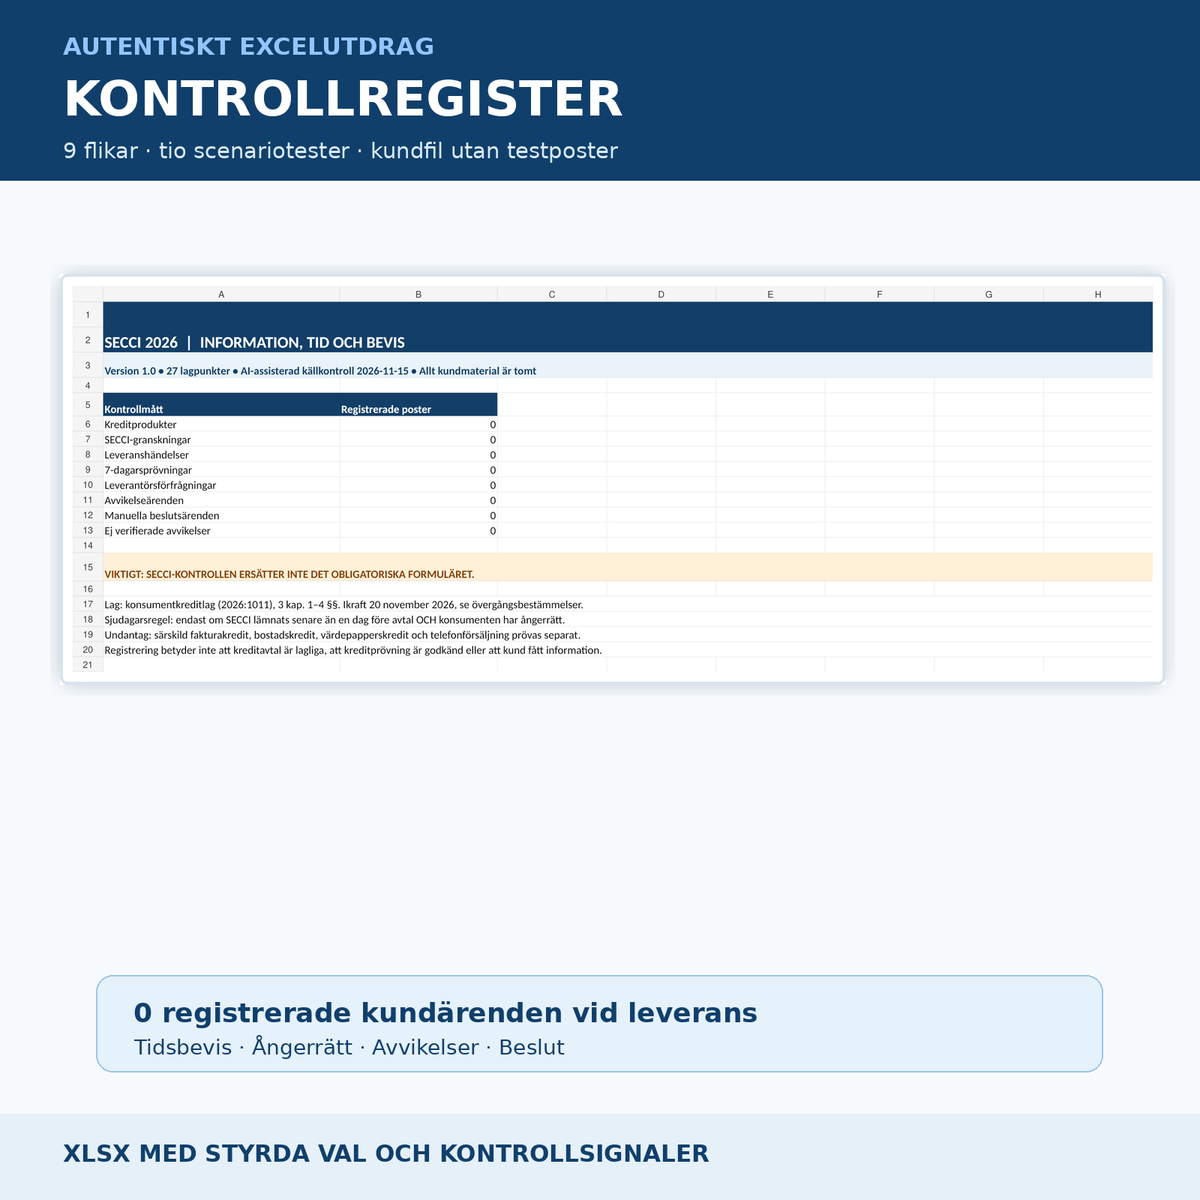
Excel — дев'ять робочих вкладок із сигналами перевірки
Вкладки: Огляд, Кредитні продукти, SECCI-27, Журнал доставки, Право на відмову 7 днів, Постачальники, Відхилення, Рішення та Прочитайте мене. Огляд містить вісім ключових адміністративних показників. Клієнтський реєстр порожній при доставці — усі ключові показники відображають 0. У SECCI-27 для кожного фактичного кредитного продукту та положення закону ведеться окремий рядок; інструмент перевірки не заповнює автоматично жодних обов'язкових даних споживача.
Протестована логіка статусів розрізняє, наприклад: інформацію, надану пізно, без права на відмову, неясне право на відмову, відсутність оновленої інформації, інформацію, надіслану через сім днів, та відхилення, яке позначено як «Виконано», але ще не має окремого підтверджувального доказу. Excel не розраховує ефективну відсоткову ставку, не визначає правозастосовності та ніколи не засвідчує дотримання закону.
Робочий процес
- Визначте, хто є кредитором і відповідним кредитному посередником, а також кредитною базою закону та часом укладання угоди.
- Перевірте межі: спеціальний кредит за рахунком, кредит на цінні папери, житловий кредит, телемаркетинг та правила перехідного періоду.
- Отримайте справжню специфічну для споживача стандартну форму «Стандартизована європеїська інформація про споживчі кредити».
- Перевірте 27 пунктів інформації закону щодо кожної конкретної версії форми.
- Задокументуйте, коли і в якій читабельній, постійній формі споживач фактично отримав інформацію.
- Якщо інформація була надана пізніше, ніж за день до угоди: перевірте, чи має споживач право на відмову; у такому разі необхідно повторно надати інформацію про право на відмову та про те, як ним скористатися, протягом семи днів після укладання угоди.
- Окремо відстежуйте відхилення та проводите відповідну ручну перевірку. У робочій книзі зберігайте лише псевдонімі ID справ.
Юридичні вимоги та важливі обмеження
Новий закон: Закон про споживчі кредити (2026:1011) набуває чинності 20 листопада 2026 року із особливими правилами перехідного періоду для старіших кредитних угод.
Попередня інформація: Ч. 1 ст. 3 містить 27 пронумерованих пунктів інформації. Згідно з ч. 3 ст. 3, інформація має надаватися відповідно до форми Стандартизована європеїська інформація про споживчі кредити. Вона має бути чіткою, зрозумілою, а всі дані — однаково виразними. Згідно з ч. 4 ст. 3, споживач має змогу вибрати доступну читабельну постійну форму.
Пізня інформація: Згідно з ч. 2 ст. 3, інформація має бути надана за розумний час до укладання угоди. Якщо вона надається пізніше, ніж за день до угоди, споживач, який має право на відмову, протягом семи днів після укладання угоди має знову отримати інформацію про право на відмову згідно з ч. 10 ч. 1 ст. 3, а також про те, як ним скористатися. Це не є загальним правилом про 7 днів для всіх кредитів.
Особливі правила: Для житлових кредитів можуть застосовуватися правила розділу 8 та інша стандартизована європеїська інформаційна картка. Для певного телемаркетінгу існують особливі правила у ч. 5 ст. 3. Спеціальний кредит за рахунком потребує перевірки відповідно до особливого визначення та винятків закону. Заява постачальника або внутрішня перевірка не замінює юридичної відповідальності за справжній кредитний продукт.
Питання та відповіді
Чи входить сама форма SECCI, яку потрібно надати споживачеві?
Ні. Продукт містить внутрішні шаблони перевірки та доказів для справжньої обов'язкової стандартної форми. Отримайте та заповніть правильний офіційний формат для кредитної угоди.
Чи потрібно мені завжди надсилати нову інформацію про право на відмову протягом семи днів?
Ні. Особливе правило ч. 2 ст. 3 передбачає як надання інформації пізніше, ніж за день до угоди, так і наявність у споживача права на відмову. Фактичне право на відмову має оцінюватися окремо.
Чи застосовуються документи також до житлових кредитів?
Не як готовий основний процес. Житлові кредити потребують окремої перевірки згідно з розділом 8 та зазвичай іншої стандартизованої європеїської інформаційної картки.
Чи може Excel підтвердити, що споживач отримав SECCI?
Ні. Робоча книга реєструє посилання на фактичні журнали доставки та архівні докази, які необхідно перевірити у відповідальній системі.
Чи можу я вводити персональні номери та кредитну інформацію?
Це не рекомендується. Використовуйте псевдонімі внутрішні ідентифікатори та обробляйте персональні дані в безпечних системах із контролем доступу.
Чи всі документи є шведською та англійською мовами?
П'ять шаблонів перевірки та Excel є шведською мовою. Додається шведський посібник та окремий English User Guide. Основні документи не перекладені англійською мовою.
Чи можу я редагувати PDF-файли?
PDF-файли є текстовими та придатними для друку без інтерактивних полів. Використовуйте файли Word для редагування.
Правові джерела, дати та якість
Первинне правове джерело: SFS 2026:1011, зокрема розділ 1, ч. 1–5 ст. 3, розділ 8 та положення про перехідний період. Доповнення: Настанови Служби захисту прав споживачів для відповідних підприємств; Директива (ЄС) 2023/2225. Версія продукту 1.0 · Перевірка джерел за допомогою ШІ від 15 листопада 2026 року. Незалежна зовнішня юридична перевірка, сертифікація органом влади або гарантія дотримання закону не проводилися.