

Svenska Dokumentmallar
Різниця в залишках та коригування залишків 2026/2027 – Інвентаризаційна розбіжність, акт та Excel | Word/PDF
Різниця в залишках та коригування залишків 2026/2027 – Інвентаризаційна розбіжність, акт та Excel | Word/PDF
- Формат файлу
- DOCX, PDF, XLSX
- Мова документа
- П’ять робочих документів шведською мовою посібник для користувачів шведською мовою та посібник для користувачів англійською мовою
- Кількість файлів
- 7
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
Відмінність залишків та коригування залишків 2026/2027 — це пакет шаблонів для шведських компаній, які хочуть документувати та відстежувати відхилення при інвентаризації: чому зареєстрований залишок відрізняється від фактично переліченої кількості, як проводилася повторна інвентаризація та яке окреме коригування залишків було запропоновано або затверджено. У професійній структурі Word, PDF та Excel.
Ціна 79 крон · одноразовий придбання · цифровий ZIP-архів. Ви отримаєте 7 редагованих файлів Word (DOCX), 7 пошукових PDF-копій для друку та 1 книгу Excel (XLSX), загалом 15 клієнтських файлів. Фізичний продукт, підписка, інтеграція з ERP або автоматизований бухгалтерський облік не входять.
Обмеження перед покупкою: Шаблони призначені для внутрішнього контролю та документування. Вони не замінюють встановлену законом інвентаризацію товарних запасів, інвентаризаційні відомості, оцінку запасів відповідно до застосовних правил бухгалтерського обліку або повні бухгалтерські підтвердження. Сума в Excel є орієнтовною та не встановлює крадіжку, відповідальність або податкову базу.
Коли використовується звіт про відмінність залишків?
Наприклад, коли персонал зі складу або відповідальний за інвентаризацію перераховує 21 одиницю, хоча система обліку показує 25. Тоді різниця становить −4 одиниці (перераховано мінус зареєстровано). Перед коригуванням залишків підприємству необхідно перевірити, чи порівнюються той самий товар і одиниця виміру, чи впливають повернення або поточні поставки на залишок і чи потрібен новий незалежний перерахунок. Пакет шаблонів документує весь цей процес.
01. Зміст пакета
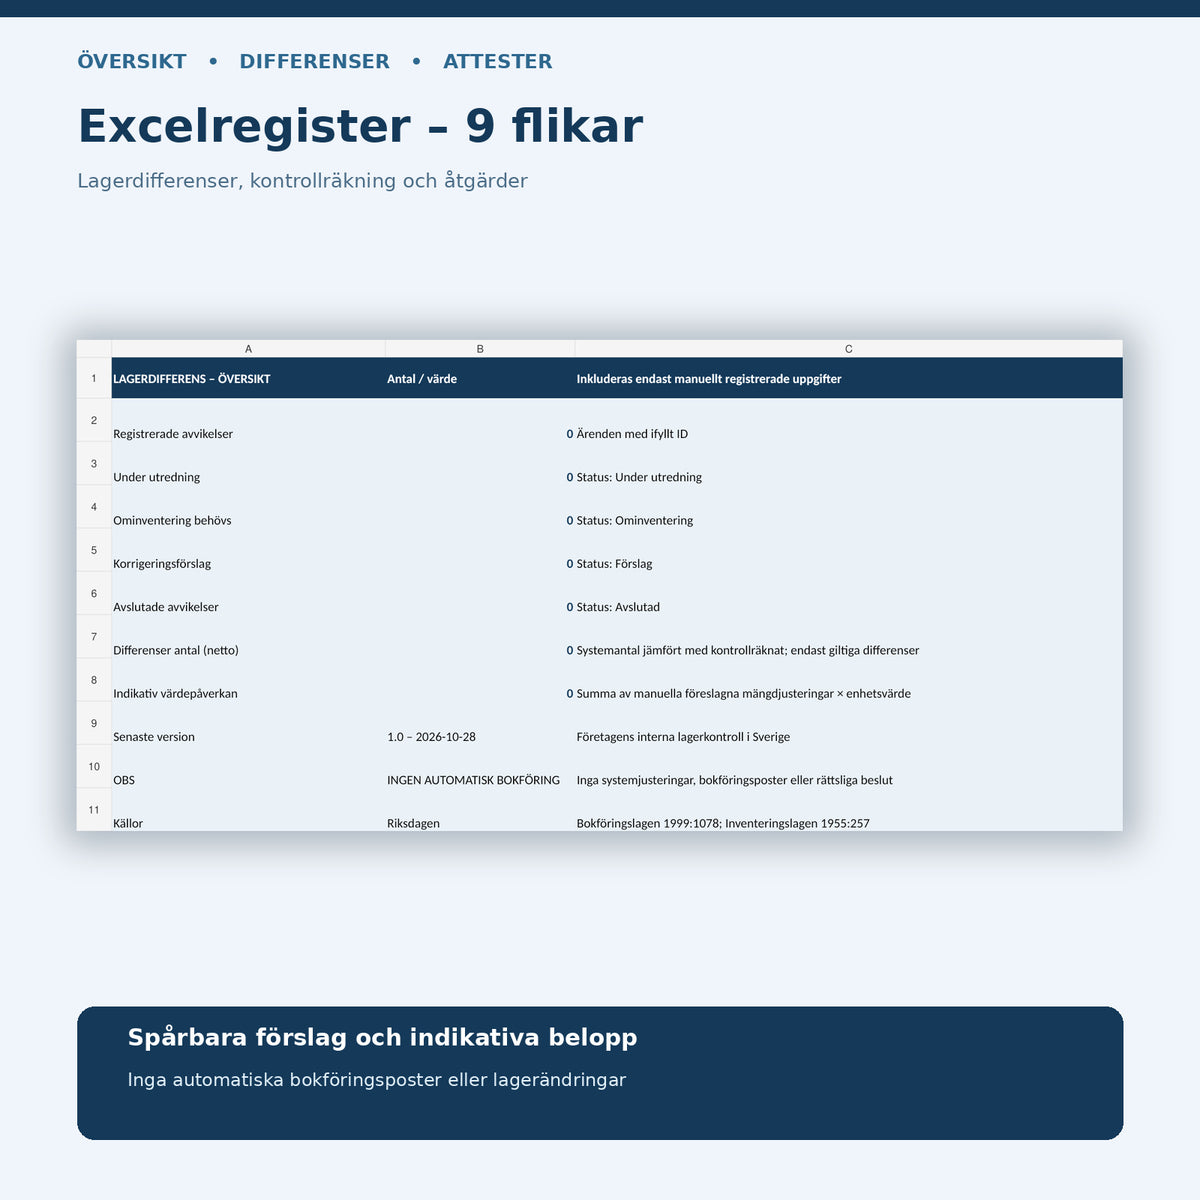
П’ять шведських робочих шаблонів, шведський посібник користувача та окремий English User Guide — усі сім у Word і PDF — а також реєстр Excel із дев’ятьма вкладками. Усього 15 файлів. Версія продукту 1.0, дата 28 жовтня 2026 року.
02. Що містять файли
Звіт про відхилення, протокол контрольного перерахунку, розслідування причин, процедура коригування та затвердження, план запобіжних заходів, а також реєстр справ, сум та посилань на рішення. Усі рішення щодо контролю та відповідальності має приймати уповноважена особа.
Повний перелік файлів
| Документ | Функція | Формат |
|---|---|---|
| Відмінність залишків — звіт про відхилення | Різниця між зареєстрованою та фактично переліченою кількістю | Word (DOCX), PDF |
| Повторна інвентаризація — протокол контрольного перерахунку | Незалежний контрольний перерахунок та звірка місць зберігання | Word (DOCX), PDF |
| Розслідування причин — відмінність залишків та недостача | Матеріали, встановлені факти, можливі причини та незрозумілі питання | Word (DOCX), PDF |
| Коригування залишків — пропозиція та затвердження | Ручна пропозиція, внутрішній уповноважений процес прийняття рішень та окреме посилання на систему | Word (DOCX), PDF |
| План заходів та остаточна звірка | Запобіжні перевірки залишків, відповідальність та перевірене відстеження | Word (DOCX), PDF |
| Шведський посібник користувача | Робочий процес, правові обмеження та джерела | Word (DOCX), PDF |
| English User Guide | Інструкція з використання шведських робочих шаблонів англійською мовою | Word (DOCX), PDF |
| Відмінність залишків — реєстр Excel | Дев’ять вкладок для відмінностей, повторної інвентаризації, розслідувань, пропозицій, затверджень, матеріалів та заходів | Excel (XLSX) |
Реєстр Excel: дев’ять вкладок із допоміжними розрахунками
Книга містить вкладки Огляд, Відмінності, Повторна інвентаризація, Розслідування, Коригування, Затвердження, Матеріали, Заходи та Прочитайте мене. Вкладка Огляд показує кількість зареєстрованих справ, ручні статуси та чисті відмінності. На вкладці Відмінності розраховується кількість за контрольним перерахунком мінус кількість за системою, якщо обидва дані є дійсними та невід’ємними. Вкладка Коригування дозволяє розрахувати орієнтовний вплив на вартість, помноживши запропоноване коригування кількості на вручну вказану вартість одиниці. Неправильна кількість або від’ємна вартість одиниці відображаються як попереджувальні повідомлення. Excel використовує стандартні формули без макросів або зовнішніх підключень до даних і не записує інформацію в жодну ділову систему.
Працюйте систематично: від виявлення відмінності до вжиття заходів
- Зареєструйте відхилення. Заповніть ID товару, місце зберігання, одиницю виміру, кількість за системою, фактично перелічену кількість, час та джерело перевірки.
- Проведіть контрольний перерахунок. За потреби проведіть окремий перерахунок і порівняйте ідентифікацію, одиниці виміру, час переривання та поточні рухи залишків.
- Проведіть об’єктивне розслідування. Перегляньте рухи залишків, підтвердження отримання, повернення, списання та документи; відокремте факти від можливих причин.
- Запропонуйте коригування. Задокументуйте напрямок і розмір змін, а також матеріали та можливий орієнтовний вплив.
- Прийміть рішення та затвердьте окремо. Уповноважена особа проводить внутрішню перевірку та посилається на фактичну операцію зі залишками в діловій системі.
- Відстежуйте виконання. Занотуйте запобіжні заходи, перевірте, чи правильно спрацював процес, та заархівуйте відповідні документи.
Законодавчі вимоги та правові обмеження
Закон про бухгалтерський облік (1999:1078), зокрема розділ 4, §§ 1–2 та розділ 5, §§ 6–9, визначає зміст зобов’язання щодо ведення бухгалтерського обліку, належні правила обліку та підтвердження операцій. Закон (1955:257) про інвентаризацію товарних запасів для оподаткування доходу встановлює вимоги до інвентаризації та відомостей про запаси в межах своєї сфери застосування. Питання оцінки необхідно розглядати відповідно до застосовних правил бухгалтерського обліку та оподаткування.
Виявлення недостачі під час контрольного перерахунку саме по собі не є доказом умислу, крадіжки, зобов’язання пошкодити або певної податкової вартості. Внутрішнє затвердження клієнта, ділова система та матеріали бухгалтерського обліку необхідно обробляти окремо. Шаблон не є встановленим законом стандартизованим бланком і не може рекламуватися як сертифікований державною установою інвентарний документ.
Часті запитання (FAQ)
Що таке відмінність залишків?
Це різниця між кількістю, зареєстрованою в системі, та кількістю, фактично переліченою під час перевірки. Відмінність необхідно розслідувати, оскільки вона може бути спричинена, наприклад, неправильним записом, одиницями виміру, розташуванням або рухами залишків.
Як Excel розраховує відмінність залишків?
За формулою: кількість за контрольним перерахунком мінус кількість за системою. Якщо система показує 25, а перевірка — 21, відмінність становитиме −4. Excel позначає текст або від’ємні вхідні дані, щоб такі значення не використовувалися як дійсні результати контрольного перерахунку.
Чи може Excel автоматично коригувати залишок?
Ні. Excel допомагає вам документувати відмінності та запропоновані коригування, але не записує їх у програми обліку залишків, ERP-системи або бухгалтерський облік. Потрібне окреме уповноважене затвердження та операція в системі.
Чи замінює шаблон інвентаризаційний список і бухгалтерське підтвердження?
Ні. Документи доповнюють інвентаризацію та звірку. Законодавна інвентаризація, оцінка залишків та матеріали для бухгалтерського обліку повинні відповідати власним вимогам.
Чи відмінність залишків — це те саме, що й недостача?
Не обов’язково. Відмінність — це спостереження. Лише після перевірки та об’єктивного розслідування підприємство може оцінити фактичну причину. Шаблон не призначений для встановлення особистої або кримінальної відповідальності.
Які файли я можу редагувати?
Ви можете редагувати файли DOCX та книгу Excel XLSX у сумісних програмах. Версії PDF є пошуковими документами для друку, а не інтерактивними формами. Англійський посібник не перекладає шведські робочі шаблони англійською мовою.
Споріднені шаблони для запасів та закупівель
Для повної щорічної інвентаризації залишків доступний Інвентаризація & Оцінка залишків. Для приймання та фізичного контролю надходження є Протокол приймання товарів & Контроль поставок. Для споживання та поповнення запасів запасних частин доступний Реєстр запасних частин & Критичні запасні частини.
Правові джерела та примітка щодо якості
Джерела, переглянуті внутрішньо 28 жовтня 2026 року: Закон про бухгалтерський облік (1999:1078), Риксдаг Швеції та Закон (1955:257) про інвентаризацію товарних запасів для оподаткування доходу. Проведено внутрішню перевірку джерел за допомогою ШІ та технічний контроль якості. Не стверджується наявність зовнішнього юридичного або бухгалтерського аудиту, сертифікації державною установою або індивідуальних консультацій.