Svenska Dokumentmallar
Відмова у відкритті або закриття банківського рахунку – перегляд рішення, KYC та АРН | Word/PDF/Excel
Відмова у відкритті або закриття банківського рахунку – перегляд рішення, KYC та АРН | Word/PDF/Excel
- Формат файлу
- DOCX, PDF, XLSX
- Мова документа
- П’ять шведських шаблонів робочих документів шведський посібник користувача окремий англійський посібник користувача та шведський реєстр Excel
- Кількість файлів
- 7
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
Банк відмовив вам у відкритті банківського рахунку, зажадав розлогого знання клієнта або розірвав ваш діючий платіжний рахунок? Цей спеціалізований пакет документів для шведських споживачів допоможе вам скласти чітку заяву на платіжний рахунок із базовими функціями, впевнено відповідати на запитання банку, просити про перегляд відмови або розірвання договору та скласти обґрунтоване додавання до ARN, якщо спір не буде вирішено.
Важливо перед покупкою: право на базовий платіжний рахунок не означає загального права на BankID, Swish, кредитну картку, іпотеку або корпоративний рахунок. Банк може відмовити у відкритті або розірвати платіжні рахунки, якщо виконуються особливі умови закону, зокрема у випадках певних ризиків відмивання грошей. Пакет не гарантує конкретного результату.
Що містить пакет?
15 файлів: п’ять робочих документів шведською мовою, шведський посібник користувача та окремий англійський посібник користувача, усі в редагуваному форматі Word (DOCX) та відповідному форматах PDF, які можна шукати та друкувати. Також додається шведськомовна робоча книга Excel (XLSX) із дев’ятьма вкладками та 709 адміністративними формульними клітинками. Це сім різних текстових документів у двох форматах файлів, а не чотирнадцять різних юридичних бланків. Файли PDF не містять інтерактивних полів форми; для внесення змін до тексту використовуйте версію Word. Файли працюють у Microsoft Office та сумісному програмному забезпеченні. Цифрове завантаження ZIP-архіву.
01. Зміст пакета
П’ять робочих шаблонів шведською мовою: (1) заява на платіжний рахунок, (2) прохання уточнити вимоги до знання клієнта та надійно доповнити інформацію, (3) скарга після відмови, (4) заперечення проти розірвання договору та (5) обґрунтоване додавання до ARN. Крім того, шведський посібник користувача та English User Guide у форматах Word/PDF, а також реєстр Excel із дев’ятьма вкладками. 7 DOCX + 7 PDF, у яких можна шукати + 1 XLSX = 15 файлів.
02. Що міститься у файлах
Конкретні тексти листів і поля для банку, ідентифікатора заяви на рахунок, дати подання повної заяви, запиту банку про доповнення, надійного каналу надсилання, письмових рішень, посилань на скарги, підстав для розірвання договору згідно з § 9 розділу 4 а Закону про платіжні послуги, вимоги до ARN та ідентифікатора надійних доказів. Excel підсвічує недоліки, такі як ПЕРЕВІРИТИ ПОВНІСТЬ, ВІДСУТНІЙ НАДІЙНИЙ КАНАЛ та ПЕРЕВІРИТИ ТЕРМІН ARN — не юридичну відповідальність банку або право на певний рахунок.
Чи маю я право на банківський рахунок?
Згідно з § 1 розділу 4 а Закону (2010:751) про платіжні послуги, кредитний установлення або філія іноземного кредитного установлення у Швеції як правило повинні пропонувати споживачам, які законно проживають у ЄЕС, платіжний рахунок із такими базовими функціями, які установлення надає іншим споживачам. Виняток застосовується, якщо це суперечить Закону про протидію відмиванню грошей (2017:630) або існують особливі причини.
Базові функції згідно з § 2 розділу 4 а включають, зокрема, відкриття та утримання рахунку, внесення й зняття коштів, а також здійснення певних платежів за допомогою дебетової картки та через переказ. BankID, Swish, кредит та кредитні продукти не входять автоматично до законодавчо закріпленого права. Особа, яка має власну компанію, не може беззаперечно застосувати споживчі положення для вимоги корпоративного рахунку.
Коли банк має відповісти — протягом десяти банківських днів?
Банк повинен оперативно розглянути заяву на платіжний рахунок із базовими функціями та прийняти рішення найпізніше протягом десяти банківських днів після отримання повної заяви, згідно з § 3 розділу 4 а. Термін не завжди може обчислюватися від першого контакту, призначеної зустрічі або заяви, у якій ще бракує необхідної інформації для знання клієнта. Тому існують окремі поля для доповнення, надійного підтвердження отримання та моменту, коли банк вважає заяву повною.
Якщо банк відмовляє у задоволенні заяви, він повинен негайно надати безкоштовне письмове повідомлення з інформацією про скаргу та порядок перегляду. Якщо це можливо, мають бути вказані причини. Це не означає, що банк завжди має або може надати всі внутрішні оцінки ризиків відмивання грошей.
Знання клієнта та відмивання грошей — що ви можете зробити?
Банки повинні розуміти особу клієнта, мету рахунку та операції. Інструкції Фінансової інспекції описують, що управління ризиками має бути індивідуальним і що високий ризик сам по собі не завжди є підставою для відмови у відкритті рахунку. Водночас банку може бути заборонено відкривати або утримувати рахунок, якщо він не може отримати достатньо інформації про клієнта або керувати неприйнятними ризиками.
Документ 02 допомагає вам запросити чіткий перелік відсутніх даних і надійного каналу, який слід використовувати. Це не спосіб обійти законні перевірки банку. Ніколи не надсилайте копії паспортів, повні номери рахунків, персональні номери, паролі, коди або конфіденційні виписки з рахунків безпосередньо у відкритий реєстр Excel.
Розірваний рахунок — чи завжди діє попередження за два місяці?
Ні. § 9 розділу 4 а Закону про платіжні послуги визначає певні підстави для розірвання договору про платіжний рахунок із базовими функціями. Наприклад, за відсутності операцій протягом 24 місяців і за певними особливими причинами потрібне письмове повідомлення щонайменше за два місяці. Деякі інші підстави можуть мати негайний характер, як-от навмисне незаконне використання або надання суттєво неправдивих даних під час відкриття рахунку. Справжню причину рішення банку необхідно перевірити. Блокування платіжного інструмента або окремої послуги BankID не є автоматичним розірванням усього платіжного рахунку.
Усі файли — точний зміст поставки
| № | Документ | Що ви можете зробити | Формат |
|---|---|---|---|
| 01 | Заява на базовий платіжний рахунок | Письмова споживча заява з проханням підтвердити, коли заява буде повною. | DOCX + PDF |
| 02 | Знання клієнта — доповнення через надійний канал | Запросити уточнення запитань банку щодо KYC та надійно задокументувати матеріали для надсилання. | DOCX + PDF |
| 03 | Скарга після відмови | Конкретне прохання про новий індивідуальний перегляд та письмове рішення від відповідального за скарги. | DOCX + PDF |
| 04 | Заперечення проти розірвання платіжного рахунку | Прохання до банку роз’яснити, яка підстава для розірвання та правило повідомлення були застосовані. | DOCX + PDF |
| 05 | Заява до ARN — обґрунтоване додавання | Фактичне додавання до офіційної банківської форми ARN із перетягом скарг та ідентифікатором доказів. | DOCX + PDF |
| 06 | Посібник користувача шведською мовою | Дерево рішень, правова основа, надійні процедури роботи з даними та практичні кроки. | DOCX + PDF |
| 07 | English User Guide | Англійські інструкції до п’яти шведських робочих форм та шведської робочої книги Excel. | DOCX + PDF |
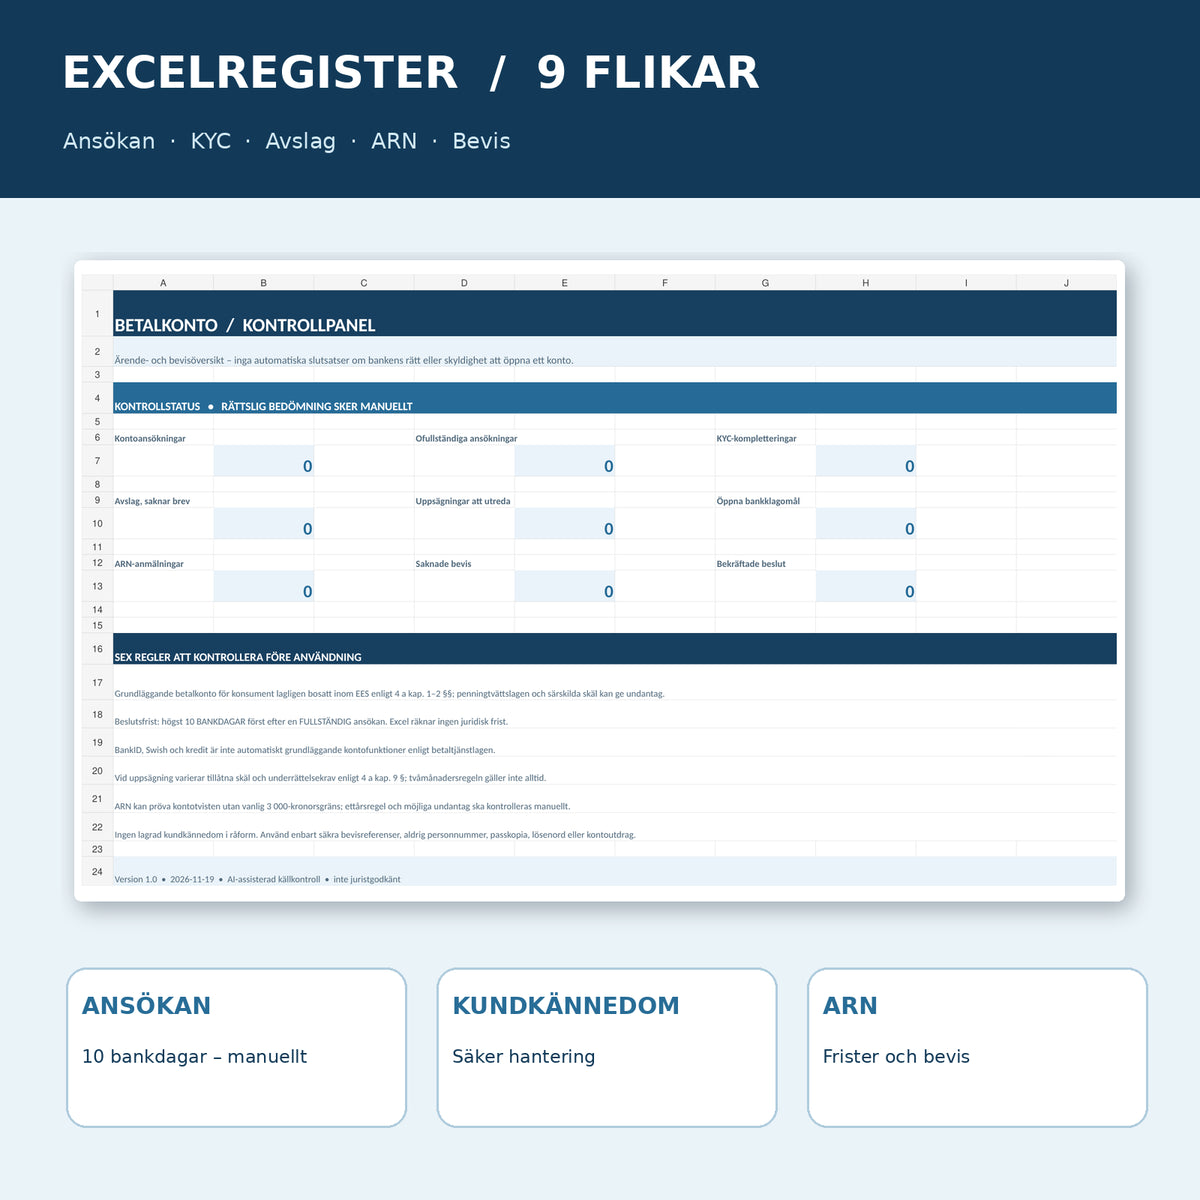
| 08 | Реєстр справ Excel | Дев’ять вкладок для заяв, KYC, відмов, розірвань, банківських скарг, справ ARN та доказів. | XLSX |
Excel — дев’ять вкладок із формулами контролю
Огляд · Заяви · Документи KYC · Відмови · Розірвання · Банківські скарги · Справи ARN · Докази · Про мене. Excel підраховує кількість заяв, адміністративні недоліки документації, доповнення KYC, відсутні листи з рішеннями та відкриті банківські скарги. Він допомагає відстежувати фактичний ланцюжок доказів між документами, скаргами та можливою справою ARN.
Перевірені вигадані випадки: незавершений запит на рахунок видав сигнал ПЕРЕВІРИТИ ПОВНІСТЬ; повна й підтверджена заява видала ПЕРЕВІРИТИ 10 БАНКІВСЬКИХ ДНІВ; запит KYC без підтвердженого надійного каналу видав ВІДСУТНІЙ НАДІЙНИЙ КАНАЛ; розірвання з вказаною підставою видало ПЕРЕВІРИТИ ПОВІДОМЛЕННЯ. Заява до ARN без обраної офіційної форми видала ОФІЦІЙНА ФОРМА. Ці сигнали є адміністративними, а не юридичними висновками. Тестові завдання видалені з версії для клієнтів.
Як використовувати шаблони
- Визначте, у якій ситуації ви перебуваєте: нова заява, відмова у відкритті рахунку, розірвання договору або обмеження додаткової послуги.
- Збережіть фактичне повідомлення банку: збережіть дату, оригінальний лист і надійний ідентифікатор доказів.
- При подачі нової заяви: використовуйте документ 01 і попросіть підтвердити, які документи банку потрібні для повної заяви.
- При доповненні KYC: використовуйте документ 02, надавайте інформацію через надійний канал банку та зберігайте підтвердження отримання.
- При відмові: використовуйте документ 03 і подавайте скаргу відповідальному за скарги в банку з обґрунтованими та перевіреними матеріалами.
- При розірванні договору: використовуйте документ 04, щоб дізнатися застосовану підставу та перевірити, яке повідомлення необхідно.
- Якщо спір не вирішено: використовуйте документ 05 як додавання до офіційної банківської заяви до ARN. Перевірте терміни та попередні відповіді банку.
ARN та FI — у чому різниця?
ARN може розглядати спори щодо права на базовий платіжний рахунок. Загальний ліміт у 3 000 крон не застосовується до цієї категорії рахунків. Заява зазвичай має бути подана протягом року з моменту першої скарги споживача банку, за винятком випадків, коли внутрішня обробка скарг банком тривала довго. Ознайомтеся з актуальними інструкціями ARN і використовуйте його офіційні форми.
Фінансова інспекція (FI) відповідає за нагляд за банками. Інформація FI є цінною для розуміння правил, але сигнал про нагляд до FI не є тим самим, що розгляд FI вашого приватного спору або автоматичне відкриття для вас рахунку.
Кому може бути корисним цей пакет?
Новоприбулий споживач у ЄЕС: має законне місце проживання, але йому потрібно роз’яснити вимоги банку щодо ідентифікації та знання клієнта, перш ніж заява зможе бути подана повністю.
Особа з платіжними зауваженнями: хоче дізнатися, чи справді ці обставини можуть бути підставою для відмови у базових функціях рахунку; FI наголошує, що платіжні зауваження або запізнення з кредитною оплатою самі по собі не є особливою підставою.
Споживач, якому розірвано рахунок: потребує хронології письмового повідомлення банку та підстави, яку банк зазначає, не припускаючи автоматично, що два місяці завжди застосовуються.
Клієнт із нерозв’язаним банківським спором: хоче додати структуровану хронологію, письмові скарги та докази до заяви до ARN, не розголошуючи зайвий раз конфіденційні банківські дані.
Що не входить?
Ніякого зв’язку з банком від вашого імені, жодної гарантованої відповіді, жодного цифрового відкриття рахунку, жодного підключення до BankID або Swish, жодної кредитної перевірки, жодної оцінки ризиків AML від імені банку, жодних юридичних послуг і жодної автоматичної заяви до влади. Документи не можна використовувати для надання неправдивих даних або приховування необхідної інформації для знання клієнта. Надійний і правдивий процес KYC є передумовою для юридичного розгляду.
Споріднені шаблони документів
Якщо спір стосується несанкціонованого списання за автоплатежем, а не відмови банку у відкритті рахунку, то краще підійде Неправиве списання за автоплатежем — повернення коштів і прохання про зупинення. Для більш загального споживчого спору є Заява до ARN — споживчий спір і докази. Цей продукт спеціалізується на законодатно закріпленому доступі споживача до базового платіжного рахунку та рішеннях банку щодо KYC/розірвання договору.
Часті запитання (FAQ)
Чи маю я завжди право на банківський рахунок?
Ні. Споживачі, які законно проживають у ЄЕС, як правило, мають право на базовий платіжний рахунок, але банк може відмовити, якщо законодавство про протидію відмиванню грошей заважає цьому або існують особливі причини.
Чи має банк завжди десять днів?
Рішення мають бути прийняті не пізніше десяти банківських днів після отримання повної заяви. Це не завжди та сама дата, що й перший контакт.
Чи може банк відмовити мені через платіжні зауваження?
FI пояснює, що платіжні зауваження або запізнення з кредитною оплатою самі по собі не є особливою підставою для відмови у базовому платіжному рахунку. Проте має бути проведено індивідуальна оцінка інших обставин.
Чи має банк завжди надавати мені BankID та Swish?
Ні. Ці послуги не входять автоматично до базових функцій платіжного рахунку згідно з розділом 4 а Закону про платіжні послуги.
Чи має банк завжди надавати мені попередження за два місяці?
Ні. § 9 розділу 4 а містить різні підстави та правила щодо термінів. Деякі підстави вимагають повідомлення щонайменше за два місяці, тоді як інші можуть мати негайний характер.
Що робити, якщо банк вимагає посвідчення особи або інформацію про походження грошей?
Запросіть уточнення того, що саме потрібно, і надайте правдиві дані через надійний канал банку. Банк зобов’язаний дотримуватися правил протидії відмиванню грошей і в іншому випадку може бути уповнований не пропонувати рахунок.
Чи може ARN розглянути спір без вимоги 3 000 крон?
Так. Звичайний ліміт ARN не застосовується до спорів про доступ до платіжного рахунку згідно з розділом 4 а Закону про платіжні послуги. Інші умови розгляду та терміни залишаються чинними.
Чи є Excel автоматичним юридичним калькулятором строків?
Ні. Він відображає адміністративні нагадування про рішення, докази та ручні перевірки строків; він не обчислює об’єктивні терміни скарг або ARN.
Чи можу я надіслати цей пакет безпосередньо банку без змін?
Ні. Виберіть документ, який відповідає вашій справі, заповніть лише правдиві дані, перевірте адресу банку та надішліть відповідні документи KYC окремо через перевірений надійний канал.
Чи можна заповнювати файли англійською мовою?
П’ять робочих шаблонів та Excel — шведською мовою. English User Guide входить до складу. Файли Word можна редагувати; файли PDF можна шукати та друкувати, але вони не містять інтерактивних полів форми.
Юридичні джерела та статус перевірки
Версія продукту 1.0 · Перевірка джерел за допомогою ШІ від 19 листопада 2026 року. Першоджерело — Закон (2010:751) про платіжні послуги, зокрема розділ 4 а, § 1–3 та 9. Щодо винятків та KYC дивіться Закон (2017:630) про протидію відмиванню грошей та фінансуванню тероризму, інформацію FI про права та інструкції FI щодо застосування. Правила ARN: Банківські спори — ARN. Жоден незалежний юрист не перевіряв і не схвалював матеріали, а ні банк, ні державний орган не сертифікували пакет. Перевірте актуальний стан права та умови у вашій індивідуальній справі.