Svenska Dokumentmallar
Відмовлено в податковому вирахунку ROT 2026/2027 – оскаржити донарахування, зажадати підстав та реєстру доказів | Word/PDF/Excel
Відмовлено в податковому вирахунку ROT 2026/2027 – оскаржити донарахування, зажадати підстав та реєстру доказів | Word/PDF/Excel
- Формат файлу
- DOCX, PDF, XLSX
- Мова документа
- П’ять шведських шаблонів робочих документів шведзький посібник користувача англійський посібник користувача; Excel шведською мовою
- Кількість файлів
- 7
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
Чи виставив майстер додатковий рахунок за відношенням до податкового пільгового внеску ROT після того, як Податкова служба відмовила компанії у виплаті? Відмова у пільзі ROT не є автоматичним юридичним рішенням про те, що ви як приватна особа зобов’язані сплатити додатковий рахунок компанії. Водночас договір, наприклад із окремим пунктом про ROT, може означати, що клієнт справді несе певний ризик. Цей пакет документів для вирішення конкретної проблеми допоможе вам переглянути договір, рішення органу влади, причину відмови та докази перед тим, як ви запитаєте відповідь або висунете обґрунтоване заперечення.
Для кого? Для приватних осіб та власників житла у Швеції, які після виконання робіт за програмою ROT отримують додатковий рахунок, нагадування або вимогу сплатити податкову пільгу, яку компанія не отримала від Податкової служби. Пакет є практичним допоміжним засобом для роботи з документами та комунікації, а не гарантією права на пільгу чи права відмовитися від оплати.
Доставка: 15 реальних клієнтських файлів у цифровому архіві ZIP: п’ять операційних робочих шаблонів шведською мовою, шведський посібник користувача та English User Guide — кожен у форматах Word та відповідного PDF із можливістю пошуку, а також таблиця Excel із дев’ятьма вкладками. Усі файли Word (7 DOCX) можна редагувати; сім версій PDF доступні для пошуку та друку, але не є інтерактивними формами. Основні шаблони та таблиця Excel — шведською мовою; лише англійський посібник — англійською. Для відкриття потрібна сумісна програма.
01 · Зміст пакета
П’ять робочих документів шведською мовою: відмова у пільзі ROT/перевірка договору, запит до майстра про підґрунтове рішення щодо відмови, лист про умовне заперечення, підґрунтоване для виправлення Податковій службі та протокол врегулювання суперечки/завершення розрахунків. Шведський посібник користувача та English User Guide, усі в форматах Word і PDF. Окрема шведська таблиця Excel із дев’ятьма вкладками. 7 DOCX + 7 PDF + 1 XLSX = 15 клієнтських файлів.
02 · Що міститься у файлах
Початковий договір і пункт про ризики ROT; детальна вартість робіт, матеріалів, поїздок і ПДВ; фактична оплата клієнтом і податковий рік; заява майстра; рішення Податкової служби та причина відмови; вимоги додаткового рахунку та дата закінчення терміну оплати; обґрунтовані заперечення, ідентифікатор доказів, відповіді, реальні кредитні ноти та квитанції про оплату. Таблиця Excel обчислює статуси та чисту різницю між двома ручними сумами — не встановлений законом борг і не схвалена пільга ROT.
Виберіть потрібний продукт для своєї ситуації
Ви отримали додатковий рахунок після відмови у пільзі ROT: скористайтеся цим спеціальним пакетом, щоб з’ясувати причину та скласти обдуману відповідь клієнту. Ви майстер і вам потрібно виставити рахунок із пільгою ROT: перегляньте наш окремий шаблон рахунку з пільгою ROT. Ви просто хочете оскаржити звичайний рахунок: нашого загального шаблону для споживачів може бути достатньо. Цей пакет містить як перегляд рішення щодо пільги ROT, так і конкретний цивільно-правовий шлях вирішення суперечки.
Повний перелік файлів
| Документ | Що він насправді робить | Мова | Формат |
|---|---|---|---|
| 01 · Відмова у пільзі ROT і перевірка договору | Відокремлюйте рішення Податкової служби від пункту договору про пільгу ROT, причини відмови, суми та року нарахування податків | Шведська | DOCX + PDF |
| 02 · Запит до майстра | Запитуйте реальне рішення Податкової служби, підґрунтове рішення щодо заяви, розбивку рахунку та договірне підґрунтя | Шведська | DOCX + PDF |
| 03 · Умовне заперечення | Лист про обґрунтоване заперечення лише за наявності конкретного договірного або фактичного заперечення | Шведська | DOCX + PDF |
| 04 · Податкова служба — виправлення покупця | Фактичне виправлення даних про пільгу ROT без імітації формального оскарження виконавця | Шведська | DOCX + PDF |
| 05 · Журнал суперечок і завершення розрахунків | Відстеження відповідей протилежної сторони, можливого кредитування, фактичної оплати та врешталнього врегулювання | Шведська | DOCX + PDF |
| 06 · Шведський посібник користувача | Покроковий робочий процес, сценарії, правила ROT, джерела помилок і джерела інформації органів влади | Шведська | DOCX + PDF |
| 07 · English User Guide | Англійська інструкція для шведських робочих шаблонів; основні шаблони не перекладені | English | DOCX + PDF |
| 08 · Реєстр суперечок щодо ROT | Дев’ять шведських вставок Excel, вісім перевірок і чисте арифметичне обчислення різниці | Шведська | XLSX |
Крок за кроком: від додаткового рахунку до задокументованої відповіді
- Визначте рішення: Чи це відмова майстра Податковій службі, чи остаточна податкова пільга клієнта? Запитуйте відповідне підґрунтове рішення.
- Перевірте договір: Перегляньте пункт про пільгу ROT і цінові умови, включаючи фактично застосовуваний варіант Форми майстра, якщо такий договір було укладено.
- Встановіть причину: Прикладами можуть бути недостатня податкова база покупця, неправильні підґрунтовини, роботи, що не підпадають під пільгу ROT, або недоліки в заяві компанії. Не гадайте.
- Запитуйте підґрунтовини: Використовуйте документ 02, щоб отримати обґрунтування рішення, розбивку рахунку та копію відповідної частини договору. Це не є автоматичним формальним запереченням.
- Оскаржуйте лише за наявності конкретного підґрунтя: Використовуйте документ 03 для повністю або частково оскарженого рахунку та зазначайте обґрунтовані причини й докази. Не залишайте формального необґрунтованого заперечення.
- Виправляйте помилки в справі органу влади: Як покупець, ви можете надавати Податковій службі реальні виправлення/дані; формальне оскарження виконавця — це окремий процес.
- Задокументуйте результат: Записуйте фактичну комунікацію з протилежною стороною, рішення, можливі кредитні ноти, врешталнє врегулювання та платежі в документі 05 і таблиці Excel.
Умови ROT 2026 року — і чому 2027 рік потребує перевірки
Податкова служба зазначає, що у 2026 році пільга ROT становить не більше 30 відсотків від схваленої вартості робіт, включаючи ПДВ, із лімітом ROT у 50 000 крон на особу на рік та спільним лімітом у 75 000 крон для ROT і RUT. Матеріали, поїздки та інші витрати не входять. Роботи мають бути виконані, а частка клієнта сплачена до того, як виконавець подасть заяву на виплату. Дата оплати визначає, до якого податкового року відноситься пільга. Завжди перевіряйте, який термін і правило розподілу застосовуються саме у вашій справі.
З 2027 року діятимуть змінені правила процедури подачі заяв та перевірки компаніями, пов’язані з законодавчою роботою Рикsdag. Їх не слід трактувати як автоматичну зміну цивільно-правової відповідальності клієнта за оплату. Пакет не містить алгоритму, який би встановлював право на податкову пільгу у 2027 році або певний податковий простір.
Чому відмова у пільзі ROT не завжди вирішує питання додаткового рахунку
Управління захисту прав споживачів зазначає, що пільга ROT передбачає наявність домовленості між клієнтом і компанією. Фактичний договір може містити умови про те, хто платить, якщо Податкова служба відмовляє у виплаті або стягує її. Але причину збитків, значення договірних умов і можливе запізнення виконавця може мати значення. Тому також прочитайте Закон про споживницькі послуги та поради Управління захисту прав споживачів щодо найму майстрів, якщо це необхідно.
Податкова служба розглядає запит компанії про виплату відповідно до, зокрема, закону (2009:194). Це не означає, що орган влади вирішує цивільно-правову суперечку між майстром і замовником щодо додаткового нарахування. Покупець може надавати виправлення Податковій службі, але заява виконавця, перегляд і оскарження регулюються окремими правилами. Суперечку може знадобитися розглянути ARN або суду залежно від справи.
Таблиця Excel — дев’ять вставок і перевірене обчислення різниці сум
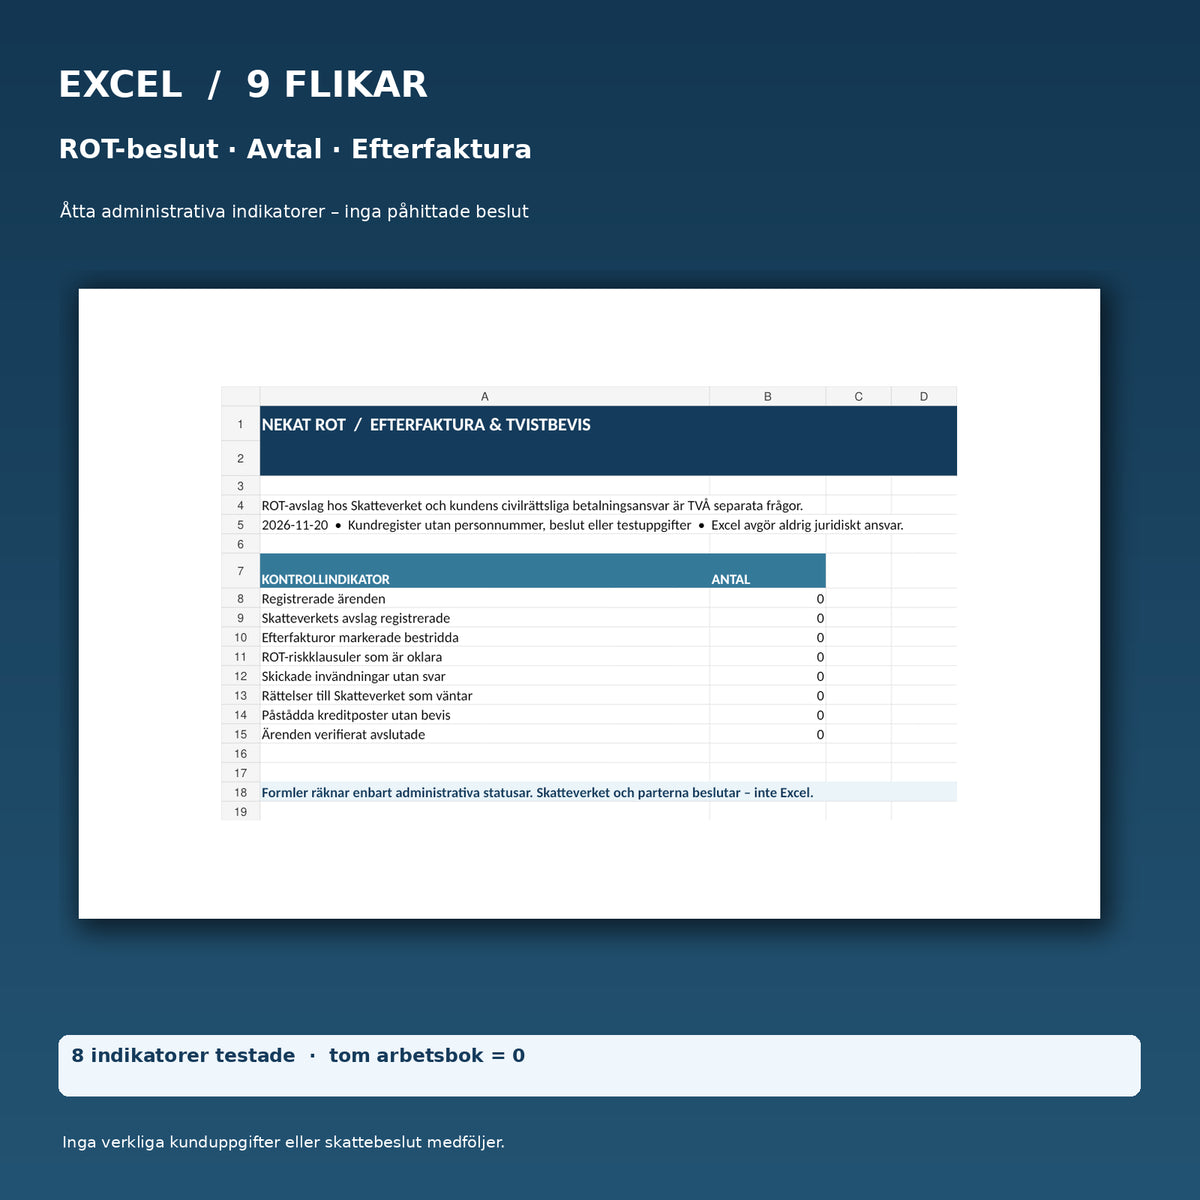
Робочий зошит містить вкладки Огляд, Справи, Договори, Рішення щодо ROT, Додаткові рахунки, Заперечення, Виправлення для Податкової служби, Оплата та Прочитайте мене. Його вісім індикаторів підраховують справи, фактично зареєстровані відмови Податкової служби, оскаржені додаткові рахунки, незрозумілі пункти про ризики, надіслані заперечення без відповіді, очікувані виправлення, заявлені кредитні ноти без доказів і вручну позначені як перевірено завершені справи.
Усі вісім індикаторів були протестовані з вигаданими рядками й показали правильне значення 1. Після очищення всі показали 0. Формула різниці була протестована для 100 мінус 0 = 100 крон, 0 мінус 0 = 0 крон, а також для відсутніх даних (порожній результат). Різниця обчислюється виключно арифметично й не може називатися юридично встановленим боргом. У клієнтській версії немає прикладів осіб, рішень органів влади або вигаданих платежів.
Часті запитання
Чи може майстер вимагати повну суму пільги ROT, якщо Податкова служба відмовляє?
Це залежить від вашого договору, фактичних обставин і причини відмови у пільзі. Це не є автоматично дійсним вимогом і не є автоматично недійсним. Шаблон допомагає вам розібратися в цьому письмово.
Що буде, якщо майстер сам подав заяву запізно?
Розслідуйте недогляд, правило щодо термінів і договір. Це може вплинути на те, хто має нести витрати, але не дає автоматично визначеного результату суперечки. Запитуйте копію фактичної заяви та рішення.
Чи можу я оскаржити рахунок, якщо компанія не показує рішення Податкової служби?
Спочатку запитуйте підґрунтовини та договірне підґрунтя. Оскарження має ґрунтуватися на конкретному запереченні щодо заявленого зобов’язання за оплату. Документ 02 спеціально призначений для обґрунтованого запиту документів.
Чи поширюється пільга ROT на матеріали, поїздові витрати або обладнання?
Ні. Пільга ROT як правило стосується схваленої вартості робіт, включаючи ПДВ. Перевірте, щоб рахунок компанії окремо відображав витрати відповідно до вказівки Податкової служби.
Хто має оскаржувати рішення Податкової служби — я чи майстер?
Це залежить від того, яке саме рішення стосується. Виконавець може мати право запитувати перегляду власних рішень про виплату; як покупець ви можете надавати доповнення та виправлення, а також керувати власними податковими рішеннями за належним процедурним шляхом.
Чи можу я вимагати від майстра відшкодування втраченої пільги ROT через запізнення?
Це потрібно оцінювати з огляду на договір, причину збитків і відповідні права споживачів. Управління захисту прав споживачів має окремі вказівки для випадків, коли запізнення майстра впливає на пільгу ROT.
Чи автоматично лист про заперечення зупиняє стягнення або Kronofogden?
Ні. Важливо вчасно відповідати також на можливі подальші вимоги й документувати заперечення. У разі фактичного предписання про оплату діє окрема процедура.
Чи обчислює Excel, на яку пільгу ROT я маю право?
Ні. Excel містить адміністративні перевірки та просте обчислення різниці між двома ручними сумами, а не податковий розрахунок.
Чи це офіційна бланка Податкової служби чи готовий юридичний розгляд?
Ні. Пакет містить внутрішні робочі документи. Він не може замінити власні форми, рішення, споживчі вказівки органу влади або індивідуальну юридичну консультацію.
Чи можна заповнювати PDF-файли, і чи є англійською мовою шведські робочі шаблони?
PDF доступний для пошуку та друку, але не має інтерактивних полів. Робочі шаблони та таблиця Excel — шведською мовою; також додається окремий English User Guide.
Споріднені продукти
Для самостійного виставлення рахунків майстром: Рахунок з пільгою ROT & пільга ROT 2026/2027. Для розрахунку ремонту перед виставленням рахунку: Бюджет ремонту & контроль витрат за програмою ROT. Для загального оскарження споживачем без пільги ROT: Оскарження рахунку — приватна особа. Якщо ви вже отримали предписання про оплату, є окремий пакет для Kronofogden. Цей продукт має особливий фокус на випадках, коли пільга ROT була відмовлена і необхідно розібратися з додатковим рахунком.
Джерела права, статус перевірки та доставка
Версія 1.0 · 20 листопада 2026 року. Джерела права: Податкова служба — покупець за програмою ROT, Податкова служба — виконавець за програмою ROT, Управління захисту прав споживачів — пільга ROT, Управління захисту прав споживачів — найм майстрів, закон про процедуру нарахування податкової пільги за домашні роботи та закон про споживчі послуги. Внутрішня перевірка джерел за допомогою ШІ; немає незалежної зовнішньої юридичної перевірки, розгляду органом влади, фактичного оскарження, процесуального представництва чи гарантії. Продукт спочатку створюється як ПРОЄКТ без каналів публікації. Підключення до Digital Products і тестове замовлення виконуються окремо перед можливою подальшою публікацією.