Про шаблон документа
Прощення боргу та угода про остаточне врегулювання для компаній – Word, PDF та Excel
Двом компаніям потрібно задокументувати, що визнаний борг прощається повністю або частково, або що борг вважається остаточно врегульованим лише після фактичної сплати узгодженої суми? Цей пакет містить окремі шаблони для негайного прощення боргу, умовного остаточного врегулювання, додатка до вимоги, акта про остаточне погашення та контрольного журналу, а також реєстр Excel для адміністративних сум. Призначено для окремих шведських грошових вимог у форматі B2B.
01. Вміст пакету
7 редагованих документів Word (DOCX), 7 відповідних файлів PDF із можливістю пошуку та 1 робоча книга Excel (XLSX). Всього 15 файлів у форматі ZIP. П'ять робочих документів шведською мовою, один посібник користувача шведською та один посібник користувача англійською мовою. Видання 2027 року, шведське право.
02. Що містять файли
Договори, що розрізняють остаточне прощення та умовну угоду, специфікацію вимог та залишків, акт про остаточне погашення після підтвердженого виконання, контроль ризиків/ПДВ/податків, посібники та Excel з дев'ятьма вкладками. Жоден документ автоматично не засвідчує, що борг є таким, термін позовної давності якого минув, або що прощення має податковий ефект.
Усі файли в пакеті ZIP
| № | Документ | Мета | Формат |
|---|---|---|---|
| 01 | Договір про прощення боргу – B2B | Негайне прощення або чітко обумовлене прощення визнаного боргу. | DOCX + PDF |
| 02 | Умовна угода про остаточне врегулювання | Прощення настає лише після підтвердженої оплати та виконання умов. | DOCX + PDF |
| 03 | Додаток до вимоги та специфікація залишку | Деталізація капіталу, відсотків, кредитувань, заперечень та залишку суми. | DOCX + PDF |
| 04 | Повідомлення про прощення та акт про остаточне погашення | Підтвердження того, що умови виконані, а зазначена вимога врегульована. | DOCX + PDF |
| 05 | Контроль та оцінка ризиків | Повноваження, порука, забезпечення, ПДВ, податки та перевірка документації. | DOCX + PDF |
| 06 | Шведський посібник користувача | Правові обмеження, інструкції та чотири фіктивні приклади. | DOCX + PDF |
| 07 | Англійський посібник користувача | Англійська інструкція до шведських шаблонів. Основний шаблон англійською відсутній. | DOCX + PDF |
| 08 | Excel – Реєстр прощення 2027 | Дев'ять вкладок для вимог, прощень, фактичних оплат, умов, забезпечень, контролю ПДВ, документації та дашборду. | XLSX |
Негайне прощення боргу чи умовне остаточне врегулювання – у чому різниця?
При негайному прощенні боргу сторони прямо домовляються, що кредитор остаточно відмовляється від визначеної частини вимоги. При умовному остаточному врегулюванні прощення суми, що залишилася, настає лише у тому разі, якщо кредитор фактично отримав платіж та були виконані інші узгоджені умови. Тому не слід видавати акт про остаточне погашення до того, як платіж буде підтверджено.
У договорах має бути чітко зазначено, які саме статті підлягають регулюванню: капітал, відсотки за прострочення, збори, заперечення та будь-які застереження. Важливо випадково не анулювати інші вимоги. Закон про договори (1915:218) є частиною загальної правової основи договірного права. Згідно з § 36, несправедливі договірні умови можуть бути змінені або залишені без уваги після індивідуального розгляду.
Порука, забезпечення та права третіх осіб
Борг може бути пов'язаний, наприклад, із зобов'язанням поручителя, заставою або передачею вимоги. Не можна припускати, що двостороння угода про прощення автоматично має певний ефект щодо відповідальності поручителя, застави чи прав інших третіх осіб. Такі питання повинні оцінюватися окремо, а відповідні договори та згоди мають бути перевірені.
Податки та ПДВ при прощенні боргу
Добровільне списання боргу не автоматично є податково звільненим мировим погодженням. Податкове управління розрізняє, серед іншого, позасудове мирову угоду, інше добровільне прощення та врегулювання боргів у межах реструктуризації компанії. Податкові наслідки залежать від фактичних обставин, наприклад, неплатоспроможності, характеру угоди та застосовних правил щодо дефіцитів. Нехай відповідальний за бухгалтерський облік або податки оцінить підхід обох сторін. Настанова Податкового управління щодо мирових угод та врегулювання боргів.
Для податку на додану вартість також важливо розрізняти встановлену безнадійну заборгованість та зниження ціни постфактум, наприклад, після остаточного врегулювання боргу. Можуть бути вимоги щодо кредитового повідомлення та відповідних виправлень. Пакет не робить автоматичних висновків щодо зниження ПДВ. Див. Настанова Податкового управління щодо ПДВ у разі безнадійної заборгованості та зниження цін.
Реєстр Excel з дев'ятьма вкладками
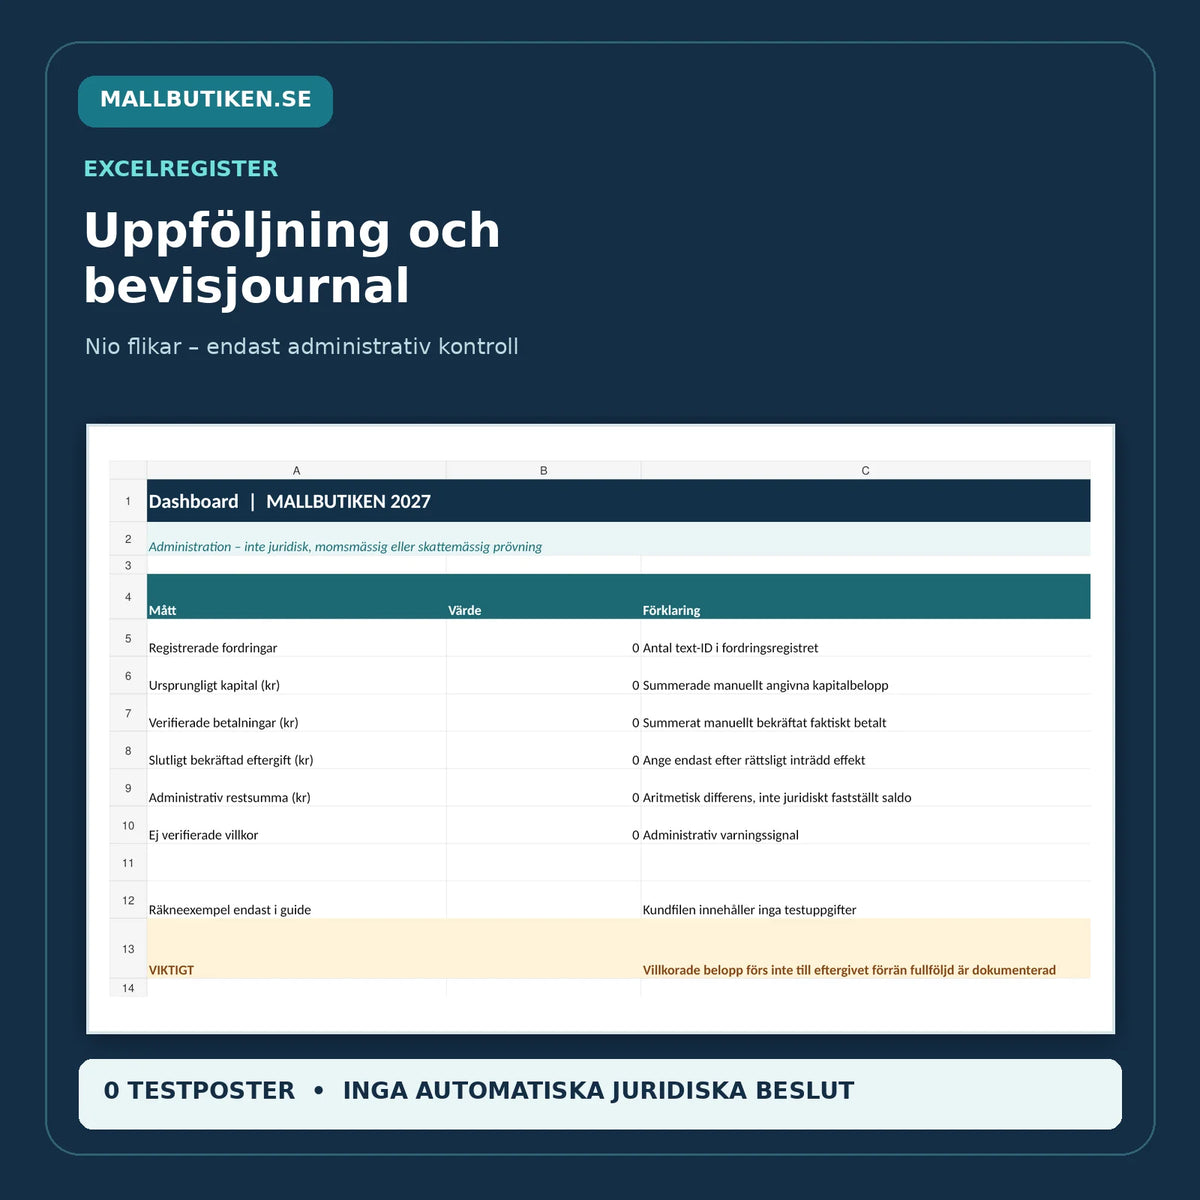
Excel включає дашборд, вимоги, прощення, оплати, контроль умов, забезпечення, ПДВ та податки, журнал доказів та розділ "Прочитай мене". Реєстр розрізняє первісну вимогу, фактично підтверджені платежі та остаточно здійснене прощення. Майбутнє або непідтверджене прощення не слід записувати як остаточне в адміністративному залишку. Формули є лише арифметичними і не підтверджують правової сили.
Як використовувати шаблони
- Визначте обидві компанії, уповноважених підписантів та початковий договір.
- Зберіть рахунки, історичні платежі, відсотки, витрати та будь-які заперечення.
- Перевірте забезпечення, попередні передачі вимог та права третіх осіб.
- Виберіть документ для негайного прощення або окремого умовного остаточного врегулювання.
- Зазначте точну суму прощення, будь-які застереження та дату набрання чинності.
- Нехай відповідальний за економічні чи податкові питання оцінить ПДВ, податки та вимоги до документації.
- Підпишіть та задокументуйте повноваження та узгоджену інструкцію щодо оплати.
- Видавайте акт про остаточне погашення лише після того, як необхідні умови виконані та оплату підтверджено.
Поширені запитання
Що означає прощення боргу?
Це відмова кредитора від ідентифікованої вимоги або її частини. Формулювання та дійсність договору визначають, що саме охоплюється прощенням і коли воно набуває чинності.
Чи є прощення боргу тим самим, що й мирова угода (ackord)?
Ні, не завжди. Мирова угода має особливе економічне та податкове значення. Звичайне добровільне прощення не автоматично призводить до однакового податкового режиму.
Чи отримує боржник акт про остаточне погашення відразу після підписання договору?
Не якщо прощення обумовлене оплатою або іншим виконанням. Акт про остаточне погашення слід видавати лише після задокументованого виконання.
Чи може компанія автоматично вирахувати ПДВ або всю вимогу як безнадійну заборгованість?
Ні. Питання потребує окремого розгляду транзакції та можливого кредитового повідомлення. Правила Податкового управління щодо безнадійної заборгованості та зниження цін можуть призвести до різного обліку.
Чи розраховує Excel, коли борг є юридично анульованим?
Ні. Excel надає адміністративний розрахунок на основі фактично введеного капіталу, підтверджених платежів та вручну підтвердженого остаточного прощення.
Чи входять до пакету договори англійською мовою?
Ні, п'ять робочих шаблонів написані шведською мовою. Англійський посібник користувача входить до комплекту.
Пов'язані шаблони
- Договір про розстрочення та план платежів B2B
- Переривання строку позовної давності та моніторинг вимог
- Передача вимоги та денунціація
- Простий борговий документ
Офіційні правові джерела
- Закон про договори (1915:218)
- Закон про позовну давність (1981:130), зокрема §§ 5–6
- Податкове управління – мирові угоди, врегулювання боргів та оподаткування
- Податкове управління – ПДВ, безнадійна заборгованість та зниження цін
Видання 2027. Внутрішня перевірка джерел та документів за допомогою ШІ проведена 20 жовтня 2026 року; зовнішня перевірка юристами, аудиторами чи податковими консультантами не проводилася. Призначено для обмежених B2B-вимог, не для споживчих кредитів, процедур банкрутства чи формальної реструктуризації компаній.