
Periodenabgrenzung in Schweden: vorausbezahlt oder abgegrenzt?
Vorausbezahlte und abgegrenzte Aufwendungen und Erträge in der schwedischen Buchführung: vier Fallgruppen, Rechenbeispiel, K2/K3, Kontrollschritte und passende Vorlagen.

Praxisleitfaden für Unternehmen und Buchhaltungsverantwortliche in Schweden · Quellenstand 24. Oktober 2026
Vorausbezahlter Aufwand, abgegrenzter Aufwand, passive oder aktive Ertragsabgrenzung? Entscheidend sind nicht allein Rechnungs- und Zahlungsdatum, sondern die betroffene Leistungsperiode und das für das schwedische Unternehmen geltende Rechnungslegungsregelwerk.
Die schwedische Periodenabgrenzung (periodisering) ordnet Erträge und Aufwendungen dem Geschäftsjahr zu, dem sie wirtschaftlich zugehören. Das schwedische Jahresabschlussgesetz (Årsredovisningslagen), Kapitel 2 § 4, bestimmt grundsätzlich die periodengerechte Berücksichtigung unabhängig vom Zahlungszeitpunkt. Ob eine Vereinfachung zulässig ist, richtet sich nach dem anzuwendenden Regelwerk. Gesetzestext · Bokföringsnämnden (BFN).
Vier häufige Arten der Periodenabgrenzung
| Schwedischer Begriff | Prüffrage | Vereinfachtes Beispiel |
|---|---|---|
| Förutbetald kostnad – vorausbezahlter Aufwand | Wurde eine Leistung bezahlt, die sich ganz oder teilweise auf das kommende Geschäftsjahr bezieht? | Im Voraus bezahlte Versicherung für Monate nach dem Bilanzstichtag. |
| Upplupen kostnad – noch nicht abgerechneter Aufwand | Ist der Aufwand bereits entstanden, obwohl Rechnung oder Zahlung noch ausstehen? | Beratung im Dezember, Rechnungsstellung im Januar. |
| Förutbetald intäkt – im Voraus erhaltene Einnahme | Hat der Kunde vor Erbringung der vereinbarten Leistung gezahlt? | Vorauszahlung für eine erst nächstes Jahr auszuführende Dienstleistung. |
| Upplupen intäkt – noch nicht fakturierter Ertrag | Ist eine Leistung vor dem Stichtag erbracht oder ein Ertrag verdient, aber noch nicht abgerechnet? | Ausgeführte Arbeit vor Jahresende, Fakturierung danach, sofern die Ansatzkriterien erfüllt sind. |
Diese Übersicht ersetzt keine Einzelfallprüfung. Verträge, tatsächlich erbrachte Leistungen, Wesentlichkeit, die anwendbaren Bewertungsregeln und zulässige Vereinfachungen bestimmen die richtige Behandlung. Eine nur teilweise erbrachte Leistung kann anders zu beurteilen sein als ein gleichmäßig laufendes Abonnement.
Rechenbeispiel über den Jahreswechsel
Ein Unternehmen mit Kalenderjahr bezahlt 24.000 SEK ohne etwaige Umsatzsteuer für ein zwölfmonatiges Abonnement vom 1. Oktober 2026 bis 30. September 2027. Falls die maßgeblichen Regeln eine gleichmäßige Verteilung verlangen, entfallen 2.000 SEK auf jeden Monat: 6.000 SEK auf Oktober–Dezember 2026 und 18.000 SEK auf Januar–September 2027.
Wenn eine Dienstleistung im Dezember erbracht, aber erst im Januar fakturiert wird, kann ein noch nicht abgerechneter Aufwand vorliegen. Entscheidend ist, ob der Aufwand tatsächlich dem abgeschlossenen Geschäftsjahr zuzurechnen und ausreichend belegt ist.
K2, K3 oder Jahrabschluss: Welche Regeln gelten?
K2 enthält schwedische Vereinfachungsregeln für dazu berechtigte Unternehmen und muss als Gesamtregelwerk angewandt werden. K3 ist ein anderes Regelwerk mit eigenständigen Anforderungen. Unternehmen mit regulärem oder vereinfachtem Jahresabschluss (årsbokslut, förenklat årsbokslut) müssen wiederum die jeweils einschlägigen Vorschriften beachten.
BFN hat die Vorgaben für Geschäftsjahre, die nach dem 31. Dezember 2025 beginnen, geändert. Prüfen Sie die Änderungen von K2 und K3 ab 2026 sowie beschlossene Regeln und Anwendungszeitpunkte. Eine einzige Betragsgrenze darf nicht pauschal auf alle Unternehmen und Buchungsvorgänge übertragen werden.
Periodenabgrenzung in acht Schritten kontrollieren
- Geschäftsjahr, Bilanzstichtag und geltendes Regelwerk bestimmen.
- Verträge, Rechnungen, Leistungsnachweise, Hauptbuch und offene Posten sammeln.
- Leistungszeitraum und wirtschaftliche Zuordnung ermitteln.
- Relevante Ausnahmen und Vereinfachungsregeln einzeln prüfen und dokumentieren.
- Beträge, Zeiträume, Annahmen und Berechnungsgrundlagen festhalten.
- Erforderliche Buchungen im regulären Buchführungssystem vornehmen und Bilanzkonten abstimmen.
- Auflösung beziehungsweise Rückbuchung in der Folgeperiode kontrollieren und Doppelzählungen vermeiden.
- Ergebnis und offene Differenzen durch eine verantwortliche Person prüfen und freigeben lassen.
Welche Dokumentvorlage passt?
Für laufende Abgrenzungen
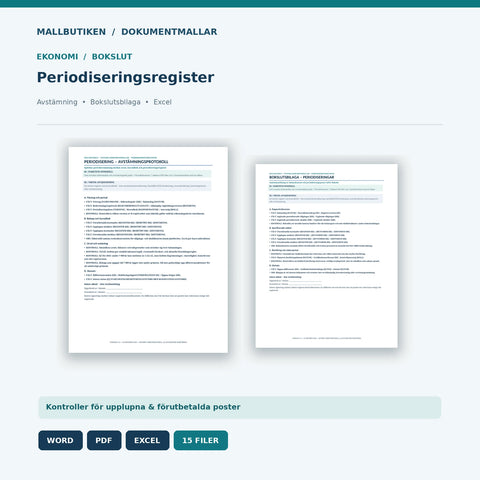
Register für Periodenabgrenzung und Jahresabschluss-Abstimmung – Word/PDF/Excel unterstützt dabei, Abgrenzungsposten, Nachweise, Beträge und Prüfungen zu dokumentieren. Die Vorlage entscheidet nicht eigenständig über die korrekte rechtliche oder buchhalterische Behandlung.
Für den gesamten Jahresabschluss
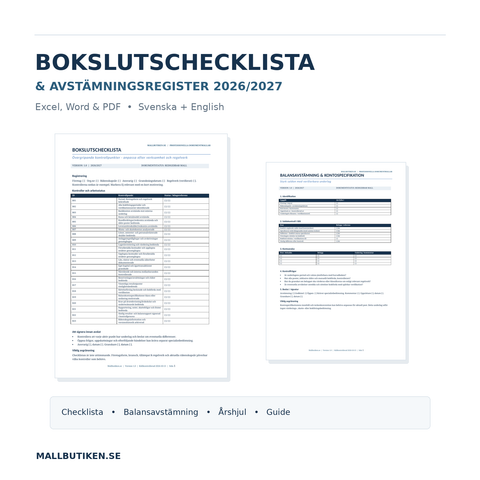
Jahresabschluss-Checkliste und Abstimmungsregister ordnet Kontrollen, Bilanzposten, Belege, Verantwortlichkeiten und offene Aufgaben. Das Register ersetzt keine inhaltliche Beurteilung einzelner Transaktionen.
Ergänzend: Leitfaden zum Jahresabschluss einer schwedischen Aktiengesellschaft. Für die monatlichen Kontrollen von Umsatzsteuer und Lohnunterlagen gibt es außerdem einen deutschsprachigen Leitfaden.
Checkliste vor der Abschlussfreigabe
- Wurden Bilanzstichtag, Geschäftsjahr und die richtige K-Regelversion bestätigt?
- Sind Vertrag, Leistungszeitraum und Abgrenzungsgrundlage dokumentiert?
- Wurden Vorauszahlungen, offene Lieferantenrechnungen und noch nicht fakturierte Leistungen unterschieden?
- Ist die Behandlung der Umsatzsteuer gesondert geprüft?
- Lässt sich jeder Betrag auf Belege und Berechnungen zurückführen?
- Wurde die spätere Auflösung eingeplant, um Doppelbuchungen zu vermeiden?
- Hat eine verantwortliche Person Abweichungen und Freigabe dokumentiert?
Offizielle Quellen
- Schwedisches Jahresabschlussgesetz, Årsredovisningslagen (1995:1554), Kapitel 2 § 4
- BFN: Rechnungslegungsleitfäden
- BFN: Änderungen von K2/K3 ab 2026
- BFN: Beschlossene Regeln und Inkrafttreten
- Skatteverket: Umsatzsteuerperioden
Quellenstand 24. Oktober 2026. Illustrative Beispiele; keine Einzelfallberatung oder amtliche Genehmigung. Das Dokumentpaket ersetzt keine fachliche Beurteilung.
Vorlagen in diesem Artikel
 Jahresabschluss – Leitfäden, Vorschriften & Vorlagen
Jahresabschluss in der Aktiengesellschaft – Schritt für Schritt 2026
Jahresabschluss in der Kapitalgesellschaft Schritt für Schritt 2026: Abstimmung, Periodisierung, Bewertung, Steuern, K2/K3, Kapitalmangel sowie der...
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Monatsabschluss in Schweden – Umsatzsteuer, AGI, Urlaubslohn & Lieferanten
Praxisanleitung für die Monatsabstimmung in Schweden: Umsatzsteuer, Arbeitgebermeldung AGI, Urlaubslohnverbindlichkeiten und Kreditorenkonten samt ...


