
5 häufige Fehler bei Schenkungsverträgen für Geld – und wie Sie diese vermeiden

Ein Schenkungsvertrag für Geld muss nicht kompliziert sein. Die häufigsten Probleme entstehen, wenn das Dokument keine Antworten auf Fragen gibt, die später tatsächlich von Bedeutung sind: Handelte es sich bei der Überweisung um ein Geschenk oder ein Darlehen, soll sie als Vorempfang auf das Erbe angerechnet werden und gibt es eine klare Bestimmung zum Alleineigentum?
1. Es geht nicht klar hervor, dass es sich um ein Geschenk handelt
Schreiben Sie ausdrücklich, dass der Betrag ohne Rückzahlungspflicht und ohne Gegenleistung übertragen wird. Andernfalls könnte es später zu Streitigkeiten darüber kommen, ob die Überweisung eigentlich ein Darlehen war.
2. Vorempfang auf das Erbe wird vergessen
Eine Schenkung an einen pflichtteilsberechtigten Erben ist grundsätzlich als Vorempfang auf das Erbe anzurechnen, sofern nichts anderes bestimmt wurde oder die Umstände nicht etwas anderes nahelegen. Wenn der Schenker von der Grundregel abweichen möchte, sollte dies bereits zum Zeitpunkt der Schenkung deutlich zum Ausdruck kommen.
3. „Alleineigentum“ wird verwendet, ohne die Auswirkungen zu verstehen
Die Bedingung ist vor allem für eine zukünftige Vermögensauseinandersetzung bei einem verheirateten Empfänger relevant. Für Lebensgefährten gelten andere Regeln: Geld als solches ist normalerweise kein gemeinschaftliches Vermögen. Ein Schenkungsvertrag sollte daher keinen breiteren Schutz versprechen, als das Gesetz tatsächlich bietet.
Beispiel: Ein Elternteil schenkt seinem verheirateten Kind 250.000 SEK, die als Alleineigentum gelten sollen. Das Kind verwendet das Geld später als Anzahlung für einen Immobilienkauf. Gemäß Kapitel 7 § 2 des schwedischen Ehegesetzes (Äktenskapsbalken) kann Eigentum, das an die Stelle von Alleineigentum tritt, ebenfalls Alleineigentum sein, dies erfordert jedoch in der Praxis, dass Herkunft und Finanzierung nachgewiesen werden können. Erträge wie Zinsen oder Dividenden sind hingegen im Regelfall gemeinschaftliches Vermögen, sofern der Schenker nichts anderes bestimmt hat. Lesen Sie Kapitel 7 § 2 des Ehegesetzes.
4. Das Geld ist nicht rückverfolgbar
Bewahren Sie Schenkungsvertrag und Zahlungsbelege zusammen auf. Dies ist besonders wichtig, wenn das Geld später für den Erwerb anderen Eigentums verwendet oder mit anderen Mitteln vermischt wird.
5. Es werden Formvorschriften hinzugefügt, die nicht existieren
Für eine normale Geldschenkung gibt es keine generelle gesetzliche Pflicht für zwei Zeugen. Zeugen können in manchen Situationen die Beweisführung stärken, sollten aber nicht als zwingende Gültigkeitsvoraussetzung beschrieben werden. Dasselbe gilt für die Anforderung, den Betrag sowohl in Ziffern als auch in Worten zu schreiben – dies kann die Klarheit erhöhen, ist aber keine gesetzliche Formvorschrift.
Bonus: Vergessen Sie nicht die Bankfragen
Eine Bank möchte möglicherweise den Zweck der Transaktion und die Herkunft des Geldes verstehen. Ein klarer Schenkungsvertrag hilft, aber die Bank kann dennoch ergänzende Unterlagen anfordern. Es gibt keine generelle Obergrenze, ab der eine private Schenkung automatisch steuer- oder meldepflichtig wird.
Drei Dokumente, die nach der Geldschenkung zusammen aufbewahrt werden sollten
- Der Schenkungsvertrag: klarer Text über Schenker, Empfänger, Betrag, Währung, Schenkungsabsicht, etwaigen Vorempfang auf das Erbe und Alleineigentum.
- Der Bankbeleg oder Kontoauszug: ermöglicht es, den Schenkungsvertrag mit der tatsächlichen Überweisung zu verknüpfen. Bei Bankschenkungen ist § 4 des schwedischen Schenkungsgesetzes (Gåvolagen) für den Zeitpunkt relevant, ab dem die Schenkung als vollzogen gilt.
- Unterlagen zur weiteren Verwendung: wenn das Geld als Eigenkapital für eine Immobilie oder Investition dient, bewahren Sie Kontoauszüge und Verträge auf, damit eine etwaige Bedingung zum Alleineigentum verfolgt werden kann.
Bei Fragen zur Anrechnung auf das Erbe, siehe den Berechnungsleitfaden für Vorempfänge auf das Erbe. Für eine bearbeitbare Vorlage, siehe Schenkungsvertrag Geld (29 SEK) oder Schenkungsvertrag Vorempfang auf Erbe (79 SEK), falls die Schenkung eine spezielle Anrechnung umfasst.
Checkliste vor der Überweisung
- Sind Schenker und Empfänger korrekt identifiziert?
- Sind Betrag und Währung klar?
- Geht hervor, dass das Geld ohne Rückzahlungspflicht gegeben wird?
- Ist die Frage des Vorempfangs auf das Erbe geregelt?
- Ist eine etwaige Klausel zum Alleineigentum beabsichtigt und korrekt formuliert?
- Werden sowohl Schenkungsvertrag als auch Bankunterlagen aufbewahrt?
Vertiefen Sie Ihr Wissen zu Vorempfängen auf das Erbe und Schenkungsverträgen für Geld.
Benötigen Sie eine fertige Struktur?
Die Vorlage enthält Felder für Parteien, Beträge und zentrale Schenkungsbedingungen.
Schenkungsvertrag Geld ansehen – 29 SEKNach der Schenkung: Welche Unterlagen sollten aufbewahrt werden?
- Behalten Sie einen datierten Schenkungsvertrag, der Schenker, Empfänger, Betrag und etwaige Bedingungen identifiziert.
- Bewahren Sie eine Zahlungsbestätigung oder einen Kontoauszug auf, der belegt, dass die Überweisung durchgeführt wurde.
- Wenn der Empfänger ein Kind ist: Bewahren Sie die Information auf, ob die Schenkung als Vorempfang auf das Erbe gelten soll. Lesen Sie die Checkliste für Vorempfänge auf das Erbe.
- Bei größeren oder grenzüberschreitenden Schenkungen: Dokumentieren Sie Herkunft und Zweck des Geldes. Siehe Leitfaden zu Steuern, Bankfragen und Auslandsüberweisungen.
Rechtlicher Unterschied: Ein Schenkungsvertrag kann Absicht und Bedingungen belegen, aber der Vollzug einer Geldschenkung wird gemäß den anwendbaren Regeln für die Überweisung selbst beurteilt. Eine Banküberweisung ist nicht automatisch eine gültige Schenkungsbedingung, wenn das Geld in Wirklichkeit zurückgezahlt werden soll. Siehe Schenkungsgesetz (1936:83), insbesondere §§ 2 und 4.
Quellen
Vorlagen in diesem Artikel

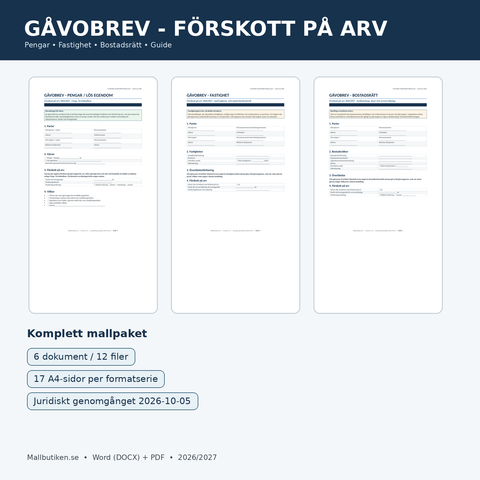
 Schenkungsvertrag – Leitfäden, Formvorschriften & Dokumentvorlagen
Erbbauszahlung – so wirken sich Schenkungen an Kinder auf das Erbe aus
So funktioniert ein vorzeitiger Erbausgleich gemäß dem schwedischen Erbrecht (Ärvdabalken): Schenkungen an Kinder, Ausnahmen, Wertermittlung, korre...
 Schenkungsvertrag – Leitfäden, Formvorschriften & Dokumentvorlagen
Schenkungsvertrag für Geld – Geldgeschenk, Erbvorbezug und Eigengut
Leitfaden für Schenkungsverträge bei Geldgeschenken: wann das Geldgeschenk vollzogen ist, Schenkung oder Darlehen, vorweggenommene Erbfolge, Vorbeh...
 Schenkungsvertrag – Leitfäden, Formvorschriften & Dokumentvorlagen
Erbesvorausempfang – Schenkungsvertrag, Anrechnung und Pflichtteil 2026
So funktioniert ein Erbvorbezug im Jahr 2026: die Vermutung bei Schenkungen an Kinder, Anrechnung, Bewertung, Pflichtteil und warum der Schenkungsv...


