Über die Dokumentvorlage
Jahresabschluss für eine wirtschaftliche Vereinigung – K2-Vorlage in Word, PDF und Excel
Muss eine kleinere wirtschaftliche Vereinigung ihren Jahresabschluss nach K2 erstellen? Mit diesem Paket erhalten Sie eine strukturierte Jahresabschlussvorlage, Verwaltungsbericht, Gewinn- und Verlustrechnung, Bilanz, Anhang, Feststellungsbescheinigung und Excel-Prüfungen. Die Vorlagen sind als professionelle Arbeitsunterlagen nach schwedischem Recht für wirtschaftliche Vereinigungen vorgesehen, die nach Prüfung tatsächlich K2 anwenden dürfen.
Wichtig für 2026/2027: Die Vorschriften der Schwedischen Buchführungsbehörde (BFN) für K2 und K3 wurden für Geschäftsjahre geändert, die nach dem 31. Dezember 2025 beginnen. Einige kleinere Vereinigungen dürfen K2 daher nicht mehr anwenden. Das Paket enthält eine spezielle Prüfung, die auf eine K3-Pflicht aufmerksam macht, legt aber nicht automatisch fest, welches Regelwerk Ihre Vereinigung anwenden muss.
Insgesamt 15 Dateien in einer ZIP-Datei: 7 DOCX-Dateien für Word, 7 entsprechende durchsuchbare PDFs zum Ausdrucken und 1 Excel-Arbeitsmappe (XLSX) mit neun Tabellenblättern. Fünf schwedische Arbeitsvorlagen sowie eine schwedische und eine englische Gebrauchsanleitung. Ausgabe 2027.1. Digitales Produkt ohne physische Lieferung.
Eine bearbeitbare Jahresabschlussstruktur, separate Dokumente zu Geschäftstätigkeit und Eigenkapital, Unterlagen zu Gewinn- und Verlustrechnung sowie Bilanz, ein Verzeichnis der Anhangangaben, Unterlagen zur Feststellung und Einreichung sowie eine Excel-Tabelle mit formelgesteuerten Zwischensummen, Bilanzdifferenz und Prüflisten. Beide Anleitungen enthalten wichtige rechtliche Abgrenzungen. Die Dokumente müssen mit den tatsächlichen Angaben der Vereinigung ergänzt und vor der Unterzeichnung geprüft werden.
Dokumentvorlagen – Datei für Datei
| Dokument | Verwendung | Format |
|---|---|---|
| 01. Jahresabschluss wirtschaftliche Vereinigung K2 | Verwaltungsbericht, Gewinn- und Verlustrechnung, Bilanz, Anhang und Unterschriftsseite | DOCX + PDF |
| 02. Verwaltungsbericht & Eigenkapital | Geschäftstätigkeit, Änderungen im Mitgliederbestand, Mehrjahresübersicht und Eigenkapitalbewegungen | DOCX + PDF |
| 03. Abstimmung von Gewinn- und Verlustrechnung sowie Bilanz | Buchhaltungsreferenzen, Vergleichszahlen und Bilanzprüfung | DOCX + PDF |
| 04. Anhang & Rechnungslegungsgrundsätze | Verzeichnis der Anhangangaben, Grundsätze und nach Prüfung erforderliche Pflichtangaben | DOCX + PDF |
| 05. Feststellungsbescheinigung & Einreichungsprüfung | Beschlüsse der Mitgliederversammlung, Prüfungsunterlagen und Fristen des schwedischen Handelsregisteramts (Bolagsverket) | DOCX + PDF |
| 06. Schwedische Gebrauchsanleitung | 12 Schritte, K2/K3-Entscheidungspunkt, Prüffälle und Quellen | DOCX + PDF |
| 07. English User Guide | Englische Anleitung zu den schwedischen Hauptdokumenten | DOCX + PDF |
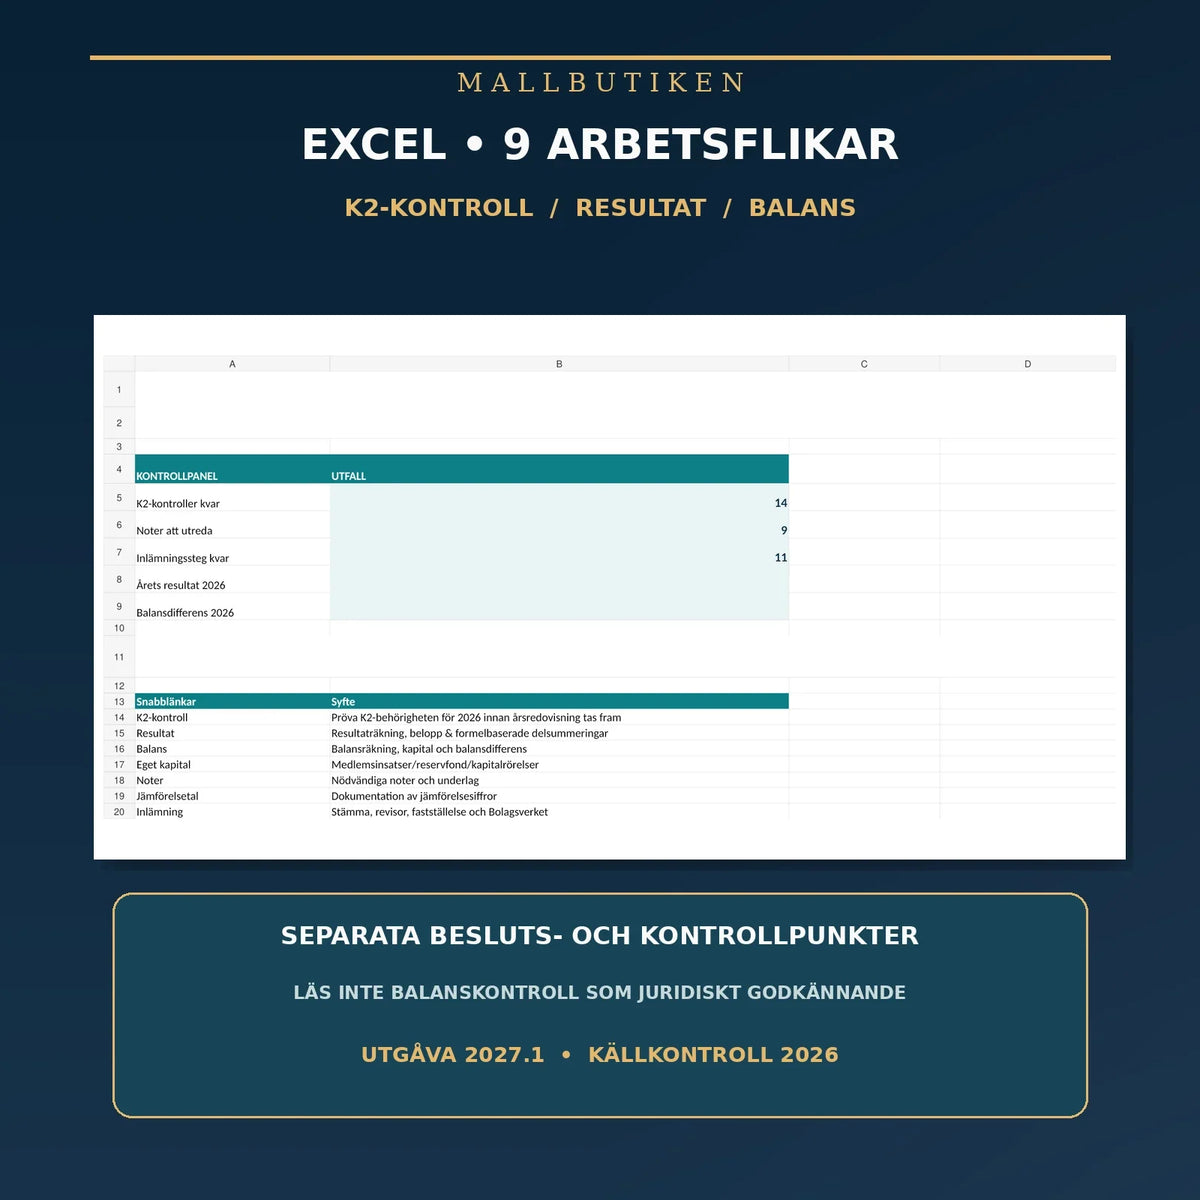
| 08. Excel mit neun Tabellenblättern | Übersicht, K2-Prüfung, Gewinn- und Verlustrechnung, Bilanz, Eigenkapital, Anhang, Vergleichszahlen, Einreichung und LIES MICH | XLSX |
Excel für Jahresabschluss und Abstimmung
Das Excel-Paket umfasst neun Tabellenblätter: Übersicht, K2-Prüfung, Gewinn- und Verlustrechnung, Bilanz, Eigenkapital, Anhang, Vergleichszahlen, Einreichung und LIES MICH. Tragen Sie die tatsächlichen Beträge und Vergleichszahlen ein; Formeln berechnen Zwischensummen und Bilanzdifferenz erst, wenn die erforderlichen Angaben eingetragen wurden. Das Dashboard zeigt noch offene Prüfungen und Punkte, die weiterverfolgt werden müssen.
Excel erledigt die Buchführung nicht für Sie. Das Programm kann weder feststellen, ob die Voraussetzungen für K2 erfüllt sind, noch Rechnungslegungsgrundsätze, die Bewertung von Vermögenswerten, erforderliche Anhangangaben, ausschüttungsfähige Mittel oder Beschlüsse der Mitgliederversammlung beurteilen oder feststellen, ob ein Jahresabschluss rechtmäßig ist. Leere Eingabefelder und Nullen werden in der Berechnungslogik unterschiedlich behandelt. Verwenden Sie stets die Buchhaltungsunterlagen und die geltenden BFN-Vorschriften.
So erstellen Sie den Jahresabschluss – praktische Reihenfolge
- Prüfen Sie die Rechtsform der Vereinigung. Das Produkt gilt für wirtschaftliche Vereinigungen, nicht allgemein für gemeinnützige Vereinigungen oder Wohnungseigentümervereinigungen.
- Wählen Sie das richtige Regelwerk. Prüfen Sie, ob die Vereinigung K2 im betreffenden Geschäftsjahr anwenden darf, insbesondere im Hinblick auf die geänderten Vorschriften ab 2026. Ist K3 vorgeschrieben, dürfen Sie die K2-Vorlage nicht als fertigen Jahresabschluss verwenden.
- Stimmen Sie die Buchführung ab. Prüfen Sie Hauptbuch, Abschlussunterlagen, Abschreibungen, Rechnungsabgrenzungen, Verbindlichkeiten, Forderungen und Geschäftsanteile der Mitglieder.
- Füllen Sie den Jahresabschluss und die zugehörigen Anlagen aus. Ergänzen Sie den Verwaltungsbericht, die Mehrjahresübersicht, Gewinn- und Verlustrechnung, Bilanz und alle tatsächlich erforderlichen Anhangangaben.
- Prüfen Sie Vergleichszahlen und Eigenkapital. Kontrollieren Sie insbesondere die Geschäftsanteile der Mitglieder, nachrangige Geschäftsanteile und Veränderungen des Eigenkapitals der Vereinigung.
- Unterzeichnen Sie ordnungsgemäß. Alle Vorstandsmitglieder, die zum Zeitpunkt der Unterzeichnung im Amt sind, sowie der Geschäftsführer, sofern vorhanden, müssen den Jahresabschluss unterzeichnen.
- Lassen Sie die Prüfung durch den Abschlussprüfer durchführen. Der gesonderte Prüfungsbericht wird vom Abschlussprüfer erstellt, nicht von der Vorlage.
- Halten Sie die Jahresversammlung ab und reichen Sie die Unterlagen ein. Die Jahresversammlung muss normalerweise innerhalb von sechs Monaten nach Ende des Geschäftsjahres stattfinden. Ergänzen Sie die Feststellungsbescheinigung gemäß dem tatsächlich protokollierten Beschluss und reichen Sie den Jahresabschluss sowie den Prüfungsbericht innerhalb der geltenden Fristen beim Bolagsverket ein.
K2 oder K3 für wirtschaftliche Vereinigungen – was gilt?
Eine wirtschaftliche Vereinigung muss einen Jahresabschluss erstellen. Ein kleineres Unternehmen kann unter bestimmten Voraussetzungen K2 statt K3 wählen, es gelten jedoch Ausnahmen und branchenspezifische bzw. transaktionsbezogene Einschränkungen. Ab 2026 müssen unter anderem besondere Umstände im Zusammenhang mit Mieterträgen aus Immobilien, latenten Steuern, Auslandsniederlassungen und bestimmten Finanztransaktionen beurteilt werden. Wohnungseigentümervereinigungen und Wohnungsbauvereinigungen müssen ab dem Geschäftsjahr 2026 grundsätzlich K3 anwenden. Besondere Vorschriften und Übergangsregelungen müssen für jede Vereinigung geprüft werden.
BFN: Änderungen bei K2 und K3 ab 2026 • BFN: Fragen zum Jahresabschluss.
Jahresabschluss einer wirtschaftlichen Vereinigung – wann muss er eingereicht werden?
Für Geschäftsjahre, die am 1. Januar 2025 oder später beginnen, müssen wirtschaftliche Vereinigungen den Jahresabschluss und den Prüfungsbericht beim Bolagsverket einreichen. Nach Angaben des Bolagsverket müssen die Unterlagen normalerweise innerhalb eines Monats nach Feststellung der Gewinn- und Verlustrechnung sowie der Bilanz durch die Mitgliederversammlung dort eingegangen sein; um ein Verspätungsgeld zu vermeiden, gilt außerdem normalerweise die Frist bis spätestens sieben Monate nach Ende des Geschäftsjahres. Fristen können von Feiertagen und anderen Umständen beeinflusst werden; prüfen Sie stets die aktuelle Übersicht des Bolagsverket.
Bolagsverket: Jahresabschluss für wirtschaftliche Vereinigungen und Leitfaden zum Jahresabschluss.
Zugehörige Dokumentvorlagen
Benötigen Sie stattdessen einen Jahresabschluss für eine Aktiengesellschaft nach K2 oder eine gemeinnützige Vereinigung? Für diese Rechtsformen gelten unterschiedliche rechtliche Anforderungen, sie dürfen nicht gleichbehandelt werden. Für die Protokolle der Vereinigung gibt es außerdem Vereinsprotokolle – Jahresversammlung und Vorstandssitzung.
Häufige Fragen zum Jahresabschluss einer wirtschaftlichen Vereinigung
Müssen alle wirtschaftlichen Vereinigungen einen Jahresabschluss erstellen?
Ja. Wirtschaftliche Vereinigungen müssen jedes Jahr einen Jahresabschluss erstellen. Für Geschäftsjahre, die 2025 beginnen, gilt außerdem eine allgemeine Pflicht zur Einreichung beim Bolagsverket.
Darf eine wirtschaftliche Vereinigung K2 anwenden?
Nur, wenn die Vereinigung die Voraussetzungen für K2 erfüllt. Die Größe und eine Reihe besonderer Umstände müssen beurteilt werden, insbesondere nach den Regeländerungen von 2026. Einige Vereinigungen müssen K3 anwenden.
Enthält das Paket einen fertigen Prüfungsbericht?
Nein. Ein Prüfungsbericht muss vom Abschlussprüfer gemäß den geltenden Prüfungsvorschriften erstellt werden. Das Paket enthält lediglich einen dokumentierten Prüfungs- und Einreichungsablauf.
Kann ich die ausgefüllte Excel-Arbeitsmappe direkt beim Bolagsverket hochladen?
Nein. Excel dient als Unterstützung für Berechnungen und Dokumentation. Der Jahresabschluss muss in der vorgeschriebenen Form erstellt und unterzeichnet, geprüft und gemäß den aktuellen Anweisungen des Bolagsverket eingereicht werden.
Ist das Produkt auf Englisch?
Die Hauptdokumente und die Excel-Datei sind auf Schwedisch. Eine separate English User Guide ist enthalten, jedoch keine vollständige englische Übersetzung der Jahresabschlussvorlagen.
Offizielle Quellen und Versionskontrolle
Interne KI-gestützte Quellenprüfung am 20. Oktober 2026 anhand von Bolagsverket, der Schwedischen Buchführungsbehörde (BFN), dem Gesetz (2018:672) über wirtschaftliche Vereinigungen und dem Jahresabschlussgesetz (1995:1554). Version 2027.1 bezeichnet die Dateiausgabe und garantiert nicht, dass künftige Regeländerungen berücksichtigt werden. Das Paket ersetzt keine individuelle buchhalterische, prüfungsbezogene oder rechtliche Beurteilung.