Über die Dokumentvorlage
CSRD & ESRS Nachhaltigkeitsberichterstattung 2026/2027 – komplettes 2-in-1-Paket auf Schwedisch + Englisch
Ein professionelles Arbeits- und Dokumentenpaket für Unternehmen, Konzerne und Berater, die CSRD/ESRS-Scope, doppelte Wesentlichkeitsanalyse, IRO-Register, Disclosure Index, Wertschöpfungskettendaten, interne Kontrollen und Assurance Readiness strukturieren müssen.
2-in-1: Acht separate Dokumentenvorlagen sind sowohl auf Schwedisch als auch auf Englisch verfügbar. Das Paket enthält 16 DOCX + 16 PDF + ein fortgeschrittenes Excel-Register – insgesamt 33 Lieferdateien.
Das Paket wurde gemäß Richtlinie (EU) 2026/470, dem neuen freiwilligen Standard in der delegierten Verordnung (EU) 2026/1560 und den revidierten ESRS in der delegierten Verordnung (EU) 2026/1563 aktualisiert. Es unterscheidet klar zwischen geltendem EU-Recht, zukünftigen Inkrafttretungen und der schwedischen Umsetzung, die noch nicht abgeschlossen ist.
Inhalt des Pakets
| Dokument | Schwedisch | Englisch | Verwendung |
|---|---|---|---|
| Compliance-Plan & Scope-Beurteilung | Ja | Yes | Scope, Governance, Berichterstattungspfade und ESRS-Version. |
| Doppelte Wesentlichkeitsanalyse | Ja | Yes | Impact Materiality + Financial Materiality. |
| IRO-Register & Stakeholder-Prozess | Ja | Yes | Impacts, Risks, Opportunities, Dependencies und Stakeholder-Nachweise. |
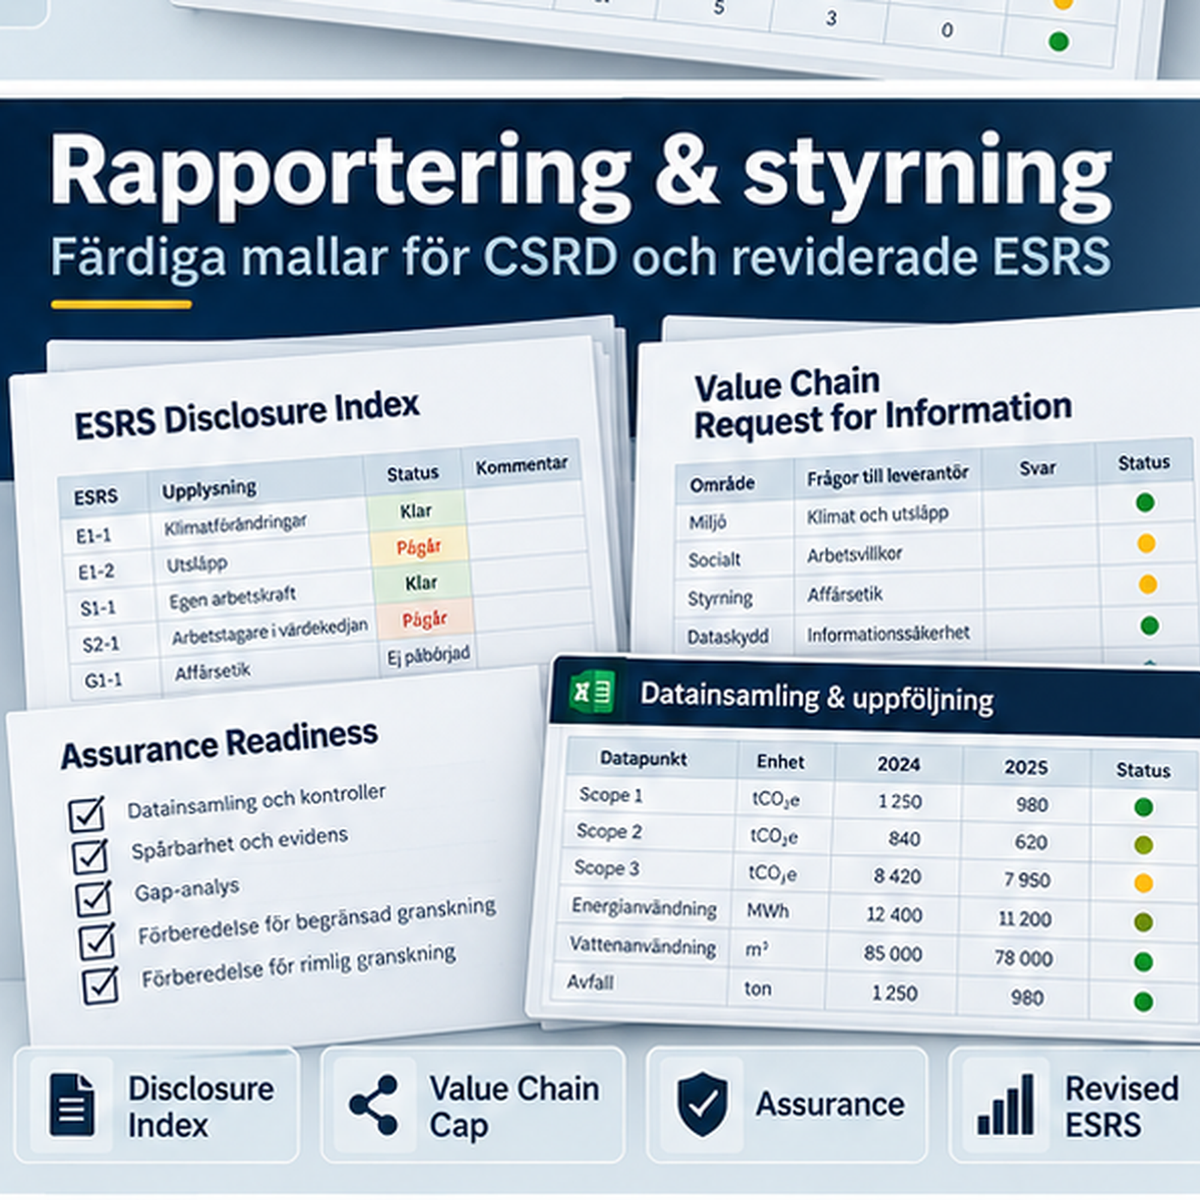
| ESRS-Berichtsstruktur & Disclosure Index | Ja | Yes | Berichtsstruktur, Mapping von Datenpunkten und Status. |
| Value Chain Request & Selbstdeklaration | Ja | Yes | Verhältnismäßige Informationsanforderungen und Value-Chain-Cap. |
| Datensteuerung, Kontrollen & Nachweise | Ja | Yes | Data Owners, Methoden, Kontrollen, Schätzungen und Audit Trail. |
| Assurance Readiness & Management Sign-off | Ja | Yes | Vorbereitung auf die Prüfung, Issue Log und Management-Repräsentation. |
| Detaillierte Benutzeranleitung | Ja | Yes | Schritt-für-Schritt für 2026/2027 und Rechtsstatus. |
| CSRD & ESRS Compliance-Register | Excel (XLSX) | Dashboard, Scope, IRO, Wesentlichkeit, Datenpunkte, Wertschöpfungskette, Kontrollen, Assurance und Fristen. | |
Die Richtlinie (EU) 2026/470 begrenzt das EU-Scope auf Unternehmen, die sowohl 450 Millionen Euro Nettoumsatz als auch 1.000 Mitarbeiter überschreiten. In Schweden ist die Umsetzung zum 6. Oktober 2026 noch in Gange. SOU 2026:27 schlägt mehr als 1.000 Mitarbeiter und über 4,9 Milliarden SEK Nettoumsatz in jedem der beiden letzten Geschäftsjahre vor. Das Paket markiert daher die schwedische 4,9-Milliarden-Grenze als Vorschlag, nicht als endgültig geltendes Recht.
CSRD-Scope nach Omnibus I
Die neue EU-Regelung bedeutet, dass die obligatorische Nachhaltigkeitsberichterstattung gemäß den Artikeln 19a und 29a der Rechnungslegungsrichtlinie auf die größten Unternehmen und Konzerne ausgerichtet ist. Die Richtlinie muss bis spätestens 19. März 2027 national umgesetzt werden. Die Scope-Beurteilung des Pakets dokumentiert daher sowohl den EU-Test als auch den aktuellen schwedischen Umsetzungsstatus.
Revidierte ESRS 2026 – korrekter Übergang
Die revidierten ESRS wurden am 21. September 2026 als delegierte Verordnung (EU) 2026/1563 veröffentlicht und treten am 10. November 2026 in Kraft. Für Geschäftsjahre, die 2026 beginnen, enthält die Verordnung eine Übergangsregelung. Für Geschäftsjahre, die am 1. Januar 2027 oder später beginnen, werden die revidierten ESRS von Unternehmen im Scope angewendet.
Die revidierten Standards sind kürzer und fokussierter. Die Kommission gibt an, dass die Anzahl der obligatorischen Datenpunkte um über 60 Prozent und die Gesamtzahl der Datenpunkte um mehr als 70 Prozent reduziert wurde. Das Paket ist daher auf Wesentlichkeit, IRO und nachvollziehbare Datensteuerung aufgebaut – nicht auf einer unkritischen Checkliste jedes Datenpunkts.
Doppelte Wesentlichkeit und IRO
Die Vorlagen trennen Impact Materiality von Financial Materiality und dokumentieren IRO auf nachvollziehbare Weise. Die Beurteilung kann mit Stakeholder-Nachweisen, Richtlinien, Maßnahmen, Zielen, Metriken, Finanzplanung und Kontrollumgebung verknüpft werden.
Freiwilliger Standard und Value-Chain-Cap
Die delegierte Verordnung (EU) 2026/1560 trat am 24. September 2026 in Kraft und etabliert einen freiwilligen Standard. Das Value-Chain-Cap gilt für Geschäftsjahre ab dem 1. Januar 2027 oder später und begrenzt, welche Informationen CSRD-Berichterstatter von Unternehmen in der Wertschöpfungskette mit höchstens 1.000 Mitarbeitern verlangen können.
Der Value Chain Request des Pakets beginnt daher mit einer Schutzbeurteilung/Selbstdeklaration und ist so gestaltet, dass die minimal notwendigen Informationen angefordert werden.
Excel-Dashboard für den gesamten Berichterstattungsprozess
- Dashboard – IRO, Wesentlichkeit, Datenpunktlücken, Value-Chain-Requests, Kontrollen, Assurance und Fristen.
- Scope & Governance – Berichterstattungspfade, ESRS-Version und Verantwortlichkeiten.
- Materiality Topics und IRO-Register.
- Disclosure Index und Datenpunkte.
- Wertschöpfungskette, Kontrollen, Assurance und Stakeholder.
- Fristen und Quellen.
So verwenden Sie das Paket
- Führen Sie die Scope-Beurteilung durch und dokumentieren Sie den schwedischen Umsetzungsstatus.
- Legen Sie das Berichtsjahr und die korrekte ESRS-Version fest.
- Führen Sie die doppelte Wesentlichkeit durch und erstellen Sie das IRO-Register.
- Erstellen Sie den Disclosure Index und verknüpfen Sie materielle Offenlegungen mit den Data Owners.
- Fordern Sie Wertschöpfungskettendaten verhältnismäßig an und respektieren Sie das Value-Chain-Cap.
- Dokumentieren Sie Methoden, Schätzungen, Nachweise und interne Kontrollen.
- Führen Sie die Assurance Readiness und das Management Sign-off vor dem endgültigen Bericht durch.
Häufig gestellte Fragen
Gelten 450 Millionen Euro und 1.000 Mitarbeiter bereits als schwedisches Gesetz?
Das ist das neue EU-Niveau gemäß Richtlinie (EU) 2026/470. Die schwedische Umsetzung muss separat geprüft werden. Zum 6. Oktober 2026 ist SOU 2026:27 weiterhin ein Vorschlag.
Sind die revidierten ESRS bereits am 6. Oktober 2026 in Kraft?
Nein. EU 2026/1563 ist veröffentlicht, tritt aber am 10. November 2026 in Kraft.
Können Unternehmen außerhalb des CSRD-Scopes das Paket nutzen?
Ja. Die Scope-Beurteilung und der Teil der freiwilligen Berichterstattung können für verhältnismäßige ESG-/Nachhaltigkeitsberichte, Kundenanforderungen oder Konzernberichte genutzt werden.
Ist Schwedisch und Englisch enthalten?
Ja. Acht Dokumente sind in separaten schwedischen und englischen Versionen vorhanden.
Ist Excel enthalten?
Ja. Ein operatives XLSX-Register mit Dashboard und Nachverfolgung ist enthalten.
Format und Lieferung
- 16 Word-Dateien + 16 PDF-Dateien + 1 Excel-Datei = 33 Dateien.
- Word (DOCX), PDF und Excel (XLSX).
- Digitales Produkt – keine physische Ware wird versendet.
- Die Dokumente sind versionsgekennzeichnet für 2026/2027.
Rechtsgrundlage und behördliche Quellen
- Richtlinie (EU) 2026/470
- Delegierte Verordnung (EU) 2026/1560 – freiwilliger Standard/Value-Chain-Cap
- Delegierte Verordnung (EU) 2026/1563 – revidierte ESRS
- EU-Kommission – Corporate Sustainability Reporting
- SOU 2026:27 – Erleichterungen bei den Anforderungen an die Nachhaltigkeitsberichterstattung